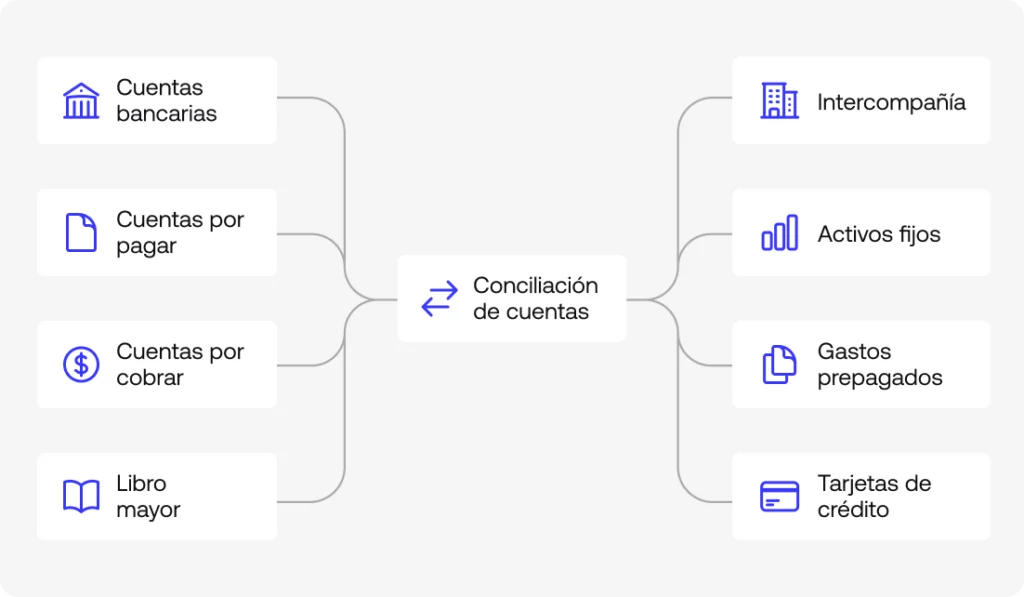
Un ejemplo de conciliación de cuentas compara el saldo que el libro mayor registra para una cuenta del balance general con evidencia externa (un extracto bancario, una factura de proveedor, un libro auxiliar) y muestra con exactitud cómo se explica cualquier diferencia. La cuenta cambia; la lógica es la misma para bancos, cuentas por cobrar, cuentas por pagar y cualquier otra cuenta del balance general.
Qué muestra realmente un ejemplo de conciliación de cuentas
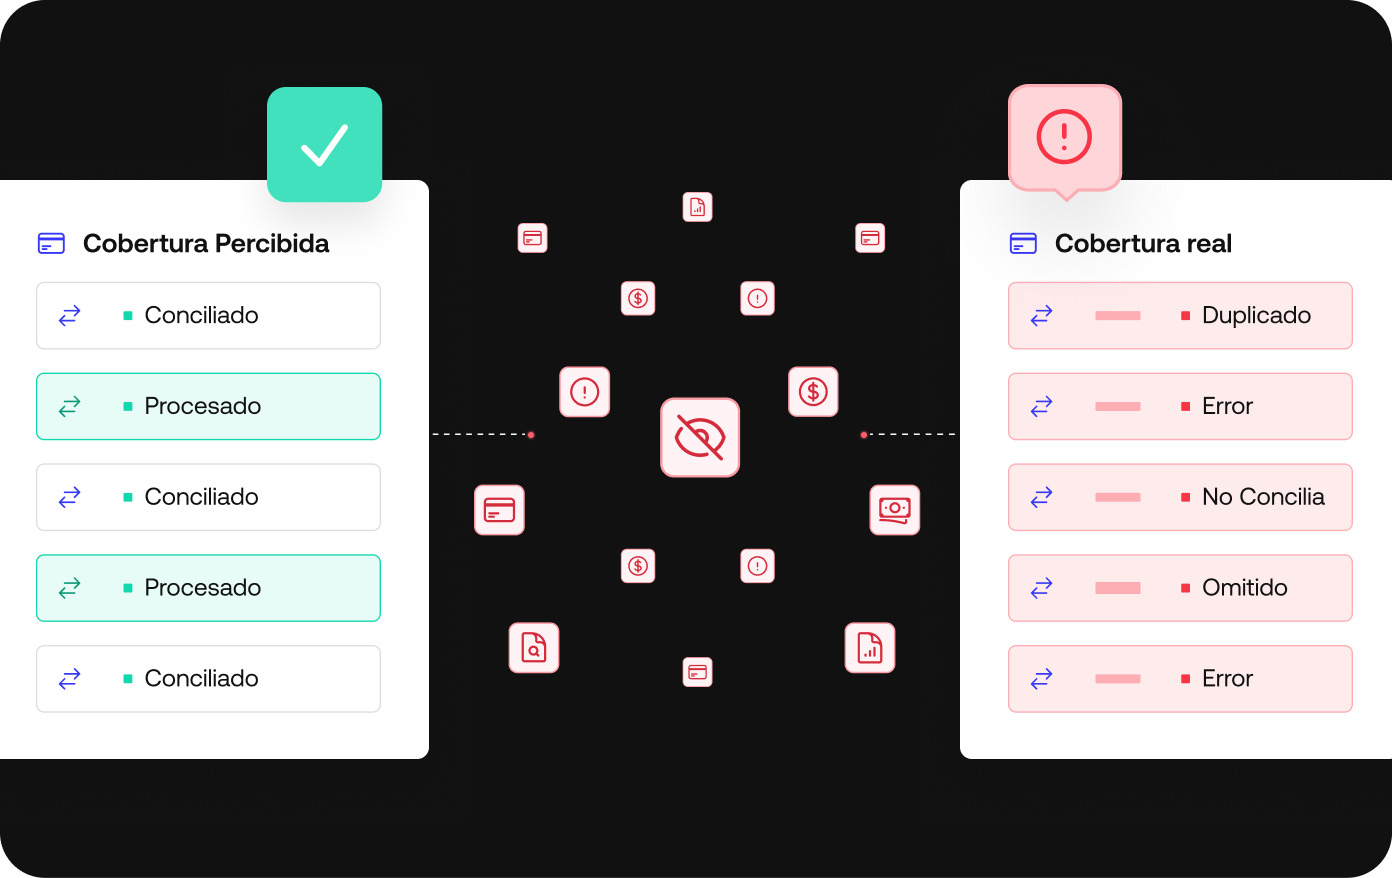
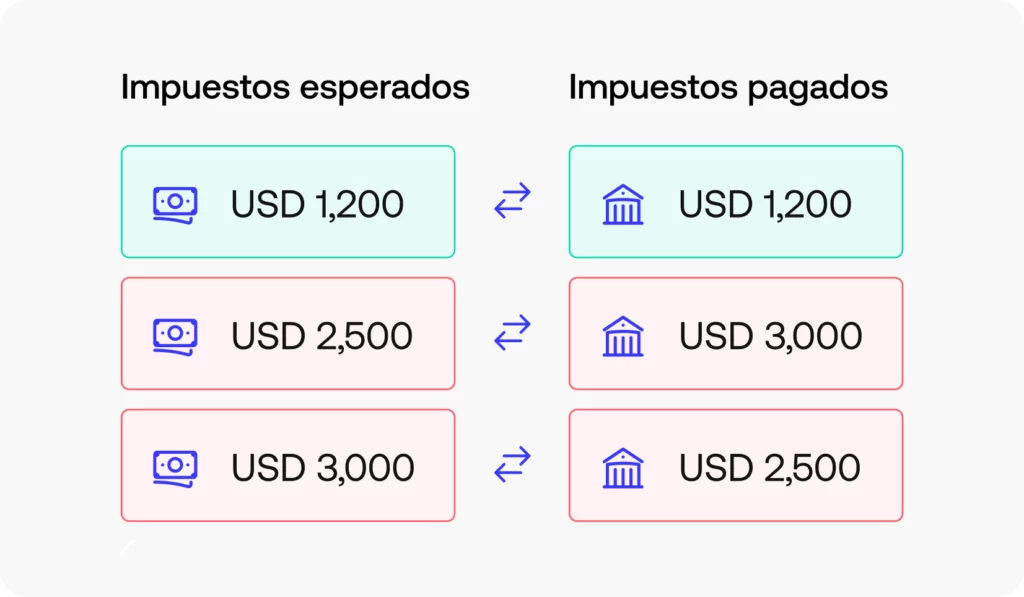
Un ejemplo de conciliación de cuentas solo es útil si muestra algo más que dos números que no coinciden. Lo que importa es la partida conciliatoria, es decir, la diferencia temporal, la comisión o el error puntual que explica la brecha. También importa el control interno que hay detrás: quién la detectó, qué evidencia la respalda y si se corrigió antes del cierre de la cuenta. Un ejemplo de conciliación bancaria, uno de conciliación de cuentas por cobrar o uno de conciliación del balance general son la misma demostración aplicada a otro tipo de cuenta: registro interno, evidencia externa, la brecha entre ambos y la explicación que la cierra.
Los documentos detrás de cada ejemplo de conciliación de cuentas
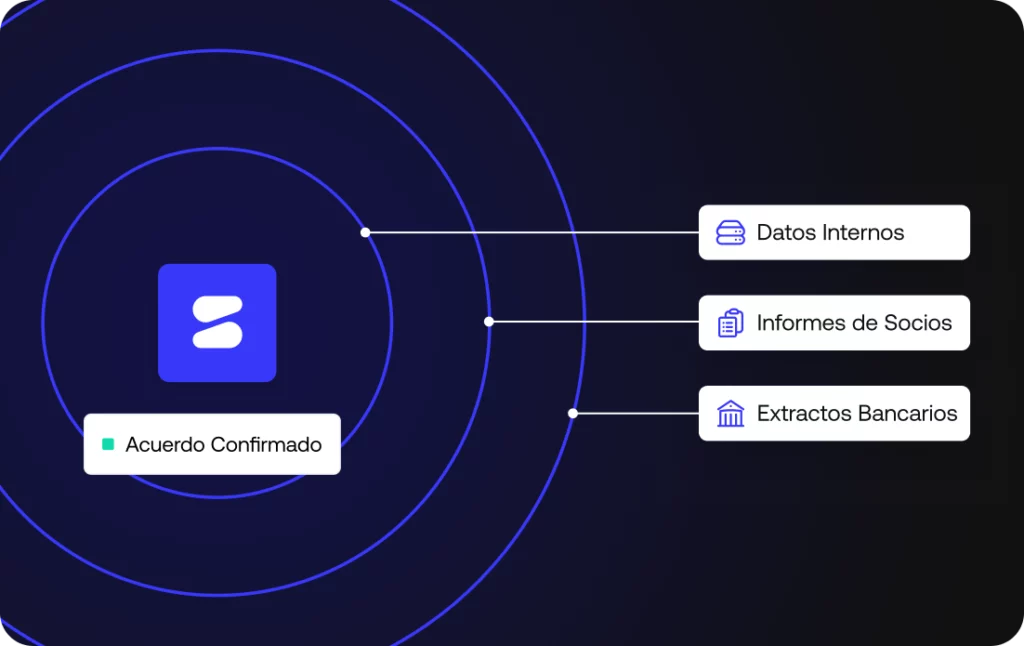
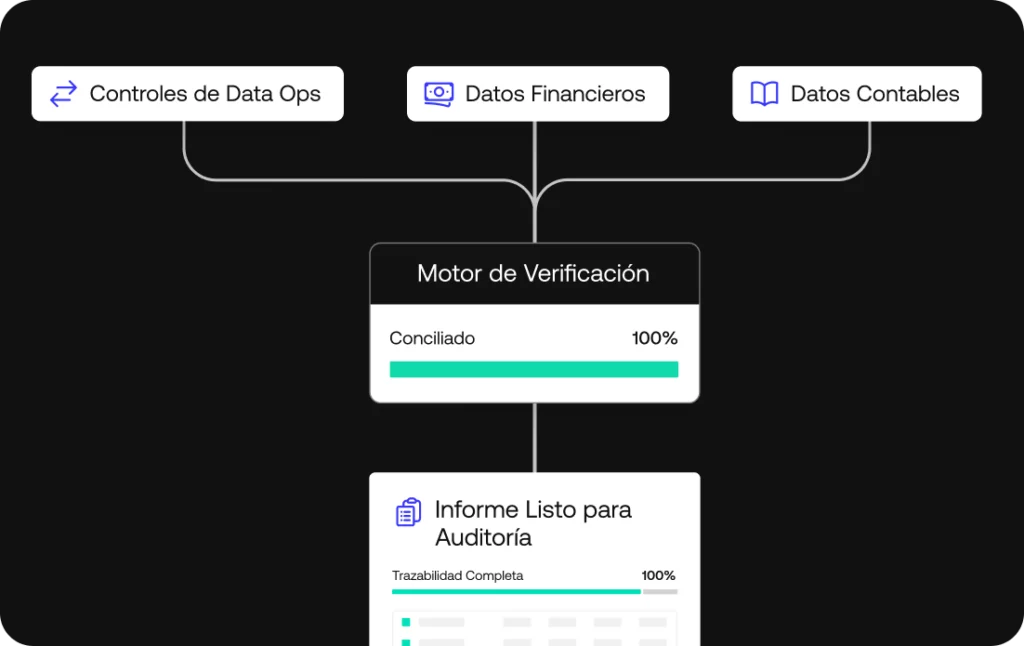
Todo ejemplo de conciliación de cuentas parte de dos lados. Uno son los registros financieros internos, como el libro auxiliar y el libro mayor. El otro es la evidencia externa que debería confirmarlos: un extracto bancario, los estados de cuenta de un proveedor o documentos de respaldo como facturas y contratos. Sin ambos lados, no hay nada que comparar. Con los registros financieros correctos de los dos lados, la comparación en sí suele ser la parte fácil.
Ejemplos de conciliación de cuentas por tipo de cuenta
Seis tipos de cuenta y seis versiones de la misma comparación: registro interno contra evidencia externa, brecha identificada y brecha explicada, en bancos, cuentas por cobrar, cuentas por pagar y cualquier otra cuenta del balance general.
Ejemplo de conciliación bancaria
Un saldo contable de $12.450 frente a un saldo bancario de $13.180: la brecha se explica por un depósito en tránsito de $900 y $520 en cheques pendientes de cobro. Para ver el paso a paso completo, con asientos contables y más partidas, consulta el artículo dedicado a la conciliación bancaria.
H3: Ejemplo de conciliación de cuentas por cobrar
El libro auxiliar de cuentas por cobrar muestra $45.000 en facturas abiertas, mientras que el saldo de cuentas por cobrar en el libro mayor muestra $44.800. La diferencia de $200 proviene de un pago parcial que no se imputó por completo (conciliación de clientes). Consulta el artículo dedicado a la conciliación de cuentas por cobrar para ver el proceso completo.
Ejemplo de conciliación de cuentas por pagar y de proveedores
Una factura de proveedor por $8.200 figura en cuentas por pagar, pero el libro del propio proveedor solo muestra $7.900 adeudados. La conciliación de proveedores revela un descuento por pronto pago de $300 que el proveedor ya aplicó y que nunca se registró internamente.
Ejemplo de conciliación del libro mayor y del balance general
La conciliación del libro mayor verifica cada cuenta del balance general contra su detalle de respaldo. Un ejemplo típico: la cuenta de equipos del balance general muestra $150.000, pero el registro de activos fijos detalla $148.500. Si esa diferencia no se corrige antes del cierre, también afecta el estado de resultados.
Ejemplo de conciliación de tarjetas de crédito
El extracto de la tarjeta corporativa muestra $3.400 en cargos del mes, mientras que los registros internos reflejan $3.250. La diferencia de $150 suele deberse a comisiones bancarias o cargos duplicados que solo aparecen al hacer el cruce transacción por transacción.
Ejemplo de conciliación intercompany
La Entidad A registra $25.000 como cuenta por cobrar a la Entidad B, y la Entidad B registra solo $24.600 como cuenta por pagar a A. Las transacciones intercompany, y la conciliación intercompany, existen justamente para encontrar y explicar esa diferencia de $400 antes de la consolidación.
Partidas conciliatorias y errores frecuentes en cualquier ejemplo de conciliación de cuentas
Las diferencias temporales, como un depósito en tránsito o una factura recién emitida, se resuelven solas en el ciclo siguiente sin que nadie intervenga. Los errores de carga de datos y las transacciones no autorizadas no se resuelven solos. Los primeros hay que corregirlos, y las segundas requieren una investigación inmediata además de un ajuste contable.
Qué necesita todo ejemplo de conciliación de cuentas para estar listo para una auditoría
La segregación de funciones significa que quien concilia no es quien aprueba. Es el control interno más básico en los seis ejemplos anteriores. Cada ajuste real se convierte en asientos contables documentados, y la pista de auditoría resultante es lo que sostiene la preparación para una auditoría cuando alguien pregunta, meses después, por qué cambió un número. Marcos como GAAP establecen la norma contable de base, pero no reemplazan a la evidencia en sí.
Esa pista de evidencia importa sobre todo cuando se sostiene por sí sola, sin depender de la memoria de una persona. Consulta la segregación de funciones y el resto del checklist de mejores prácticas para ver cómo incorporarla.
Cómo encajan los ejemplos de conciliación de cuentas en el cierre de mes
Si quedan sin resolver, cada uno de los seis ejemplos anteriores se convierte en un obstáculo para el cierre de mes y, en términos más amplios, para el cierre financiero. La gestión del cierre existe para que ninguna partida conciliatoria llegue al último día sin explicación. Es el tipo de brecha que un controller o el equipo contable detecta durante el cierre y que un CFO no quiere descubrir después. Cuando esa disciplina falla, el reporte financiero y las decisiones sobre el flujo de caja terminan apoyándose en registros financieros que nadie verificó a tiempo.
Cómo aborda Simetrik los ejemplos de conciliación de cuentas
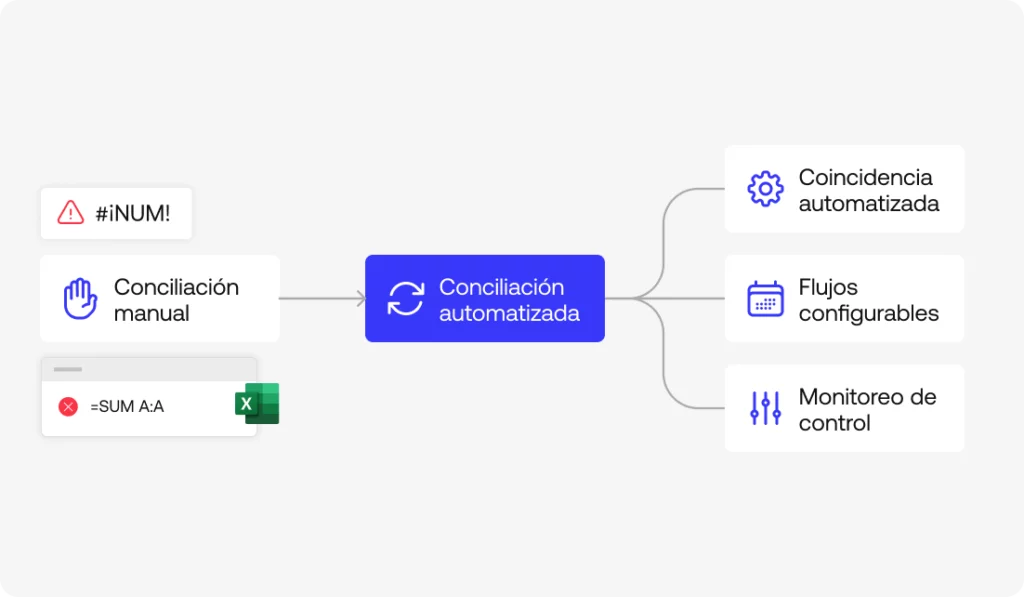
El software contable y la conciliación automatizada cambian cuál de los seis ejemplos anteriores requiere más trabajo manual. No eliminan la necesidad de revisar las excepciones, pero sí eliminan la revisión línea por línea de todo lo que ya coincide. La misma lógica aplica tanto si la cuenta en cuestión pasa por un proceso completo de conciliación bancaria como si aparece como una diferencia intercompany puntual.
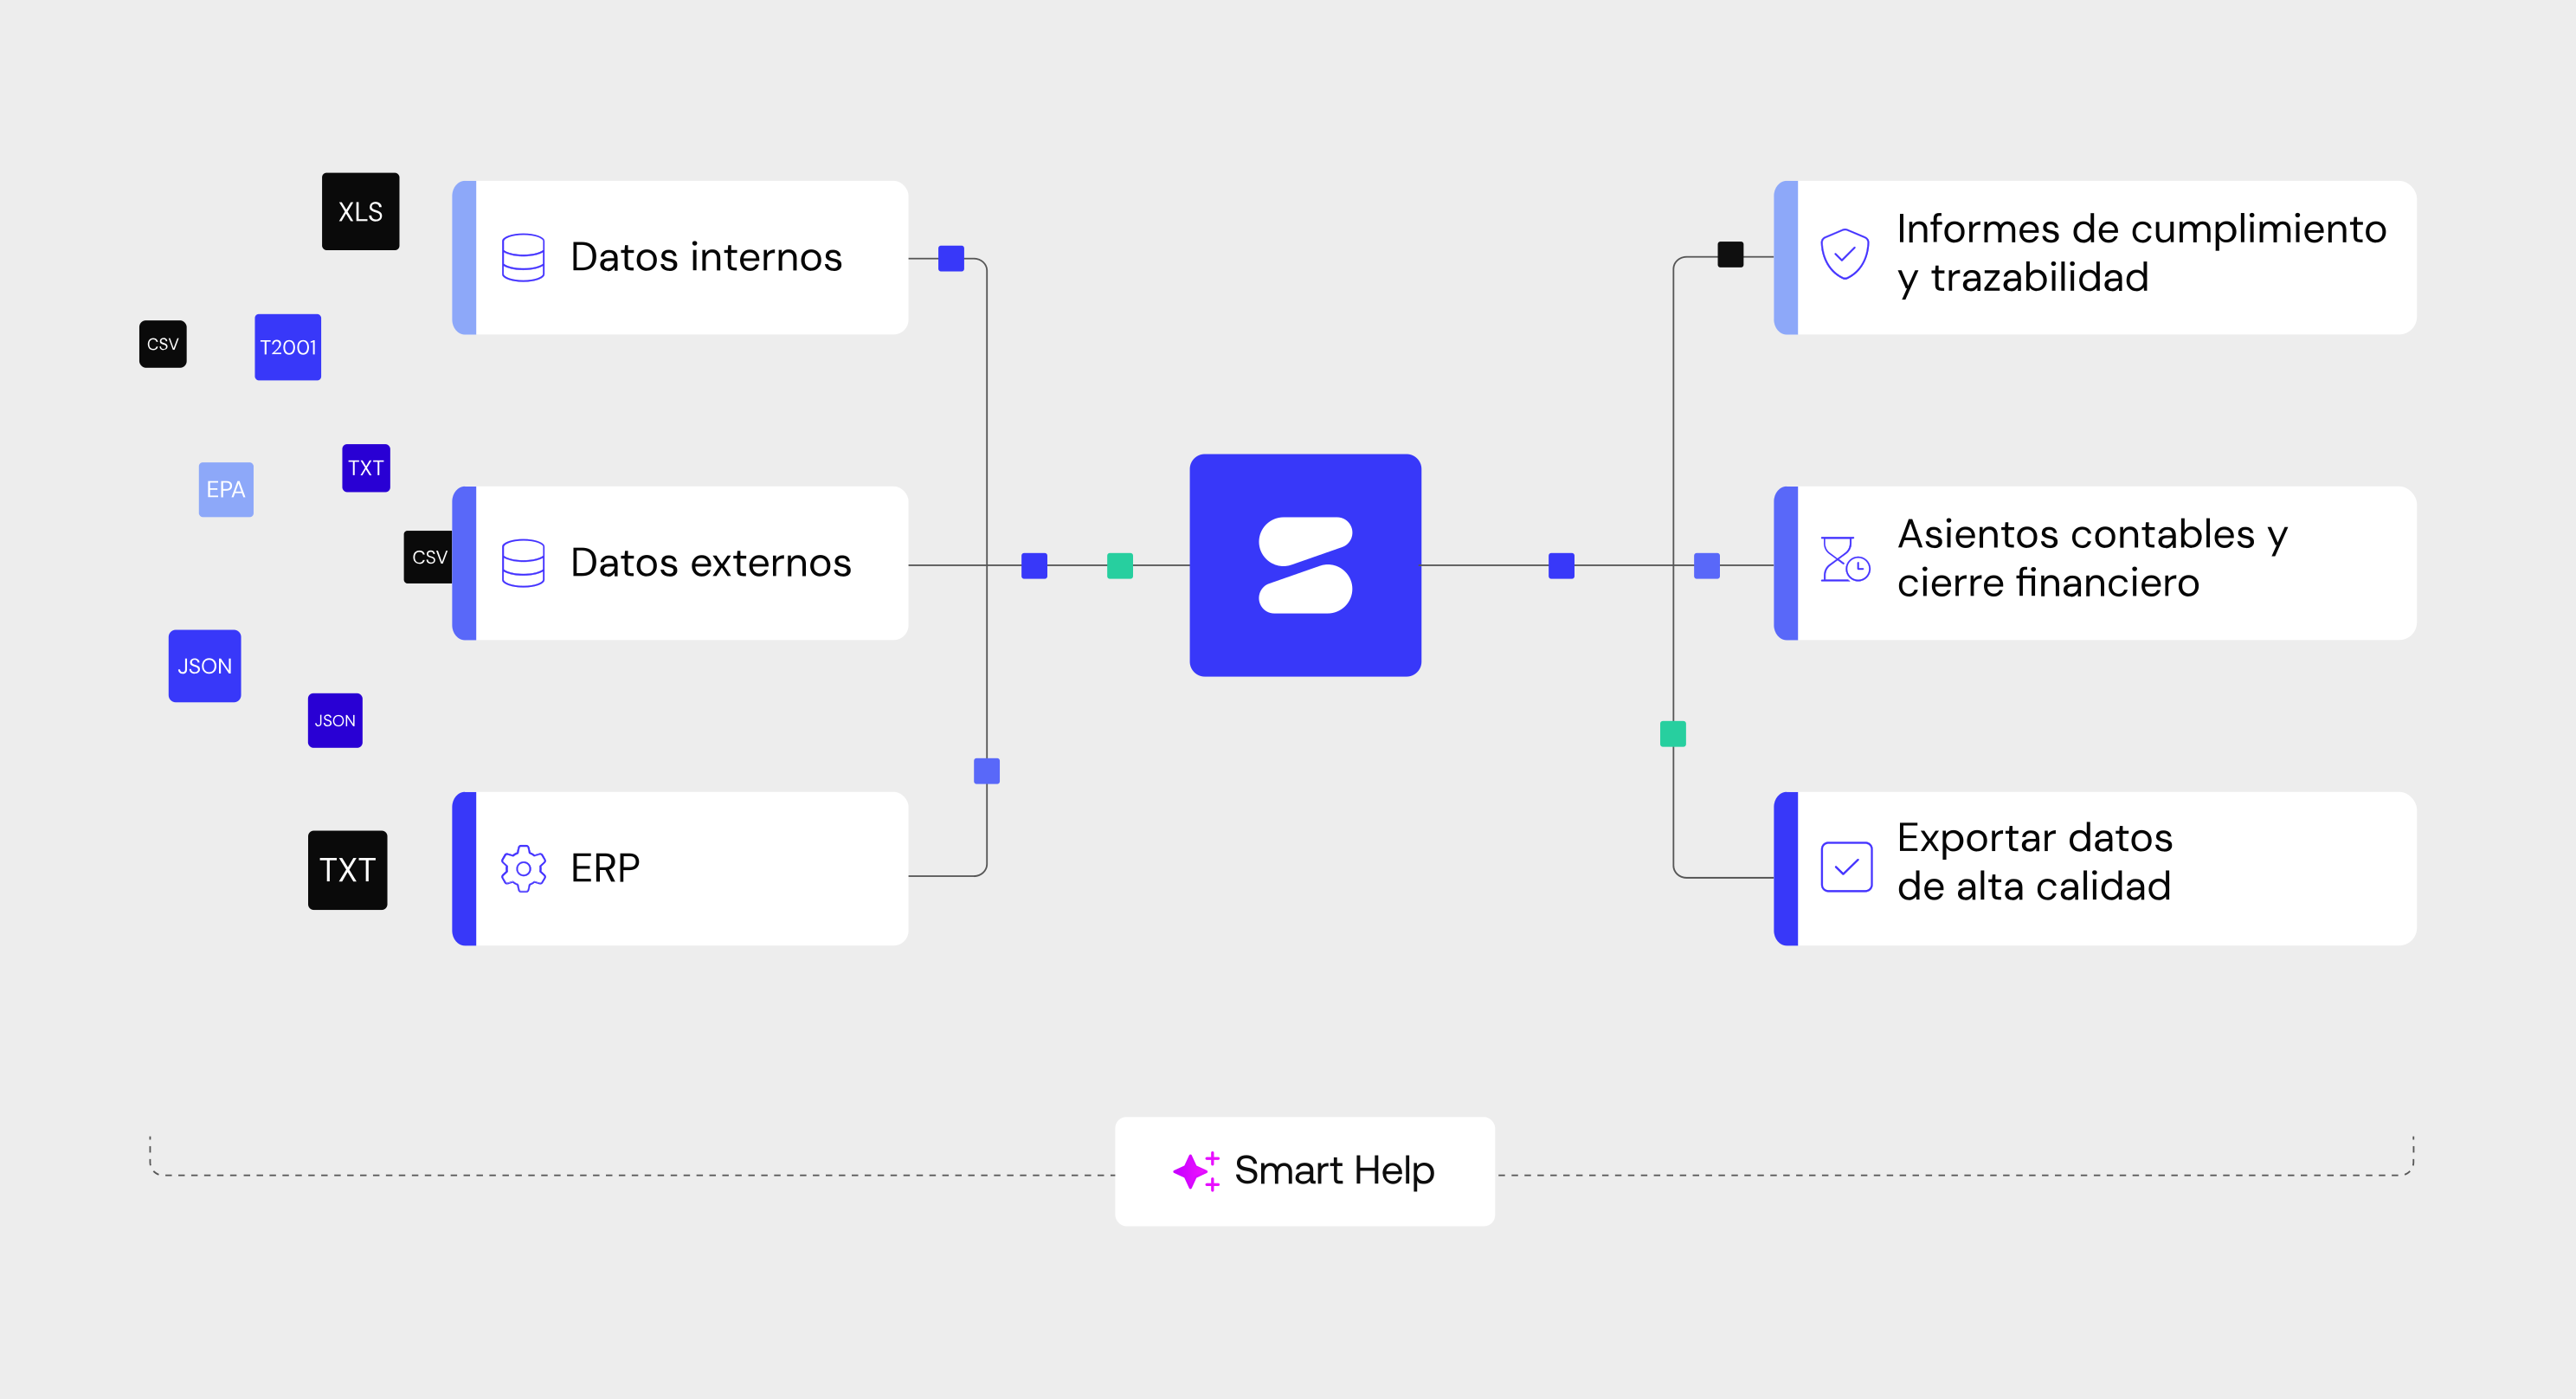
La capacidad de Simetrik de conectar datos de todas las fuentes (bancos, procesadores, ERPs) alimenta la etapa de cruce. Las reglas configuradas separan los cruces de las excepciones, y las partidas sin cruce se derivan a colas de excepción y aprobación con segregación de funciones maker-checker. Además, una pista de auditoría trazable cubre cada acción. Es el mismo tipo de evidencia que cada uno de los seis ejemplos de este artículo necesita para sostenerse en una auditoría.
Esto abarca la preparación de datos, el cruce basado en reglas, los flujos de excepción y aprobación y la pista de auditoría. No se extiende a la ejecución end-to-end del cierre financiero, a la automatización de eliminaciones intercompany ni a la generación de reportes financieros como un entregable independiente.
Descubre cómo funcionan estos ejemplos sin cruce manual
Explora la plataforma para ver cómo la preparación de datos, el cruce basado en reglas y la pista de auditoría funcionan en conjunto sobre tus propias cuentas. Ver la plataforma
Preguntas frecuentes sobre ejemplos de conciliación de cuentas
Preguntas que surgen cuando alguien está analizando un ejemplo concreto de conciliación de cuentas y no la definición general:
¿Qué es la conciliación de cuentas?
La conciliación de cuentas es el proceso de comparar el saldo que el libro mayor registra para una cuenta del balance general con evidencia externa (un extracto bancario, una factura, un libro auxiliar) y explicar cualquier diferencia antes del cierre de los libros.
¿Cuál es un ejemplo de conciliación de cuentas?
Un ejemplo típico es una cuenta bancaria que muestra $13.180 en el banco frente a $12.450 en los libros, donde un depósito en tránsito y dos cheques pendientes de cobro explican la brecha de $730. La misma lógica aplica a cuentas por cobrar, cuentas por pagar o cualquier otra cuenta del balance general.
¿Qué es un buen ejemplo de conciliación?
Un buen ejemplo incluye más de una partida conciliatoria a la vez. En lugar de un único cheque pendiente, combina diferencias temporales con al menos una partida que resulta ser un error real, porque eso se acerca más a cómo se ve una conciliación en la práctica.
¿Qué documentos se necesitan para un ejemplo de conciliación de cuentas?
Como mínimo, el registro interno (libro mayor o libro auxiliar) y la evidencia externa que debería coincidir con él. Según la cuenta que se concilie, esa evidencia puede ser un extracto bancario, una factura de proveedor, un extracto de tarjeta de crédito u otro documento de respaldo.
¿Qué problemas surgen en un ejemplo de conciliación de cuentas?
Los más comunes son las diferencias temporales que se resuelven solas y los errores de carga de datos que hay que corregir. En ocasiones aparece una transacción no autorizada, que requiere una investigación inmediata y no un ajuste de rutina.
¿Qué tipo de preguntas surgen en un ejemplo de conciliación de cuentas?
Los contadores que preparan o revisan una conciliación suelen preguntar cuál es la partida conciliatoria, si es una diferencia temporal o un error real, qué documento respalda el ajuste y quién lo aprobó. Esas cuatro preguntas cubren también la mayor parte de lo que pregunta un auditor.
¿Existe un template o un PDF para un ejemplo de conciliación de cuentas?
La mayoría de los equipos contables usa un template simple de dos columnas. De un lado va el saldo registrado, y del otro la evidencia de respaldo y los ajustes, hasta llegar a un saldo ajustado que coincide. El formato importa menos que tener cada partida conciliatoria documentada con su fuente.
¿Cómo se concilia un extracto bancario con el libro mayor?
Primero se compara el saldo final del extracto bancario con el saldo de caja del libro mayor. Después se consideran los depósitos en tránsito, los cheques pendientes de cobro y cualquier comisión bancaria o interés ganado que todavía no se haya registrado. Lo que queda después de esos ajustes debería coincidir.
Próximo paso: ver estos ejemplos sobre datos conectados
Estos seis ejemplos funcionan igual en una hoja de cálculo que en una plataforma conectada. La diferencia está en cuánto de la preparación de datos y del cruce ocurre de forma automática. Mira la plataforma en acción para aplicar esta misma lógica sobre tus propias cuentas.
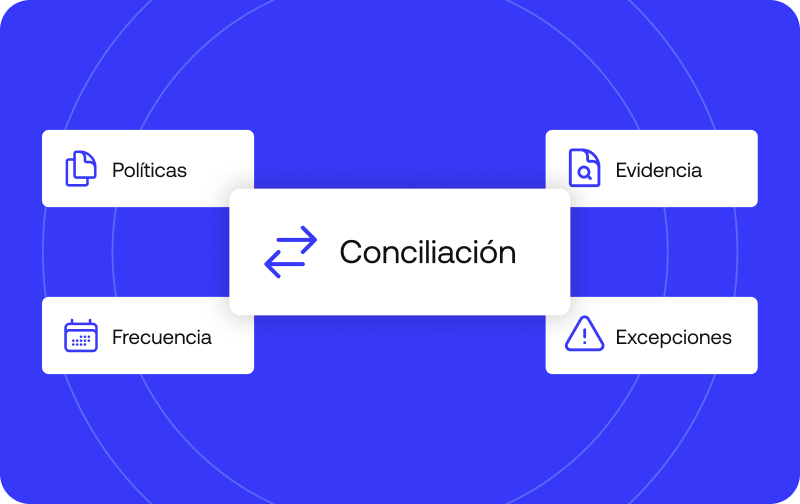
Las mejores prácticas de conciliación de cuentas se agrupan en cuatro áreas: política (quién es responsable de qué y qué cuentas se concilian), evidencia (qué respalda cada saldo), frecuencia (cada cuánto) y excepciones (qué pasa cuando algo no coincide). Si falta cualquiera de las cuatro, el proceso suele fallar en algún punto, casi siempre en el cierre de mes, cuando ya no queda tiempo para corregirlo.
Algunos equipos hablan de mejores prácticas de conciliación de datos en general, porque la mecánica de cruzar un conjunto de datos contra otro es similar en finanzas, operaciones e IT. El alcance de este artículo es más acotado: se centra en los saldos de cuentas financieras, los que alimentan el balance general, el estado de resultados o una presentación regulatoria, donde una diferencia sin resolver tiene un monto y un responsable asignados. Las cuatro categorías que siguen aplican a todos los tipos de cuenta de los que se ocupa un equipo de finanzas, desde una cuenta bancaria simple hasta un libro mayor intercompany con varias entidades, y lo que distingue a un proceso que escala de uno que se va quedando atrás suele ser el grado de intención con que se diseñó cada una.
Este framework está pensado para controllers, analistas contables y CFOs que ya tienen alguna versión de conciliación en marcha y quieren saber dónde están las brechas, más que para quien concilia una cuenta por primera vez. Estas mejores prácticas de conciliación cubren el mismo terreno que un programa maduro termina cubriendo tarde o temprano: quién es dueño del proceso, qué demuestra que un saldo es real, cada cuánto hay que revisarlo y qué hacer en el momento en que algo no cierra.
Por qué las mejores prácticas de conciliación de cuentas importan para la precisión financiera
Sin una conciliación consistente, los estados financieros y el reporte financiero se apoyan en números que nadie verificó contra una fuente. Un controller puede cerrar los libros a tiempo y aun así equivocarse, porque cerrar a tiempo y cerrar con precisión son logros distintos, y solo uno de ellos aparece en el calendario.
Esa brecha suele manifestarse como una visibilidad distorsionada del flujo de caja y una precisión financiera frágil justo cuando más importa: en el cierre, durante una auditoría o frente al directorio. Un CFO que presenta resultados trimestrales construidos sobre saldos no conciliados está presentando una opinión con apariencia de hecho, y la sala suele darse cuenta recién cuando alguien cuestiona los números. El costo casi nunca aparece de inmediato. Se acumula en silencio en cuentas que nadie mira con atención, hasta que una auditoría, una revisión de covenants bancarios o un faltante de caja obliga a reconstruir meses de actividad bajo verdadera presión de tiempo.
También hay un efecto acumulativo que encarece las brechas tempranas más adelante. Una discrepancia que no se resuelve en un período suele trasladarse al siguiente, ya que la mayoría de los procesos de conciliación parten del saldo final del período anterior. Una diferencia de $12.000 que nadie investiga en enero se convierte en el punto de partida de la conciliación de febrero, lo que significa que febrero hereda el error de enero antes de que se registre una sola transacción nueva. En ese sentido, la precisión financiera es acumulativa: un equipo la recupera un cierre limpio a la vez, o pierde un poco más cada mes que el problema sigue sin atenderse.
Pensemos en un marketplace mediano que concilia de forma manual con varios procesadores de pago. Una variación pequeña y sin explicación en la cuenta de liquidación de uno de los procesadores queda registrada como «a investigar» en el primer mes. Para el cuarto mes, ya se sumaron tres variaciones más sin explicación en la misma cuenta; ninguna es lo bastante grande por sí sola como para disparar un escalamiento, pero juntas representan un porcentaje significativo del saldo de esa cuenta. Ese suele ser el momento en que un auditor, un inversor o una nueva incorporación del equipo de finanzas hace la pregunta que el equipo interno había dejado de hacerse meses antes: qué respalda realmente este número.
Política: definir responsables, controles y qué cuentas conciliar
La primera categoría es la gobernanza: quién hace qué y qué tipos de cuenta entran realmente en el alcance. Tratar esto como una decisión de política, en lugar de algo que cada preparador resuelve por su cuenta, es lo que sostiene al resto del framework. Sin una política escrita, la conciliación se vuelve un hábito personal que dura solo mientras la persona que lo armó siga en el puesto.
Una política de conciliación responde tres preguntas antes de cruzar una sola transacción: qué cuentas requieren conciliación, quién prepara cada una y quién la revisa. Los controles financieros existen justamente para que esas respuestas sean explícitas y repetibles, en lugar de dejarlas en manos de quien esté disponible en el cierre de mes. Sin esa política escrita, dos preparadores que trabajan el mismo tipo de cuenta en entidades distintas suelen llegar a conclusiones diferentes sobre qué cuenta como conciliado, simplemente porque nadie dejó por escrito el estándar que ambos debían cumplir.
Ahí también entra en juego la estandarización. Una política que trata cada cuenta, cada entidad y cada moneda con el mismo template convierte la conciliación en un procedimiento operativo repetible, en lugar de una serie de ejercicios aislados que cada nueva incorporación tiene que reinventar desde cero. Estandarizar no significa dar el mismo tratamiento a todas las cuentas sin importar su riesgo. Significa que el método para decidir ese tratamiento (qué cuentas, qué frecuencia, qué evidencia) es consistente en toda la organización, de modo que un controller que revisa cinco subsidiarias lee cinco versiones del mismo reporte y no cinco reportes sin relación entre sí.
Segregación de funciones, controles internos y procedimientos de conciliación
La segregación de funciones, es decir, que quien prepara una conciliación no sea quien la aprueba, es el control interno más básico de esta categoría y el que más suele faltar en equipos pequeños. Cuando la misma persona prepara y aprueba, un error honesto y uno deliberado se ven idénticos en el papel, porque nadie con criterio independiente revisó el trabajo.
Los procedimientos de conciliación documentados son los que hacen que ese control perdure. En lugar de un conocimiento que vive en la cabeza de una persona, un procedimiento escrito detalla los sistemas de origen de los que se extraen los datos, la lógica de cruce que se aplica y la ruta de escalamiento cuando algo no cierra. Esa documentación es lo que vuelve auditable al proceso en sí, además de los números que produce. También es la base de la estandarización: una vez que el procedimiento está escrito para una entidad o un tipo de cuenta, puede aplicarse de forma consistente en todas las demás entidades y tipos de cuenta de la compañía, en lugar de reinventarse localmente en cada unidad de negocio. A un controller que supervisa cinco subsidiarias le sirve mucho más un procedimiento estandarizado aplicado cinco veces que cinco procedimientos distintos que casualmente producen resultados parecidos.
En la práctica, esto suele empezar de forma gradual. Un equipo de finanzas de tres personas puede rotar cada mes quién prepara cada conciliación, con una segunda persona que siempre revisa antes de darla por completa, aunque esa segunda persona tenga su propia agenda llena. Es un control modesto comparado con un flujo de aprobación completo, pero marca la diferencia entre detectar un error el mismo mes en que ocurrió y que ese error sobreviva tres cierres antes de que alguien note el patrón.
Qué cuentas requieren conciliación: bancos, cuentas por pagar, cuentas por cobrar y balance general
La conciliación bancaria es el punto de partida obvio y, por lo general, la primera puerta de entrada a una conversación más amplia sobre mejores prácticas de conciliación bancaria dentro de un equipo de finanzas. Pero la conciliación de cuentas por pagar y la conciliación de cuentas por cobrar cierran el ciclo de caja desde los otros dos lados, al cruzar lo que la compañía debe y lo que le deben contra los libros auxiliares que registran cada relación con proveedores y clientes. La conciliación del balance general, en conjunto, es la prueba de que cada cifra del balance tiene un respaldo real. Un saldo que a simple vista parece razonable no alcanza ese estándar.
Las buenas prácticas de conciliación del balance general tratan a todos estos tipos de cuenta de la misma manera: nada se da por completo sin una fuente verificada detrás, ya sea un extracto bancario, una factura de proveedor o un contrato con un cliente.
Aquí es donde las mejores prácticas de conciliación de cuentas del balance general suelen diferenciar con claridad a las áreas de finanzas maduras de las inmaduras. Un área madura concilia cada cuenta material del balance con una frecuencia definida, un responsable designado y un procedimiento documentado. Una inmadura concilia las cuentas fáciles de verificar, como la cuenta bancaria operativa, y deja las más complejas, como los pasivos devengados o los ingresos diferidos, para cuando un auditor haga una pregunta puntual. El CFO suele ser el primero en sentir las consecuencias de esa brecha, porque es su firma la que va en los estados financieros certificados, aun cuando el trabajo de conciliación haya quedado en manos de un controller o un analista contable varios niveles más abajo.
Simetrik, por ejemplo, ofrece flujos de trabajo configurables y monitoreo de controles por tipo de cuenta, de modo que una cuenta bancaria, un libro auxiliar de cuentas por pagar y un devengo del balance puedan seguir cada uno su propia lógica de cruce y frecuencia de revisión sin vivir en tres hojas de cálculo desconectadas.
Libro mayor, intercompany, activos fijos, gastos prepagados y tarjetas de crédito
La conciliación del libro mayor es la columna vertebral contable, ya que todas las demás conciliaciones de esta lista terminan consolidándose en él. La conciliación intercompany, es decir, de las cuentas entre entidades de un mismo grupo, suele ser donde las diferencias tardan más en resolverse, sobre todo porque una discrepancia entre dos entidades internas rara vez genera la misma urgencia que una discrepancia con un banco externo. Cada lado puede señalar al otro y asumir que en algún momento se va a resolver, y ese momento se estira durante trimestres.
Los activos fijos, los gastos prepagados y la conciliación de tarjetas de crédito completan el mapa. Son cuentas que rara vez reciben la misma disciplina que bancos o cuentas por cobrar, aunque distorsionan el balance con la misma facilidad cuando nadie las controla. Un cronograma de gastos prepagados que nunca se concilia contra los contratos subyacentes va a seguir amortizando un gasto mucho después de que terminó el servicio que se pagó. Un registro de activos fijos que nunca se contrasta con el inventario físico va a seguir depreciando equipos que se dieron de baja dos años antes. Ninguno de los dos errores es dramático por sí solo, pero ambos se acumulan en silencio período tras período hasta que alguien finalmente concilia la cuenta y tiene que explicar la diferencia.
Las cuentas intercompany merecen especial atención en cualquier compañía que opere en más de un país o con más de una entidad legal. Una casa matriz que factura servicios compartidos a una subsidiaria, una subsidiaria que presta capital de trabajo a otra o dos entidades que dividen el costo de un proveedor compartido generan saldos intercompany que tienen que coincidir exactamente en ambos lados del asiento. Cuando no coinciden, la diferencia no puede simplemente darse de baja, porque suele representar un desfase temporal real, un problema de conversión de moneda o un error de registro en uno de los lados que hay que rastrear hasta su origen antes de poder confiar en los estados financieros consolidados.
Evidencia: qué respalda cada saldo conciliado
Ninguna conciliación es más confiable que la evidencia que la respalda. Un saldo que coincide en el papel pero no tiene nada que lo sustente no está conciliado, por más ordenada que se vea la hoja de cálculo. Son solo dos números que casualmente coinciden, y los números coinciden por casualidad más seguido de lo que a la mayoría de los equipos de finanzas les gustaría admitir.
La evidencia es además la categoría en la que una conciliación se gana la confianza de alguien que no estuvo presente cuando se preparó, ya sea un auditor externo, un nuevo CFO que revisa los libros por primera vez o un regulador que pide respaldo seis meses después.
Libro mayor, libro auxiliar y extractos bancarios o de tarjetas de crédito
El libro mayor y cada libro auxiliar tienen que contrastarse con una fuente externa: el extracto bancario o los extractos de tarjetas de crédito correspondientes. Sin ese cruce, conciliar se reduce a comparar dos números internos entre sí, sin validar nunca ninguno de los dos contra la realidad fuera de los sistemas de la propia compañía. Esa es la distinción central entre las verdaderas mejores prácticas de conciliación del libro mayor y un ejercicio cosmético: la fuente externa es lo que le da sentido a la comparación, porque dos sistemas internos pueden estar equivocados de forma consistente entre sí durante años sin que nadie lo note.
Un libro auxiliar, ya sea que registre las cuentas por cobrar por cliente o los activos fijos por número de serie, existe precisamente para que el saldo del libro mayor pueda desglosarse en sus componentes y verificarse línea por línea. Cuando el total del libro auxiliar no coincide con la cuenta de control del libro mayor, hay que encontrar la diferencia antes de poder confiar en cualquiera de los dos números, y esa diferencia suele ser donde ocurre el verdadero trabajo de conciliación.
Un ejemplo habitual: un libro auxiliar de cuentas por cobrar muestra $840.000 adeudados entre todas las facturas abiertas de clientes, mientras que la cuenta de control del libro mayor muestra $845.000. La diferencia de $5.000 podría ser un asiento manual registrado directamente en la cuenta de control sin la actualización correspondiente en el libro auxiliar, una nota de crédito registrada en un sistema pero no en el otro, o un pago de un cliente imputado a la factura equivocada. Ninguna de esas explicaciones es visible a partir de los dos totales. Solo aparecen cuando alguien concilia el detalle que hay detrás de ambos números.
Documentos de respaldo, facturas de proveedores y asientos contables
Los documentos de respaldo, es decir, facturas de proveedores, recibos y contratos, son los que sustentan cada asiento contable que ajusta una cuenta. Un ajuste sin un documento detrás suele ser lo primero que marca un auditor, y con razón: un asiento contable sin respaldo es un número que alguien ingresó a mano, sin forma de confirmar que refleje algo que realmente ocurrió.
Esto importa sobre todo en los asientos de ajuste manuales, los que corrigen un error, actualizan una estimación o reclasifican un monto entre cuentas. Cada uno debería hacer referencia al documento de respaldo o al cálculo que lo justificó, archivado de forma que alguien que no sea el preparador pueda encontrarlo más adelante. Una conciliación que depende de la memoria para explicar por qué se hizo un asiento está a una renuncia de volverse inauditable.
Aquí también se superponen directamente los procedimientos de conciliación y la evidencia. Un procedimiento documentado debería especificar cómo se hace un cruce y qué documento justifica un ajuste cuando hace falta, para que un nuevo preparador que se suma al equipo sepa exactamente qué adjuntar antes de dar un asiento por completo, en lugar de aprenderlo cuando un auditor devuelve el primer pedido sin respuesta.
Pista de auditoría y registros financieros
Una pista de auditoría conecta cada cifra reportada con su origen, y unos registros financieros ordenados son los que permiten reconstruir esa cadena meses después con la misma facilidad que el día en que se hizo el ajuste. Una pista de auditoría bien mantenida significa que un controller puede responder «de dónde salió este número» para cualquier saldo de los libros, varios períodos hacia atrás, sin tener que reconstruir la respuesta desde cero.
Simetrik, por su parte, respalda cada partida conciliada con una pista de auditoría trazable y exportable, sumada a los mismos flujos de trabajo configurables y monitoreo de controles descritos más arriba, para que la evidencia detrás de un saldo esté disponible en cuanto alguien, interno o externo, la pida.
Reguladores y auditores suelen hacer la misma pregunta de fondo con distintas palabras: se puede rastrear este número. Una compañía que se prepara para su primera auditoría, o que se expande a una jurisdicción con requisitos de reporte más estrictos, suele descubrir qué tan sólidos son en realidad sus registros financieros recién cuando alguien ajeno al equipo de finanzas empieza a tirar de ese hilo por primera vez.
Frecuencia: cada cuánto conciliar cada cuenta
La mayoría de las guías de conciliación de cuentas tratan la frecuencia como un tema secundario, algo que por defecto queda en mensual porque es cuando se cierran los libros. Bien gestionada, la frecuencia es una decisión basada en el riesgo, que se revisa cuenta por cuenta, y no un evento único que casualmente coincide con el calendario.
Cierre de mes y período contable
La mayoría de las cuentas se concilian al cierre de cada período contable, como parte del cierre de mes. Pero tratar la frecuencia como un evento mensual es justamente lo que convierte al proceso de cierre financiero en un sprint de varios días bajo presión, donde cada discrepancia detectada el primer día compite por atención con cada discrepancia detectada el quinto, todas contra la misma fecha límite de presentación.
Un equipo de finanzas que concilia solo en el cierre de mes, en los hechos, elige descubrir cada problema en el peor momento posible: justo cuando los plazos del cierre son más ajustados y el margen para sorpresas es menor. Distribuir el trabajo de conciliación a lo largo del período, en lugar de comprimirlo en los días inmediatamente posteriores al cierre, tiene menos que ver con trabajar más y más con no guardar todos los problemas difíciles para la misma ventana estrecha.
Un equipo de finanzas que concilia sus cuentas de mayor volumen de forma continua durante el mes, en lugar de esperar al primer día del cierre, en la práctica resuelve de antemano la mayoría de los problemas de la semana de cierre antes de que empiece. Lo que queda para el período de cierre propiamente dicho es el conjunto más reducido de partidas que realmente no se pudieron resolver antes, una carga de trabajo muy distinta a conciliar todo desde cero con una fecha límite de presentación encima.
Frecuencia basada en el riesgo para cuentas de alto riesgo
Las cuentas de alto riesgo, es decir, las que tienen alto volumen, múltiples fuentes o un historial de discrepancias, necesitan una frecuencia más corta que la mensual: semanal o incluso diaria. Conciliar todo con el mismo cronograma, sin ponderar el riesgo, desperdicia esfuerzo en cuentas de bajo riesgo mientras las de alto riesgo pasan demasiado tiempo sin revisión.
Una cuenta de procesamiento de pagos de alto volumen, con miles de transacciones por día y tres fuentes de datos de origen distintas, tiene un perfil de riesgo diferente al de una cuenta de préstamo intercompany de baja actividad que cambia dos veces por año. Aplicar la misma frecuencia mensual a ambas implica que la cuenta de pagos acumula un mes de discrepancias sin detectar antes de que alguien la mire, mientras que la cuenta de préstamo se revisa mucho más seguido de lo que su riesgo justifica. Una política de frecuencia basada en el riesgo asigna la periodicidad según el perfil de riesgo propio de cada cuenta y no según un hábito fijo de calendario.
Definir qué cuentas califican como de alto riesgo no requiere adivinar. El volumen de transacciones, la cantidad de fuentes de datos de origen que alimentan la cuenta y el historial de discrepancias previas son observables y, en conjunto, ofrecen un criterio razonablemente objetivo sobre qué cuentas necesitan atención diaria o semanal y cuáles realmente solo requieren una revisión mensual.
Excepciones: gestionar las discrepancias sin perder el control
La cuarta categoría abarca lo que pasa cuando algo no coincide, y suele ser la que distingue a un proceso de conciliación que escala de uno que se va quedando atrás. La política, la evidencia y la frecuencia existen para que las excepciones se vean rápido. Lo que hace un equipo una vez que aparece una excepción es donde se materializa el valor de las tres primeras categorías.
Diferencias temporales vs. discrepancias reales
La mayoría de las discrepancias no son errores. Son diferencias temporales: depósitos en tránsito, comisiones bancarias todavía no registradas, cheques pendientes de cobro. Suelen resolverse solas en el ciclo siguiente, una vez que el lado más lento de la transacción alcanza al más rápido. Las que no se explican por el tiempo suelen ser errores de carga de datos, y esas sí hay que corregirlas, porque no se van a resolver solas por más ciclos que pasen.
La habilidad práctica aquí es distinguir rápido entre ambas, porque tratar una diferencia temporal como un error desperdicia tiempo de investigación en algo que nunca estuvo mal, mientras que tratar un error real como una diferencia temporal hace que quede sin resolver un ciclo completo más. Un patrón documentado de cómo se ven las diferencias temporales «normales» en una cuenta determinada, construido a lo largo de varios períodos, suele alcanzar para tomar esa decisión en minutos y no en horas.
Una conciliación bancaria que muestra tres cheques pendientes de cobro y un depósito en tránsito, todos con fechas dentro de los últimos cinco días hábiles, responde a un patrón que cualquier preparador con experiencia reconoce de inmediato. La misma conciliación con un cheque no debitado de hace cuatro meses es una situación completamente distinta, y merece una investigación en lugar de trasladarse como algo de rutina.
Actividad fraudulenta y transacciones fraudulentas
Una porción menor de las discrepancias corresponde a actividad fraudulenta o transacciones fraudulentas, y esa posibilidad es una de las razones por las que ningún proceso de conciliación debería depender de una sola persona que revisa todo de memoria. Un patrón de excepciones que se repite en la misma cuenta o en el mismo período es el tipo de señal que una conciliación bien documentada detecta rápido, mucho antes de que aparezca en una muestra de la auditoría anual.
El fraude en la conciliación rara vez se presenta como una única transacción llamativa. A primera vista suele verse exactamente igual que una diferencia temporal o un error de carga de datos, y por eso la segregación de funciones y una pista de auditoría documentada importan aquí tanto como en las categorías de Política y Evidencia. El controller que revisa un reporte de excepciones suele ser la primera línea de defensa para evitar que este tipo de patrón pase inadvertido durante meses.
Esta es otra razón por la que la frecuencia y la evidencia importan tanto como la segregación de funciones para prevenir el fraude. Una discrepancia que se revisa cada semana, con un documento de respaldo claro exigido para cada ajuste, le deja a quien actúa de mala fe una ventana mucho más estrecha que una discrepancia que recibe una revisión seria una vez por trimestre, sobre una hoja de cálculo que nadie fuera del equipo del preparador abrió nunca.
Conciliación manual vs. automatización: dónde fallan las hojas de cálculo
La conciliación manual en hojas de cálculo funciona bien mientras el volumen es bajo y la lista de cuentas es corta. Una sola entidad con unas pocas cuentas bancarias y una lista reducida de proveedores puede sostener este proceso a mano indefinidamente, y muchas compañías lo hacen con éxito durante años.
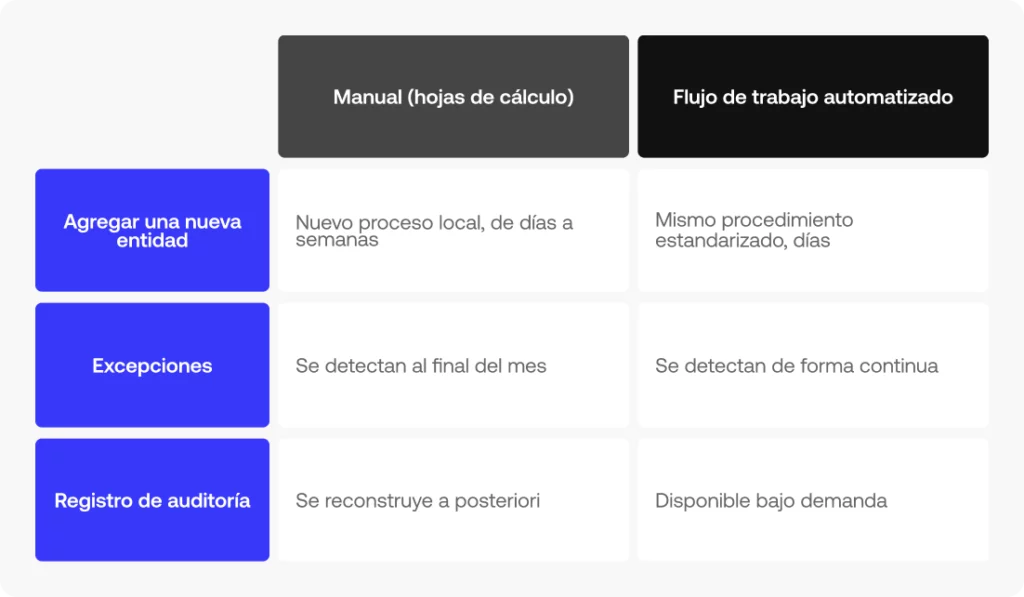
El problema empieza cuando crecen las entidades, las monedas o la cantidad de cuentas de alto riesgo. Sostener a mano las cuatro categorías del framework se vuelve cada vez más difícil, y el criterio que eso requiere no suele ser el problema. El problema es que la conciliación manual deja de escalar: duplicar la cantidad de entidades no duplica el esfuerzo manual, lo multiplica, porque cada nueva entidad trae sus propios formatos bancarios, sus propias conversiones de moneda y su propio conjunto de relaciones intercompany que hay que seguir contra todas las entidades que ya existen.
Aquí es también donde la estandarización rinde de forma más visible. Una compañía que estandarizó su procedimiento de conciliación temprano, antes de que el volumen lo exigiera, puede extender ese mismo procedimiento a una nueva entidad en días. Una compañía que dejó que cada entidad desarrollara su propio proceso local termina necesitando un proyecto de migración aparte cada vez que suma una subsidiaria, una moneda o una adquisición a conciliar.
La señal: un proceso manual rara vez falla con un único evento dramático. Suele ser una acumulación lenta de pequeños indicios: conciliaciones que antes llevaban una tarde ahora llevan tres días, una lista creciente de cuentas que se concilian «cuando hay tiempo» en lugar de según el cronograma, y un controller que ya no puede decir con certeza cuántas cuentas están al día y cuántas están atrasadas. Las hojas de cálculo no avisan cuando se convierten en el cuello de botella. Simplemente dejan de dar abasto, sin hacer ruido.
La conciliación automatizada y el software contable moderno existen para hacerse cargo de la parte repetitiva: el cruce, la recopilación de evidencia y la programación de frecuencias, sin quitar el criterio humano de donde realmente se necesita, en las excepciones reales que las diferencias temporales y los errores de carga de datos no explican.
Simetrik, como ejemplo, automatiza el cruce y deja flujos de trabajo configurables por tipo de cuenta y nivel de riesgo, con monitoreo centralizado de controles, para que el equipo del controller dedique su tiempo a las excepciones que requieren una decisión humana y no a volver a verificar miles de transacciones que ya coinciden.
Checklist de referencia rápida: mejores prácticas de conciliación de cuentas de un vistazo
Una versión condensada y fácil de copiar de las cuatro categorías anteriores, una línea por práctica, ya sea como checklist general de mejores prácticas de conciliación de cuentas o como rutina más acotada de mejores prácticas de conciliación de cuentas bancarias para un solo libro:
Política: segregación de funciones, procedimientos de conciliación documentados y un responsable claro por tipo de cuenta.
Evidencia: cada saldo respaldado por un documento de respaldo, un extracto bancario o de tarjeta de crédito, una factura de proveedor o un asiento contable, con pista de auditoría.
Frecuencia: cierre de mes para las cuentas estándar, semanal o diaria para las cuentas de alto riesgo.
Excepciones: diferencias temporales resueltas según el cronograma; todo lo demás, investigado y documentado antes de cerrar los libros.
Preguntas frecuentes sobre mejores prácticas de conciliación de cuentas
¿Cuál es la mejor práctica más importante en la conciliación de cuentas?
La segregación de funciones suele citarse como la práctica fundamental: sin ella, las otras tres (evidencia, frecuencia y excepciones) terminan dependiendo del criterio de una sola persona, sin ningún control independiente. Un controller puede diseñar un procedimiento excelente y aun así verlo debilitado si la misma persona que prepara una conciliación es la que la aprueba, ya que todas las demás prácticas de este framework asumen que un segundo par de ojos independiente va a revisar el trabajo en algún momento.
¿Cuántas cuentas debería conciliar una compañía?
En principio, todas las cuentas que alimentan el balance general: bancos, cuentas por pagar, cuentas por cobrar, libro mayor, intercompany, activos fijos, gastos prepagados y tarjetas de crédito. Lo que debería variar según el riesgo es la frecuencia, no la decisión de conciliar o no. Una cuenta pequeña y de baja actividad igual tiene que estar en el calendario de conciliación; simplemente aparece con menos frecuencia que una de alto volumen. Dejar una cuenta fuera del calendario por completo, en lugar de asignarle una frecuencia acorde a su menor riesgo, suele ser la forma en que un saldo pequeño se convierte en un hallazgo sorpresivo dos años después.
¿Cuál es la diferencia entre la conciliación de cuentas y la conciliación bancaria?
La conciliación bancaria es un tipo de conciliación de cuentas, centrado específicamente en cruzar el libro de caja con el extracto bancario. La conciliación de cuentas es la práctica más amplia que se aplica a todas las cuentas del balance general, incluida la caja, y por eso las mejores prácticas de conciliación bancaria se entienden mejor como un subconjunto de una disciplina mucho más amplia que como un sinónimo.
¿Quién debería ser responsable de la conciliación de cuentas?
La responsabilidad debería recaer en alguien distinto de quien aprueba la conciliación, y esa separación, la segregación de funciones, es el control en sí, sin importar el tamaño de la compañía. En la práctica, un analista contable o un controller suele preparar la conciliación, mientras que un controller o el CFO, según el tamaño del equipo de finanzas, la revisa y la aprueba. En equipos muy pequeños, donde las mismas dos o tres personas cumplen todos los roles, la separación puede ser tan simple como que una persona siempre revise el trabajo de otra antes de darlo por completo, incluso sin un cambio formal de cargo.
Próximo paso: llevar estas mejores prácticas a un flujo de trabajo configurable
Estas cuatro categorías funcionan más o menos igual de bien en una hoja de cálculo que en una plataforma. La diferencia está en cuánto de la política, la evidencia, la frecuencia y las excepciones se sostiene por sí solo, sin que alguien lo revise a mano todos los meses. Esa diferencia es lo que la conciliación automatizada le aporta realmente a un equipo de finanzas: desaparece la reverificación manual que el criterio nunca necesitó, mientras el criterio sigue exactamente donde estaba. Descubre cómo los flujos de trabajo configurables y el monitoreo de controles respaldan en la práctica estas mejores prácticas de conciliación de cuentas.
Descubre cómo los flujos de trabajo configurables y el monitoreo de controles respaldan este framework
Elegir un software de conciliación se reduce a una pregunta: ¿puede hacer el cruce de tus transacciones al nivel y volumen en que realmente operas?
Empieza por la profundidad de la automatización y la cobertura de datos, luego evalúa los controles, la trazabilidad, la escalabilidad y el time-to-value.
Cada llamada con un proveedor te dirá que su herramienta es inteligente, rápida y fácil de implementar. Eso no te dice si resistirá tus datos, a tu volumen, bajo una auditoría.
Esta guía recorre los siete criterios que realmente predicen eso, con una lista de verificación que puedes llevar a tu propia evaluación.
También encontrarás las preguntas que vale la pena hacerle a los proveedores, las señales de alerta a tener en cuenta y cómo cambia la respuesta correcta según tu equipo y sector.
Qué debe hacer un software de conciliación
Elimina el lenguaje de marketing y la categoría hace tres cosas:
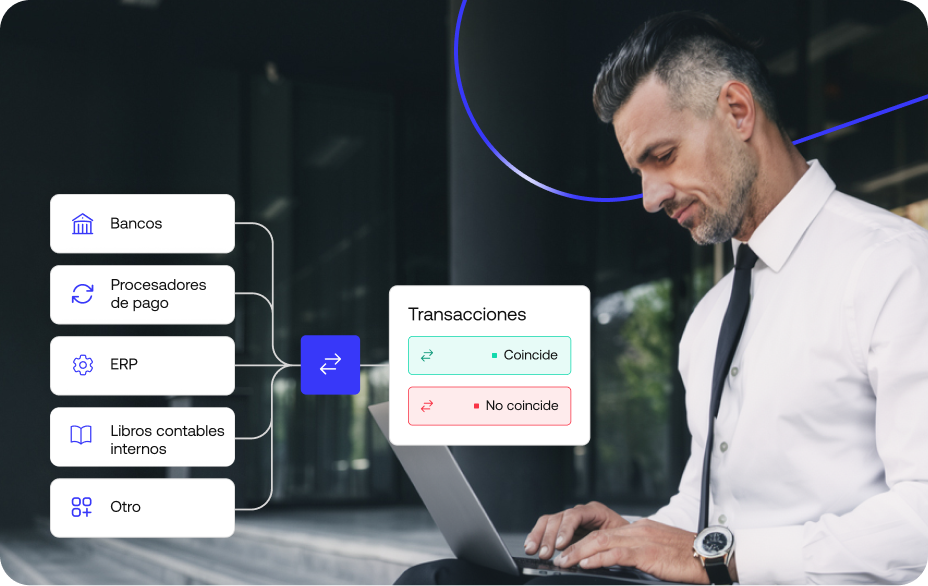
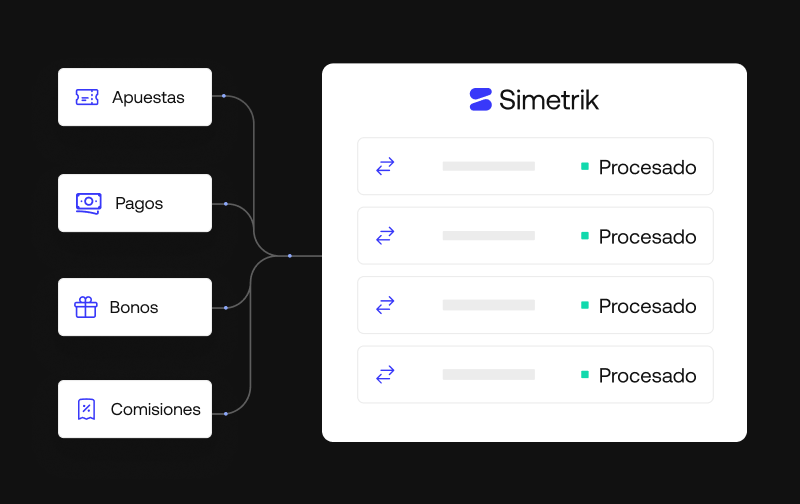
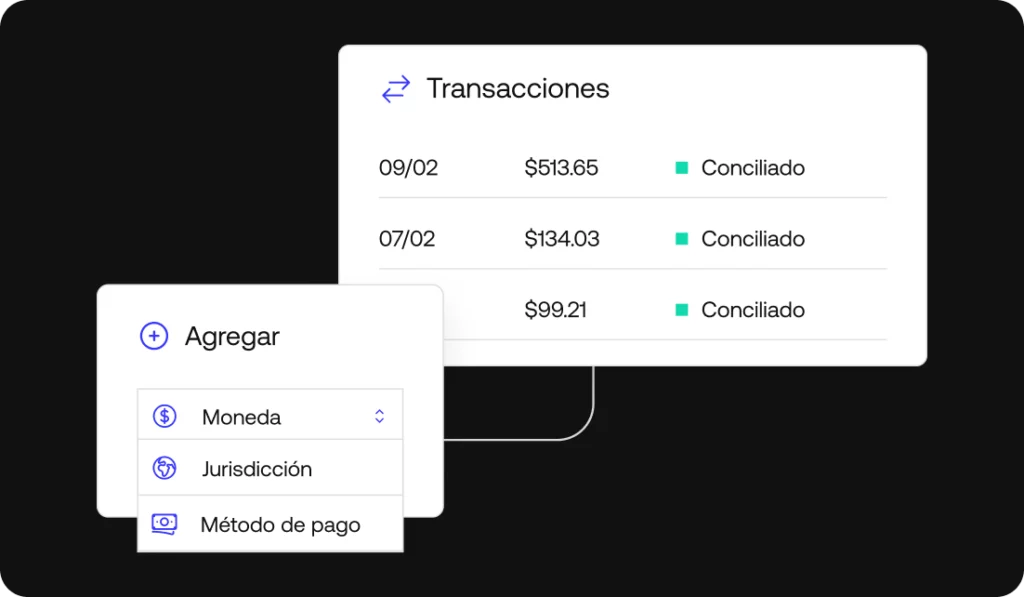
Hace el cruce de transacciones y registros entre sistemas (extractos bancarios, procesadores de pago, ERPs, libros contables internos) sin que alguien tenga que alinear filas en una hoja de cálculo manualmente.
Señala lo que no coincide.
Mantiene una trazabilidad de cada cruce que realiza mediante lógica de cruce automatizado.
Qué tan profunda es esa automatización y qué parte del proceso cubre realmente es donde las herramientas empiezan a diferenciarse. Para eso están los criterios a continuación.
Para un panorama más completo sobre cómo la conciliación encaja en el cierre y el reporting, consulta qué es el software de cierre financiero.
Cómo elegir un software de conciliación: 7 criterios que importan
Siete criterios separan una herramienta de conciliación que escala con tu negocio de una que quedará obsoleta en un año.
1. Profundidad de la automatización (cruce basado en reglas vs. impulsado por IA)
La IA puede ayudar genuinamente a hacer el cruce de tus transacciones; esa parte no es controversial.
Si debería decidir, sin supervisión, qué se considera conciliado cada vez que corre el proceso es la pregunta real, y la respuesta depende de cuánto riesgo estás dispuesto a asumir sin un rastro claro de por qué se aceptó un cruce.
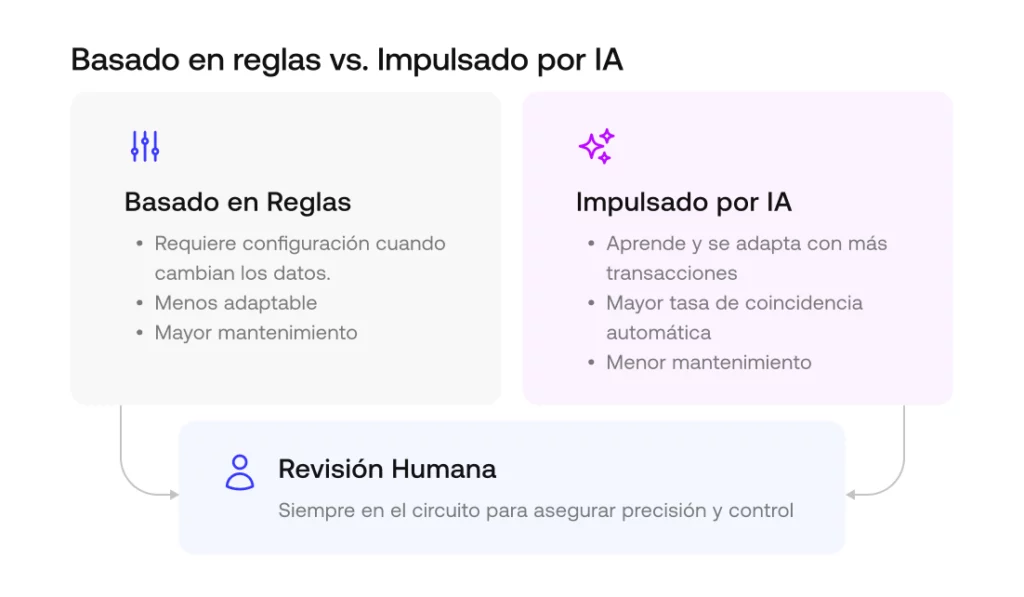
Alguna automatización de conciliación depende de reglas fijas que deben reconfigurarse cada vez que cambian tus datos; otras herramientas usan IA o cruce agéntico que se adapta a medida que procesa más transacciones.
Pídele a cualquier proveedor su tasa de cruce automático real en datos que se parezcan a los tuyos, no un benchmark genérico, y pregunta qué pasa con los cruces que no puede resolver por sí solo.
2. Conciliación a nivel transaccional vs. balance de saldos
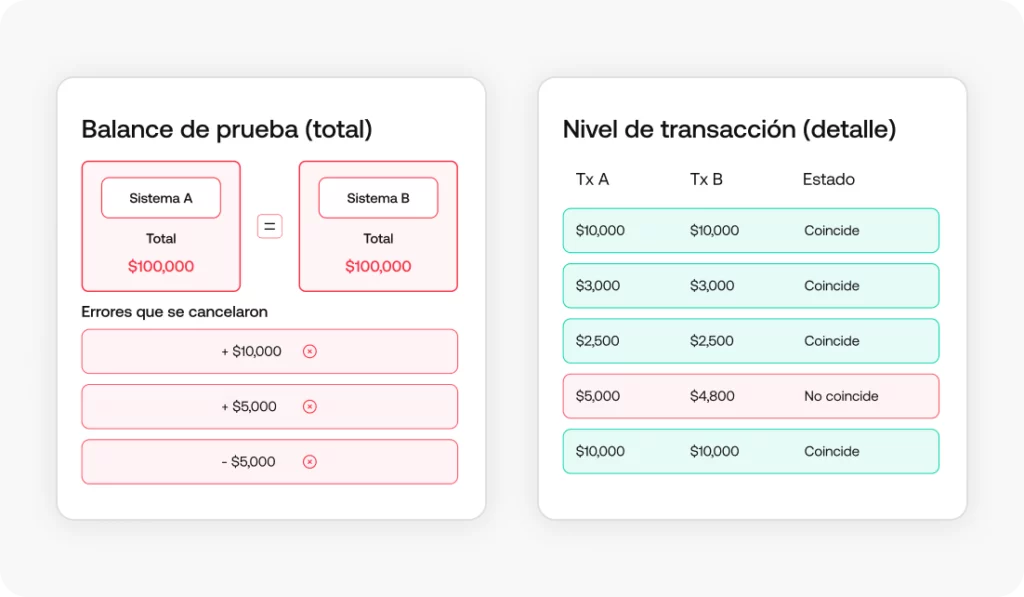
Dos totales pueden coincidir perfectamente mientras los detalles subyacentes están mal de maneras que se cancelan entre sí.
Ese es el riesgo con la conciliación de balance de saldos, que solo confirma que los saldos resumen están de acuerdo.
La conciliación a nivel transaccional hace el cruce de cada transacción individual, para que una discrepancia pueda rastrearse hasta su origen en lugar de simplemente marcarla como «incorrecta». ç
Si tu equipo necesita investigar diferencias en lugar de simplemente confirmar totales, este es uno de los criterios más relevantes de esta lista.
3. Fuentes de datos e integración con ERP
Una herramienta de conciliación es tan buena como lo que puede ver.
Verifica cuántas de tus fuentes de datos reales conecta de forma nativa, desde procesadores de pago y bancos hasta pasarelas de pago y ERPs, y cómo.
Los conectores No-Code y las APIs abiertas para la integración con ERP significan una configuración más rápida y menos dependencia del tiempo de ingeniería después. Pregunta qué pasa con una fuente que no tiene soporte nativo: ¿es una construcción personalizada, una solución manual o está fuera de alcance?
4. Gestión de excepciones y controles
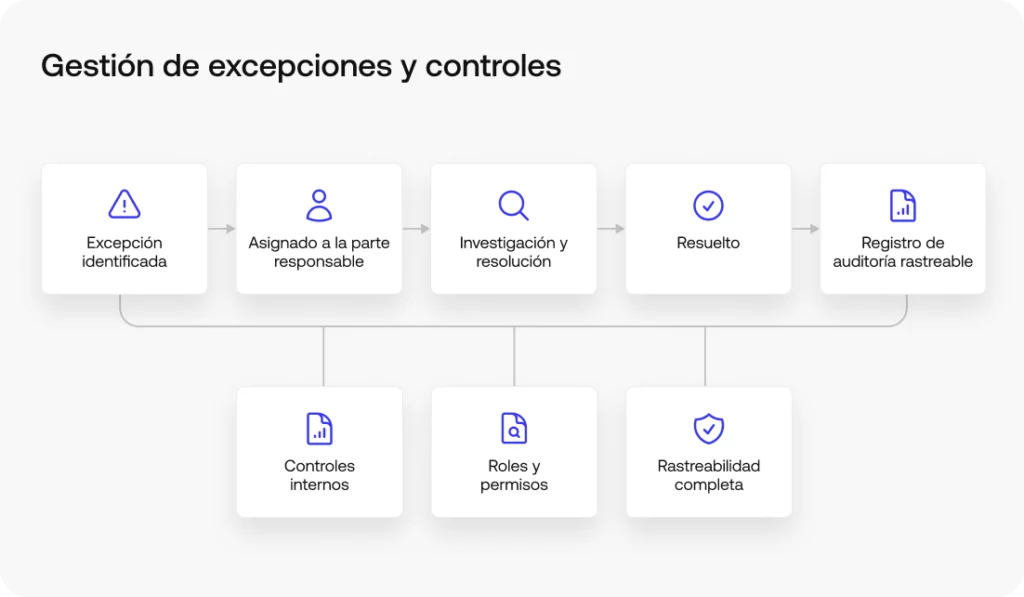
El software de conciliación debe apoyar la gestión de excepciones enrutando las excepciones a la persona correcta, haciendo seguimiento de cómo se resuelven y reforzando los controles internos como la segregación de funciones.
Una lista estática de ítems no conciliados que nadie gestiona no cuenta como gestión de excepciones. Pregunta cómo se identifican las excepciones, si los pasos de resolución quedan registrados y cómo se controla el acceso por rol.
5. Escalabilidad para el volumen de transacciones
La herramienta que impresionó a todos en la demo fue probada con tu volumen actual.
Pregunta qué pasa al doble o triple de ese volumen, porque ese es el volumen con el que realmente estarás operando en un par de años, y los problemas de escalabilidad tienden a surgir silenciosamente, como soluciones manuales que nadie planificó.
6. Seguridad y disposición para auditorías
Busca acceso basado en roles, una trazabilidad inmutable y certificaciones de seguridad relevantes, luego presiona a los proveedores para que lo demuestren en lugar de aceptar su palabra.
Muestras de registros de auditoría, documentación de certificación y configuraciones de control de acceso son todos elementos razonables de solicitar durante la evaluación.
7. Tiempo de implementación y ROI
«Entra en producción en días» suena muy bien en un pitch deck y rara vez sobrevive el contacto con tus fuentes de datos reales. El time-to-value depende de cuántas fuentes estás conectando y si la implementación requiere soporte de ingeniería. Pide una estimación realista basada en tus fuentes específicas, luego sopesa el ROI contra esa fecha en lugar de la que viste en la demo.
Lista de verificación para evaluar software de conciliación
Usa esta lista de verificación para comparar proveedores uno al lado del otro:
La tasa de cruce automático fue probada con datos similares a los tuyos; el benchmark genérico de un proveedor no cuenta
La herramienta permite hacer drill-down a nivel transaccional, más allá de simples verificaciones de saldo
Se conecta de forma nativa a tus fuentes de datos reales (procesadores, bancos, ERPs)
Las excepciones se enrutan, rastrean y resuelven con una trazabilidad visible
El rendimiento se mantiene al 2-3x de tu volumen de transacciones actual
Las certificaciones de seguridad y las exportaciones de registros de auditoría están disponibles a pedido
Tienes una estimación realista de time-to-value vinculada a tus fuentes de datos específicas
Build vs. buy: cuándo construir la conciliación internamente
Para muchos equipos de finanzas, construir la conciliación internamente nunca fue realmente una decisión; simplemente fue lo que ocurrió, generalmente en una hoja de cálculo, cuando el volumen era lo suficientemente bajo como para que a nadie le importara.
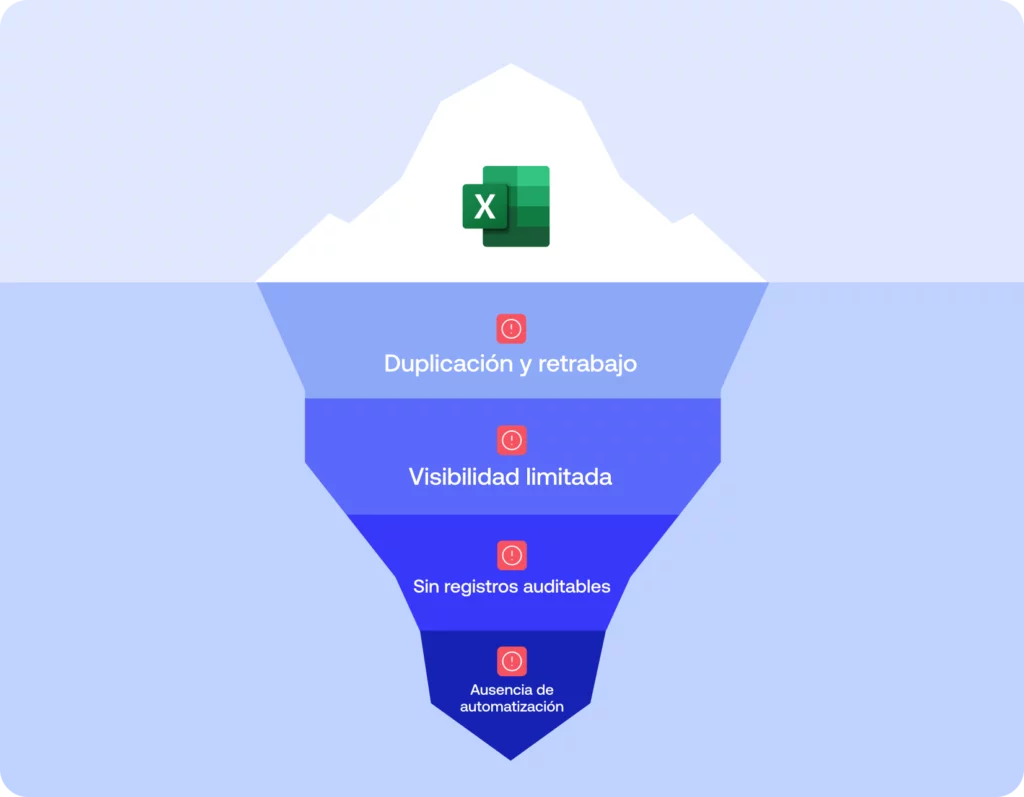
El costo aparece después: el mantenimiento recae en quien lo construyó (a menudo IT, no finanzas), hay poco o ningún registro de auditoría, y el proceso no escala sin añadir personal.
Eso no significa que comprar sea automáticamente correcto para todos los equipos; depende de tu volumen, la complejidad de tus datos y cuánto tiempo interno de ingeniería estás dispuesto a dedicar a mantener un proceso hecho en casa. El objetivo de hacerse la pregunta explícitamente, en lugar de quedarse con lo que ya tienes, es asegurarse de que la decisión se alinee con hacia dónde va el negocio, no solo con dónde está hoy.
Conoce cómo Simetrik maneja la conciliación a escala: Solicita una demo.
Preguntas para hacerle a un proveedor de software de conciliación
Usa estas preguntas para ir más allá del guión de la demo:
Cruce y cobertura
¿Cuál es tu tasa de cruce automático con datos estructurados como los nuestros?
¿Podemos hacer drill-down desde un cruce resumen hasta el nivel de transacción individual?
¿Cuáles de nuestras fuentes de datos específicas conectas de forma nativa, y cuáles requieren trabajo personalizado?
¿Usas IA o machine learning en tu lógica de cruce? De ser así, ¿cómo interactúa con los controles determinísticos y qué pasa con la trazabilidad cuando el modelo cambia?
Excepciones y auditoría
¿Cómo se enrutan las excepciones, y cómo se resuelven y registran?
Si surge una discrepancia durante una auditoría, ¿cómo funciona la investigación de la causa raíz de principio a fin, y quién es el responsable?
¿Qué certificaciones de seguridad tienen, y podemos ver una muestra de registro de auditoría?
Integración y arquitectura
¿Podemos conectarnos vía API o webhooks para procesamiento en tiempo real, no solo cargas de archivos en lotes?
Implementación y soporte
¿Cuál es un cronograma de implementación realista dadas nuestras fuentes de datos?
¿Qué soporte continuo se incluye después del go-live?
¿Con qué frecuencia publican actualizaciones de reglas o de plataforma, y eso requiere que hagamos pruebas nuevamente de nuestra parte?
Costo
¿Cómo escala el precio con el volumen de transacciones?
Señales de alerta al comparar software de conciliación
No todas las señales de alerta aparecen en una comparación de características. Presta atención a:
La herramienta solo concilia al nivel de saldo, sin forma de hacer drill-down en las transacciones
Cualquier cambio de configuración requiere enviar un ticket a TI
Los registros de auditoría existen pero no pueden exportarse ni revisarse de forma independiente
El rendimiento o la precisión caen notablemente a medida que aumenta el volumen de datos
Las demos se ejecutan solo con conjuntos de datos limpios y «de juguete» en lugar de datos similares a los tuyos
El cruce es completamente impulsado por IA, sin capa determinística y sin trazabilidad explicable
Cómo adaptar el software a tu equipo y sector
No hay una respuesta universal sobre qué criterios son más importantes; depende de quién está usando el software de conciliación. Un equipo de operaciones financieras que procesa grandes volúmenes de múltiples procesadores de pago probablemente priorizará la profundidad de automatización y la cobertura de fuentes de datos. Un equipo de contabilidad enfocado en el cierre de fin de mes puede preocuparse más por la gestión de excepciones y la disposición para auditorías.
El sector también cambia el panorama: los proveedores de servicios de pago y los bancos necesitan una conciliación que aguante en todos los procesadores, adquirentes y extractos bancarios, mientras que los retailers concilian diferentes tipos de transacciones a diferentes volúmenes, lo que cambia qué criterios tienen más peso en la práctica.
Preguntas frecuentes
¿Cuál es el mejor software de conciliación?
No existe una única mejor herramienta. La correcta depende de tu volumen de transacciones, tus fuentes de datos y si necesitas cruce a nivel transaccional o solo verificaciones de saldo. Usa una lista de criterios en lugar de un ranking genérico.
El precio generalmente escala con el volumen de transacciones, las fuentes de datos y los casos de uso, en lugar de una licencia fija, así que compara por valor total y time-to-value, no solo por el precio de lista. Pide a los proveedores una cotización detallada.
¿Cuánto tiempo tarda en implementarse un software de conciliación?
Va de semanas a meses dependiendo de las fuentes de datos y si la configuración es No-Code o requiere ingeniería. Los conectores preconfigurados y las plantillas acortan el time-to-value; pide un cronograma realista con tus fuentes.
Próximo paso: ver el software de conciliación en acción
Una vez que tengas tus propios criterios y una lista corta de proveedores, el mejor siguiente paso es ver cómo un sistema funciona con tus datos reales, no un guión de demo. El software de conciliación de Simetrik está construido exactamente para esa prueba. Solicita una demo para verlo con tus propios datos.
Una casa de apuestas deportivas o un casino online no cierra nunca. Mientras un jugador deposita fondos para apostar en un partido que empieza en minutos, otro solicita el retiro de sus ganancias. Al mismo tiempo, una pasarela procesa operaciones,aplica comisiones y liquida transacciones. Todo ocurre en simultáneo, a través de múltiples proveedores, mercados y jurisdicciones.
El desafío no es solo el volumen, sino la variabilidad. Cada proveedor reporta con formatos, identificadores, criterios y plazos distintos. Las referencias no siempre coinciden entre sistemas y un cambio menor en un archivo puede interrumpir un flujo completo de control.
Cada nueva pasarela o jurisdicción agrega, así, una lógica diferente a la operación. Y en una industria donde el negocio depende de verificar cada depósito, retiro, comisión o compra in-game, cualquier diferencia puede traducirse en pérdidas, errores de caja o exposición regulatoria.
Sin conciliación continua y a nivel transaccional, fallan dos capacidades críticas: la visibilidad real sobre el flujo de caja y la trazabilidad de las partidas pendientes.
El punto ciego de la posición de caja
Saber cuánto capital está realmente disponible, por proveedor y por región, es la base para tomar decisiones financieras y operativas.
El punto ciego aparece porque cada movimiento atraviesa distintos sistemas. Una misma transacción puede quedar registrada en el core interno, en el proveedor de pago y en el banco, con identificadores, fechas o criterios diferentes.
Cuando el control se realiza de forma agregada, resulta difícil rastrear la brecha entre lo que la plataforma registró, lo que el proveedor confirmó y lo que efectivamente ingresó en la cuenta bancaria.
Con los retiros ocurre algo similar: pueden estar aprobados, en procesamiento, ejecutados o confirmados al jugador. Sin una lectura transaccional, no siempre es posible saber en qué etapa se encuentran ni qué partidas siguen pendientes.
Si la conciliación se realiza solo por lotes o al cierre, la posición de caja deja de ser un dato verificado y pasa a ser una estimación. Y eso no alcanza para definir capital de trabajo, calcular obligaciones inmediatas o demostrar solvencia operativa ante un regulador.
Cuando los pendientes no tienen contexto ni responsable
El segundo quiebre es menos visible, pero puede ser igual de costoso.
No alcanza con detectar que una transacción no concilió. También hay que saber cuál es, desde cuándo está pendiente, en qué etapa se detuvo y quién debe resolverla.
Sin esa información, cada partida queda como una exposición abierta: un crédito duplicado, una transacción faltante, una liquidación demorada, una comisión incorrecta o una diferencia con el reporte del proveedor.
Cuando estos casos se gestionan en planillas, correos o intercambios dispersos, el equipo puede identificar la diferencia sin contar con los elementos necesarios para cerrarla. Muchas se detectan recién en la conciliación mensual, cuando reconstruir la transacción, reclamar al proveedor o corregir el registro ya es más difícil.
Por eso, la conciliación no termina al identificar una anomalía. El control también debe abarcar su investigación, asignación y resolución.
Control continuo, transaccional y basado en evidencia
Recuperar visibilidad sobre la caja y trazabilidad sobre los pendientes exige algo más que sumar reportes o dashboards. Requiere un esquema de conciliación continua y a nivel transaccional, en el que cada posición pueda explicarse y respaldarse con evidencia.
Las soluciones de Simetrik permiten acompañar el recorrido completo del dinero: desde que una transacción se inicia hasta que se liquida, se registra contablemente y, si aparece una diferencia, se investiga y se resuelve. Lo hace a través de Dominios: módulos de control diseñados para cubrir capas específicas de la operación.
Algunos de los más relevantes para el sector son:
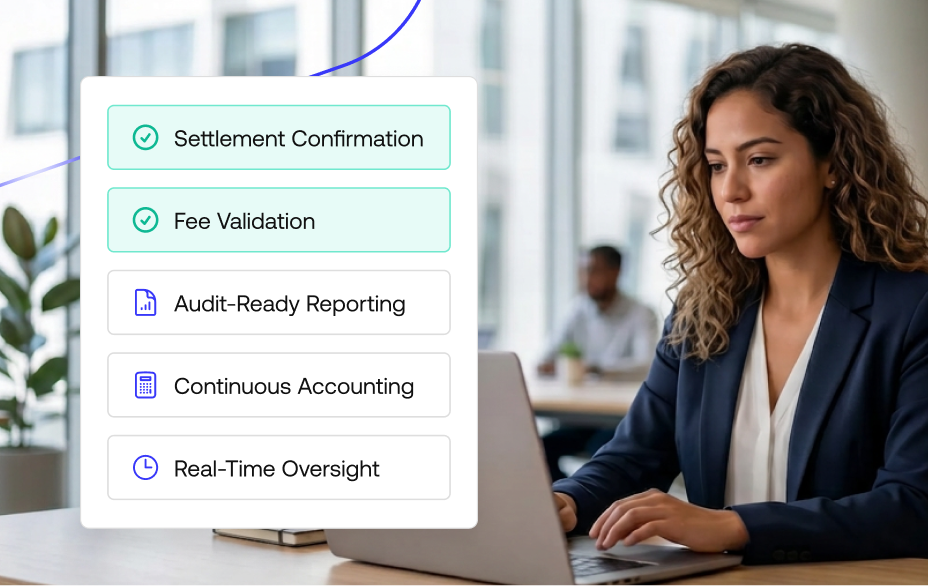
Cash In y Cash Out validan cada entrada y salida contra los datos operativos internos, la información del proveedor de pago y, cuando corresponde, el movimiento bancario. Así, permiten seguir depósitos, retiros y desembolsos desde su origen hasta su liquidación o confirmación, e identificar duplicados, faltantes, rechazos, montos incorrectos o movimientos que todavía no completaron su recorrido. En conjunto, ambos dominios permiten construir una lectura verificable del flujo de caja: cuánto dinero está realmente disponible, en qué proveedor se encuentra y qué partidas siguen pendientes.
Fees & Billing controla las comisiones y cargos aplicados por cualquier proveedor de pago, operador o tercero que participe en la liquidación. En lugar de asumir que una factura es correcta, contrasta los cargos aplicados con las condiciones acordadas y las transacciones que los originaron. En una industria donde el margen depende de múltiples esquemas de cobro, este control detecta desvíos que podrían quedar ocultos dentro de cifras agregadas.
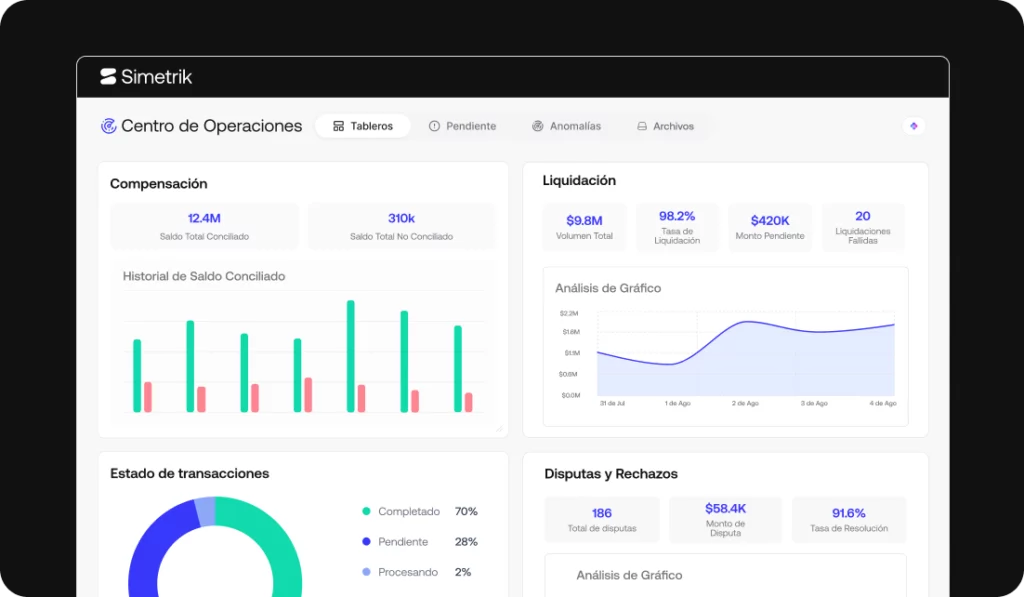
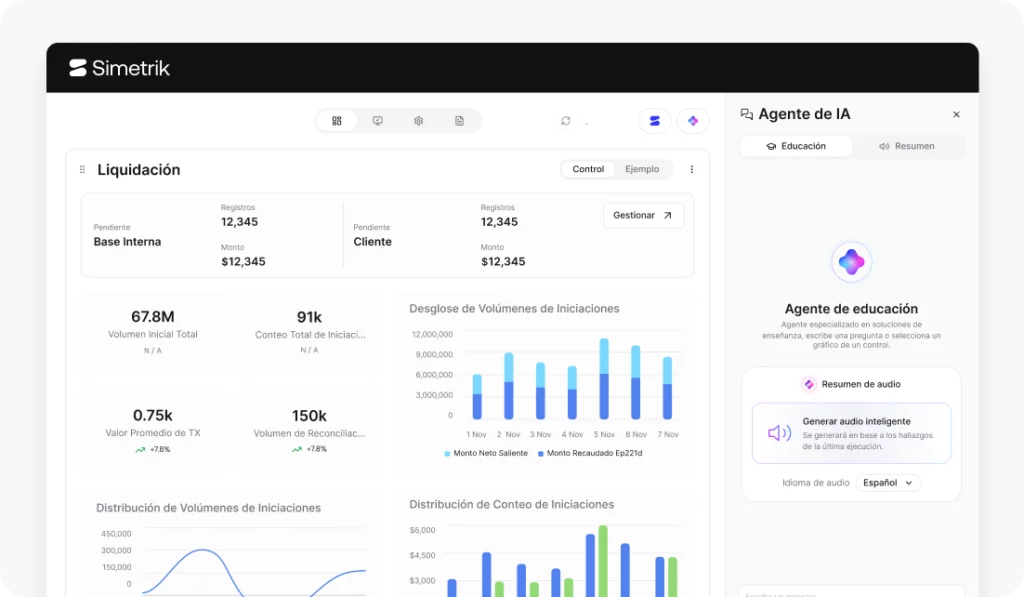
Unified Oversight & Alerts integra estos controles en una única vista. Permite revisar posiciones de caja, distinguir partidas conciliadas y no conciliadas, y seguir cada pendiente según su estado y responsable. El control no termina cuando aparece una alerta. Simetrik también conserva la evidencia de lo que ocurrió después: cómo se investigó la diferencia, quién intervino y de qué manera se resolvió.
Simetrik cuenta con ocho dominios de control en total, adaptables a la estructura y los proveedores de cada operación.
Dos grandes jugadores de América Latina, implementaron Simetrik y demuestran cómo este modelo funciona en la práctica.
BetWarrior: control financiero end-to-end en cuatro regiones
BetWarrior opera una plataforma de apuestas y entretenimiento en Argentina, Perú, Brasil y otros mercados de América Latina. Con la expansión regional, cada pasarela funcionaba como un universo separado: los equipos combinaban reportes, resolvían inconsistencias y sostenían controles manuales cada vez más complejos.
Con Simetrik, BetWarrior consolidó sus seis PSPs por cada una de las regiones donde opera (4), automatizó la conciliación de depósitos y retiros y obtuvo visibilidad por proveedor con monitoreo casi en tiempo real. Cada movimiento puede seguirse desde su origen hasta su liquidación, sin depender de revisiones manuales ni consolidaciones por lotes. Los estados indefinidos y clasificaciones inconsistentes se detectan antes de que se conviertan en pérdidas.
Bplay: caja disponible y pendientes trazables por proveedor
Bplay, la plataforma de apuestas deportivas y casino online de Boldt, opera en Argentina, Paraguay y Brasil. Procesa depósitos, retiros y liquidaciones a través de distintas pasarelas, cada una con formatos, reglas y plazos propios.
Esta fragmentación dificultaba centralizar los movimientos, validar comisiones y controlar las rendiciones. Además, los asientos hacia SAP se generaban manualmente, con mayor carga operativa y riesgo de error.
Con Simetrik, Bplay automatizó la conciliación 1:1 entre sus cinco pasarelas, validando comisiones y plazos pactados por transacción. En una única vista, los equipos consultan la caja disponible por proveedor y el estado de cada diferencia.
El modelo también genera automáticamente 20 tipos de asientos hacia SAP, reduciendo la carga manual del cierre.
BetWarrior y Bplay partían de operaciones distintas, pero enfrentaban el mismo problema: pasarelas aisladas, discrepancias tardías y posiciones de caja basadas en información aún no validada.
El control continuo permite pasar de totales agregados y revisiones posteriores a un modelo en el que cada movimiento puede explicarse, cada diferencia gestionarse y cada posición financiera respaldarse con evidencia transaccional. Así trabaja Simetrik para la industria de Apuestas y iGaming
La diferencia es concreta: operar con datos verificados o decidir sobre estimaciones que recién se corrigen al cierre.
En una industria donde el dinero nunca se detiene, el control tampoco puede hacerlo.
Solicita una demo personalizada y descubre cómo Simetrik puede dar más visibilidad, trazabilidad y control a tu operación financiera.
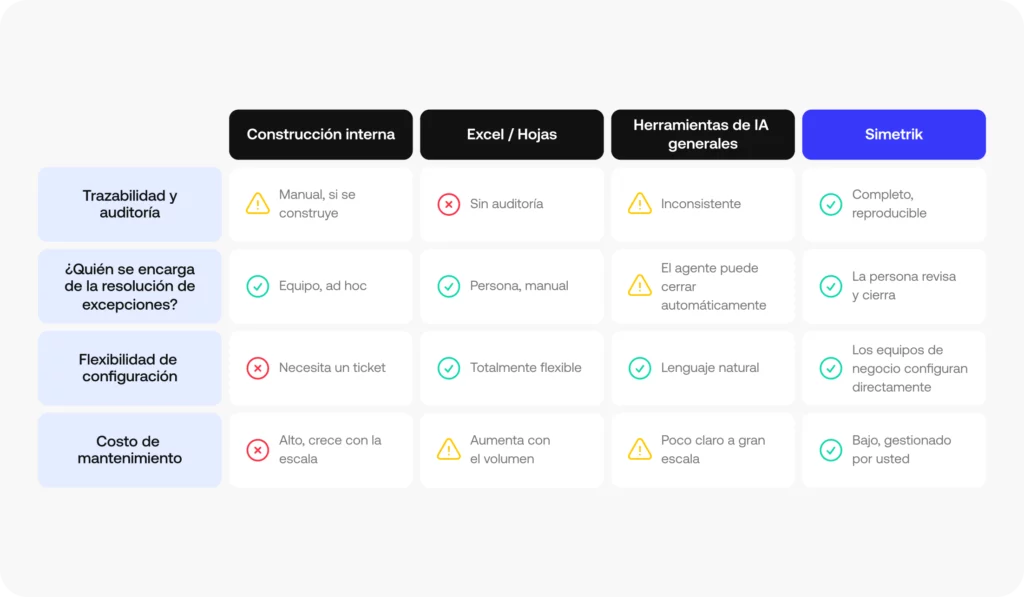
Si estás evaluando alternativas a Simetrik, ya sabes qué hace una plataforma de conciliación. Probablemente estés considerando si construir tu propio motor, quedarte con hojas de cálculo, o adoptar herramientas de inteligencia artificial (IA) más nuevas que prometen una resolución de excepciones «totalmente automatizada».
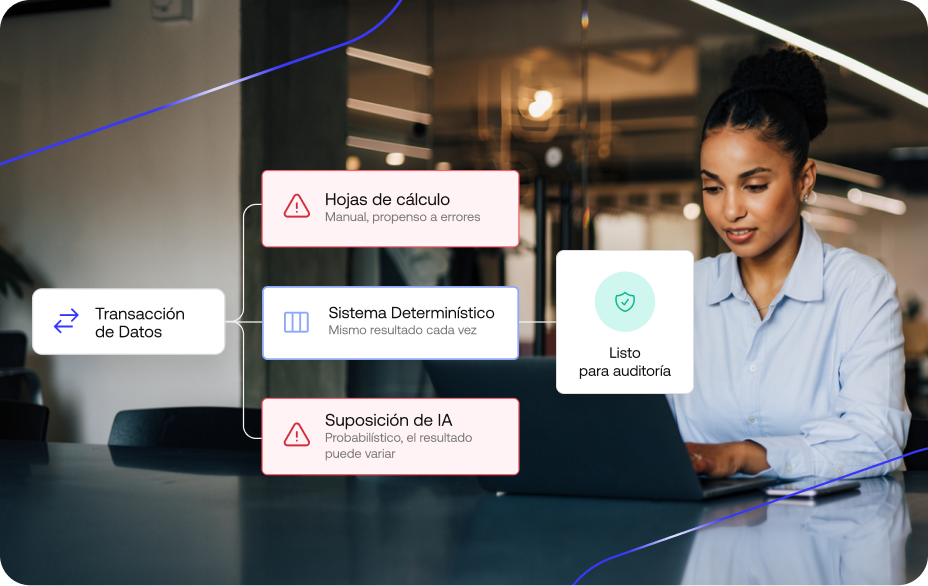
Esta es la línea que todo CFO debe trazar: un control financiero debe producir el mismo resultado cada vez. Aunque algunas herramientas de IA más nuevas prometen dejar que agentes autónomos cierren excepciones sin supervisión humana, una conjetura probabilística no reemplaza un control financiero real.
Esta guía analiza dónde funcionan los desarrollos internos, las hojas de cálculo y las herramientas de IA, dónde fallan bajo el escrutinio de una auditoría, y cómo elegir una arquitectura construida para la gestión financiera a largo plazo.
Alternativas a Simetrik y software de conciliación financiera: Comparativa
Alternativa 1: Construir una herramienta de conciliación financiera internamente
Para muchos equipos, la primera alternativa real a comprar una plataforma no es otro proveedor. Es el equipo de ingeniería que está al lado. Si ya cuentas con desarrolladores que entienden el flujo de pagos, construir una herramienta de conciliación internamente puede parecer la opción obvia: sin ciclo de compras, sin nueva relación con proveedores, control total sobre el roadmap.
Qué suele incluir un desarrollo interno de conciliación financiera
Un desarrollo interno de conciliación típico cubre un conjunto predecible de piezas: ingesta desde archivos bancarios, APIs de procesadores o bases de datos internas; una capa ETL o scripts personalizados para limpiar y estandarizar esos datos; lógica de matching escrita específicamente para tus tipos de transacción; reglas contables codificadas directamente en el sistema o en una herramienta conectada; una forma de generar archivos o asientos contables para el ERP; y, si el equipo tiene tiempo, alguna versión de monitoreo, versionamiento y un rastro de auditoría. No todos los desarrollos incluyen todo esto desde el día uno. La mayoría empieza con la ingesta y el matching, y va sumando el resto a medida que aparecen los vacíos.
¿Cuándo conviene construir un software de conciliación propio?
Construir internamente es una decisión legítima, no una opción de respaldo con la que te conformas. Tiene sentido cuando el caso es realmente simple: una o dos fuentes de datos, lógica de transacciones estable, bajo volumen y un equipo técnico que ya entiende el flujo de principio a fin. En ese escenario, un desarrollo a medida te da algo que una plataforma de un proveedor no puede: control total sobre el cronograma de lanzamientos y la lógica exacta, sin depender del roadmap del producto de otra persona.
¿Cuándo empieza a fallar un software de conciliación propio?
El problema suele aparecer más adelante, no en el lanzamiento. Cada cambio de regla necesita un ticket de ingeniería y un ciclo de QA, así que finanzas termina esperando a IT para cosas que deberían tomar minutos. La continuidad del sistema depende de las dos o tres personas que realmente entienden cómo funciona, y si se van, el conocimiento institucional se va con ellas.
La visibilidad se mantiene limitada para los equipos financieros que tienen que usar el resultado, porque la mayoría de los desarrollos internos se optimizan para el pipeline de datos, no para la persona que revisa las excepciones. Los permisos, el versionamiento, la trazabilidad y las alertas hay que construirlos a mano sobre la lógica de matching, y eso se convierte en un proyecto en sí mismo. Y la deuda técnica se acumula en silencio hasta el día en que agregas una nueva entidad, una nueva moneda o una nueva fuente de datos, y te das cuenta de que el sistema nunca fue construido para adaptarse así.
Alternativa 2: Conciliar pagos y transacciones en Excel o Google Sheets
¿Por qué casi todos empiezan a conciliar en Excel?
Casi todos los equipos financieros empiezan acá, y no hay nada de malo en eso. Exportar extractos de un banco o procesador y cruzarlos en una hoja de cálculo, usando BUSCARV, tablas dinámicas, algún macro ocasional, es como empieza la mayoría de los procesos de conciliación antes de que alguien los formalice. Con bajo volumen y pocas fuentes, funciona bien. Es económico, flexible, y todo el equipo ya sabe usarlo.
¿Dónde fallan las hojas de cálculo al escalar el volumen?
Los límites aparecen de a poco, y después de golpe. Las hojas de cálculo consumen mucho tiempo: cada nuevo extracto significa otra ronda de exportar, formatear y cruzar a mano. Son propensas a errores difíciles de detectar, porque una fórmula rota o una fila mal copiada no se anuncia sola. No hay visibilidad en tiempo real de en qué punto está la conciliación, ni un registro confiable de quién cambió qué, cuándo o por qué, lo que se convierte en un problema real la primera vez que un auditor pregunta.
Nada de esto hace que las hojas de cálculo sean una mala opción al principio. Solo significa que la misma herramienta que funcionaba bien con 500 transacciones al mes empieza a jugar en tu contra en 50.000. Para una mirada más de cerca a lo que debería incluir un proceso manual disciplinado antes de que deje de escalar, revisá buenas prácticas de conciliación.
Alternativa 3: Usar herramientas de IA para la conciliación financiera
¿Qué rol juegan la IA y los copilotos en la conciliación?
Las herramientas de IA de propósito general realmente ayudan con partes de este trabajo. Son buenas para interpretar archivos desordenados, sugerir mapeos de campos, redactar o explicar fórmulas, y dejar que alguien describa una regla en lenguaje simple en lugar de escribirla desde cero. Usadas así, son una palanca: le quitan trabajo a alguien sin quitarle la decisión.
Por qué la conciliación financiera necesita un control reproducible, no una respuesta probabilística
Aquí es donde se complica. Un chatbot o agente de IA que decide, por su cuenta, si una transacción coincide o cómo se cierra una excepción, está resolviendo el problema equivocado de una forma que suena atractiva. Un control financiero necesita producir el mismo resultado a partir de los mismos datos de entrada cada vez. Eso es lo que permite defenderlo ante un auditor.
Un resultado que cambia con los mismos datos de entrada no es un control financiero, es una conjetura con buenos modales. La IA puede asistir detectando patrones y sugiriendo reglas, pero un motor determinístico debe ejecutar la lógica, y una persona debe tomar la decisión final sobre cualquier cosa que toque los libros contables.
Un marco para evaluar alternativas de software de conciliación
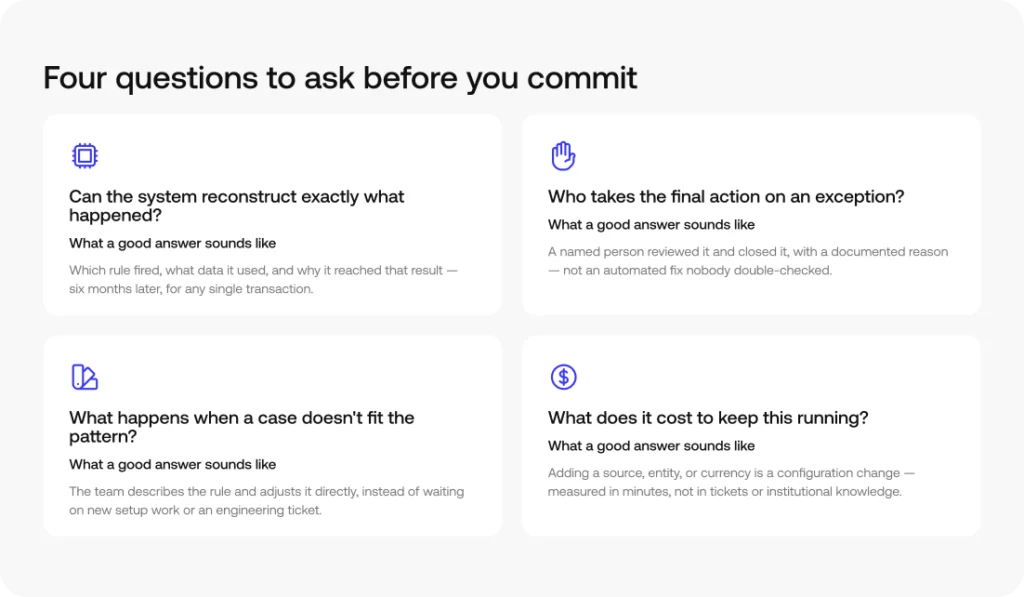
Sea lo que sea que estés comparando, un desarrollo interno, una hoja de cálculo, una herramienta de IA o una plataforma de proveedor, las mismas cuatro preguntas suelen separar lo que realmente funciona de lo que solo se ve bien en una demo.
¿Cómo evaluar la trazabilidad y el rastro de auditoría?
¿El sistema puede reconstruir exactamente qué pasó en un match o una excepción dada? No solo que hizo match, sino qué regla se disparó, qué datos usó y por qué llegó a ese resultado. Si no puedes responder eso seis meses después, no tienes un control. Tienes un resultado.
¿Quién es el responsable de resolver las excepciones?
Cuando algo no concilia, ¿quién toma la acción final, y esa acción se puede explicar después? La respuesta honesta importa más que si el sistema «resolvió» algo por su cuenta. Una excepción marcada que una persona revisó y cerró es más defendible que una corrección automática que nadie verificó.
Adaptabilidad y reglas: ¿Qué tan flexible es el software?
¿Qué pasa la primera vez que un caso no encaja en el patrón estándar? ¿El equipo espera a una nueva configuración, o puede describir la regla y ajustarla directamente? Algunas plataformas se apoyan justamente en la interacción en lenguaje natural para esto. Simetrik Agent, por ejemplo, permite que un equipo describa un flujo de trabajo en lugar de depender solo de una plantilla fija. Una herramienta que se adapta al caso límite vale más que una que solo maneja el caso común.
¿Qué tan costoso es adaptar el flujo cuando tu operación crece?
¿Cuánto cuesta, en tiempo, en tickets de ingeniería, en conocimiento institucional, mantener esto funcionando a medida que cambian las fuentes, las monedas, las entidades o las reglas? Esta pregunta aplica tanto a un modelo en hoja de cálculo o a un desarrollo interno como a cualquier plataforma de proveedor, y suele ser la que se salta hasta que ya es tarde.
Cuándo vale la pena cambiar a una plataforma dedicada de control de conciliación
Hay un punto en el que cada una de las alternativas anteriores deja de ser suficiente, y rara vez es un solo evento. Es una acumulación: aparecen nuevas fuentes de datos, se multiplican las entidades y las monedas, y el volumen de excepciones empieza a crecer más rápido que el equipo que las revisa. Los requisitos de control de finanzas, auditoría o un regulador empiezan a pedir cosas que la configuración actual nunca fue diseñada para dar.
Ahí es donde una plataforma construida específicamente para el control a nivel transaccional empieza a justificar su costo, sobre todo para equipos en medio de una transformación digital más amplia de sus operaciones financieras. Simetrik conecta las piezas que un desarrollo o una hoja de cálculo suelen mantener separadas: preparación de datos, matching, gestión de excepciones, flujo de caja y el camino hacia la contabilidad, bajo un solo sistema que los equipos de negocio pueden configurar directamente, sin abrir un ticket de ingeniería por cada cambio.
El núcleo que ejecuta la lógica de matching es determinístico, así que el resultado se mantiene reproducible. La capa de IA a su alrededor asiste con la configuración, la detección de patrones y la interacción en lenguaje natural, sin tomar la decisión final. Si ya decidiste que comprar es la decisión correcta, revisá cómo elegir el software de conciliación automática correcto.
Descubre cómo la plataforma de control de Simetrik encaja en una operación de conciliación que ya superó una hoja de cálculo o un desarrollo interno.
Cómo maneja Simetrik la conciliación, del matching al rastro de auditoría
La arquitectura detrás del motor de matching determinístico de Simetrik
Simetrik ingiere datos de transacciones desde bancos, procesadores y sistemas internos, los prepara en una estructura consistente, y aplica reglas configuradas para hacer match entre registros. El motor que ejecuta esas reglas es determinístico: los mismos datos y la misma configuración producen un resultado reproducible. Alrededor de ese núcleo hay una capa de IA que asiste el proceso.
Puede sugerir lógica de matching, identificar campos, ayudar a construir transformaciones y dar soporte a la configuración conversacional a través de Simetrik Agent, pero no reemplaza la regla que realmente se ejecuta. Esa separación importa porque un control financiero tiene que ser reproducible: un resultado que un equipo puede rastrear hasta una regla específica es uno que puede defender ante un auditor, y un resultado que salió de la mejor conjetura de un modelo no lo es.
Simetrik no reemplaza tu software de contabilidad ni tu ERP: se conecta con ellos para asegurar que los datos que llegan a los libros ya fueron conciliados.
Cómo funciona la configuración no-code: plantillas más reglas en lenguaje natural
La capa no-code de Simetrik incluye plantillas prediseñadas para proveedores comunes, lo que agiliza la configuración en casos estandarizados. También da soporte a la interacción en lenguaje natural a través de Simetrik Agent, así que un equipo puede describir un flujo de trabajo directamente en lugar de depender siempre de una plantilla fija.
Lo que realmente determina quién es dueño de la configuración es si un usuario de negocio puede ajustar una regla sin abrir un ticket de ingeniería, y eso aplica sin importar si el punto de partida fue una plantilla o una regla construida desde cero.
Cómo Simetrik detecta y resuelve excepciones de conciliación
Cuando una transacción no hace match de forma limpia, Simetrik la marca y la enruta con contexto: qué regla corrió, qué datos comparó y por qué no se resolvió. Un equipo financiero revisa esa excepción y toma la acción de resolución desde ahí.
Automatizar la detección, el contexto y el enrutamiento, dejando la decisión final a una persona, es una decisión de diseño deliberada, no un atajo. Una excepción financiera cerrada sin una razón documentada y revisable es un riesgo mayor que una que le tomó un poco más de tiempo confirmar a una persona.
El rastro de auditoría y las certificaciones de seguridad de Simetrik
El programa de seguridad de Simetrik incluye ISO/IEC 27001, ISO/IEC 27701, ISO/IEC 27018, SOC 1 Type 2, SOC 2 Type 2, SOC 3 y PCI DSS.
Los matches, las excepciones y las aplicaciones de reglas se pueden rastrear hasta la configuración que los produjo, y los flujos de trabajo que conectan la conciliación con la contabilidad llevan esa misma trazabilidad hasta los asientos contables y los informes financieros que un equipo pueda necesitar para una auditoría.
Preguntas frecuentes sobre alternativas a Simetrik
¿Cuáles son las principales alternativas a una plataforma de conciliación dedicada como Simetrik?
Las tres alternativas más comunes son construir el flujo de trabajo internamente con un equipo de ingeniería, conciliar manualmente en Excel o Google Sheets, y usar herramientas de inteligencia artificial de propósito general para partes del proceso. Cada una funciona hasta cierta escala y empieza a fallar en un punto distinto a medida que crecen el volumen, las fuentes o la complejidad de las excepciones.
¿Excel o Google Sheets son una alternativa viable a largo plazo frente a un software de conciliación?
No como respuesta de largo plazo. Excel y Google Sheets son un buen punto de partida, pero dejan de alcanzar una vez que el volumen o la complejidad superan lo que un equipo puede revisar a mano. Las hojas de cálculo carecen de trazabilidad, visibilidad en tiempo real y un registro de quién cambió qué, lo que se convierte en el costo real a medida que crece el volumen de transacciones.
¿Puede un equipo de ingeniería interno construir un sistema de conciliación en lugar de comprar uno?
Sí, y para un caso simple, de bajo volumen y estable, puede ser la decisión correcta. El costo aparece después: cada cambio de regla necesita un ticket de ingeniería y un ciclo de QA, y la continuidad del sistema depende de que las personas que lo construyeron sigan en la empresa.
¿Las herramientas de IA generales, como un chatbot o agente de IA, pueden reemplazar una plataforma de conciliación?
Las herramientas de IA generales pueden ayudar con tareas como interpretar archivos, sugerir mapeos o explicar fórmulas, pero no deberían ejecutar la decisión de control final por su cuenta. Un control que produce una respuesta distinta a partir de los mismos datos de entrada no es reproducible, y la reproducibilidad es justamente lo que necesita un control financiero.
¿Qué preguntas debería hacer sobre cualquier enfoque de conciliación antes de comprometerme con él?
Preguntá si el enfoque puede reconstruir exactamente qué pasó y por qué en un match o una excepción, quién toma la acción final cuando algo no concilia, y cuánto cuesta mantenerlo a medida que cambian las fuentes, las monedas o las reglas. Esas preguntas aplican por igual a un desarrollo interno, un proceso manual o una plataforma de proveedor.
¿Una plataforma de conciliación debe ejecutar la corrección automáticamente, o basta con marcarla?
Lo que más importa es si el resultado es reproducible y auditable, no si el sistema actúa sin que haya una persona en el medio. Una plataforma que marca una discrepancia con claridad, la enruta con contexto, y deja que una persona tome la acción final le da a los equipos financieros un control que pueden defender ante un auditor, y eso vale más que un porcentaje de automatización.
¿Cuándo tiene sentido pasar de una hoja de cálculo o herramienta interna a una plataforma dedicada?
El cambio suele tener sentido cuando las nuevas fuentes de datos, entidades, monedas o el volumen de excepciones empiezan a superar lo que el proceso actual puede absorber sin sumar personal. Ese suele ser el mismo punto en el que mantener un desarrollo interno o un modelo en hoja de cálculo empieza a costar más que el valor que aporta.
¿La flexibilidad de configuración importa más que una biblioteca de plantillas prediseñadas?
Lo que importa es si un enfoque puede adaptarse a un flujo de trabajo que se sale de los patrones estándar sin estancarse en trabajo de configuración nuevo, ya sea mediante interacción en lenguaje natural, construcción de reglas asistida, o ambas. Una biblioteca grande de plantillas acelera los casos estándar. La flexibilidad de configuración real es lo que resuelve el caso que no encaja en ninguna.
¿Deberían las certificaciones o la estructura de precios definir qué opción de conciliación es la correcta para ti?
Vale la pena revisarlas, pero responden una pregunta más limitada que la que realmente importa: si este enfoque puede reconstruir qué pasó, quién es dueño de la corrección, y cuánto cuesta mantenerlo a medida que cambia tu operación. Las certificaciones y los modelos de precios son insumos para esa decisión, no un sustituto de ella.
¿Simetrik usa IA para el matching de conciliación?
Sí. Simetrik combina un núcleo determinístico que ejecuta las reglas de matching configuradas con una capa de IA que asiste la configuración, sugiriendo lógica de matching, identificando campos y dando soporte a la interacción en lenguaje natural a través de Simetrik Agent.
¿Simetrik resuelve las excepciones de conciliación automáticamente?
Simetrik detecta discrepancias y las enruta con contexto para que un equipo financiero las revise y tome la acción de resolución. Es una decisión de diseño deliberada, no una limitación: un resultado que una persona puede rastrear, explicar y defender ante un auditor vale más que uno que un proceso automatizado aplicó sin revisión.
¿Qué certificaciones de seguridad mantiene Simetrik?
El programa de seguridad de Simetrik incluye ISO/IEC 27001, ISO/IEC 27701, ISO/IEC 27018, SOC 1 Type 2, SOC 2 Type 2, SOC 3 y PCI DSS.
La industria cripto acaba de llegar a un punto de inflexión regulatorio. El 14 de mayo de 2026, el Comité Bancario del Senado de EE. UU. votó 15 a 9 para avanzar con la Clarity Act, el primer marco federal integral para los activos digitales. El proyecto pasa ahora al pleno del Senado.
La Clarity Act trataría a los intermediarios cripto como instituciones financieras bajo la Bank Secrecy Act, exigiría programas de AML, obligaría al monitoreo de transacciones y los sometería a los mismos estándares de reporte que las empresas tradicionales de servicios financieros.
Las empresas que construyan estos controles ahora pasarán las auditorías, ganarán la confianza institucional y escalarán con seguridad. Estos son los cinco controles financieros que necesitas tener implementados, y por qué cada uno importa más que nunca bajo la nueva realidad regulatoria.
1. Confirmación de Liquidación en cada rail de pago
La regulación: La Clarity Act abre la puerta a que bancos e instituciones regulados negocien, presten y custodien activos digitales. Eso significa más contrapartes, más métodos de liquidación y más lugares donde el efectivo puede perderse entre la intención y la ejecución.
El control: Necesitas confirmar que cada dólar (o token) que debía moverse efectivamente se movió, de forma precisa y a tiempo. Eso significa conciliar tus datos operativos internos contra los reportes de liquidación de tus partners y los extractos bancarios en cada fuente de pago, todos los días. No a fin de mes. No en una hoja de cálculo.
Cómo lo resuelve Simetrik: Simetrik integra tus bases de datos internas, los reportes operativos y de liquidación de tus partners y los extractos bancarios para validar puntos de datos equivalentes manteniendo la trazabilidad completa a lo largo de cada etapa del ciclo de vida de la transacción. Cuando procesas conversiones de fiat a cripto entre múltiples custodios y bancos patrocinadores, así es como demuestras que el dinero llegó.
2. Validación de comisiones contra cada contrato y red
La regulación: La Clarity Act establece la supervisión sobre exchanges, dealers y brokers. Con ello llega el escrutinio sobre cómo se cobran, recaudan y reportan las comisiones. Si tu plataforma genera ingresos por comisiones de trading, spreads, comisiones de custodia o recompensas de staking, los reguladores esperarán que demuestres que esas cifras son precisas.
El control: Necesitas validar que las comisiones que te cobran los procesadores, las redes y los partners bancarios coincidan con lo que está en tus contratos, y que las comisiones que cobras a tus clientes se apliquen correctamente en cada transacción. Las discrepancias de comisiones a escala erosionan los márgenes de forma silenciosa.
Cómo lo resuelve Simetrik: Simetrik integra los acuerdos de comisiones con tus partners, los reportes de liquidación (entrantes y salientes) y tus bases de datos internas para validar las comisiones contra reglas y contratos, detectar sobrecobros y convertir la transparencia de comisiones en poder de negociación. Para las empresas cripto, donde las estructuras de comisiones varían por red, token y nivel de volumen, este control por sí solo puede generar ROI.
3. Reportes listos para auditoría con trazabilidad completa
La regulación: La Clarity Act exige que las plataformas cripto cumplan con la debida diligencia del cliente, el reporte de actividad sospechosa y los programas de AML. Eso significa que los reguladores y auditores esperarán que produzcas reportes respaldados por datos verificados y trazables.
El control: Cualquier empresa que trabaje con cripto necesitará generar reportes de cumplimiento basados en datos conciliados que se puedan rastrear hasta la fuente original. Cada match, excepción y resolución debe estar documentado y listo para auditoría en todo momento.
Cómo lo resuelve Simetrik: Simetrik genera reportes listos para auditoría para reguladores y stakeholders a partir de datos verificados de tus controles operativos, financieros y contables. Cada reporte mantiene la trazabilidad completa hasta las fuentes de datos originales, reduciendo el riesgo regulatorio y recortando el tiempo de preparación de auditorías.
4. Controles contables continuos
La regulación: Con la Clarity Act clasificando ciertos activos digitales como valores y exigiendo un cumplimiento con estándar de valores, las empresas cripto no pueden permitirse descubrir errores contables dos semanas después del cierre. El proyecto tampoco exime a los valores tokenizados de las leyes de valores, lo que significa que el rigor contable es innegociable.
El control: Necesitas automatizar de forma continua el reconocimiento de ingresos, los devengos y las provisiones a escala transaccional. Los asientos contables deben generarse a partir de datos conciliados y verificados, no de exportaciones en bruto que alguien limpió manualmente.
Cómo lo resuelve Simetrik: Simetrik automatiza la contabilidad operativa generando asientos contables a partir de datos conciliados, calculando provisiones e integrándose con ERPs como SAP, Oracle y NetSuite. El resultado: un cierre financiero acelerado entre 1 y 2 semanas, con documentación lista para auditoría en cada paso.
5. Supervisión en tiempo real y detección de anomalías
La regulación: La Clarity Act definiría cuándo una plataforma está «suficientemente descentralizada». Si no lo está, se la trata como una institución financiera obligada a monitorear transacciones y reportar actividad sospechosa. Incluso para las plataformas descentralizadas, el proyecto crea nuevas expectativas en torno a la visibilidad y el control.
El control: Necesitas dashboards en tiempo real que rastreen los KPI de toda tu operación, con alertas inteligentes que señalen anomalías antes de que se conviertan en pérdidas o hallazgos regulatorios. No puedes monitorear lo que no puedes ver, y no puedes reportar lo que no has conciliado.
Cómo lo resuelve Simetrik: Simetrik ofrece dashboards personalizables que rastrean KPI en tiempo real, alertas inteligentes sobre anomalías, una posición de caja consolidada entre bancos patrocinadores y drill-down desde el resumen hasta el detalle de cada transacción, todo basado en datos conciliados y verificados.
En resumen
La Clarity Act no es una sorpresa. La dirección regulatoria ha sido clara durante años. Ahora que la Clarity Act está tomando forma, las empresas cripto tienen una ventana para adelantarse.
Las empresas que tratan el cumplimiento como una ventaja estratégica serán las que ganen la confianza institucional, cierren sus libros más rápido y escalen sin sumar headcount. Esa es la diferencia entre construir controles de forma reactiva y construirlos sobre una plataforma diseñada exactamente para este tipo de complejidad.
Simetrik ya procesa 2.500 millones de registros diarios y concilia más de USD 500 mil millones en TPV anual para más de 160 clientes enterprise en más de 50 países, incluidas algunas de las fintechs y plataformas de activos digitales más grandes del mundo. Los controles descritos arriba no son teóricos. Están vivos, en producción, hoy.
¿Listo para adelantarte a la Clarity Act?
Agenda una demo personalizada para ver cómo Simetrik se adapta a tus operaciones cripto específicas. Enlace al formulario para agendar una demo en el idioma correspondiente
Todo CFO de fintech responde lo mismo cuando le preguntas por la conciliación: «Lo tenemos cubierto.»
Los tableros están en verde. El cierre de mes se completa en tiempo. La presentación al board muestra transacciones procesadas, ingresos reconocidos y posiciones de caja balanceadas. Todo se ve saludable.
Y entonces alguien encuentra USD 2 millones en pérdidas que estuvieron ahí todo el tiempo.
Esto es lo que en Simetrik llamamos la Brecha de Confianza: la distancia entre lo que los líderes de finanzas *creen* que cubre su conciliación y lo que *efectivamente* cubre. Es el punto ciego más costoso de las operaciones financieras modernas, y se hace cada vez más amplio a medida que la complejidad de los pagos se acelera.
La anatomía de un problema invisible
La Brecha de Confianza no se anuncia. No hay una corrida de conciliación fallida, ni una bandera roja en el tablero, ni una alerta de tu procesador de pagos. Los números cuadran al nivel que estás mirando. El problema es que estás mirando el nivel equivocado.
Consideremos un caso real: un procesador de pagos sofisticado que opera en tres mercados y procesa miles de millones en volumen anual. Tenía procesos de conciliación. Tenía un equipo de finanzas. Tenía tableros. Y escondidas dentro de sus datos había tres fuentes distintas de fuga de margen que sumaban USD 2 millones. Ninguna de ellas era visible para sus controles existentes.
La primera era un banco socio que retenía impuestos de forma incorrecta sobre las transacciones. A nivel agregado, los «impuestos pagados» cuadraban. A nivel transaccional, se estaban aplicando los impuestos equivocados a las transacciones equivocadas. La segunda era una ambigüedad en los códigos de transacción: varios adquirentes usaban el mismo código para reembolsos y contracargos, lo que provocaba fechas límite de disputa vencidas y pérdidas absorbidas. La tercera era un patrón de débitos duplicados en reembolsos que abarcaba varios países, invisible sin detección de patrones entre entidades.
No eran casos aislados. Eran pérdidas sistémicas y continuas, escondidas detrás de procesos de conciliación que parecían perfectamente funcionales.
Tres fuerzas que amplían la brecha
La Brecha de Confianza no es producto de la negligencia. Es la consecuencia estructural de tres fuerzas que se acumulan a medida que las fintechs escalan.
El volumen enmascara las discrepancias Cuando procesas millones de transacciones, los números agregados se ven sanos aun cuando los errores se acumulan por debajo. Una aplicación incorrecta de impuestos de USD 500 en una transacción es ruido. Ese mismo error multiplicado a lo largo de miles de transacciones durante meses se convierte en un problema de siete cifras, y nunca dispara una alerta porque los totales siguen cuadrando dentro de los umbrales aceptables.
La complejidad supera al proceso Cada nuevo método de pago, cada nuevo mercado, cada nuevo partner bancario suma complejidad a la conciliación. Tu equipo añade nuevos procesos para manejar los nuevos flujos, pero esos procesos fueron diseñados para la arquitectura de ayer. El resultado es un parche creciente de revisiones manuales, referencias cruzadas en hojas de cálculo y scripts que funcionan hasta que dejan de hacerlo en silencio.
La conciliación se trata como higiene, no como infraestructura Recibe inversión al final, atención al final y talento al final. Tus mejores ingenieros están construyendo features de producto, no pipelines de conciliación. Tus mejores analistas están preparando presentaciones para el board, no investigando anomalías a nivel transaccional. La conciliación se trata como un checkbox de back-office hasta que un regulador, un auditor o una pérdida de USD 2 millones la ponen bajo los reflectores.
La señal regulatoria que no puedes ignorar
Si el caso de negocio por sí solo no cierra la brecha, el entorno regulatorio debería hacerlo.
A fines de 2024, la FDIC propuso una nueva regla de mantenimiento de registros para cuentas de custodia. Fue una respuesta directa al colapso de Synapse Financial Technologies, que dejó a más de 100.000 consumidores sin acceso a su dinero y expuso un faltante estimado de entre USD 65 millones y USD 95 millones entre los registros bancarios y los saldos reales de los clientes. La regla propuesta empuja a los bancos que se asocian con fintechs hacia la trazabilidad a nivel transaccional de la titularidad efectiva. Un estándar que vuelve insuficiente, por diseño, la conciliación agregada.
Si bien el cronograma de la regla se ha movido bajo la administración actual, la dirección es clara: los reguladores avanzan hacia exigir la granularidad que la mayoría de las arquitecturas de conciliación de las fintechs nunca fueron diseñadas para entregar. Tome efecto este año o no la regla de la FDIC, la expectativa de auditabilidad a nivel transaccional se está convirtiendo en el estándar mínimo. Las empresas que se adelanten tendrán una ventaja competitiva; las que esperen, terminarán corriendo.
Cinco señales de alerta de que tienes una Brecha de Confianza
No toda empresa tiene un problema de USD 2 millones. Pero la mayoría de las empresas en crecimiento tiene al menos dos de estas cinco señales de alerta, y si reconoces más de dos, la brecha es real.
Tu conciliación corre según un calendario, no por eventos La conciliación al cierre del día o dos veces por semana crea ventanas donde los errores se acumulan sin detectarse. La conciliación disparada por eventos atrapa un error de USD 500 el primer día. La conciliación por lotes descubre un problema de USD 500.000 seis meses después.
Concilias a nivel agregado, no a nivel transaccional El problema fiscal de USD 470.000 descrito arriba era invisible a nivel agregado. «Impuestos pagados» cuadraba. «Impuestos correctos pagados sobre transacciones correctas» no. Si tu conciliación resume antes de comparar, está diseñada para no ver los errores que importan.
Tu conciliación está silada por partner o por mercado El patrón de débitos duplicados abarcaba tres países y múltiples adquirentes. Los datos de ningún partner individual mostraban una anomalía. Solo una vista entre entidades que compara los patrones de comportamiento de todos los adquirentes simultáneamente podía sacarla a la luz. Si tu conciliación corre en silos paralelos que nunca se cruzan, los patrones entre entidades permanecen invisibles.
Finanzas no puede configurar un nuevo flujo de conciliación sin ingeniería En el caso descrito arriba, la empresa pasó de seis a dos semanas para hacer onboarding de un nuevo método de pago una vez que finanzas pudo configurar los flujos de forma independiente. Cuando la conciliación depende del backlog de ingeniería, tu velocidad de salida al mercado queda embotellada.
Una auditoría regulatoria te tomaría semanas, no horas Si producir una trazabilidad completa a nivel transaccional es un proyecto en vez de una consulta, tu infraestructura no tiene la granularidad que crees que tiene. A medida que los reguladores empujan hacia la trazabilidad en tiempo real, «te lo entregamos la próxima semana» no va a ser una respuesta aceptable.
Cerrar la brecha
Las empresas que cierran la Brecha de Confianza comparten tres características arquitectónicas:
Conciliación a nivel transaccional en todos los flujos de caja No batches resumidos, no totales agregados, sino cada transacción individual emparejada desde el procesador de pagos hasta el ledger principal, de forma continua. Simetrik automatiza esto en todos los flujos de pago entrantes y salientes, conciliando a nivel transaccional y marcando discrepancias en horas, no en semanas. Así fue como se encontró el impuesto fantasma de USD 470.000: comparando transacciones individuales contra los registros bancarios en lugar de confiar en los totales agregados.
Detección de patrones entre entidades Las discrepancias que abarcan múltiples partners, mercados o adquirentes requieren una vista unificada de toda la data de liquidación. La plataforma de Simetrik procesa 2.500 millones de registros diarios en más de 50 países, habilitando el tipo de detección de anomalías entre entidades que atrapó el patrón de débitos duplicados en tres mercados. Los procesos manuales y las herramientas de conciliación siladas son estructuralmente incapaces de sacar estos patrones a la luz.
Configuración en manos de finanzas Cuando los equipos de finanzas pueden construir y modificar flujos de conciliación sin esperar a ingeniería, ocurren dos cosas: los nuevos métodos de pago se concilian desde el día uno (en lugar de seis semanas después), y las personas más cercanas a la lógica de negocio son las que diseñan los controles. La plataforma No Code de Simetrik pone la configuración de la conciliación en manos de los equipos de finanzas y operaciones, reduciendo la dependencia de ingeniería.
¿Tienes brechas?
El colapso de Synapse demostró que una empresa puede procesar miles de millones en volumen, servir a millones de clientes y aun así perderle el rastro a decenas de millones de dólares por una falla de visibilidad. Su arquitectura de conciliación no estaba diseñada para la complejidad a la que habían crecido.
El caso de USD 2 millones demuestra que incluso procesadores sofisticados con procesos de conciliación reales pueden tener fugas sistémicas de margen escondidas a plena vista.
La pregunta no es si tienes una Brecha de Confianza. La pregunta es si la cerrarás antes de que te cueste más de lo que estás dispuesto a descubrir.
¿Estás listo para ver qué le falta a tu conciliación actual? Agenda una demo personalizada de 30 minutos con Simetrik. Vamos a usar un entorno de sandbox seguro con datos dummy o con tus datos reales de pagos para mostrarte, en vivo, detección automatizada de discrepancias y la trazabilidad a nivel transaccional que cierra la brecha.
En este artículo, “banco sponsor” se refiere al banco regulado que permite a una fintech distribuir productos bancarios o acceder a sistemas de pago y redes de tarjetas bajo un acuerdo de patrocinio. Es distinto del uso regional del término para patrocinio BIN o acceso a una CUD. La OCC describe estas alianzas banco-fintech como acuerdos en los que una fintech distribuye productos o servicios bancarios a consumidores o empresas.
Pero a medida que escalan los volúmenes transaccionales, esas “ruedas de apoyo” empiezan a parecer más un obstáculo que una ventaja.
El entorno regulatorio estadounidense ha reactivado el interés por las licencias federales. La OCC puede evaluar solicitudes de compañías fintech que cumplan los requisitos aplicables, pero cada solicitud se analiza según sus propios hechos, actividades y riesgos. Obtener una licencia no es automático ni todas las estructuras permiten las mismas actividades.
Para una fintech en expansión, una licencia de la OCC puede cambiar la relación con bancos sponsor y reguladores, pero su alcance depende del tipo de licencia y del modelo de negocio. La guía de licencias de la OCC exige que las empresas elegibles demuestren controles, capital, resiliencia y un plan operativo adecuados. Un back office basado en planillas y scripts difíciles de auditar puede complicar esa evaluación.
Esto es lo que necesitas para que tu operación esté lista para el estándar federal.
Un baño de realidad: agilidad de startup vs. compliance de nivel bancario
Hoy, probablemente tu equipo de finanzas dependa de Excel, Google Sheets o scripts propios en Python para conciliar transacciones, detectar fugas invisibles de ingresos y llevar adelante el cierre de fin de mes. Cuando aparecen discrepancias, el equipo tiene que salir a rastrearlas manualmente entre múltiples portales de procesadores.
Esa es la trampa del “suficientemente bueno”. Funciona cuando tienes 10.000 usuarios, pero se rompe cuando escalas.
La OCC evalúa si una institución puede operar de manera segura y sólida. En la práctica, eso aumenta la importancia de controles operativos, seguimiento de liquidaciones, trazabilidad y evidencia de cómo se resolvieron las excepciones. Las planillas pueden servir al inicio, pero suelen dificultar la reconstrucción de decisiones cuando crecen los volúmenes y las fuentes de datos.
Tres controles operativos que conviene evaluar antes de solicitar una licencia OCC
Los requisitos concretos dependen de la licencia y de las actividades propuestas. Aun así, estos tres controles ayudan a demostrar que la operación puede producir datos consistentes, evidencia auditable y procesos gobernados:
conciliación a nivel transaccional
Las herramientas tradicionales de cierre financiero están enfocadas en balances. No están diseñadas para manejar la complejidad de conciliar operaciones cripto 24/7, comisiones variables de gas de red y contracargos de redes de tarjetas contra rieles fiat de ACH y transferencias bancarias.
El estándar: necesitas una conciliación continua, automatizada y a nivel transaccional. Cómo lo resuelve Simetrik: Simetrik compara datos operativos y financieros con registros contables mediante reglas determinísticas, manteniendo trazabilidad desde la fuente hasta el resultado. Los equipos pueden detectar discrepancias, revisar excepciones y documentar su resolución.
contabilidad continua y cumplimiento de ASC 606
Si tu cierre mensual tarda entre 8 y 12 días porque tu equipo está trabado con asientos manuales y reconocimiento de ingresos en planillas, los reguladores ,y también los inversores, van a ver una enorme señal de alerta.
El estándar: un proceso de cierre continuo, altamente automatizado y permanentemente listo para auditoría. Cómo lo resuelve Simetrik: Simetrik puede configurar cálculos y asientos a partir de datos reconciliados para apoyar procesos de reconocimiento de ingresos, comisiones y provisiones. La política contable y la aprobación final permanecen bajo el gobierno de la empresa.
reporting regulatorio automatizado y listo para auditoría
Compilar reportes de FinCEN, BSA/AML y SOC 2 de forma manual demanda semanas de trabajo de equipos de ingeniería y compliance, y deja muchísimo margen para el error humano. Bajo la supervisión de la OCC, la entidad debe poder demostrar cómo sus controles y registros respaldan los reportes aplicables.
El estándar: trazabilidad completa a nivel transaccional, capaz de generarse on demand para los examinadores federales.
Cómo lo resuelve Simetrik: Simetrik ayuda a preparar datos reconciliados, trazables y exportables para flujos de reporting y revisión. La plataforma respalda controles de cumplimiento, pero no sustituye la interpretación legal, la aprobación de compliance ni las presentaciones ante el regulador.
Deja de operar con controles de startup y prepárate para el estándar bancario
Necesitas supervisión unificada. Los ejecutivos tienen que contar con KPIs en tiempo real sobre toda la operación de productos: desde balances reconciliados entre distintas fuentes de fondeo hasta alertas sobre anomalías, con la posibilidad de ir desde un dashboard resumido hasta el nivel de cada transacción. Cuando la OCC ,o tu directorio, haga una pregunta sobre unit economics o integridad en el flujo de fondos, tienes que poder responder con datos reconciliados y trazables.
¿Estas preparando tu operación para la próxima etapa de escala?
Agenda una demo de Simetrik para ver cómo centralizar datos, aplicar reglas de conciliación y mantener evidencia trazable para tus controles financieros.
Cuando las empresas crecen rápidamente, las primeras grietas suelen aparecer en los procesos administrativos. La conciliación suele ser la más visible y también la más dolorosa. Los equipos comienzan cada mañana frente a hojas de cálculo, descargando archivos desde los procesadores, conciliando transacciones manualmente y esperando que los números coincidan. Pero aunque los atajos manuales puedan funcionar en pequeña escala, pronto se convierten en un riesgo estructural a medida que los volúmenes aumentan y los socios se multiplican.
Esta es una historia conocida: múltiples cuentas bancarias y de procesadores, decenas de actores en los pagos, cientos de miles de registros diarios y operaciones distribuidas en distintas zonas horarias, todo contribuye a un nivel de complejidad difícil de controlar.
A gran escala, la conciliación debe funcionar para todos. La dirección financiera necesita velocidad y confiabilidad, el área de operaciones busca transparencia y control, y todos exigen una fuente única y confiable de información.
En este artículo, analizamos los verdaderos problemas detrás de la conciliación manual y cómo un enfoque basado en la automatización, impulsado por Simetrik, transforma el trabajo reactivo diario en un modelo operativo sólido, eficiente y escalable.
El costo de la conciliación basada en hojas de cálculo
Las hojas de cálculo son herramientas flexibles y rápidas al comienzo. Sin embargo, cuando el volumen crece, generan costos ocultos que se acumulan día tras día.
En lugar de ofrecer una visión única e integrada de las transacciones y los datos financieros, las hojas de cálculo solo brindan una imagen fragmentada de los números en un momento determinado. No existe una forma precisa de identificar qué está conciliado, qué sigue pendiente o dónde se concentra el riesgo dentro de la organización. El contexto vive en la mente de las personas y en pestañas dispersas, no en un sistema escalable.
Veamos un ejemplo reciente: la Junta de la Reserva Federal y la Corporación Federal de Seguro de Depósitos (FDIC) impusieron un total de 250 millones de dólares en sanciones civiles a Discover Financial Services por cobrar de más a los comercios en comisiones de intercambio y no informarles. Esto se suma a los 1.200 millones de dólares que la empresa ya había acordado pagar para resolver una demanda colectiva por una clasificación incorrecta de tarjetas.
¿Podría haberse evitado todo esto con un mejor registro de información? Tal vez. Cuando algo sale mal, nadie quiere presentar hojas de cálculo desactualizadas, imposibles de rastrear o archivos desordenados de sistemas antiguos ante los auditores. Utilizar un sistema robusto, probado y confiable es una forma mucho más segura de enfrentar a un regulador en cualquier país.
El costo de la conciliación basada en hojas de cálculo proviene de varios factores:
Duplicación y retrabajo, que consumen horas y aumentan el riesgo.
Visibilidad limitada, que impide a la dirección tomar decisiones informadas.
Falta de trazabilidad y registros de auditoría claros e inmutables, necesarios para el cumplimiento normativo.
Ausencia de automatización, que convierte a analistas experimentados en simples manipuladores de datos.
Estos no son simples inconvenientes: son fallos de control esperando salir a la luz. Y cuanto mayor sea el volumen de transacciones, más graves y costosos serán estos fallos.
Por qué el volumen rompe las hojas de cálculo y cómo solucionarlo
Los mayores proveedores de servicios de pago y los marketplaces procesan millones de transacciones al día. A esa escala, hay dos cosas que realmente importan. Primero, es necesario conciliar a nivel de transacción, no solo por saldo. Segundo, hacerlo sin obligar a las personas a esperar frente a una pantalla.
Para lograrlo, se necesita un sistema que pueda incorporar datos de procesadores, bancos y sistemas internos en paralelo, normalizando archivos y conectores heterogéneos en un esquema estándar. Cuando la enorme carga de gestión de datos se automatiza, los analistas pueden concentrarse en las tareas que requieren atención manual, trabajando desde una cola activa de excepciones en lugar de manejar conjuntos de datos completos.
El resultado es una eficiencia mucho mayor. Las pendientes se resuelven el mismo día. Los ítems antiguos disminuyen y permanecen visibles. Nadie crea hojas de cálculo intermedias para que las herramientas funcionen. El rendimiento se mantiene constante, tanto si se procesan diez mil como diez millones de registros.
Las plataformas modernas de conciliación, como Simetrik, fueron creadas para hacer posible este cambio.
Lo que una plataforma moderna de conciliación debe ofrecer por defecto
Una plataforma moderna de conciliación mejora la visibilidad, la eficiencia y la trazabilidad al proporcionar un control financiero integral, desde la incorporación de los registros de transacciones hasta la generación de reportes en cumplimiento con las normativas.
En la práctica, se convierte en un único lugar para visualizar todo lo relacionado con las operaciones financieras y el movimiento de dinero. Todas las cuentas, socios y procesadores están integrados en un panel unificado, con estado en tiempo real sobre las transacciones procesadas, las comisiones cobradas o incurridas, los montos conciliados y pendientes, además de decenas de métricas relevantes para la dirección financiera.
La única manera de consolidar y validar este tipo de información a escala empresarial es mediante el uso de inteligencia artificial y una lógica inteligente de conciliación y emparejamiento automático que permita automatizar el trabajo que las hojas de cálculo y los procesos manuales no pueden realizar, mientras mantiene al equipo financiero con control total.
Al evaluar una plataforma moderna de conciliación, busca estas características clave:
Emparejamiento inteligente con inteligencia artificial. Reglas y lógicas configurables que incorporan, normalizan y enriquecen automáticamente los datos de transacciones con diferentes formatos, monedas y campos.
Infraestructura de nivel empresarial. Capacidad elástica que ajusta el rendimiento según el volumen, sin afectar la agilidad de los analistas.
Control de acceso granular. Perfiles configurables que otorgan a los equipos de conciliación, ingeniería, finanzas y otros actores el nivel de acceso y visibilidad que necesitan. Cada acción queda registrada y autorizada para las auditorías.
Colaboración entre equipos. Los equipos de atención al cliente y operaciones de pagos pueden visualizar y actualizar el estado de los ítems que requieren su acción, sin necesidad de reenviar hojas de cálculo. El contexto y las conversaciones permanecen vinculados a la transacción correspondiente.
Registro real de auditoría. Bitácoras inmutables de cada coincidencia, cambio, nota y aprobación, con marcas de tiempo y atribución de usuario. La evidencia forma parte del flujo de trabajo, no se reconstruye después.
Flujos de cierre automatizados. Consolidación de comisiones, pagos fallidos, contracargos y más, sin caos ni retrabajo. Reportes listos para auditoría, configurados según los estándares más relevantes.
Estas funcionalidades no solo reducen riesgos y costos al optimizar la conciliación, sino que también permiten acelerar el lanzamiento de nuevos productos financieros, garantizando siempre seguridad, trazabilidad y rentabilidad.
Cómo Simetrik se adapta a tu realidad operativa
Simetrik es una plataforma de conciliación con inteligencia artificial diseñada para resolver los desafíos reales que enfrentan las empresas al escalar sus operaciones financieras. Automatiza y optimiza todo el proceso de conciliación, desde la incorporación y gestión de datos de nivel empresarial hasta la creación de flujos de trabajo avanzados impulsados por la información conciliada.
Los casos de uso de Simetrik son prácticamente ilimitados: nuestros clientes utilizan datos en tiempo real y a nivel de transacción para alimentar modelos de proyección y riesgo, automatizar cobranzas y comunicación con clientes, y reducir pérdidas ocasionadas por errores en los procesos de conciliación. Pero todos tienen algo en común: pueden avanzar más rápido y tomar decisiones más inteligentes sin perder el control.
De manipuladores de datos a investigadores
Al adoptar una plataforma de conciliación con inteligencia artificial, los analistas pueden asumir un rol más estratégico y de alto impacto. Pueden visualizar discrepancias y excepciones directamente en su panel, junto con todo el contexto necesario para investigar y resolver cada caso.
Con Simetrik, las excepciones llegan enriquecidas con la información clave que permite actuar con rapidez: contraparte, tipo de flujo, moneda, montos, referencias, intentos previos e ítems relacionados, todo presentado en un solo lugar. La asignación de responsables se realiza automáticamente según reglas definidas, y las notificaciones automáticas incorporan al compañero adecuado de soporte o pagos cuando se requiere su participación.
Los analistas dedican su tiempo a resolver, no a ensamblar datos. Cierran ítems, agregan códigos de causa raíz y proponen ajustes en las reglas cuando detectan patrones. Los gerentes pueden ver el rendimiento, la antigüedad de los pendientes y el valor en riesgo por equipo o socio. Y la dirección obtiene una visión clara de la salud operativa y la exposición financiera, sin depender de una pila interminable de hojas de cálculo.
Informes listos para compartir y tomar acción
La mayoría de los equipos aún enfrenta dificultades al generar informes al final de cada período. La falta de trazabilidad, la recopilación manual de datos y la información incompleta dificultan un cierre rápido y libre de errores.
Los requisitos regulatorios y los protocolos internos también añaden complejidad al proceso de informes. La documentación debe cumplir con los estándares de cada organización, región y entidad reguladora, lo que a menudo agrega varios días de preparación a un proceso que, en teoría, ya debería estar finalizado.
Simetrik convierte la información más solicitada y las preguntas recurrentes en respuestas accesibles y fáciles de usar. Cuando los usuarios hacen preguntas al agente de inteligencia artificial de Simetrik, como “¿Qué socios generan más excepciones este trimestre?” o “¿Qué cuentas suelen cerrar con retraso?”, estas consultas se guardan para uso futuro en los informes. Además, la plataforma genera automáticamente documentación conforme a las normas y requisitos regulatorios más relevantes para tu negocio, garantizando cumplimiento, agilidad y confianza en cada cierre financiero.
Estos informes están siempre activos y permiten profundizar hasta el nivel de las transacciones. El equipo financiero no tiene que esperar a que operaciones compile los datos, y el equipo de operaciones no necesita reconstruir la misma tabla dinámica por décima vez.
Integraciones que mantienen los sistemas alineados
Las empresas en rápido crecimiento suelen implementar sus sistemas contables por separado de las operaciones. En ese punto, la conciliación se convierte en un puente entre los movimientos externos y los registros internos. Y ese puente necesita ser estable y confiable.
Simetrik se conecta con bancos, procesadores, libros contables y almacenes de datos. Publica las posiciones conciliadas y los resúmenes de excepciones hacia los sistemas posteriores, y recibe datos de referencia desde los sistemas anteriores, garantizando que las reglas de conciliación reflejen la realidad operativa.
Si tu empresa aún está en proceso de implementar un sistema ERP, Simetrik puede exportar archivos estructurados que se integran de inmediato con tu flujo actual. Y cuando llegue el momento de realizar una integración más profunda, ya contarás con datos consistentes y una trazabilidad limpia, lista para auditorías y crecimiento sostenido.
Cómo son los primeros 90 días con Simetrik
Muchos equipos se preguntan cómo pasar de la realidad actual basada en hojas de cálculo a un modelo operativo controlado sin perder ritmo. En Simetrik, hemos diseñado un camino claro, ágil y optimizado para garantizar tu éxito desde el inicio.
Semanas 1 a 4: conecta las cuentas bancarias y los procesadores de mayor volumen. Reproduce la lógica actual de conciliación dentro de Simetrik. Comienza a resolver excepciones directamente en la plataforma, manteniendo las hojas de cálculo como respaldo temporal. Entrega el primer tablero ejecutivo que muestre el avance de las conciliaciones y los ítems pendientes.
Semanas 5 a 8: elimina los flujos de trabajo en hojas de cálculo de las cuentas incluidas en el alcance. Agrega etapas de reglas que reduzcan la intervención manual. Activa el enrutamiento automático de responsabilidades y las notificaciones. Introduce notas y códigos de causa para mejorar el aprendizaje. Publica los reportes mensuales directamente desde la plataforma.
Semanas 9 a 12: amplía la cobertura a las cuentas y socios restantes. Ajusta los perfiles de acceso. Activa el esquema de maker-checker para acciones sensibles. Integra Simetrik con tus sistemas posteriores o automatiza la exportación de archivos. Realiza el primer cierre mensual completamente desde la plataforma, seguido de un análisis de las oportunidades de mejora.
Este enfoque mantiene el riesgo bajo y el impulso alto. El valor se obtiene desde el primer mes, y la confianza crece a medida que las excepciones disminuyen y los reportes se vuelven completamente autoservicio.
Encontrando el retorno de inversión: resultados rápidos con Simetrik
Adoptar Simetrik genera resultados tangibles y consistentes en cuestión de semanas. Cuanto mayor sea la escala de tu operación, mayor será el impacto: la plataforma finalmente consolida datos y flujos de trabajo entre múltiples socios globales, archivos y formatos distintos, además de tus propios procesos distribuidos.
Esto es lo que los clientes de Simetrik experimentan una vez que implementan la plataforma:
Ciclos más rápidos. La mayoría de las excepciones se resuelven el mismo día, sin necesidad de rehacer el cierre mensual, ya que el sistema concilia de forma continua.
Menos acumulación de pendientes. Las diferencias antiguas son visibles, priorizadas y asignadas. Ningún ítem se pierde porque una fila no fue copiada en una hoja de cálculo.
Menos acumulación de pendientes. Las diferencias antiguas son visibles, priorizadas y asignadas. Ningún ítem se pierde porque una fila no fue copiada en una hoja de cálculo.
Mejor visibilidad. Los líderes pueden ver el riesgo según su valor, antigüedad, socio o flujo. El área financiera cierra con confianza porque las excepciones y ajustes son totalmente trazables.
Más control. Cada acción se registra, cada cambio de regla queda versionado y cada aprobación sigue un flujo definido. Las auditorías se convierten en una verificación, no en una reconstrucción.
Necesitas una plataforma potente pero fácil de adoptar, que respete los roles, fomente la responsabilidad y genere los informes que Finanzas necesita sin crear más trabajo para operaciones.
Simetrik está diseñada exactamente para ese entorno. Combinamos una ingesta robusta de datos, conciliación flexible, control de acceso detallado y trazabilidad completa en un solo producto, transformando la conciliación de un doloroso proceso en hojas de cálculo en una fortaleza operativa que crece contigo. Solicita una demostración de Simetrik y descubre lo fácil que es adoptar la conciliación inteligente con inteligencia artificial.
¿Qué te viene a la mente cuando piensas en operaciones financieras resilientes?
Cifras precisas, exposición limitada al riesgo, decisiones basadas en datos y costos bien controlados—todo esto es posible gracias al proceso de conciliación.
Hoy en día, sin embargo, el proceso de conciliación sigue estando afectado por tecnologías obsoletas y tareas manuales. Es tedioso, propenso a errores (como se ha visto en casos públicos recientes donde los fallos han costado millones a las empresas), e imposible de escalar en un mercado que se vuelve más complejo minuto a minuto.
Es momento de adaptarse. En esta guía, presentaremos un modelo de madurez en conciliación que te orientará hacia una conciliación completamente automatizada y habilitada por IA en todos los niveles. Desde operaciones aisladas y costosas hasta flujos de trabajo orquestados con precisión y un ROI claro, cada avance reduce costos y mejora la eficiencia en toda la organización.
It’s time to adapt. In this guide, we’ll take a look at a model for reconciliation maturity that will guide you toward fully automated, AI-enabled reconciliation at every level. From siloed, costly operations to expertly orchestrated workflows with clear ROI, each advancement reduces cost and drives efficiency across the organization.
5 factores que hacen dolorosa la conciliación:
Volúmenes masivos de transacciones con múltiples aliados de tecnología financiera, pagos y banca
Datos de liquidaciones muy complejos y no estandarizados, en formatos variados
Regulaciones estrictas e inconsistentes entre regiones e industrias
Un mercado en rápido crecimiento que exige constantemente nuevas alianzas, integraciones y flujos de trabajo
Adopción masiva de IA, que requiere datos confiables y en tiempo real para operar
Por qué la madurez en conciliación es más importante que nunca
Hasta hace poco, la respuesta estándar ante la complejidad de la conciliación era contratar más personal, aumentar el gasto en ingeniería o aceptar cierto nivel de pérdidas de ingresos, costos de auditoría y errores.
Pero el ecosistema financiero moderno ha llegado a un punto de inflexión en el que este enfoque ya no es sostenible. La última década ha traído cambios drásticos en regulaciones globales, una explosión de empresas y soluciones de pago, estándares de banca abierta y un auge de la IA que ha elevado las expectativas para el acceso a datos en tiempo real y la interoperabilidad profunda.
Las soluciones de conciliación tradicionales no están a la altura de las exigencias del mercado actual: siempre un paso atrás y demasiado poco confiables para la velocidad y el volumen del movimiento moderno de dinero. Perder esta oportunidad ahora significará enfrentar costos cada vez más altos para competir con quienes ya adoptaron plataformas de conciliación escalables y preparadas para IA.
El gran habilitador: la plataforma de conciliación con IA
Para alcanzar la madurez total en conciliación, las empresas necesitan una tecnología capaz de manejar la complejidad empresarial. Aunque es posible superar las primeras etapas de madurez con soluciones puntuales o scripts desarrollados internamente, no se puede avanzar mucho más sin una plataforma unificada que centralice todos los datos, controles y flujos de trabajo de conciliación.
Las plataformas de conciliación con IA permiten integrar fuentes de datos transaccionales internas y externas, conectar sistemas internos como el ERP o el sistema bancario principal, y aplicar automatización y gobernanza sofisticadas sin caer en deuda técnica a medida que evolucionan las regulaciones y las necesidades del negocio.
Haz bien la conciliación, y todo lo demás encaja.
Las mejores plataformas de conciliación hacen mucho más que conciliar transacciones complejas. Incorporan agentes de IA e inteligencia adaptable para conciliar datos en tres niveles distintos:
Nivel transaccional: Hacen coincidir transacciones individuales para establecer una fuente confiable de verdad para todos los procesos posteriores, detectando anomalías y discrepancias en tiempo real.
Nivel financiero: Utilizan los datos conciliados para gestionar el flujo de caja y controlar costos, respaldar decisiones estratégicas y generar reportes precisos tanto internos como externos.
Nivel contable: Alinean los datos transaccionales y financieros con los asientos contables para asegurar reportes precisos y conformes, acelerando los ciclos de cierre.
En la siguiente sección, te mostraremos por qué adoptar una plataforma de conciliación con IA es esencial para aumentar la madurez de tus operaciones financieras. Hay muchos caminos hacia el éxito — sigue leyendo para descubrir cuál se adapta mejor a tu caso de uso, recursos y objetivos.
¿Qué puede hacer una plataforma de conciliación con IA?
Procesar grandes volúmenes de transacciones con baja latencia y velocidad T+1
Estandarizar y conciliar datos transaccionales muy variados entre múltiples plataformas
Cumplir regulaciones estrictas e inconsistentes en distintas regiones e industrias
Mantener bajo el costo total de propiedad (TCO) con implementación sin código, escalable y fácil de iterar
Adaptarse al cambio constante y escalar sin interrupciones
Un modelo práctico de madurez en conciliación
Una conciliación plenamente madura y optimizada con IA genera valor más allá de simplemente reportar cifras. Te proporciona datos financieros confiables y en tiempo real que puedes usar en cualquier aplicación posterior que imagines.
El modelo de madurez en conciliación de Simetrik consta de cinco etapas, comenzando con operaciones financieras completamente manuales y culminando en una automatización transformadora y en constante mejora. Desde reembolsos instantáneos a clientes y programas de fidelización personalizados, hasta modelos avanzados y predictivos de planificación financiera (FP&A), alcanzar la Etapa 5 te dará una enorme ventaja competitiva.
Stage 1: Slow & siloed
Etapa 1: Lenta y por silos
En la primera etapa, la conciliación es casi completamente manual. La integración de datos es mínima, no hay escalabilidad y la falta de confianza en las cifras perjudica al negocio.
Gestión de datos: Las hojas de cálculo y macros son las herramientas principales del equipo financiero. Los datos de transacciones, aislados entre sí, deben exportarse, validarse e ingresarse correctamente en los sistemas backend.
Desarrollo: Cualquier intento de integración o automatización depende del equipo de ingeniería, por lo que el progreso es lento y costoso. No hay posibilidad de aprovechar IA ni de utilizar los datos transaccionales en modelos de toma de decisiones.
Gestión de excepciones: El equipo financiero revisa manualmente discrepancias y posibles fraudes, con un grado de éxito limitado. Cuando se detectan, el contacto y la resolución pueden tardar semanas.
Supervisión financiera: La escasa visibilidad de los saldos operativos actuales dificulta la toma de decisiones. Los datos transaccionales suelen no coincidir con extractos bancarios, saldos en cuenta, previsiones de ingresos u otros indicadores clave.
Integridad contable: Los datos transaccionales no están alineados con los saldos operativos ni con los libros contables, lo que retrasa el cierre financiero y a menudo genera errores en los reportes.
Riesgo: El nivel de riesgo es crítico, con pérdidas inesperadas o inexplicables y conocimiento interno aislado. Si una persona clave deja la empresa, se lleva consigo toda la lógica de conciliación.
Cumplimiento: Sin registros de auditoría, los datos deben compilarse manualmente. Las auditorías son costosas y extensas, y los vacíos de cumplimiento pueden generar multas y dañar la reputación.
Etapa 2: Automatización limitada
Los beneficios comienzan a notarse en la segunda etapa, pero la conciliación aún no es escalable. Con muchas fuentes de datos aún sin integrar, la adopción de IA todavía no es viable.
Gestión de datos: Hay algunas integraciones implementadas, pero los datos transaccionales siguen fragmentados. Las exportaciones manuales y las hojas de cálculo aún son comunes.
Desarrollo: Las automatizaciones son internas o aisladas, y dependen de una lógica cambiante y fuentes de datos inestables. Los costos de ingeniería para sumar nuevas integraciones son elevados.
Gestión de excepciones: La detección de anomalías y la conciliación automática funciona para algunas fuentes, lo que alivia la carga del equipo. Sin embargo, la resolución sigue siendo completamente manual.
Supervisión financiera: La mayor visibilidad sobre los datos transaccionales ayuda con la modelación financiera y el seguimiento de desempeño, pero no es suficiente para tomar decisiones estratégicas ni impulsar innovación basada en IA.
Integridad contable: Los datos transaccionales aún no están alineados con los libros contables principales y auxiliares. Los ciclos de cierre son largos y los reportes, propensos a errores.
Riesgo: El riesgo sigue siendo alto, aunque disminuye el número de pérdidas inexplicables. El conocimiento sigue fragmentado: hay cajas negras en los equipos y la información clave está en manos de unos pocos.
Cumplimiento: El reconocimiento de ingresos y la generación de reportes bajo normas como ASC 606 e IFRS 15 siguen siendo manuales y sin trazabilidad completa. Las auditorías internas pueden tardar meses debido a la falta de visibilidad.
Etapa 3: Cobertura transaccional completa
En esta etapa, la conciliación a nivel transaccional está totalmente automatizada, es escalable y está preparada tanto para reportes financieros como para impulsar innovación. Sin embargo, la conciliación contable sigue siendo manual.
Gestión de datos: Todos los registros de transacciones están integrados, estandarizados y conciliados automáticamente. Los equipos financieros tienen visibilidad en tiempo real de cada detalle transaccional y sus discrepancias.
Desarrollo: Herramientas sin código e IA reducen los tiempos de implementación y minimizan la dependencia del equipo de ingeniería al momento de crear nuevos flujos de trabajo. Cualquier persona autorizada puede adaptar las reglas y lógica de negocio que impulsan la conciliación y los reportes automatizados.
Gestión de excepciones: Con la conciliación diaria totalmente automatizada, los equipos pueden enfocarse en la gestión de excepciones. Cuando se detectan discrepancias, contracargos, disputas o fraudes potenciales en los flujos de transacciones en tiempo real, se activan alertas para que el equipo de FinOps tome acción.
Supervisión financiera: Los datos transaccionales se concilian ocasionalmente con los saldos operativos del ERP, pero los registros quedan obsoletos rápidamente. Los equipos de finanzas y contabilidad deben comparar manualmente los datos del ERP con las transacciones para tener una visión real de la situación financiera.
Integridad contable: La conciliación a nivel contable sigue siendo manual. Los datos transaccionales no siempre coinciden con el libro mayor y los sublibros. El cierre financiero toma varios días adicionales debido a la recopilación y el reporte manual de los datos.
Riesgo: El riesgo se reduce considerablemente gracias a la visibilidad transaccional. Las pérdidas se explican y resuelven con mayor rapidez. El conocimiento sobre la lógica de conciliación transaccional está accesible en toda la organización: si un empleado clave se va, no hay disrupción.
Cumplimiento: Existen registros detallados a nivel transaccional, pero el proceso de auditoría sigue siendo lento debido a mecanismos de reporte desactualizados. Los documentos se generan manualmente o con scripts, sin conexión a las fuentes de datos actualizadas.
Etapa 4: Control contable completo
Los datos transaccionales se concilian automáticamente con los saldos contables. Los equipos contables cuentan con paneles dinámicos y dedicados para monitorear las métricas que les importan. La supervisión financiera es sólida, aunque aún hay margen para innovar.
Gestión de datos: Los ERPs y otros sistemas contables internos están integrados junto con las fuentes de datos transaccionales, todo en una sola plataforma de conciliación. Los equipos contables pueden ver los asientos conciliados y actualizados en el libro mayor y sublibros en todo momento.
Desarrollo: Los usuarios pueden desplegar flujos de trabajo sin código y actualizar las reglas contables para transformar los datos correctamente y sincronizarlos con el ERP. Los agentes de IA simplifican la automatización sin comprometer el control.
Gestión de excepciones: El equipo contable recibe alertas en tiempo real cuando hay discrepancias entre los datos transaccionales y los saldos contables. Las excepciones se detectan y resuelven antes del cierre contable.
Supervisión financiera: Los datos se sincronizan al menos una vez al día con el ERP y se preparan para reportes posteriores y análisis con IA. Los líderes financieros pueden tomar decisiones rápidas sin tener que revisar los detalles de cada transacción.
Integridad contable: La dirección contable puede ver saldos calculados, asientos conciliados automáticamente y el progreso del cierre contable de un solo vistazo. El cierre financiero se reduce en promedio cinco días.
Riesgo: Las pérdidas operativas y fugas de ingresos son poco frecuentes y siempre explicables. Los equipos de operaciones financieras, contabilidad, producto y dirección tienen visibilidad sobre la lógica de conciliación sin necesidad de saber programar.
Cumplimiento: Los registros de auditoría a nivel transaccional y contable aceleran los esfuerzos de cumplimiento y reducen costos. Los reportes se generan automáticamente de acuerdo con las regulaciones vigentes y los requisitos internos de compliance.
Etapa 5: Automatización integral con IA
La etapa final es un proceso continuo de iteración, escalabilidad y aumento del ROI. Se implementan nuevos casos de uso de forma constante y sin necesidad de escribir código. Los agentes de IA aprenden y sugieren mejoras a medida que el negocio y el ecosistema evolucionan.
Gestión de datos: Todas las fuentes de datos, sistemas internos y externos, y requisitos regulatorios están unificados en una plataforma de conciliación con IA. Integrar nuevos partners de pago, adaptarse a nuevas leyes o entrar a nuevos mercados se vuelve algo simple y sin fricciones.
Desarrollo: La automatización escalable sin código permite incorporar nuevos socios, responder a cambios normativos y escalar a nuevos mercados sin esfuerzo. Los grandes cambios en el ecosistema financiero ya no representan una amenaza.
Gestión de excepciones: La IA agente impulsa cada paso de la detección de riesgos y la gestión de excepciones. Los usuarios manejan automatizaciones sofisticadas que resuelven rápidamente contracargos, disputas y reembolsos.
Supervisión financiera: Los datos conciliados y listos para IA potencian múltiples modelos financieros innovadores, proyecciones y seguimiento de desempeño. Es fácil implementar nuevos casos de uso conforme cambian los requisitos.
Integridad contable: Los libros siempre están alineados con los datos transaccionales. Los agentes de IA impulsan un cierre financiero completamente automatizado y auditado, con reportes y documentación dinámicamente adaptados a las normas IFRS y a los flujos específicos del negocio.
Riesgo: El riesgo derivado de errores de conciliación se elimina. Modelos predictivos avanzados y automatización sin código permiten una transparencia total en toda la organización.
Cumplimiento: Agentes de IA y lógica inteligente habilitan reportes adaptativos y precisos para diversos casos de cumplimiento internos y externos.
¿Qué sigue en el camino hacia la madurez?
Ahora que hemos presentado una visión completa de la madurez en conciliación, es momento de pasar a la acción. Ubica a tu organización dentro del modelo, define los próximos pasos y prioriza los casos de uso que más te acerquen a la siguiente etapa.
En Simetrik, hemos ayudado a equipos de operaciones financieras de los principales servicios financieros, retailers y marketplaces a pasar de conciliaciones manuales costosas y reportes fragmentados a procesos totalmente automatizados y potenciados por IA.