El proceso de conciliación de caja compara el efectivo que tus registros contables indican que tienes con lo que realmente muestran tus extractos bancarios, los procesadores de pago y los arqueos de caja chica. Si lo ejecutas de forma consistente, las discrepancias se detectan en cuestión de días en lugar de aparecer meses después durante una auditoría.
Saber cómo hacer una conciliación de caja se reduce a ejecutar el mismo conjunto de controles en cada ciclo, con un calendario fijo y no como reacción a algo que parece fuera de lugar. Esta guía recorre cómo conciliar el efectivo en cada fuente que manejas, desde cuentas bancarias hasta caja chica y pagos de procesadores, en seis pasos que puedes repetir de forma periódica.
Qué compara realmente el proceso de conciliación de caja
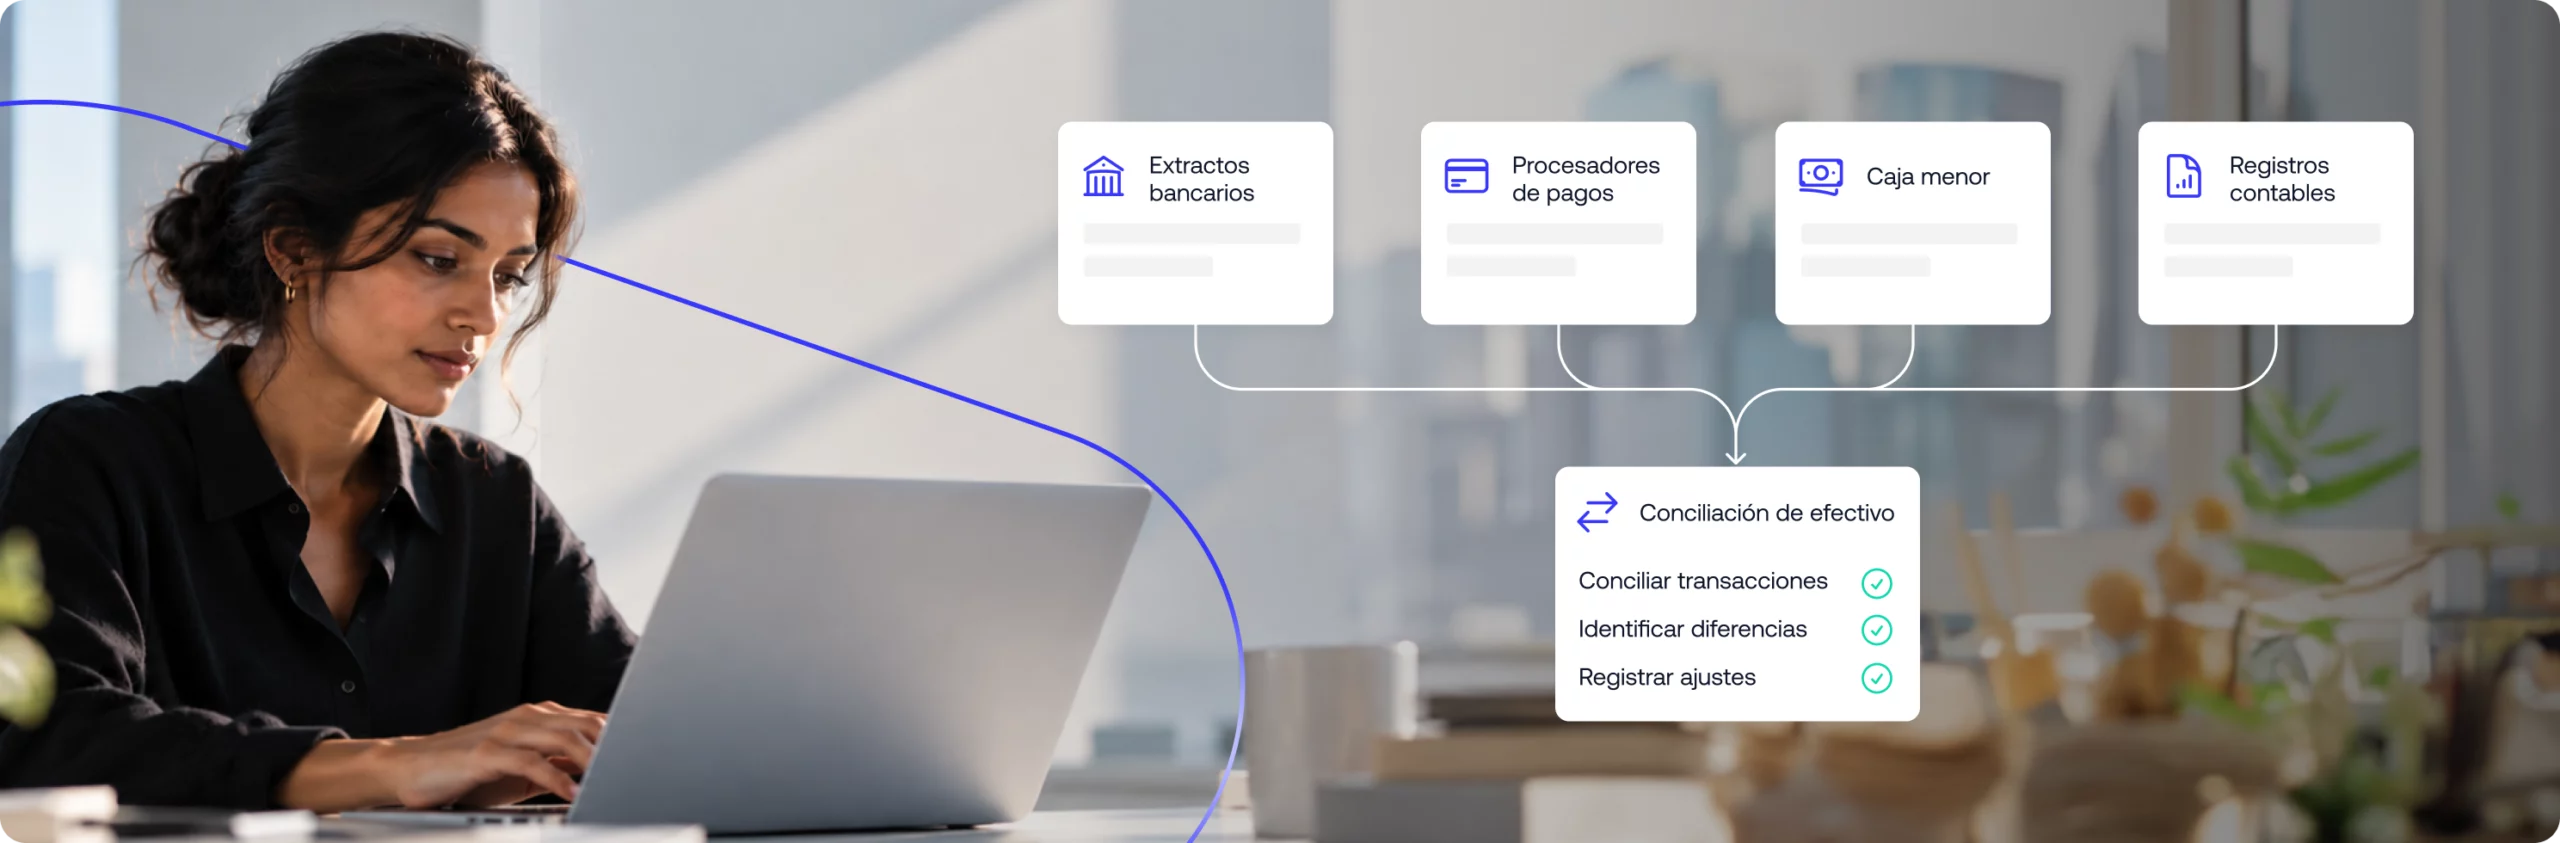
El proceso cruza tres capas: los registros contables o internos que tu equipo mantiene en el sistema contable, el libro mayor donde se consolidan esos movimientos y la evidencia externa (extracto bancario, procesadores de pago, efectivo disponible) que confirma si lo registrado realmente ocurrió.
Por qué el proceso de conciliación de caja es clave para el Cashflow y la integridad financiera
Sin este proceso, la gestión del Cashflow se apoya en cifras que nadie verificó contra la fuente. Eso distorsiona los reportes y los estados financieros, debilita la integridad y la precisión financiera de las que dependen las operaciones de tesorería, y deja un balance general que muestra una posición de caja que quizás no existe.
El proceso de conciliación de caja en 6 pasos
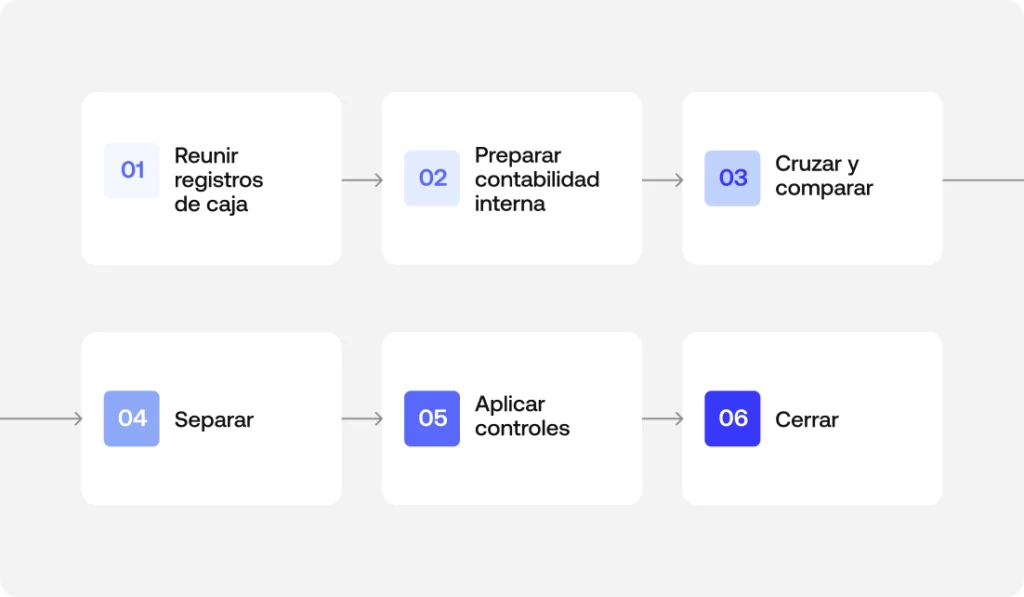
Paso 1: Reúne los registros de efectivo de todas las fuentes
Obtén el extracto bancario de cada cuenta, los reportes de los procesadores de pago, el arqueo del efectivo disponible si manejas caja chica o cajas registradoras, y el detalle de los pagos de clientes y los retiros del período.
Simetrik puede ingerir datos financieros y operativos de bancos, procesadores y otras fuentes compatibles, y prepararlos para un flujo de conciliación.
Paso 2: Prepara tus registros contables internos
Antes de comparar cualquier cosa, tus registros contables o internos (lo que el sistema contable indica que ocurrió) tienen que estar completos: todos los ingresos y retiros de efectivo del período, sin nada pendiente de registrar.
Paso 3: Cruza las transacciones y compara los saldos
Aquí es donde ocurre la conciliación de transacciones: se cruza cada movimiento con su contrapartida para comparar saldos y se verifica el saldo final calculado contra el saldo bancario y los saldos de caja que informa cada fuente.
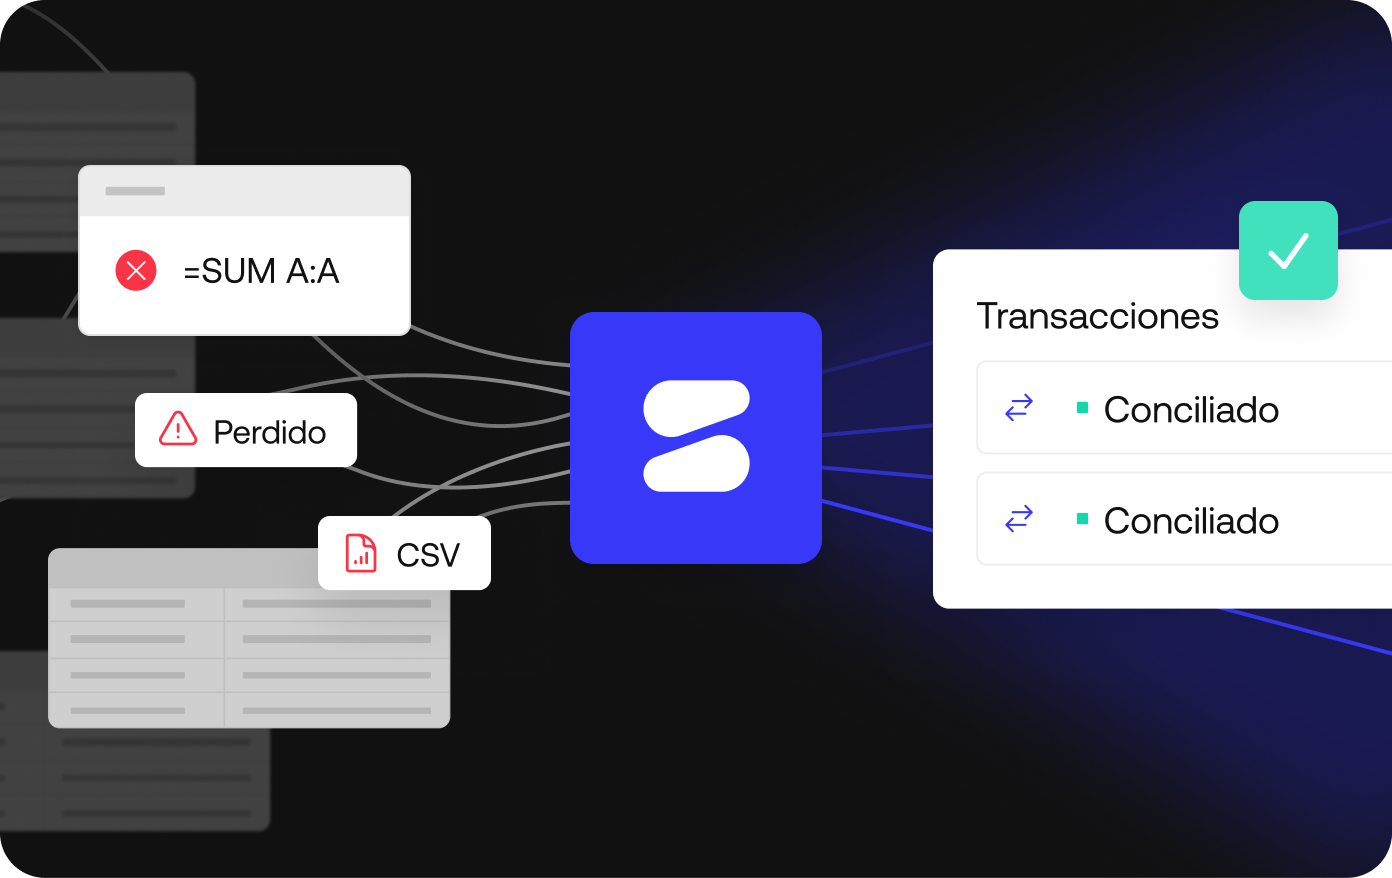
El motor de conciliación de Simetrik aplica reglas configuradas para comparar registros y separar los cruces de las excepciones que requieren investigación, con capacidades de preparación de datos (uniones de fuentes, normalización de formatos de fecha) antes de ejecutar el cruce.
Paso 4: Separa las diferencias temporales y las transacciones no registradas de los errores reales
Las diferencias temporales (depósitos en tránsito, cheques pendientes de cobro) se resuelven solas en el ciclo siguiente. Las transacciones no registradas (algo que ocurrió pero nadie registró) y los errores de carga de datos requieren una corrección activa. Las transacciones no autorizadas y los cargos bancarios inesperados entran en la misma revisión.
Un depósito de $2.000 registrado en los libros que todavía no aparece en el extracto bancario es una diferencia temporal. Ese mismo monto sin ningún registro interno es una transacción no registrada, y hay que rastrearlo hasta su origen.
Paso 5: Aplica controles y señala cualquier anomalía
La segregación de funciones, que asegura que quien concilia no sea quien aprueba, es el control interno más básico en esta etapa. Documentar cada ajuste respalda la pista de auditoría y responde a los requisitos regulatorios y de Compliance, aunque la conciliación por sí sola no sea una herramienta de prevención de fraude. En la práctica, la detección de errores que ocurre en este paso es lo que funciona como detección temprana de fraude.
Los materiales de producto de Simetrik describen flujos de aprobación con separación maker-checker para ajustes manuales, junto con una pista de auditoría trazable sobre las reglas, las acciones y los resultados de una conciliación.
Paso 6: Registra los asientos de ajuste y cierra
Cada diferencia real se convierte en asientos contables o asientos de ajuste que se reflejan en el balance general. Con el efectivo conciliado, el pronóstico y la planificación de tesorería parten de una cifra confiable y no de una estimación basada en datos sin verificar.
Cómo el dominio Cash In de Simetrik concilia el efectivo entrante
Cada paso anterior se aplica de forma distinta según qué lado del movimiento de efectivo estés conciliando. Del lado de los ingresos, eso implica confirmar que los pagos de clientes, las liquidaciones de los procesadores de pago y los depósitos realmente ingresaron tal como se registraron antes de reconocer ingresos contra dinero que todavía no se acreditó, que es la base de una buena gestión de los ingresos de efectivo.
El dominio Cash In de Simetrik concilia los cobros entre procesadores, adquirentes y extractos bancarios de forma continua, y no solo en el momento del depósito.
Cash Out y el control de Simetrik sobre los pagos salientes
El lado de los egresos funciona igual, pero a la inversa: cada pago, retiro o desembolso tiene que rastrearse desde la instrucción que lo autorizó hasta la confirmación bancaria de que efectivamente salió, sin duplicados ni envíos a la cuenta equivocada, cualquiera sea la combinación de pagos, retiros y desembolsos que componga tus egresos de efectivo.
El dominio Cash Out de Simetrik aplica la misma lógica y valida los pagos salientes desde la instrucción hasta la confirmación bancaria.
Conciliación de caja vs. conciliación bancaria y conciliación de cuentas
La conciliación bancaria es una de las fuentes dentro del proceso de conciliación de caja, específicamente el cruce entre el banco y los libros. La conciliación de cuentas es una categoría todavía más amplia, ya que abarca el efectivo pero también las cuentas por cobrar, las cuentas por pagar y cualquier otra cuenta del balance general. La conciliación de caja se ubica en el medio: es más específica que la conciliación de cuentas y más amplia que la conciliación bancaria por sí sola.
Conciliación de caja manual vs. automatización
La carga manual de datos funciona cuando el volumen es bajo y las fuentes son pocas. A medida que crecen las cuentas, las monedas o la cantidad de transacciones diarias, sostener los 6 pasos a mano se vuelve el cuello de botella, porque la revisión línea por línea deja de escalar por mejor que sea el criterio detrás. Es justo ahí donde la automatización de la conciliación de caja cambia la ecuación.
Dentro de su dominio Cash In, Simetrik puede comparar el movimiento esperado contra los registros de los sistemas y participantes involucrados, identificar diferencias y mantener una vista trazable del estado, el mismo tipo de comparación de alto volumen que los pasos 1 a 4 de este artículo describen hacer a mano.
Preguntas frecuentes sobre el proceso de conciliación de caja
¿Cuáles son los pasos del proceso de conciliación de caja?
Como mínimo: reunir los registros de todas las fuentes de efectivo, preparar los registros contables internos, cruzar las transacciones y comparar saldos, investigar las discrepancias, aplicar controles y registrar los asientos de ajuste. El orden importa más que la cantidad exacta de pasos que use cada equipo.
¿Qué es un formulario de conciliación de caja?
Es un template, en papel o digital, que se usa para documentar la comparación: el saldo registrado, el saldo real según los documentos fuente, cada partida conciliatoria y la firma de quien lo revisó. Funciona como respaldo documental del proceso y no reemplaza a la conciliación en sí.
¿Qué es un estado de conciliación de caja?
Es el resultado final del proceso: un documento que muestra el saldo inicial, cada ajuste que explica la diferencia y el saldo final ajustado en el que coinciden tanto los registros contables como los documentos fuente.
¿Con qué frecuencia debería ejecutarse el proceso de conciliación de caja?
A diario en operaciones con alto volumen de efectivo, como retail, procesamiento de pagos o negocios con múltiples sucursales. Para operaciones de menor volumen, el mínimo es una frecuencia mensual vinculada al cierre. La cadencia correcta depende de qué tan rápido se acumularían las discrepancias sin resolver si no se concilia.
¿Qué causa discrepancias en el proceso de conciliación de caja?
La mayoría son diferencias temporales que se resuelven solas. Las que no suelen ser errores de carga de datos, transacciones no registradas, cargos bancarios inesperados u, ocasionalmente, una transacción no autorizada que hay que investigar de inmediato en lugar de esperar al próximo ciclo.
Siguiente paso: ejecuta este proceso sobre datos conectados y basados en reglas
El proceso de conciliación de caja funciona igual a mano que con automatización de la conciliación de caja por detrás. La diferencia está en cuánto del cruce diario se sostiene por sí solo, sin que alguien lo revise transacción por transacción. Puedes comparar el movimiento esperado con registros conectados.