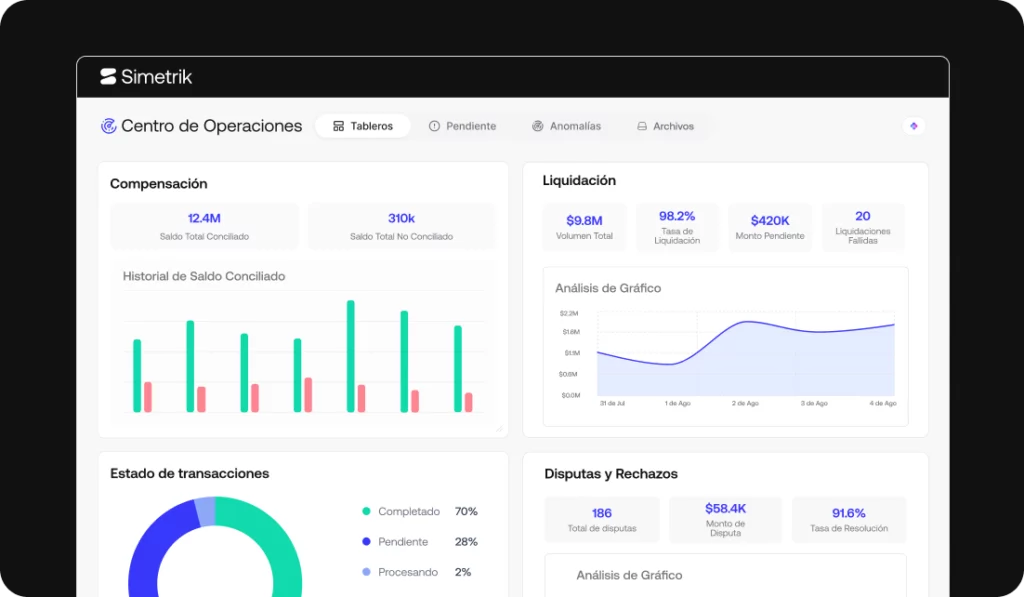
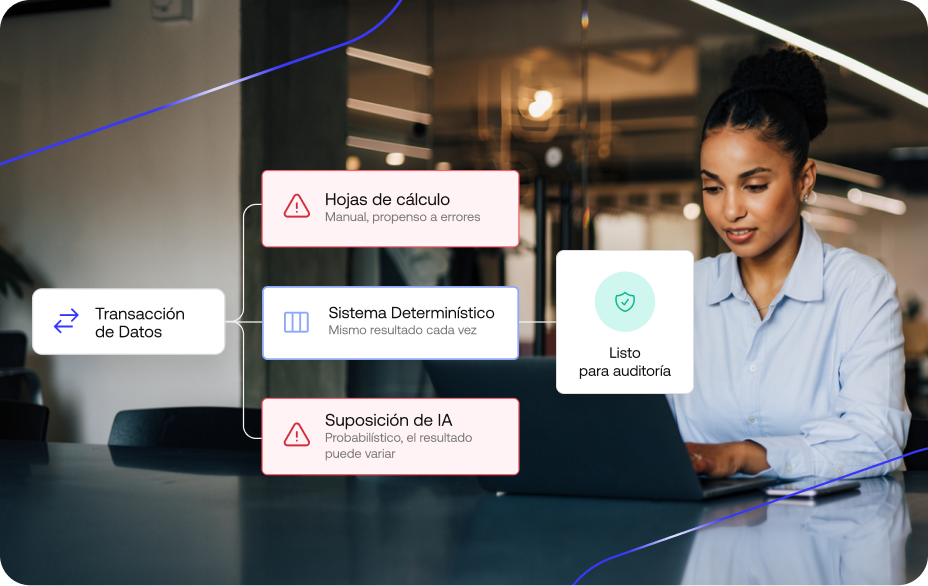
El software de cierre financiero es una herramienta que automatiza el cierre financiero (el proceso de conciliar cuentas, registrar asientos contables y producir estados financieros al final de un período). Ayuda a los equipos de finanzas a cerrar los libros más rápido, con menos errores y una trazabilidad clara.
Esta guía recorre en qué consiste el proceso de cierre financiero, qué hace el software de cierre financiero día a día, los beneficios de automatizarlo, los tipos de herramientas disponibles y cómo evaluar una para tu equipo.
¿Qué es el proceso de cierre financiero?
El proceso de cierre financiero es el conjunto de pasos que un equipo de finanzas ejecuta al final de cada período, generalmente mensual, trimestral y anual, para finalizar el registro financiero conocido como los libros. Habitualmente culmina en el cierre de mes: el punto en que todas las transacciones del período están registradas, las cuentas conciliadas y los estados financieros listos para reportar.
El cierre mensual, paso a paso
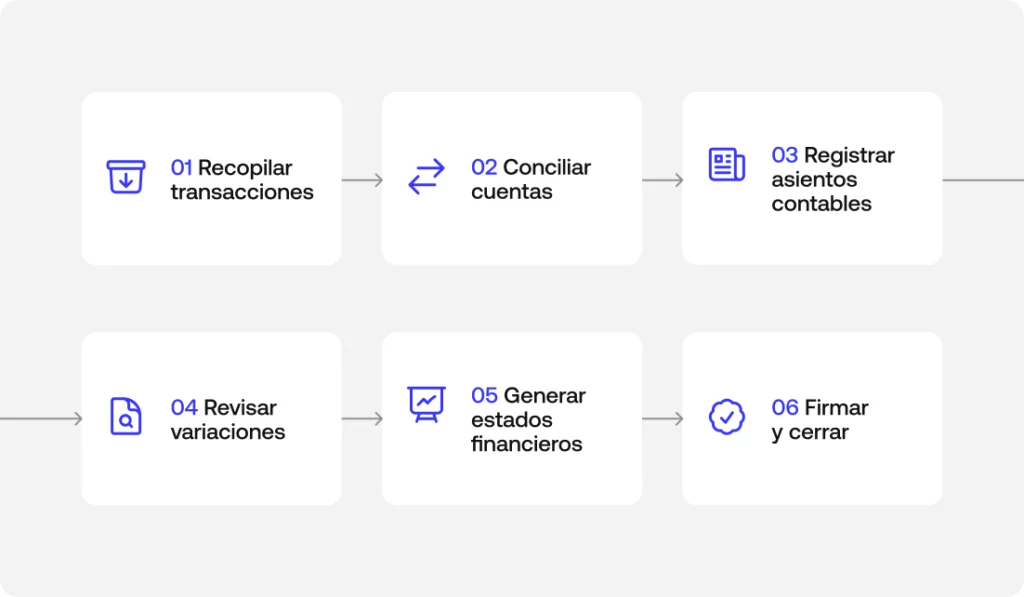
Todo cierre es un poco diferente según el tamaño y la complejidad de la empresa, pero la mayoría sigue una secuencia similar:
Recopilar y registrar todas las transacciones del período.
Conciliar cuentas, cruzando registros internos contra extractos bancarios, procesadores de pago y otros sistemas de referencia.
Registrar asientos contables y devengos de ingresos o gastos que pertenecen al período pero aún no se han registrado.
Revisar variaciones y realizar ajustes cuando los números no cuadran.
Generar estados financieros: el balance general, el estado de resultados y el estado de flujo de efectivo.
Revisar y aprobar, cerrando el período.
Mantener este proceso consistente y documentado es lo que hace que cada cierre sea más rápido y predecible que el anterior.
Un checklist de cierre financiero que usan los equipos de finanzas
Un checklist sencillo evita que nada se pase por alto durante un cierre:
Corte de transacciones confirmado para el período
Cuentas clave conciliadas (efectivo, cuentas por cobrar, cuentas por pagar)
Devengos y diferimientos registrados
Eliminaciones intercompañía completadas
Variaciones revisadas y explicadas
Estados financieros revisados y aprobados
¿Qué hace el software de cierre financiero?
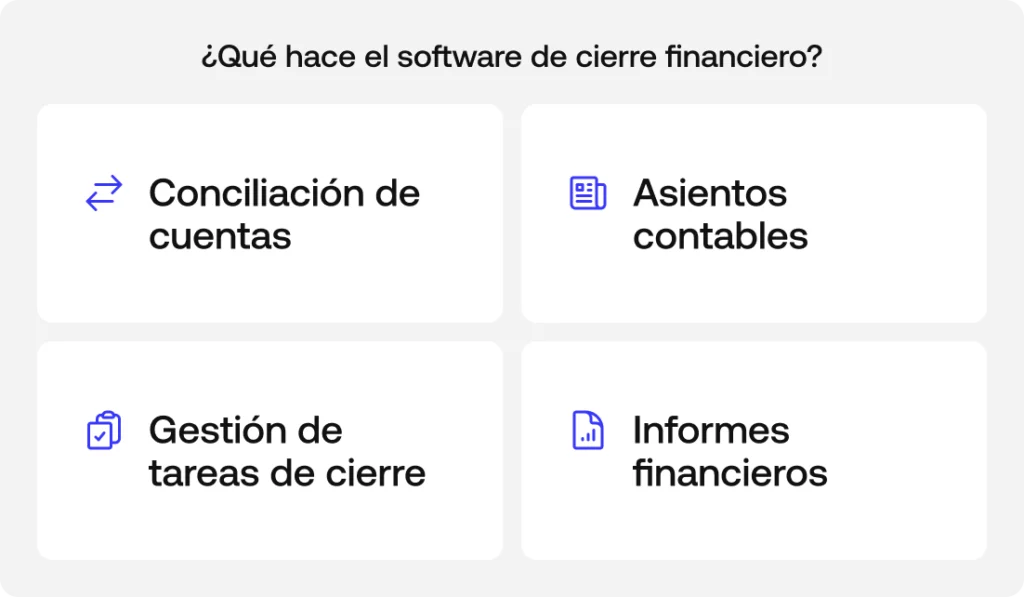
En términos generales, el software de cierre financiero automatiza las partes manuales y repetitivas del cierre para que los equipos de finanzas dediquen menos tiempo a rastrear números en hojas de cálculo y más tiempo a revisar excepciones. La mayoría de las herramientas de la categoría cubren cuatro capacidades core.
Ver cómo Simetrik gestiona cada una de estas capacidades en una sola plataforma: Solicita una demo
Conciliación de cuentas y cruce de transacciones
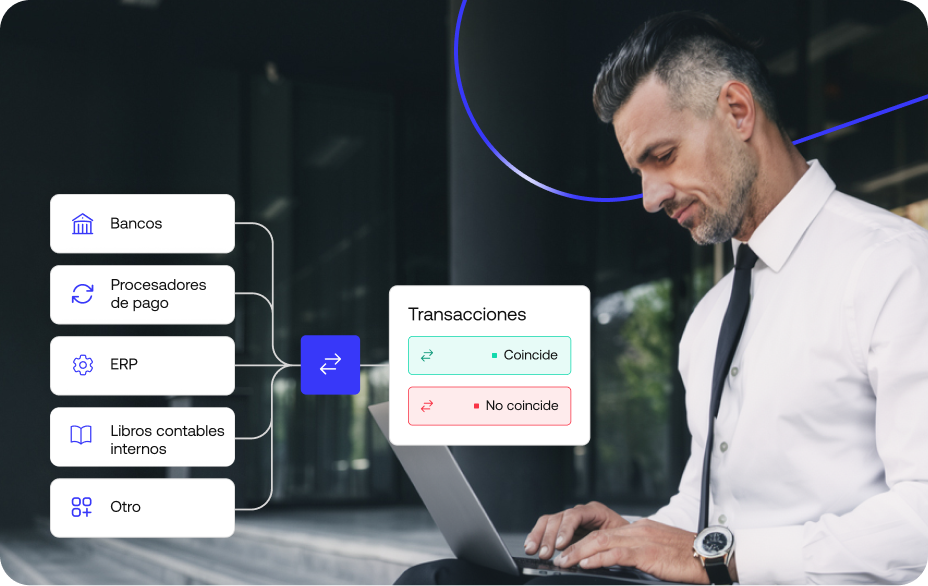
El software de cierre financiero gestiona la conciliación de cuentas y el cruce de transacciones automáticamente, comparando registros entre sistemas (bancos, procesadores de pago, ERPs) en lugar de requerir que alguien alinee filas manualmente. Aquí es donde suelen aparecer los mayores ahorros de tiempo, ya que la conciliación manual es una de las partes más intensivas en el cierre.
Asientos contables, devengos y eliminaciones intercompañía
El software puede automatizar la creación de asientos contables, devengos y eliminaciones intercompañía, aplicando reglas consistentes para que los registros se asienten de la misma manera en cada período, en lugar de depender de la memoria de alguien sobre cómo se hizo la última vez.
Gestión de tareas de cierre y trazabilidad
Más allá de los números, el software de cierre financiero ayuda a coordinar el cierre en sí: asignando tareas, haciendo seguimiento de lo que está hecho y lo que está pendiente, y manteniendo trazabilidad y controles internos para que cada acción tomada durante el cierre quede registrada y sea rastreable.
Reporting financiero y estados financieros
Una vez que el período está conciliado y ajustado, el software publica los asientos finales en el libro mayor y produce los estados financieros (el balance general, el estado de resultados y el estado de flujo de efectivo), junto con el reporting financiero que los equipos de finanzas necesitan para la gestión y, eventualmente, para los auditores.
¿Cuáles son los beneficios de la automatización del cierre financiero?
Automatizar el cierre no solo ahorra tiempo. Los equipos de finanzas que se alejan de los cierres manuales basados en hojas de cálculo suelen ver:
Un cierre más rápido, de semanas a días
Menos errores manuales, ya que el cruce y los registros siguen reglas consistentes
Mejor auditabilidad, con cada asiento y ajuste registrado
Mayor visibilidad sobre el estado del cierre en cualquier momento, no solo al final
Menos trabajo manual y repetitivo para el equipo de finanzas
Tipos de software de cierre financiero
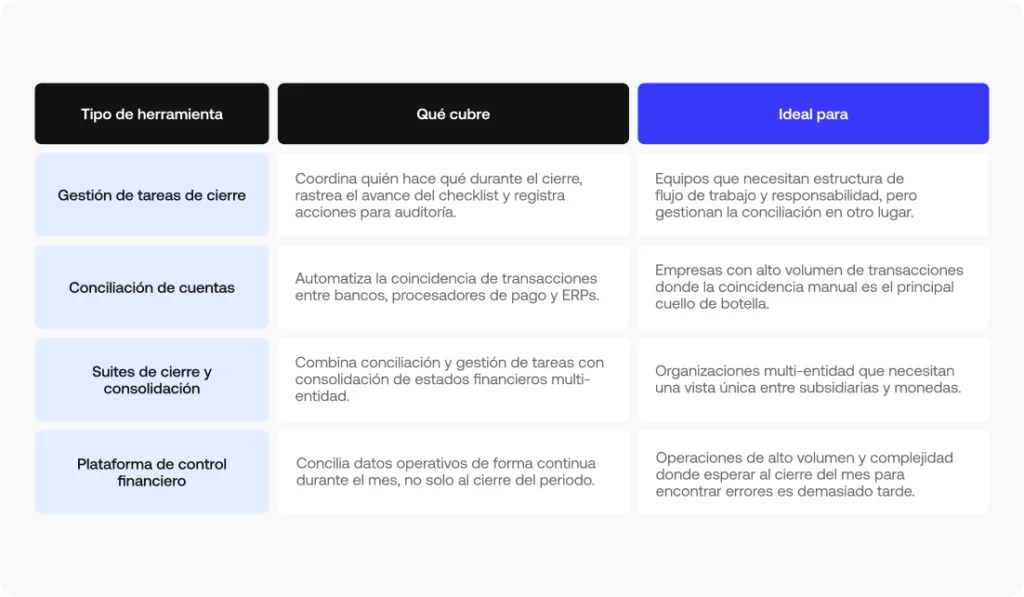
No todas las herramientas de esta categoría hacen lo mismo. En términos generales, el software de cierre financiero se divide en algunos tipos:
Herramientas de gestión de tareas de cierre, que se enfocan en coordinar quién hace qué durante el cierre y hacer seguimiento del progreso contra un checklist.
Herramientas de conciliación de cuentas, enfocadas específicamente en automatizar el cruce de transacciones y saldos entre sistemas.
Suites de cierre y consolidación, que combinan conciliación y gestión de tareas con la capacidad de consolidar estados financieros de múltiples entidades.
Plataformas de control financiero, que van un paso más allá y concilian datos operacionales de forma continua, antes de que comience el cierre, en lugar de solo al final del período.
El tipo que tiene sentido depende de cuánto del proceso se quiere automatizar y cuán compleja es ya la estructura de entidades y el volumen de transacciones.
Cómo evaluar un software de cierre financiero
Algunos criterios suelen separar las herramientas que se sostienen a escala de las que un equipo de finanzas supera rápidamente:
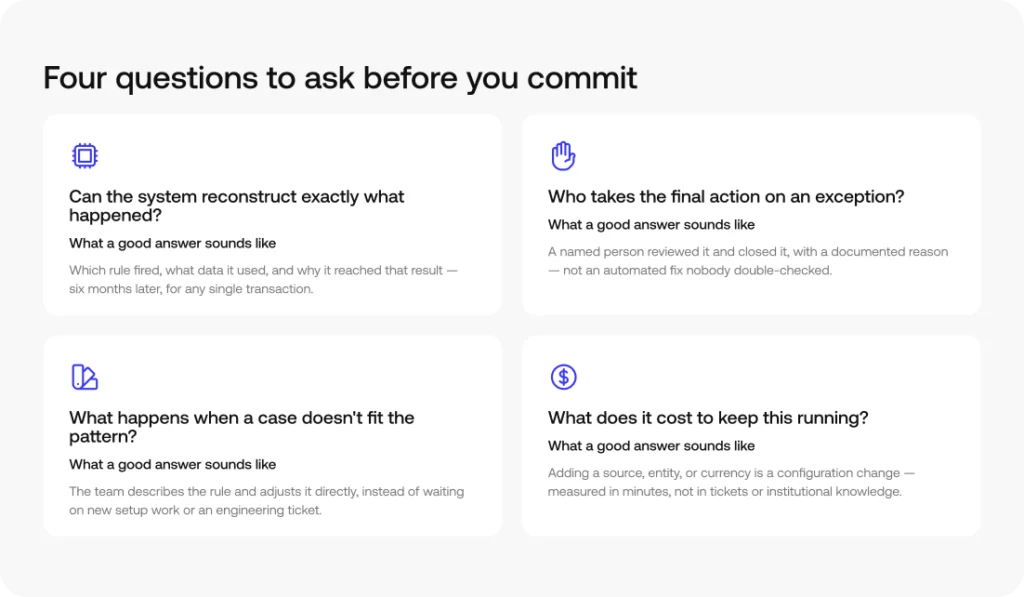
Profundidad de conciliación: ¿cruza al nivel transaccional, o solo confirma que los saldos resumidos coinciden?
Detección de anomalías: ¿puede señalar patrones inusuales por sí solo, o alguien tiene que saber qué buscar?
Soporte multientidad e IFRS: ¿maneja múltiples entidades, divisas y estándares contables sin soluciones manuales?
Trazabilidad y controles internos: ¿queda registrada cada acción, con segregación de funciones clara?
Integración con ERP: ¿qué tan fácilmente se conecta a los sistemas que ya se usan?
Automatización real vs. asistida: ¿qué tanto del cierre realmente saca de las manos del equipo, versus solo organizar el trabajo manual?
Cómo el cierre continuo reduce el estrés del cierre mensual
[Imagen sugerida: gráfico antes/después mostrando pico de trabajo al cierre en modelo tradicional vs. trabajo distribuido en modelo de cierre continuo]
Tradicionalmente, la conciliación ocurre después de que termina el período, que es por qué los cierres suelen comprimirse en unos pocos días estresantes. El cierre continuo invierte eso: los datos operacionales se concilian a lo largo del mes, a medida que ocurren las transacciones, de modo que cuando termina el período, la mayor parte del trabajo ya está hecha. El cierre se convierte en una revisión final en lugar de una carrera contra el calendario.
¿Cuál es la diferencia entre cierre financiero y consolidación?
El cierre financiero finaliza los libros de una entidad para un período; la consolidación financiera combina múltiples entidades en estados financieros grupales. El cierre va primero; la consolidación se construye sobre él.
¿Cuánto tiempo debería tomar el cierre financiero?
Varía según el tamaño y la complejidad de la empresa, pero muchos equipos apuntan a cerrar en algunos días hábiles. Automatizar la conciliación y los asientos contables es lo que lo acorta.
¿Qué hace el software de gestión de cierre financiero?
Coordina el cierre: conciliando cuentas, automatizando asientos y devengos, haciendo seguimiento de tareas y controles de cierre, y produciendo estados financieros listos para auditoría a partir de datos verificados.
Ver el software de cierre financiero en acción
Si quieres ver cómo funciona esto en una plataforma real, Simetrik aplica el software de cierre financiero en conciliación de cuentas, gestión de tareas de cierre y reporting para operaciones de alto volumen y múltiples entidades. Agenda una demo para ver cómo aplica a tu propio cierre.
La mayoría de los rankings de «mejor software» comparan proveedores por nombre. Este análisis de las características clave del software de reporting financiero toma un enfoque diferente: lo que el software debe hacer en realidad, con independencia de cualquier herramienta o solución de reporting financiero específica en el mercado hoy.
Las características clave del software de reporting financiero se dividen en siete áreas: estados financieros básicos, previsiones y KPIs, tableros e informes personalizados, integración de datos, controles de cumplimiento, reporting interfuncional y automatización nativa con IA. La combinación adecuada depende de la complejidad de tus entidades, divisas y requerimientos de auditoría.
Las secciones a continuación recorren cada área, qué buscar y por qué importa.
Características de los estados financieros básicos en el software de reporting financiero
Estos son los outputs base que cualquier software de estados financieros debe producir sin reelaboración manual: los estados que un equipo de finanzas construye en cada cierre, independientemente de si alguien los pide por su nombre. Este es el primer lugar donde el software de reporting de estados financieros y el software de reporting de gestión demuestran su valor.
Reporting de flujo de efectivo, balance general y estado de resultados
Un equipo de finanzas que cierra los libros manualmente termina reconstruyendo los mismos tres estados en cada período: el estado de flujo de efectivo, el balance general y el estado de resultados. El software de reporting genera los tres automáticamente a partir de datos que ya han sido conciliados, desglosados por período, entidad o línea de negocio, en lugar de comenzar desde una hoja de cálculo en blanco cada vez. Eso incluye estados de pérdidas y ganancias que se mantienen comparables entre períodos, con drill-down hasta la transacción de origen cada vez que un número necesita explicación.
Sincronización con el libro mayor y reporting de gestión
Esperar a una exportación en lote al cierre de mes para ver lo que dice la sincronización con el libro mayor es un cuello de botella, no un control. El software de reporting se sincroniza con el libro mayor de forma continua, para que el reporting de gestión refleje lo que realmente ha ocurrido, no lo que ocurrió al momento de la última carga. También construye el reporting de gestión en torno a lo que cada responsable de área necesita ver, en lugar de una única plantilla que se reinterpreta según quien esté armando el informe, o un analista que lo ensambla manualmente cada ciclo.
Herramientas de previsión, KPI y planificación de escenarios
Reportar sobre el presente es el punto de partida. La siguiente capa, el territorio del software de estados financieros y el software de reporting y análisis financiero, es donde viven los equipos de FP&A: usando esos mismos datos para proyectar lo que viene, decidir qué hacer al respecto y convertir el reporting recurrente en gestión continua del rendimiento.
Previsión, seguimiento de KPIs y análisis de varianzas
Una previsión construida sobre datos históricos reales es más sólida que una basada en supuestos de hojas de cálculo, porque hereda la misma granularidad de las transacciones subyacentes en lugar de promediarla. El software de reporting debe proyectar ingresos, gastos y flujo de efectivo a partir de esos datos, hacer seguimiento de los KPIs que cada equipo de finanzas ha definido como críticos usando datos en tiempo real en lugar de una captura de fin de mes, y ejecutar análisis de varianzas automáticamente, comparando resultados reales con el presupuesto y señalando qué desviaciones merecen una segunda mirada, en lugar de dejar ese análisis a quien lo note primero.
El dominio Unified Oversight & Alerts de Simetrik, por ejemplo, ofrece tableros personalizables que rastrean KPIs en tiempo real y alertas inteligentes sobre anomalías, construidos sobre datos que ya han sido conciliados.
Planificación de escenarios, modelado e integración de BI
La planificación de escenarios permite al equipo de finanzas modelar el impacto de una decisión antes de tomarla. Eso implica un modelado de escenarios capaz de manejar múltiples variables a la vez: volumen, tipos de cambio y cambios en costos, sin depender de fórmulas que se rompen en el momento en que alguien edita la celda equivocada. También implica una conexión real con herramientas de business intelligence, para que los datos financieros alimenten la misma capa de análisis utilizada para la toma de decisiones en el resto de la empresa, en lugar de vivir en su propio silo.
Capacidades de tableros y visualización de datos
Cómo se consume la información importa tanto como cómo se produce, que es la premisa central del software de tableros financieros.
Visualización de datos y tableros personalizables
Un equipo de finanzas puede leer una hoja de cálculo. No necesariamente el resto de la empresa. Un buen software de reporting traduce las mismas cifras en visualizaciones de datos que un interlocutor no financiero puede entender en segundos, sin esperar a que un analista construya el gráfico. Eso implica tableros personalizables por rol, dado que un CFO y un controller no necesitan la misma vista predeterminada, y tableros interactivos que permiten filtrar y explorar los datos de forma autónoma en lugar de solicitar un nuevo corte a finanzas cada vez que surge una pregunta: la idea central del reporting de autoservicio.
Informes personalizables, ad hoc y de flujo de efectivo
Cada interlocutor espera un formato diferente, y forzar a todos al mismo modelo solo genera más reformateo manual después. El software de reporting debe ofrecer informes personalizables que se adapten a lo que cada audiencia realmente necesita, más la posibilidad de construir informes ad hoc para preguntas puntuales de la dirección que no encajan en una plantilla recurrente. Los informes de flujo de efectivo merecen atención especial: tesorería generalmente necesita un nivel de detalle transaccional que no corresponde a un informe contable de alto nivel.
Características de integración de datos y conectividad
Nada de lo anterior funciona sin una respuesta confiable sobre de dónde provienen realmente los datos. Esa es la promesa central del software de reporting financiero automatizado: informes construidos sobre datos extraídos directamente de los sistemas de origen, mediante software en la nube que se conecta a lo que la empresa ya usa.
Integración de datos y conectividad vía API
Exportar manualmente de un sistema e importar en otro es donde los errores de reporting comienzan silenciosamente. El software de reporting debe manejar la integración de datos entre ERPs, bancos y procesadores de pago mediante conectividad directa vía API, conectándose a los sistemas que la empresa ya usa, ya sea un ERP como NetSuite o QuickBooks, en lugar de forzar una migración completa solo para obtener datos limpios en un informe.
Feeds bancarios, conciliación y consolidación multidivisas
Descargar un extracto bancario y conciliarlo manualmente sigue siendo la forma en que opera gran parte de los equipos de finanzas, y es lento por diseño. El software de reporting debe incorporar feeds bancarios directamente y automatizar la conciliación bancaria como parte del mismo pipeline que alimenta los informes, en lugar de tratarla como un paso manual separado. Para empresas que operan en más de una moneda, eso también implica una consolidación real de datos: múltiples fuentes y divisas resueltas antes de que los números lleguen al informe final, con soporte multidivisa genuino en lugar de un paso de conversión manual.
Características de cumplimiento, auditoría y control regulatorio
El cumplimiento normativo y la disposición para auditorías no son características que se agregan después; son el resultado de cómo está construida la plataforma de software de reporting financiero empresarial.
Trazabilidad y cumplimiento con GAAP/IFRS
Un auditor no quiere un número resumen; quiere rastrearlo hasta su origen. El software de reporting debe dejar trazabilidad de cada cifra en cada informe. Esto debe poder rastrearse hasta su transacción de origen y soportar reporting alineado a GAAP o IFRS según la jurisdicción, sin que el equipo de finanzas tenga que reconstruir la lógica contable manualmente para cada país en el que opera.
Acceso basado en roles y flujos de aprobación
No todo el que toca los números debería poder editarlos. El acceso basado en roles limita lo que cada usuario puede ver y modificar según su función, y los flujos de aprobación encadenan las firmas que un informe o ajuste necesita antes de considerarse definitivo, con un registro exacto de quién aprobó qué y cuándo.
Gestión fiscal y control de versiones
La gestión fiscal se simplifica cuando los datos subyacentes ya están conciliados y son trazables, en lugar de ensamblarse específicamente para el equipo fiscal después del hecho. El control de versiones importa igual: saber qué cambió entre una versión de un informe o modelo y la siguiente, y quién lo cambió, es la diferencia entre un proceso controlado y un juego de adivinanzas durante la revisión.
Características de reporting operativo e interfuncional
La última capa del software de reporting de gestión financiera conecta el reporting financiero con las partes del negocio que no se encuentran dentro de finanzas pero que igual aparecen en los números.
Integración con gestión de gastos e inventarios
La gestión de gastos no debería vivir en un sistema separado que finanzas vuelve a ingresar manualmente en los informes. El software de reporting debe conectar ambos para que los gastos aprobados aparezcan sin duplicación de entrada. La misma lógica aplica a la gestión de inventarios para cualquier negocio cuyos estados financieros dependen de lo que realmente hay en el depósito: el stock físico y el reporting financiero deben mantenerse sincronizados, no conciliarse después del hecho.
Reporting por proyecto y soporte multientidad
El reporting por proyecto aplica la misma lógica de seguimiento que usan las herramientas de gestión de proyectos, pero para el control financiero en lugar de la gestión de tareas, para que los costos e ingresos de un proyecto puedan reportarse en sus propios términos. El soporte multientidad hace lo equivalente para la empresa en su conjunto: consolidando el reporting entre subsidiarias o entidades legales separadas sin ensamblar manualmente hojas de cálculo de cada una.
Características del software de reporting financiero nativo en IA
Esta es la capa más nueva, y donde la brecha entre el software de reporting financiero genuinamente nativo en IA y el que solo agregó un chatbot encima realmente se hace visible.
Ingestión de datos lista para IA y cruce sugerido por IA
La mayoría de los datos financieros no están limpios por defecto; llegan con brechas, formatos inconsistentes y campos que no se mapean claramente a nada. El software de reporting nativo en IA debe preparar esos datos automáticamente antes de que lleguen a cualquier informe o tablero, cerrando brechas y corrigiendo inconsistencias sin que nadie los limpie fila por fila. También debe sugerir cruces de transacciones que la lógica basada en reglas fijas no detecta, aprendiendo de patrones que no siguen un formato estándar en lugar de requerir que alguien escriba una nueva regla para cada excepción.
Simetrik describe su propia capa de datos como diseñada para dejar los datos listos para IA: la plataforma limpia datos automáticamente y completa brechas con la ayuda de IA agéntica. Su motor de conciliación incluye mapeos sugeridos por IA, manejo automático de FX y mapeo de pagos a facturas impulsado por IA.
Gestión de excepciones impulsada por agentes e informes generados por IA
¿Qué pasa cuando algo no coincide? En ese caso, las plataformas nativas en IA enrutan las excepciones a agentes que las priorizan y resuelven, en lugar de volcar todo en una cola sin clasificar para que una persona haga el análisis manualmente. En el lado del reporting, esa misma capa puede redactar informes ajustados al estándar regulatorio correspondiente directamente desde datos ya conciliados, no datos brutos, eliminando un paso que antes requería que alguien reformateara manualmente los números en una plantilla de cumplimiento.
Simetrik, por ejemplo, incluye algoritmos integrados de detección de fraude y gestión de riesgos impulsada por agentes dentro de su módulo de gestión de excepciones, y genera documentos generados por IA, específicos para cada estándar, respaldados por registros de auditoría completamente trazables y exportables.
Ver el reporting nativo en IA sobre tus propios datos conciliados
Cada característica de esta sección —ingestión lista para IA, cruce sugerido por IA, excepciones gestionadas por agentes, informes generados por IA— opera sobre la plataforma de conciliación de Simetrik hoy. Si el reporting listo para auditoría es el cuello de botella, esto vale 20 minutos de análisis.
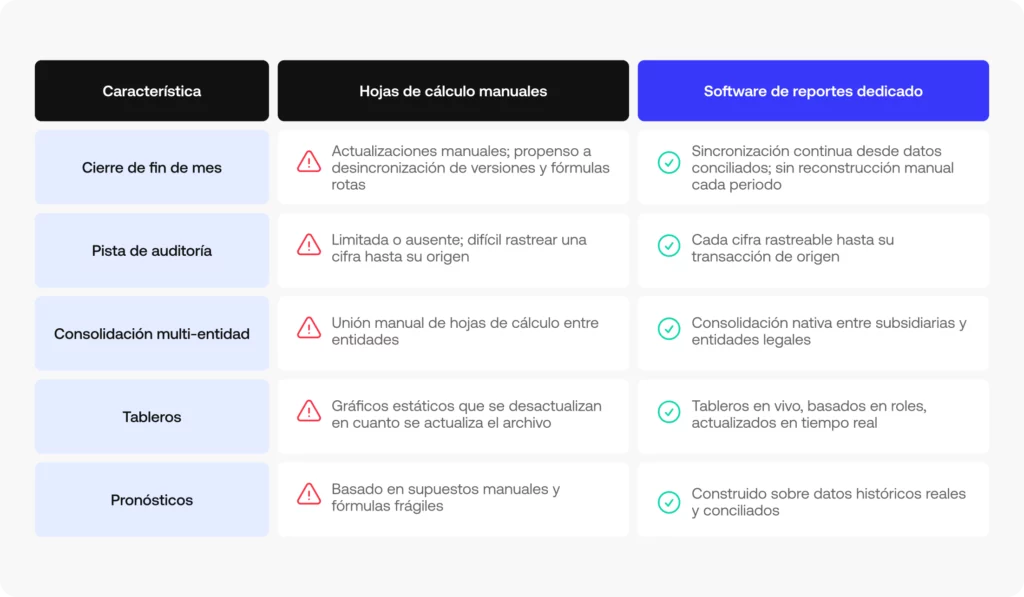
Software de reporting financiero vs. hojas de cálculo manuales: comparación de características
Las hojas de cálculo no son el enemigo del buen software de reporting; simplemente no fueron construidas para esto a escala. Aquí es donde los dos enfoques divergen en las características que más importan en cualquier evaluación de software de reporting financiero:
Preguntas frecuentes sobre software de reporting financiero
Algunas de las preguntas que los equipos de finanzas hacen con más frecuencia al comparar soluciones de reporting financiero:
¿Qué es el software de reporting financiero?
El software de reporting financiero extrae datos de sistemas contables, bancos y herramientas operativas para generar estados financieros, tableros e informes automáticamente, en lugar de construir cada uno manualmente en una hoja de cálculo.
¿Qué características debe tener el software de reporting financiero?
Como mínimo: estados básicos (flujo de efectivo, balance general, estado de resultados), seguimiento de previsiones y KPIs, tableros personalizables, integración de datos vía API y trazabilidad para cumplimiento. La profundidad adecuada depende del número de entidades, divisas y requerimientos de auditoría.
¿El software de reporting financiero reemplaza completamente las hojas de cálculo?
Reemplaza el ensamblaje manual de informes recurrentes, no todo el análisis ad hoc. La mayoría de los equipos de finanzas todavía exportan datos para modelos puntuales, pero los estados y tableros recurrentes dejan de depender de actualizaciones manuales.
¿En qué se diferencia el software de reporting financiero del software contable?
El software contable registra transacciones y administra los libros. El software de reporting financiero se construye sobre esos datos (y otras fuentes) para producir estados, tableros y análisis; algunas plataformas combinan ambos, otras se especializan solo en reporting.
¿Qué características importan más cuando un equipo de finanzas escala?
El soporte multientidad, el manejo multidivisa, el acceso basado en roles y la trazabilidad se convierten en prioridades a medida que crecen el equipo, las entidades y la exposición regulatoria: características que importan menos para un negocio con una sola entidad y una sola moneda.
Próximo paso: evaluar estas características del software de reporting financiero
Ahora que tienes la lista completa de características, el siguiente paso es contrastarla con tu stack de reporting actual para identificar dónde están las brechas reales, ya sea que estés evaluando contra el mejor software de reporting financiero del mercado o analizando soluciones de reporting financiero por primera vez. Descubre cómo estos controles se conectan con el software de reporting financiero de Simetrik, construido sobre datos conciliados de principio a fin.
El comercio agéntico es el comercio en el que un agente de IA actúa en nombre de una persona a lo largo de parte o todo el proceso de compra: buscar un producto, compararlo con alternativas y completar el checkout, sin que la persona navegue por un sitio web ella misma. Es un cambio en cómo ocurre la compra en línea, no una nueva categoría de producto sobre lo ya existente.
Es lo que resulta de aplicar la IA agéntica, una rama de la inteligencia artificial diseñada para planificar y ejecutar acciones de varios pasos hacia un objetivo, en lugar de simplemente responder una pregunta, a la compra y venta. La persona sigue definiendo la intención: “busca tenis para correr por menos de $100”, “vuelve a pedir el café que siempre tomo”. A partir de ahí, un agente autónomo, a veces un chatbot, a veces un asistente de IA integrado en un navegador o una app, y cada vez más uno de un conjunto creciente de agentes inteligentes diseñados específicamente para esto, hace la investigación, la comparación y la transacción.
Ninguna de las piezas subyacentes es nueva por sí sola. La IA generativa y los modelos de lenguaje grandes (LLM) capaces de razonar sobre texto desordenado y no estructurado existen desde hace unos años. Las interfaces conversacionales que reemplazan una barra de búsqueda por una ventana de chat tampoco son nuevas. Lo que cambió fue combinar IA generativa, automatización y suficiente infraestructura compartida entre las plataformas de IA y los comercios para completar realmente una transacción, no solo recomendarla.
Cómo funciona realmente el comercio agéntico
La mecánica se divide en tres etapas, y cada una depende de que el comercio y el agente coincidan en un formato común.
Descubrimiento de productos. En lugar de escribir en un cuadro de búsqueda, la persona le describe a un chatbot o asistente de IA lo que quiere. El agente toma datos de feeds de productos y datos estructurados, títulos, precios, disponibilidad, variantes, detalles de envío, que los comercios exponen mediante APIs. Si esos datos están incompletos o desactualizados, el agente muestra algo incorrecto o falla en silencio. No hay una persona revisando visualmente la página del producto para detectar el error.
Comparación y toma de decisiones. El agente evalúa precio, reseñas, disponibilidad y tiempo de entrega, a veces entre más de un comercio o marketplace, y reduce las opciones. Según cómo esté configurado, puede hacer una pregunta aclaratoria o simplemente presentar su mejor opción.
Checkout y pago. Una vez que la persona confirma, el agente completa la compra usando un token de pago, una credencial sustituta limitada a ese agente, ese comercio y, por lo general, esa transacción específica, en lugar del número real de la tarjeta de la persona. El comercio sigue cobrando de la misma forma de siempre. El token es lo que permite al agente transaccionar sin manejar un número de tarjeta real, y también lo que le permite a un banco desactivar el acceso de un agente sin tocar la tarjeta subyacente de la persona.
Los protocolos detrás: ACP y UCP
Para que un agente le compre a un comercio con el que nunca ha tratado, ambas partes necesitan hablar el mismo lenguaje: cómo se describe un producto, cómo se arma un carrito, cómo se transmite una credencial de pago. Ese es el trabajo de los estándares abiertos que están surgiendo en torno al comercio agéntico, los más visibles son el Agentic Commerce Protocol (ACP) y el Universal Commerce Protocol (UCP), los dos estándares que actualmente definen esta próxima etapa del comercio digital.
ACP fue lanzado por OpenAI y Stripe en septiembre de 2025. Impulsa Instant Checkout dentro de ChatGPT, comenzando con vendedores de Etsy y expandiéndose a comercios de Shopify. Es un estándar abierto, no una API propietaria limitada a esas dos empresas, y está construido específicamente alrededor del momento de checkout conversacional: armar un carrito, aplicar un token de pago, confirmar un pedido.
UCP vino de Google, anunciado en enero de 2026 y co-desarrollado con minoristas incluyendo Shopify, Etsy, Target, Walmart y Wayfair, con más de 20 empresas de pagos y retail respaldándolo, entre ellas Mastercard y Visa. Mientras ACP se centra en el momento del checkout dentro de un chat, UCP está pensado para funcionar en un conjunto más amplio de superficies: el modo IA de Search, Gemini y el descubrimiento de productos en general, además de soporte postcompra como el seguimiento de pedidos.
Los dos no son tanto rivales como capas distintas del mismo cambio, lo cual es poco consuelo para un minorista que tiene que decidir cuál integrar o, más realistamente, ambos, además de lo que exija cada red de pagos. La alternativa, una integración personalizada para cada plataforma de IA a la que un comercio quiera venderle, es exactamente el problema que los estándares abiertos buscan evitar. En la práctica, la mayoría de los minoristas terminará soportando más de un protocolo.
Comercio agéntico vs. comercio electrónico tradicional
Comercio electrónico tradicional
Comercio agéntico
Quién actúa
La persona navega un sitio web o app
Un agente de IA actúa en nombre de la persona
Descubrimiento
Barra de búsqueda, páginas de categorías y listados
Interfaces conversacionales, tomando datos de feeds y datos estructurados de productos
Toma de decisiones
La persona compara opciones manualmente
El agente compara y recomienda; la persona confirma la intención
Checkout
La persona ingresa datos de tarjeta y envío
El agente completa el checkout con un token de pago limitado a esa transacción
Interfaz
Sitio web o app
ChatGPT, Gemini, Copilot, o un agente basado en navegador
Relación con el comercio
Directa, dentro del sitio
El minorista suele seguir siendo el comercio de registro, pero el descubrimiento ocurre fuera del sitio
Quién está construyendo el comercio agéntico
OpenAI integró Instant Checkout en ChatGPT sobre ACP. Google está incorporando el checkout con tecnología UCP en Gemini y en el modo IA de Search. Microsoft lanzó su propio Copilot Checkout en alianza con Shopify. Perplexity tomó un camino distinto con Comet, un agente basado en navegador diseñado para compras autónomas que puede navegar y actuar en distintos sitios, incluyendo los que no se han sumado a ningún protocolo, usando la misma sesión que usaría una persona.
Ese último enfoque se ha topado con resistencia. Amazon no permite que agentes de compra de terceros naveguen su sitio como lo hace Comet, y la disputa entre ambas empresas se ha convertido en una de las primeras pruebas reales de qué significa realmente la autorización ahora que los agentes de IA son quienes llegan al checkout.
Dónde se complica el comercio agéntico
Quién está realmente autorizado a estar ahí. Amazon demandó a Perplexity a fines de 2025, argumentando que Comet accedió a su sitio sin permiso y dificultó separar a los compradores reales del tráfico automatizado antes de que ese tráfico llegara a los anunciantes. Un juez federal le dio la razón en marzo de 2026 y bloqueó temporalmente a Comet del acceso a las cuentas de Amazon. La Corte de Apelaciones del Noveno Circuito posteriormente levantó ese bloqueo, dictaminando que es la persona que usa el agente, no el software en sí, quien cuenta como quien “accede” al sitio. Perplexity siguió litigando el caso de fondo. Sea cual sea el desenlace final, la disputa anticipa una pregunta que toda plataforma con tráfico agéntico va a enfrentar: ¿el permiso de una persona a su propio agente de IA prevalece sobre el derecho de una plataforma a decidir quién entra?
La detección de fraude tiene que reaprender qué es “normal”. La mayoría de los modelos de fraude están entrenados con base en cómo se comportan las personas: movimiento del mouse, tiempos de sesión, huellas de dispositivo, patrones de navegación. Un agente autónomo no se mueve como una persona, lo que significa que los sistemas creados para detectar bots ahora tienen que distinguir entre un mal actor y un agente legítimo transaccionando en nombre real de alguien. La demanda de Amazon contra Perplexity se apoyó justamente en este punto, argumentando que tuvo que construir nuevo filtrado solo para evitar que el tráfico generado por IA distorsionara lo que les cobra a los anunciantes.
Los datos estructurados dejan de ser opcionales. Una persona que ve un aviso de “agotado” entiende lo que pasó y busca otra cosa. Un agente al que se le entrega información de inventario incorrecta puede fallar el checkout en silencio, o peor, completarlo y generar un problema de cumplimiento más adelante. Los feeds de productos y metadatos precisos ya no son solo un insumo de ranking; se acercan más a un requisito de ingresos, y es parte de por qué el comercio agéntico se cruza con el GEO. La misma información de producto estructurada y precisa que ayuda a un agente a completar una compra es la que ayuda a un motor generativo a citar ese producto en una respuesta informativa en primer lugar.
La interoperabilidad implica elegir más de un estándar. Si cada plataforma de IA y cada minorista necesitara una integración personalizada entre sí, las cuentas no cierran, que es exactamente por qué existen ACP y UCP. Pero soportar un estándar abierto no es gratis, y la mayoría de los minoristas terminará integrando más de uno, además de la tokenización que exija cada red de pagos. La complejidad no termina en el checkout: la cadena de suministro y el cumplimiento todavía tienen que manejar las excepciones, talla equivocada, pedido cancelado, compra duplicada, que antes detectaba una persona revisando su propio carrito antes de comprar.
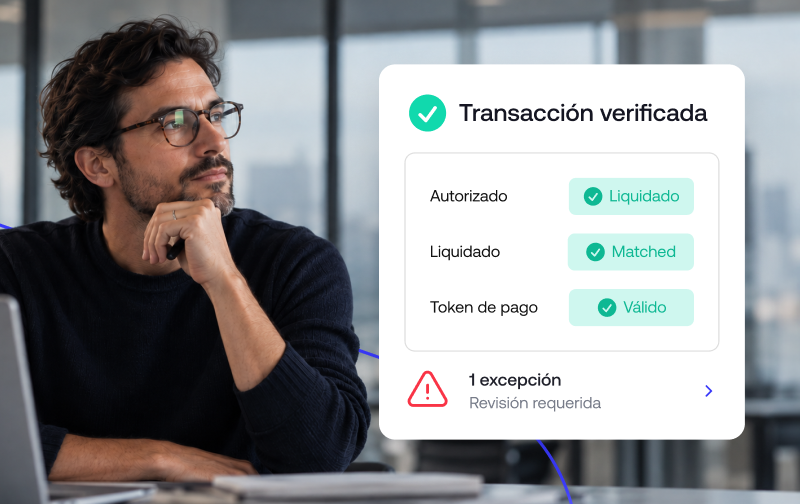
Suscripciones, precios y la brecha de conciliación. Cuando un agente renueva una suscripción o acepta un precio en nombre de alguien, alguien todavía tiene que confirmar que el cargo coincide con lo que realmente se autorizó, al precio que realmente se acordó, y conciliarlo contra lo que efectivamente se liquidó. Multiplica eso entre dos o tres protocolos de comercio, varios formatos de tokens de pago, y transacciones que ninguna persona vio ocurrir en tiempo real, y el problema operativo se vuelve más difícil, no más fácil. Aquí es donde suelen aparecer autorizaciones no coincidentes, cargos duplicados y disputas, generalmente mucho después del hecho, y generalmente como una cifra que no cuadra al cierre.
Lo que no aparece en la demo: el control financiero
Nada del problema de conciliación descrito arriba desaparece porque una transacción haya empezado con un agente de IA en lugar de una persona haciendo clic en “comprar”. Simplemente se vuelve menos visible hasta que aparece como un contracargo, un cargo duplicado, o un archivo de liquidación que no coincide con lo que se autorizó.
Esa es la capa en la que trabaja Simetrik. Simetrik fue seleccionada recientemente para la primera cohorte de Agentic Commerce and Services de Mastercard Start Path, un programa creado para empresas que trabajan en la infraestructura detrás de las transacciones impulsadas por IA.
Como plataforma de control financiero nativa de IA, Simetrik puede funcionar como una capa de control entre los registros generados por procesadores, bancos y sistemas internos, comparando lo que se autorizó contra lo que realmente se liquidó y enrutando las diferencias para su investigación, sin importar qué protocolo o plataforma de IA haya iniciado la transacción.
El mismo problema de interoperabilidad aparece también del lado de la infraestructura. Simetrik se conecta con agentes y flujos de trabajo externos mediante MCP, el mismo tipo de estándar de conexión abierto que ACP y UCP soportan para vincular agentes con sistemas backend, de modo que el trabajo de conciliación y control pueda integrarse con las herramientas que un equipo de finanzas u operaciones ya usa.
El comercio agéntico todavía está en una etapa temprana. Los protocolos todavía se están asentando, las cuestiones legales todavía se están debatiendo, y la mayoría de los comercios todavía está decidiendo qué estándares soportar. Lo que no va a cambiar es que cada una de estas transacciones eventualmente necesita ser verificada.
Es cuando un agente de IA compra y paga algo en tu nombre, en lugar de que tú navegues por un sitio web o app tú mismo.
¿Cuál es la diferencia entre el comercio agéntico y el comercio electrónico tradicional?
En el comercio electrónico tradicional, una persona navega un sitio o app y completa el checkout manualmente. En el comercio agéntico, una persona le indica a un chatbot o asistente de IA lo que quiere, y un agente autónomo se encarga del descubrimiento, la comparación y el checkout, generalmente mediante una interfaz conversacional en lugar de una tienda en línea.
¿Cuál es la diferencia entre ACP y UCP?
ACP (Agentic Commerce Protocol), creado por OpenAI y Stripe, se enfoca en la sesión de checkout dentro de superficies conversacionales como ChatGPT. UCP (Universal Commerce Protocol), creado por Google junto con un grupo de minoristas y empresas de pagos, cubre un conjunto más amplio de superficies, incluyendo Search y Gemini, a lo largo del descubrimiento, el checkout y el soporte postcompra. Se espera que la mayoría de los minoristas necesite ambos.
¿Quién es el comercio de registro cuando un agente de IA hace una compra?
Tanto en ACP como en UCP, el minorista generalmente sigue siendo el comercio de registro. La plataforma de IA provee la interfaz y el agente, pero la venta, la relación con el cliente y la liquidación siguen siendo del minorista.
¿Es seguro el comercio agéntico?
Es una etapa suficientemente temprana como para que las preguntas de seguridad, especialmente en torno a la autorización y la detección de fraude, todavía se estén resolviendo. Las redes de pago abordan parte de esto con credenciales tokenizadas limitadas a un agente y comercio específico, de modo que una persona puede revocar el acceso de un agente sin exponer su tarjeta real. Si a un agente se le permite estar en un sitio determinado es una pregunta legal aparte, todavía en curso.
¿Cómo afecta el comercio agéntico a la conciliación financiera?
Las transacciones iniciadas por un agente igual necesitan verificarse contra lo que se liquida, tal como cualquier otra transacción, pero con menos puntos de contacto humano en el camino para detectar errores a tiempo. Eso hace que la conciliación y el control financiero sean más importantes, no menos, a medida que el comercio agéntico crece.
La compañía se suma a otras 21 empresas de distintos países que están desarrollando infraestructura para una nueva generación de experiencias impulsadas por agentes de AI.
San Francisco. Simetrik fue seleccionada para participar en la primera cohorte de Mastercard Start Path dedicada a Comercio y Servicios Agénticos. El programa reúne a empresas de distintos países que desarrollan soluciones basadas en inteligencia artificial para la industria de pagos y comercio, desde plataformas y herramientas para agentes hasta nuevos flujos de pagos agénticos.
Esta es la segunda vez que Simetrik es seleccionada para un programa de Mastercard Start Path, pocos meses después de haberse incorporado a su programa de Soluciones Corporativas. La nueva cohorte es la primera de Start Path enfocada específicamente en Comercio y Servicios Agénticos.
La selección coincide con el avance de la visión de Simetrik para el control financiero agéntico. En agosto, la compañía lanzó Simetrik Agent, un agente autónomo que automatiza tareas de conciliación y control financiero sobre un núcleo determinístico y auditable, diseñado para que las personas mantengan el control sobre las decisiones críticas.
A medida que los agentes de AI dejan de limitarse a hacer recomendaciones y comienzan a ejecutar transacciones, los equipos financieros necesitan herramientas confiables para saber qué ocurrió en flujos de trabajo cada vez más autónomos. Simetrik está construyendo la capa de control financiero para este nuevo escenario, que permite a las empresas conciliar transacciones, detectar excepciones y conservar un registro de auditoría completo.
Esta tecnología ya opera a escala global: más de 180 empresas en más de 50 países utilizan Simetrik para procesar 2.500 millones de registros por día. A través de Mastercard Start Path, la compañía accederá a la red global de Mastercard, recibirá acompañamiento personalizado y podrá explorar nuevas formas de fortalecer el control financiero en el ecosistema emergente del comercio agéntico.
Para Simetrik, formar parte del programa representa una oportunidad para contribuir a definir cómo las empresas mantendrán la visibilidad, la trazabilidad y el control a medida que los agentes de AI asuman un rol cada vez más relevante en las transacciones.
Mastercard Start Path es el programa global de Mastercard para startups. Desde su lanzamiento en 2014 acompañó a más de 500 empresas de más de 60 países. Las compañías participantes recaudaron en conjunto unos USD 25.000 millones después de pasar por el programa, mientras que Start Path facilitó más de 15.000 conexiones entre startups y clientes y socios de Mastercard en todo el mundo.
Acerca de Mastercard Start Path
Mastercard Start Path es un programa global que trabaja junto a startups en etapa de crecimiento e innovadores del ecosistema fintech para impulsar su desarrollo. Desde su creación, acompañó a más de 500 empresas de 60 países, brindándoles acceso a la tecnología, la experiencia y la red global de Mastercard. Más información en mastercard.com/startpath.
Acerca de Simetrik
Simetrik es la plataforma AI-powered de control de operaciones financieras. Su misión es dar a los equipos financieros el control para operar con velocidad, precisión y confianza en un entorno cada vez más complejo. Con un agente autónomo apoyado en un núcleo determinístico y auditable, Simetrik automatiza conciliaciones complejas y controles financieros de extremo a extremo, y ofrece una única fuente de verdad sobre la que las personas mantienen el control total. Hoy, más de 180 empresas líderes en más de 50 países confían en Simetrik para procesar 2.5 mil millones de registros diarios, reducir pérdidas y acelerar el crecimiento.
Elegir un software de conciliación se reduce a una pregunta: ¿puede hacer el cruce de tus transacciones al nivel y volumen en que realmente operas?
Empieza por la profundidad de la automatización y la cobertura de datos, luego evalúa los controles, la trazabilidad, la escalabilidad y el time-to-value.
Cada llamada con un proveedor te dirá que su herramienta es inteligente, rápida y fácil de implementar. Eso no te dice si resistirá tus datos, a tu volumen, bajo una auditoría.
Esta guía recorre los siete criterios que realmente predicen eso, con una lista de verificación que puedes llevar a tu propia evaluación.
También encontrarás las preguntas que vale la pena hacerle a los proveedores, las señales de alerta a tener en cuenta y cómo cambia la respuesta correcta según tu equipo y sector.
Qué debe hacer un software de conciliación
Elimina el lenguaje de marketing y la categoría hace tres cosas:
Hace el cruce de transacciones y registros entre sistemas (extractos bancarios, procesadores de pago, ERPs, libros contables internos) sin que alguien tenga que alinear filas en una hoja de cálculo manualmente.
Señala lo que no coincide.
Mantiene una trazabilidad de cada cruce que realiza mediante lógica de cruce automatizado.
Qué tan profunda es esa automatización y qué parte del proceso cubre realmente es donde las herramientas empiezan a diferenciarse. Para eso están los criterios a continuación.
Para un panorama más completo sobre cómo la conciliación encaja en el cierre y el reporting, consulta qué es el software de cierre financiero.
Cómo elegir un software de conciliación: 7 criterios que importan
Siete criterios separan una herramienta de conciliación que escala con tu negocio de una que quedará obsoleta en un año.
1. Profundidad de la automatización (cruce basado en reglas vs. impulsado por IA)
La IA puede ayudar genuinamente a hacer el cruce de tus transacciones; esa parte no es controversial.
Si debería decidir, sin supervisión, qué se considera conciliado cada vez que corre el proceso es la pregunta real, y la respuesta depende de cuánto riesgo estás dispuesto a asumir sin un rastro claro de por qué se aceptó un cruce.
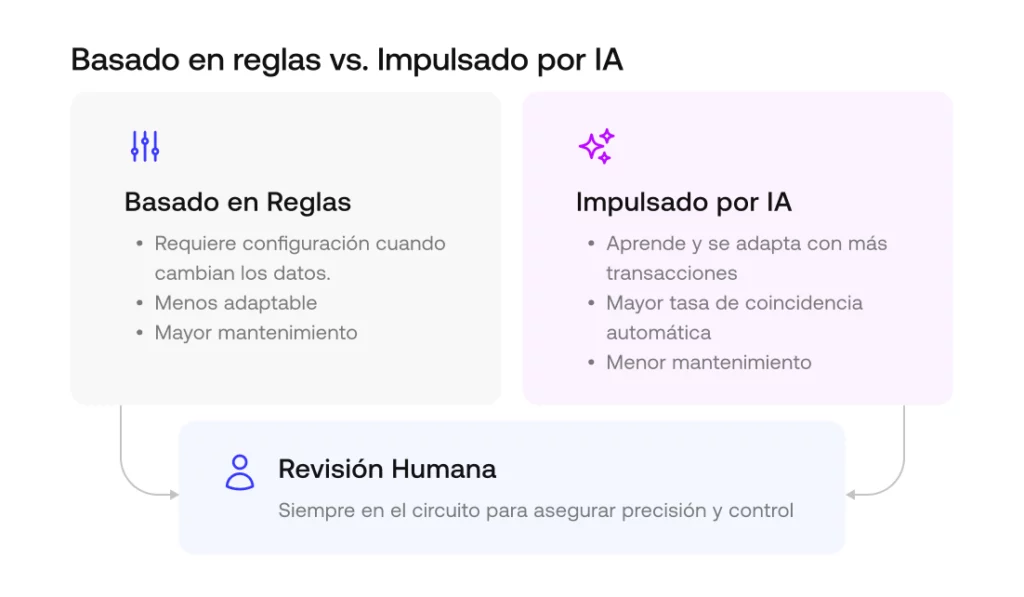
Alguna automatización de conciliación depende de reglas fijas que deben reconfigurarse cada vez que cambian tus datos; otras herramientas usan IA o cruce agéntico que se adapta a medida que procesa más transacciones.
Pídele a cualquier proveedor su tasa de cruce automático real en datos que se parezcan a los tuyos, no un benchmark genérico, y pregunta qué pasa con los cruces que no puede resolver por sí solo.
2. Conciliación a nivel transaccional vs. balance de saldos
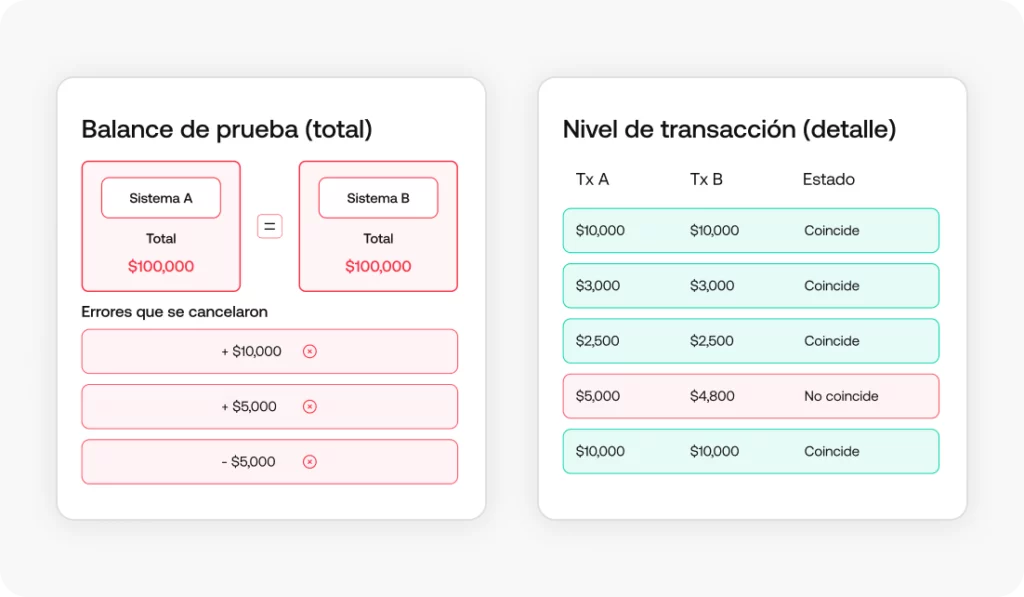
Dos totales pueden coincidir perfectamente mientras los detalles subyacentes están mal de maneras que se cancelan entre sí.
Ese es el riesgo con la conciliación de balance de saldos, que solo confirma que los saldos resumen están de acuerdo.
La conciliación a nivel transaccional hace el cruce de cada transacción individual, para que una discrepancia pueda rastrearse hasta su origen en lugar de simplemente marcarla como «incorrecta». ç
Si tu equipo necesita investigar diferencias en lugar de simplemente confirmar totales, este es uno de los criterios más relevantes de esta lista.
3. Fuentes de datos e integración con ERP
Una herramienta de conciliación es tan buena como lo que puede ver.
Verifica cuántas de tus fuentes de datos reales conecta de forma nativa, desde procesadores de pago y bancos hasta pasarelas de pago y ERPs, y cómo.
Los conectores No-Code y las APIs abiertas para la integración con ERP significan una configuración más rápida y menos dependencia del tiempo de ingeniería después. Pregunta qué pasa con una fuente que no tiene soporte nativo: ¿es una construcción personalizada, una solución manual o está fuera de alcance?
4. Gestión de excepciones y controles
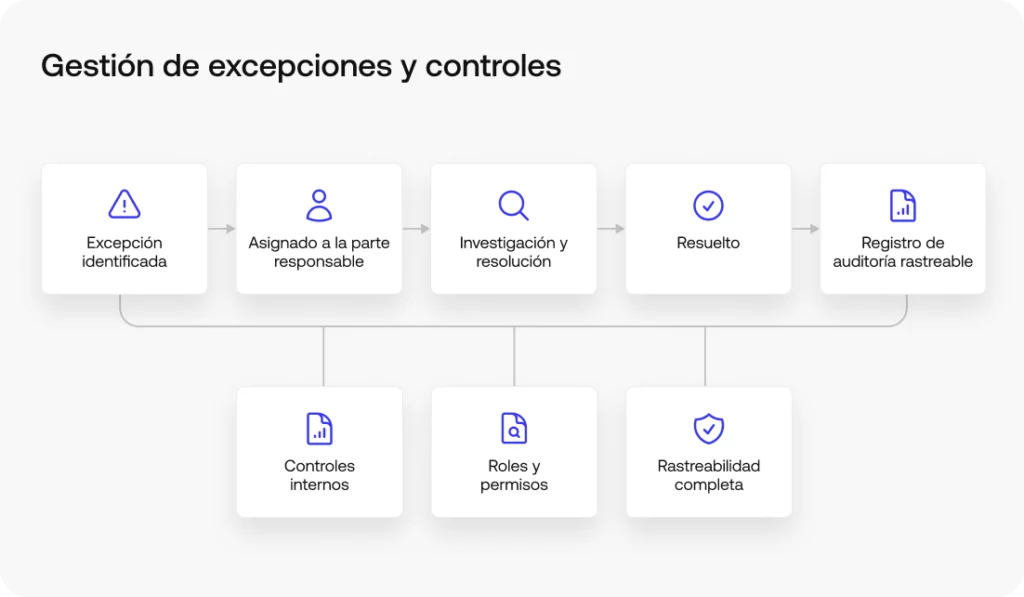
El software de conciliación debe apoyar la gestión de excepciones enrutando las excepciones a la persona correcta, haciendo seguimiento de cómo se resuelven y reforzando los controles internos como la segregación de funciones.
Una lista estática de ítems no conciliados que nadie gestiona no cuenta como gestión de excepciones. Pregunta cómo se identifican las excepciones, si los pasos de resolución quedan registrados y cómo se controla el acceso por rol.
5. Escalabilidad para el volumen de transacciones
La herramienta que impresionó a todos en la demo fue probada con tu volumen actual.
Pregunta qué pasa al doble o triple de ese volumen, porque ese es el volumen con el que realmente estarás operando en un par de años, y los problemas de escalabilidad tienden a surgir silenciosamente, como soluciones manuales que nadie planificó.
6. Seguridad y disposición para auditorías
Busca acceso basado en roles, una trazabilidad inmutable y certificaciones de seguridad relevantes, luego presiona a los proveedores para que lo demuestren en lugar de aceptar su palabra.
Muestras de registros de auditoría, documentación de certificación y configuraciones de control de acceso son todos elementos razonables de solicitar durante la evaluación.
7. Tiempo de implementación y ROI
«Entra en producción en días» suena muy bien en un pitch deck y rara vez sobrevive el contacto con tus fuentes de datos reales. El time-to-value depende de cuántas fuentes estás conectando y si la implementación requiere soporte de ingeniería. Pide una estimación realista basada en tus fuentes específicas, luego sopesa el ROI contra esa fecha en lugar de la que viste en la demo.
Lista de verificación para evaluar software de conciliación
Usa esta lista de verificación para comparar proveedores uno al lado del otro:
La tasa de cruce automático fue probada con datos similares a los tuyos; el benchmark genérico de un proveedor no cuenta
La herramienta permite hacer drill-down a nivel transaccional, más allá de simples verificaciones de saldo
Se conecta de forma nativa a tus fuentes de datos reales (procesadores, bancos, ERPs)
Las excepciones se enrutan, rastrean y resuelven con una trazabilidad visible
El rendimiento se mantiene al 2-3x de tu volumen de transacciones actual
Las certificaciones de seguridad y las exportaciones de registros de auditoría están disponibles a pedido
Tienes una estimación realista de time-to-value vinculada a tus fuentes de datos específicas
Build vs. buy: cuándo construir la conciliación internamente
Para muchos equipos de finanzas, construir la conciliación internamente nunca fue realmente una decisión; simplemente fue lo que ocurrió, generalmente en una hoja de cálculo, cuando el volumen era lo suficientemente bajo como para que a nadie le importara.
El costo aparece después: el mantenimiento recae en quien lo construyó (a menudo IT, no finanzas), hay poco o ningún registro de auditoría, y el proceso no escala sin añadir personal.
Eso no significa que comprar sea automáticamente correcto para todos los equipos; depende de tu volumen, la complejidad de tus datos y cuánto tiempo interno de ingeniería estás dispuesto a dedicar a mantener un proceso hecho en casa. El objetivo de hacerse la pregunta explícitamente, en lugar de quedarse con lo que ya tienes, es asegurarse de que la decisión se alinee con hacia dónde va el negocio, no solo con dónde está hoy.
Conoce cómo Simetrik maneja la conciliación a escala: Solicita una demo.
Preguntas para hacerle a un proveedor de software de conciliación
Usa estas preguntas para ir más allá del guión de la demo:
Cruce y cobertura
¿Cuál es tu tasa de cruce automático con datos estructurados como los nuestros?
¿Podemos hacer drill-down desde un cruce resumen hasta el nivel de transacción individual?
¿Cuáles de nuestras fuentes de datos específicas conectas de forma nativa, y cuáles requieren trabajo personalizado?
¿Usas IA o machine learning en tu lógica de cruce? De ser así, ¿cómo interactúa con los controles determinísticos y qué pasa con la trazabilidad cuando el modelo cambia?
Excepciones y auditoría
¿Cómo se enrutan las excepciones, y cómo se resuelven y registran?
Si surge una discrepancia durante una auditoría, ¿cómo funciona la investigación de la causa raíz de principio a fin, y quién es el responsable?
¿Qué certificaciones de seguridad tienen, y podemos ver una muestra de registro de auditoría?
Integración y arquitectura
¿Podemos conectarnos vía API o webhooks para procesamiento en tiempo real, no solo cargas de archivos en lotes?
Implementación y soporte
¿Cuál es un cronograma de implementación realista dadas nuestras fuentes de datos?
¿Qué soporte continuo se incluye después del go-live?
¿Con qué frecuencia publican actualizaciones de reglas o de plataforma, y eso requiere que hagamos pruebas nuevamente de nuestra parte?
Costo
¿Cómo escala el precio con el volumen de transacciones?
Señales de alerta al comparar software de conciliación
No todas las señales de alerta aparecen en una comparación de características. Presta atención a:
La herramienta solo concilia al nivel de saldo, sin forma de hacer drill-down en las transacciones
Cualquier cambio de configuración requiere enviar un ticket a TI
Los registros de auditoría existen pero no pueden exportarse ni revisarse de forma independiente
El rendimiento o la precisión caen notablemente a medida que aumenta el volumen de datos
Las demos se ejecutan solo con conjuntos de datos limpios y «de juguete» en lugar de datos similares a los tuyos
El cruce es completamente impulsado por IA, sin capa determinística y sin trazabilidad explicable
Cómo adaptar el software a tu equipo y sector
No hay una respuesta universal sobre qué criterios son más importantes; depende de quién está usando el software de conciliación. Un equipo de operaciones financieras que procesa grandes volúmenes de múltiples procesadores de pago probablemente priorizará la profundidad de automatización y la cobertura de fuentes de datos. Un equipo de contabilidad enfocado en el cierre de fin de mes puede preocuparse más por la gestión de excepciones y la disposición para auditorías.
El sector también cambia el panorama: los proveedores de servicios de pago y los bancos necesitan una conciliación que aguante en todos los procesadores, adquirentes y extractos bancarios, mientras que los retailers concilian diferentes tipos de transacciones a diferentes volúmenes, lo que cambia qué criterios tienen más peso en la práctica.
Preguntas frecuentes
¿Cuál es el mejor software de conciliación?
No existe una única mejor herramienta. La correcta depende de tu volumen de transacciones, tus fuentes de datos y si necesitas cruce a nivel transaccional o solo verificaciones de saldo. Usa una lista de criterios en lugar de un ranking genérico.
El precio generalmente escala con el volumen de transacciones, las fuentes de datos y los casos de uso, en lugar de una licencia fija, así que compara por valor total y time-to-value, no solo por el precio de lista. Pide a los proveedores una cotización detallada.
¿Cuánto tiempo tarda en implementarse un software de conciliación?
Va de semanas a meses dependiendo de las fuentes de datos y si la configuración es No-Code o requiere ingeniería. Los conectores preconfigurados y las plantillas acortan el time-to-value; pide un cronograma realista con tus fuentes.
Próximo paso: ver el software de conciliación en acción
Una vez que tengas tus propios criterios y una lista corta de proveedores, el mejor siguiente paso es ver cómo un sistema funciona con tus datos reales, no un guión de demo. El software de conciliación de Simetrik está construido exactamente para esa prueba. Solicita una demo para verlo con tus propios datos.
Una casa de apuestas deportivas o un casino online no cierra nunca. Mientras un jugador deposita fondos para apostar en un partido que empieza en minutos, otro solicita el retiro de sus ganancias. Al mismo tiempo, una pasarela procesa operaciones,aplica comisiones y liquida transacciones. Todo ocurre en simultáneo, a través de múltiples proveedores, mercados y jurisdicciones.
El desafío no es solo el volumen, sino la variabilidad. Cada proveedor reporta con formatos, identificadores, criterios y plazos distintos. Las referencias no siempre coinciden entre sistemas y un cambio menor en un archivo puede interrumpir un flujo completo de control.
Cada nueva pasarela o jurisdicción agrega, así, una lógica diferente a la operación. Y en una industria donde el negocio depende de verificar cada depósito, retiro, comisión o compra in-game, cualquier diferencia puede traducirse en pérdidas, errores de caja o exposición regulatoria.
Sin conciliación continua y a nivel transaccional, fallan dos capacidades críticas: la visibilidad real sobre el flujo de caja y la trazabilidad de las partidas pendientes.
El punto ciego de la posición de caja
Saber cuánto capital está realmente disponible, por proveedor y por región, es la base para tomar decisiones financieras y operativas.
El punto ciego aparece porque cada movimiento atraviesa distintos sistemas. Una misma transacción puede quedar registrada en el core interno, en el proveedor de pago y en el banco, con identificadores, fechas o criterios diferentes.
Cuando el control se realiza de forma agregada, resulta difícil rastrear la brecha entre lo que la plataforma registró, lo que el proveedor confirmó y lo que efectivamente ingresó en la cuenta bancaria.
Con los retiros ocurre algo similar: pueden estar aprobados, en procesamiento, ejecutados o confirmados al jugador. Sin una lectura transaccional, no siempre es posible saber en qué etapa se encuentran ni qué partidas siguen pendientes.
Si la conciliación se realiza solo por lotes o al cierre, la posición de caja deja de ser un dato verificado y pasa a ser una estimación. Y eso no alcanza para definir capital de trabajo, calcular obligaciones inmediatas o demostrar solvencia operativa ante un regulador.
Cuando los pendientes no tienen contexto ni responsable
El segundo quiebre es menos visible, pero puede ser igual de costoso.
No alcanza con detectar que una transacción no concilió. También hay que saber cuál es, desde cuándo está pendiente, en qué etapa se detuvo y quién debe resolverla.
Sin esa información, cada partida queda como una exposición abierta: un crédito duplicado, una transacción faltante, una liquidación demorada, una comisión incorrecta o una diferencia con el reporte del proveedor.
Cuando estos casos se gestionan en planillas, correos o intercambios dispersos, el equipo puede identificar la diferencia sin contar con los elementos necesarios para cerrarla. Muchas se detectan recién en la conciliación mensual, cuando reconstruir la transacción, reclamar al proveedor o corregir el registro ya es más difícil.
Por eso, la conciliación no termina al identificar una anomalía. El control también debe abarcar su investigación, asignación y resolución.
Control continuo, transaccional y basado en evidencia
Recuperar visibilidad sobre la caja y trazabilidad sobre los pendientes exige algo más que sumar reportes o dashboards. Requiere un esquema de conciliación continua y a nivel transaccional, en el que cada posición pueda explicarse y respaldarse con evidencia.
Las soluciones de Simetrik permiten acompañar el recorrido completo del dinero: desde que una transacción se inicia hasta que se liquida, se registra contablemente y, si aparece una diferencia, se investiga y se resuelve. Lo hace a través de Dominios: módulos de control diseñados para cubrir capas específicas de la operación.
Algunos de los más relevantes para el sector son:
Cash In y Cash Out validan cada entrada y salida contra los datos operativos internos, la información del proveedor de pago y, cuando corresponde, el movimiento bancario. Así, permiten seguir depósitos, retiros y desembolsos desde su origen hasta su liquidación o confirmación, e identificar duplicados, faltantes, rechazos, montos incorrectos o movimientos que todavía no completaron su recorrido. En conjunto, ambos dominios permiten construir una lectura verificable del flujo de caja: cuánto dinero está realmente disponible, en qué proveedor se encuentra y qué partidas siguen pendientes.
Fees & Billing controla las comisiones y cargos aplicados por cualquier proveedor de pago, operador o tercero que participe en la liquidación. En lugar de asumir que una factura es correcta, contrasta los cargos aplicados con las condiciones acordadas y las transacciones que los originaron. En una industria donde el margen depende de múltiples esquemas de cobro, este control detecta desvíos que podrían quedar ocultos dentro de cifras agregadas.
Unified Oversight & Alerts integra estos controles en una única vista. Permite revisar posiciones de caja, distinguir partidas conciliadas y no conciliadas, y seguir cada pendiente según su estado y responsable. El control no termina cuando aparece una alerta. Simetrik también conserva la evidencia de lo que ocurrió después: cómo se investigó la diferencia, quién intervino y de qué manera se resolvió.
Simetrik cuenta con ocho dominios de control en total, adaptables a la estructura y los proveedores de cada operación.
Dos grandes jugadores de América Latina, implementaron Simetrik y demuestran cómo este modelo funciona en la práctica.
BetWarrior: control financiero end-to-end en cuatro regiones
BetWarrior opera una plataforma de apuestas y entretenimiento en Argentina, Perú, Brasil y otros mercados de América Latina. Con la expansión regional, cada pasarela funcionaba como un universo separado: los equipos combinaban reportes, resolvían inconsistencias y sostenían controles manuales cada vez más complejos.
Con Simetrik, BetWarrior consolidó sus seis PSPs por cada una de las regiones donde opera (4), automatizó la conciliación de depósitos y retiros y obtuvo visibilidad por proveedor con monitoreo casi en tiempo real. Cada movimiento puede seguirse desde su origen hasta su liquidación, sin depender de revisiones manuales ni consolidaciones por lotes. Los estados indefinidos y clasificaciones inconsistentes se detectan antes de que se conviertan en pérdidas.
Bplay: caja disponible y pendientes trazables por proveedor
Bplay, la plataforma de apuestas deportivas y casino online de Boldt, opera en Argentina, Paraguay y Brasil. Procesa depósitos, retiros y liquidaciones a través de distintas pasarelas, cada una con formatos, reglas y plazos propios.
Esta fragmentación dificultaba centralizar los movimientos, validar comisiones y controlar las rendiciones. Además, los asientos hacia SAP se generaban manualmente, con mayor carga operativa y riesgo de error.
Con Simetrik, Bplay automatizó la conciliación 1:1 entre sus cinco pasarelas, validando comisiones y plazos pactados por transacción. En una única vista, los equipos consultan la caja disponible por proveedor y el estado de cada diferencia.
El modelo también genera automáticamente 20 tipos de asientos hacia SAP, reduciendo la carga manual del cierre.
BetWarrior y Bplay partían de operaciones distintas, pero enfrentaban el mismo problema: pasarelas aisladas, discrepancias tardías y posiciones de caja basadas en información aún no validada.
El control continuo permite pasar de totales agregados y revisiones posteriores a un modelo en el que cada movimiento puede explicarse, cada diferencia gestionarse y cada posición financiera respaldarse con evidencia transaccional. Así trabaja Simetrik para la industria de Apuestas y iGaming
La diferencia es concreta: operar con datos verificados o decidir sobre estimaciones que recién se corrigen al cierre.
En una industria donde el dinero nunca se detiene, el control tampoco puede hacerlo.
Solicita una demo personalizada y descubre cómo Simetrik puede dar más visibilidad, trazabilidad y control a tu operación financiera.
Imagina que un agente analiza miles de transacciones no conciliadas, identifica un patrón y diseña una nueva regla de matching. Antes de implementarla, revisa las fuentes involucradas, evalúa su impacto y determina qué herramientas necesita para ejecutar el cambio.
Si la acción se encuentra dentro de los permisos y criterios definidos por la organización, puede avanzar de forma autónoma. Si reconoce que una decisión requiere una validación adicional, incorpora a la persona indicada. Una vez establecida la lógica, la regla se aplica de manera consistente sobre millones de registros.
Ese escenario refleja una de las principales oportunidades de aplicar AI en operaciones financieras: construir agentes capaces no solo de comprender qué necesita el usuario, sino también de llevar adelante la acción adecuada con el nivel de precisión, trazabilidad y control que exige cada caso.
También refleja la lógica detrás de Simetrik Agent: un agente autónomo que puede operar el control financiero de extremo a extremo y que sabe cuándo razonar de forma probabilística, cuándo apoyarse en herramientas determinísticas y cuándo incorporar a una persona.
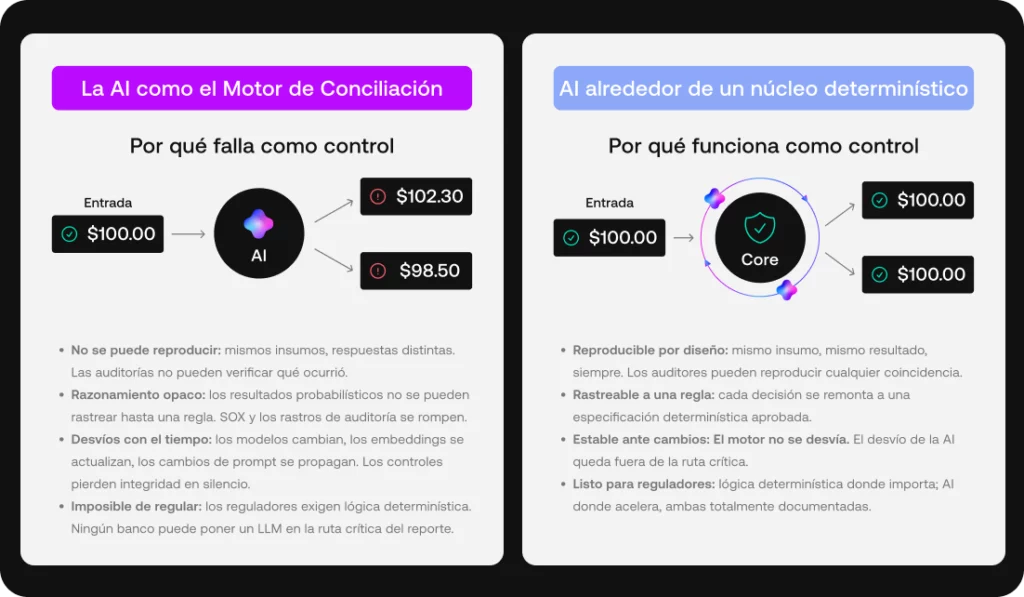
Para lograrlo, estos agentes combinan distintas capacidades. Los modelos probabilísticos les permiten interpretar contexto, detectar patrones y encontrar soluciones. Las herramientas determinísticas, en cambio, garantizan que las acciones que requieren exactitud, reproducibilidad y auditoría se desarrollen siempre bajo una lógica definida.
La sofisticación no está en elegir una capacidad sobre la otra, sino en que el agente sepa cuándo utilizar cada una, cómo articularlas y en qué momento incorporar la intervención humana.
Un agente, distintas capacidades
Los modelos de AI aprenden de patrones e interpretan la información disponible para generar una respuesta según el contexto.
Esa flexibilidad les permite:
comprender solicitudes en lenguaje natural;
reconocer estructuras y relaciones dentro de los datos;
investigar anomalías y agrupar excepciones;
sugerir reglas, transformaciones o posibles soluciones;
adaptarse a escenarios que no fueron definidos previamente.
Pero esa misma naturaleza probabilística implica que una solicitud puede producir respuestas diferentes aun cuando no cambien el input, el contexto ni la instrucción.
Las herramientas determinísticas aportan una capacidad diferente: ejecución reproducible.
En un sistema determinístico, si un control recibe el mismo input y la misma configuración, devuelve siempre el mismo resultado. No necesita volver a interpretar la intención en cada ejecución: aplica la especificación que gobierna la operación.
En control financiero, un agente puede interpretar, investigar y proponer. Pero no puede improvisar donde el negocio necesita certeza.
Esto no aplica únicamente a la conciliación. También alcanza la generación de asientos, los flujos de aprobación, el reporting regulatorio, las revisiones contables y cualquier instancia donde una organización necesite demostrar cómo obtuvo un resultado.
Esa diferencia es clave en operaciones auditables. Para reconstruir lo ocurrido, no alcanza con conocer el resultado; también tiene que ser posible repetir exactamente la lógica que lo produjo.
En las operaciones financieras, ambas capacidades cumplen funciones complementarias: la AI comprende, investiga, configura y decide; las herramientas determinísticas convierten esas decisiones en procesos estables, versionados y trazables.
Un agente preparado para operar en finanzas necesita articular ambas.
Autonomía diseñada para operaciones financieras
Un agente financiero no solo tiene que llegar a una respuesta. También necesita reconocer qué nivel de precisión, trazabilidad y supervisión exige cada acción.
Ante una excepción, por ejemplo, puede analizar el contexto, encontrar patrones y proponer una resolución. Si necesita aplicar una regla sobre millones de transacciones, puede recurrir a una herramienta determinística para garantizar que la lógica se mantenga de forma consistente.
El agente no pierde autonomía por utilizar herramientas especializadas. Al contrario: puede transformar su razonamiento en acciones reales sin resignar control sobre la operación.
Lo mismo ocurre con la intervención humana. En algunos casos, puede avanzar de punta a punta dentro de los permisos establecidos. En otros, identifica que una decisión requiere la aprobación de un responsable, presenta el contexto necesario y retoma el flujo una vez recibida la validación.
La intervención no tiene que estar presente en cada paso. La clave está en que el agente reconozca cuándo es necesaria.
Esta combinación permite automatizar operaciones complejas sin convertirlas en una caja negra. Cada acción queda registrada, las configuraciones pueden versionarse y los resultados se vinculan con la lógica que los produjo.
Cómo lo hace Simetrik
Simetrik fue construido como una infraestructura nativa en AI para el control financiero. Su arquitectura permite que la AI intervenga a lo largo de la operación y utilice distintas herramientas según la naturaleza de cada tarea.
Durante la configuración y el onboarding inicial, puede reconocer formatos, vincular campos, generar transformaciones, recomendar parsers, sugerir reglas o asistir en el diseño de un modelo contable.
Esto permite implementar nuevos controles con mayor velocidad y reducir el trabajo manual necesario para comprender fuentes, mapear datos y configurar operaciones.
Una vez definida una lógica, Simetrik Agent puede convertirla en una especificación determinística y aplicarla sobre la infraestructura de Simetrik. Cuando la tarea requiere análisis o interpretación, utiliza capacidades probabilísticas. Cuando exige un resultado estable, exacto y verificable, recurre al núcleo determinístico de Simetrik, compuesto por más de 110 funciones específicas de control financiero.
Todo ocurre dentro del mismo modelo de permisos, gobierno y auditoría.
Después de la ejecución, la AI también puede investigar excepciones, detectar anomalías, agrupar errores, buscar posibles causas y recomendar o implementar resoluciones.
El agente define qué capacidad utilizar en cada momento. La organización conserva visibilidad sobre qué hizo, qué herramientas empleó y cuál fue el resultado final.
Simetrik Agent: de la intención a la ejecución
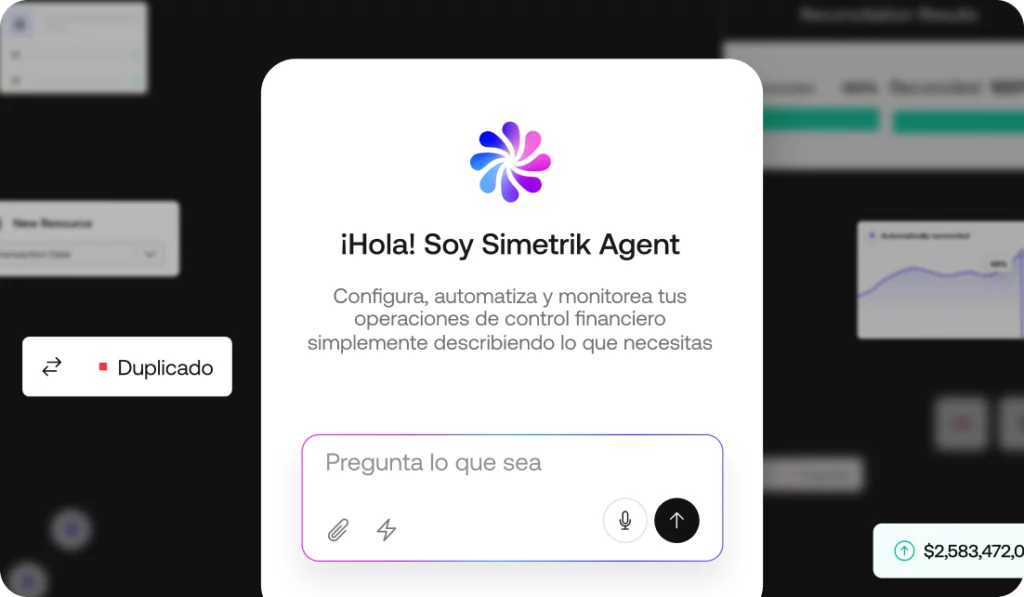
Simetrik Agent lleva esta arquitectura a una experiencia conversacional dentro de la plataforma.
Está dotado con la experiencia y el conocimiento que Simetrik ha construido acompañando a más de 180 clientes a nivel global, junto con buenas prácticas específicas de control financiero, conciliación, auditoría y tratamiento de excepciones.
Conversar con Simetrik Agent es acceder a un experto que puede acompañar el control financiero las 24 horas, los 7 días de la semana.
El usuario puede describir qué necesita, sumar archivos y aportar contexto. El agente interpreta la intención, revisa el workspace, identifica las fuentes y dependencias relevantes y define el camino a seguir.
Puede diseñar conciliaciones, configurar fuentes y transformaciones, crear reglas, programar ejecuciones, investigar excepciones y consultar resultados. No se limita a explicar cómo realizar una tarea: puede actuar sobre la operación.
Cuando el usuario lo habilita, Simetrik Agent puede operar de forma autónoma. Cada acción se desarrolla dentro del modelo de permisos de Simetrik y queda registrada.
También puede identificar cuándo una decisión necesita intervención humana, presentar la información relevante en lenguaje financiero e incorporar la aprobación al flujo sin perder el contexto.
Un agente open box
La autonomía no implica perder visibilidad.
Simetrik Agent no funciona como una caja negra, sino como un open box: un sistema abierto al control de los equipos. Los usuarios pueden entender qué está haciendo, qué fuentes consultó, qué lógica aplica y qué acciones lleva adelante.
En lugar de recibir únicamente un resultado, pueden seguir el recorrido en términos comprensibles para una persona que trabaja en finanzas: conocer qué condición se cumplió, qué regla se utilizó, qué dependencia se modificó o por qué una operación fue enviada a revisión.
Los equipos también pueden supervisar el trabajo, cambiar configuraciones, ajustar permisos o intervenir cuando lo consideren necesario.
Esta capacidad convierte al humano en algo más que un aprobador obligatorio al final del flujo. Le permite definir el nivel de autonomía, comprender las decisiones del agente y mantener el control sobre la operación completa.
Cuanto mayor es la transparencia del sistema, mayor es también la capacidad de delegar con confianza.
MCP: especialización para los agentes que los equipos ya utilizan
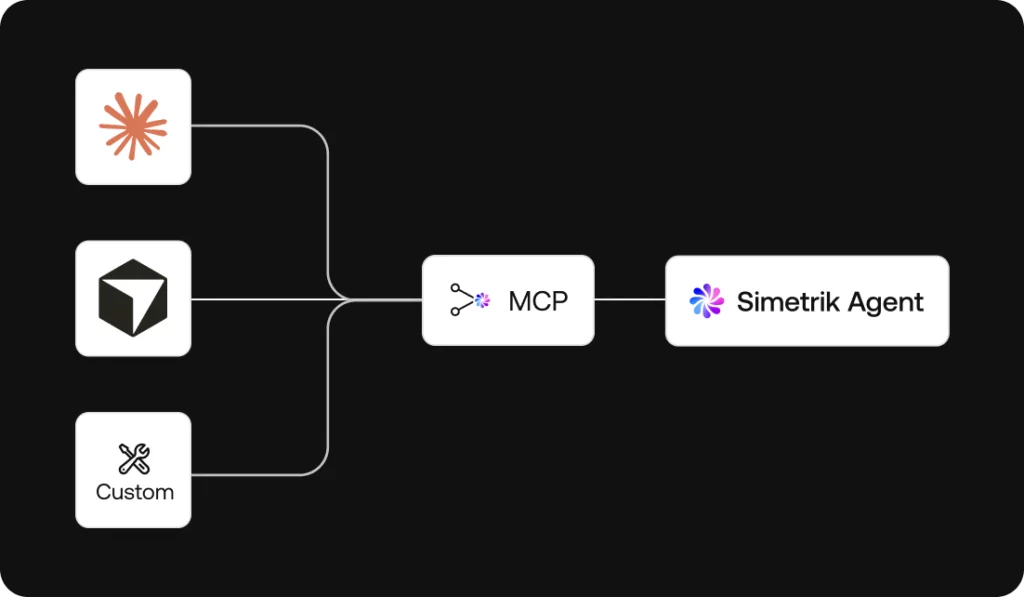
Muchas organizaciones ya trabajan con Claude, Copilot, Gemini o agentes desarrollados internamente. Estos sistemas pueden comprender instrucciones y coordinar tareas, pero no cuentan automáticamente con el conocimiento y el contexto específico de cada operación financiera.
A través de MCP, estos agentes pueden conectarse con el conocimiento financiero y las capacidades de control que tiene el Simetrik Agent.
Esto significa que el usuario conserva en su propio agente el contexto de la empresa y las herramientas desde las que ya trabaja, y suma las capacidades, el conocimiento financiero y la infraestructura disponibles en Simetrik.
El equipo no necesita cambiar de entorno para acceder a información sobre fuentes, controles, dependencias, lógica financiera y tratamiento de excepciones.
Simetrik aporta la especialización del dominio. El agente de la organización conserva el contexto general del negocio.
Esta integración evita que cada empresa tenga que reconstruir desde cero la lógica de conciliación, las prácticas de auditoría y la infraestructura necesaria para operar controles reales.
Un mismo control, distintas formas de operarlo
Simetrik ofrece distintas formas de trabajar sobre una misma infraestructura AI-native.
Simetrik Agent está disponible dentro de la experiencia web, integrado directamente en la plataforma. MCP permite conectar los agentes que cada organización ya utiliza con el conocimiento financiero y las capacidades de control de Simetrik.
En todos los casos, la AI opera sobre el mismo conocimiento financiero, el mismo motor, los mismos permisos y la misma trazabilidad.
No se trata de sumar AI como una capa aislada sobre procesos preexistentes. Simetrik fue construido desde su arquitectura de base para que agentes, herramientas determinísticas y equipos humanos puedan operar dentro de un mismo sistema.
A medida que los agentes ganen capacidades, podrán asumir una parte cada vez mayor de la operación financiera. Su verdadero potencial no dependerá solamente del volumen de tareas automatizadas, sino de su capacidad para comprender el contexto, elegir las herramientas adecuadas, actuar con precisión e incorporar a una persona cuando corresponda.
Ese es el diferencial de un agente diseñado para el mundo financiero: no solo razona y responde. Sabe cómo actuar.
Simetrik combina autonomía, conocimiento especializado, ejecución gobernada y control humano en una misma infraestructura AI-native. El resultado es un agente más poderoso, transparente y preparado para operar procesos financieros reales.
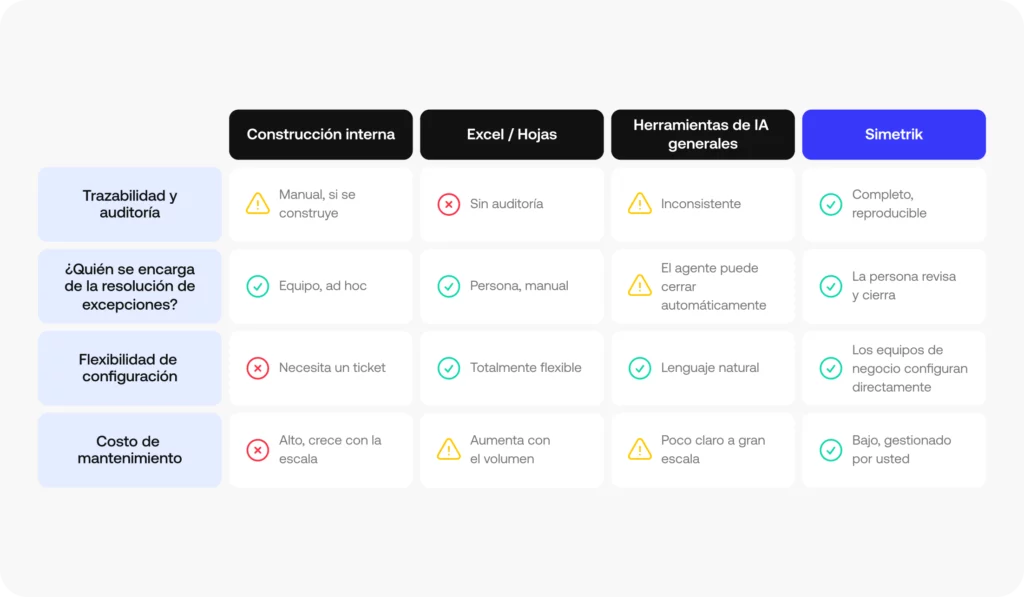
Si estás evaluando alternativas a Simetrik, ya sabes qué hace una plataforma de conciliación. Probablemente estés considerando si construir tu propio motor, quedarte con hojas de cálculo, o adoptar herramientas de inteligencia artificial (IA) más nuevas que prometen una resolución de excepciones «totalmente automatizada».
Esta es la línea que todo CFO debe trazar: un control financiero debe producir el mismo resultado cada vez. Aunque algunas herramientas de IA más nuevas prometen dejar que agentes autónomos cierren excepciones sin supervisión humana, una conjetura probabilística no reemplaza un control financiero real.
Esta guía analiza dónde funcionan los desarrollos internos, las hojas de cálculo y las herramientas de IA, dónde fallan bajo el escrutinio de una auditoría, y cómo elegir una arquitectura construida para la gestión financiera a largo plazo.
Alternativas a Simetrik y software de conciliación financiera: Comparativa
Alternativa 1: Construir una herramienta de conciliación financiera internamente
Para muchos equipos, la primera alternativa real a comprar una plataforma no es otro proveedor. Es el equipo de ingeniería que está al lado. Si ya cuentas con desarrolladores que entienden el flujo de pagos, construir una herramienta de conciliación internamente puede parecer la opción obvia: sin ciclo de compras, sin nueva relación con proveedores, control total sobre el roadmap.
Qué suele incluir un desarrollo interno de conciliación financiera
Un desarrollo interno de conciliación típico cubre un conjunto predecible de piezas: ingesta desde archivos bancarios, APIs de procesadores o bases de datos internas; una capa ETL o scripts personalizados para limpiar y estandarizar esos datos; lógica de matching escrita específicamente para tus tipos de transacción; reglas contables codificadas directamente en el sistema o en una herramienta conectada; una forma de generar archivos o asientos contables para el ERP; y, si el equipo tiene tiempo, alguna versión de monitoreo, versionamiento y un rastro de auditoría. No todos los desarrollos incluyen todo esto desde el día uno. La mayoría empieza con la ingesta y el matching, y va sumando el resto a medida que aparecen los vacíos.
¿Cuándo conviene construir un software de conciliación propio?
Construir internamente es una decisión legítima, no una opción de respaldo con la que te conformas. Tiene sentido cuando el caso es realmente simple: una o dos fuentes de datos, lógica de transacciones estable, bajo volumen y un equipo técnico que ya entiende el flujo de principio a fin. En ese escenario, un desarrollo a medida te da algo que una plataforma de un proveedor no puede: control total sobre el cronograma de lanzamientos y la lógica exacta, sin depender del roadmap del producto de otra persona.
¿Cuándo empieza a fallar un software de conciliación propio?
El problema suele aparecer más adelante, no en el lanzamiento. Cada cambio de regla necesita un ticket de ingeniería y un ciclo de QA, así que finanzas termina esperando a IT para cosas que deberían tomar minutos. La continuidad del sistema depende de las dos o tres personas que realmente entienden cómo funciona, y si se van, el conocimiento institucional se va con ellas.
La visibilidad se mantiene limitada para los equipos financieros que tienen que usar el resultado, porque la mayoría de los desarrollos internos se optimizan para el pipeline de datos, no para la persona que revisa las excepciones. Los permisos, el versionamiento, la trazabilidad y las alertas hay que construirlos a mano sobre la lógica de matching, y eso se convierte en un proyecto en sí mismo. Y la deuda técnica se acumula en silencio hasta el día en que agregas una nueva entidad, una nueva moneda o una nueva fuente de datos, y te das cuenta de que el sistema nunca fue construido para adaptarse así.
Alternativa 2: Conciliar pagos y transacciones en Excel o Google Sheets
¿Por qué casi todos empiezan a conciliar en Excel?
Casi todos los equipos financieros empiezan acá, y no hay nada de malo en eso. Exportar extractos de un banco o procesador y cruzarlos en una hoja de cálculo, usando BUSCARV, tablas dinámicas, algún macro ocasional, es como empieza la mayoría de los procesos de conciliación antes de que alguien los formalice. Con bajo volumen y pocas fuentes, funciona bien. Es económico, flexible, y todo el equipo ya sabe usarlo.
¿Dónde fallan las hojas de cálculo al escalar el volumen?
Los límites aparecen de a poco, y después de golpe. Las hojas de cálculo consumen mucho tiempo: cada nuevo extracto significa otra ronda de exportar, formatear y cruzar a mano. Son propensas a errores difíciles de detectar, porque una fórmula rota o una fila mal copiada no se anuncia sola. No hay visibilidad en tiempo real de en qué punto está la conciliación, ni un registro confiable de quién cambió qué, cuándo o por qué, lo que se convierte en un problema real la primera vez que un auditor pregunta.
Nada de esto hace que las hojas de cálculo sean una mala opción al principio. Solo significa que la misma herramienta que funcionaba bien con 500 transacciones al mes empieza a jugar en tu contra en 50.000. Para una mirada más de cerca a lo que debería incluir un proceso manual disciplinado antes de que deje de escalar, revisá buenas prácticas de conciliación.
Alternativa 3: Usar herramientas de IA para la conciliación financiera
¿Qué rol juegan la IA y los copilotos en la conciliación?
Las herramientas de IA de propósito general realmente ayudan con partes de este trabajo. Son buenas para interpretar archivos desordenados, sugerir mapeos de campos, redactar o explicar fórmulas, y dejar que alguien describa una regla en lenguaje simple en lugar de escribirla desde cero. Usadas así, son una palanca: le quitan trabajo a alguien sin quitarle la decisión.
Por qué la conciliación financiera necesita un control reproducible, no una respuesta probabilística
Aquí es donde se complica. Un chatbot o agente de IA que decide, por su cuenta, si una transacción coincide o cómo se cierra una excepción, está resolviendo el problema equivocado de una forma que suena atractiva. Un control financiero necesita producir el mismo resultado a partir de los mismos datos de entrada cada vez. Eso es lo que permite defenderlo ante un auditor.
Un resultado que cambia con los mismos datos de entrada no es un control financiero, es una conjetura con buenos modales. La IA puede asistir detectando patrones y sugiriendo reglas, pero un motor determinístico debe ejecutar la lógica, y una persona debe tomar la decisión final sobre cualquier cosa que toque los libros contables.
Un marco para evaluar alternativas de software de conciliación
Sea lo que sea que estés comparando, un desarrollo interno, una hoja de cálculo, una herramienta de IA o una plataforma de proveedor, las mismas cuatro preguntas suelen separar lo que realmente funciona de lo que solo se ve bien en una demo.
¿Cómo evaluar la trazabilidad y el rastro de auditoría?
¿El sistema puede reconstruir exactamente qué pasó en un match o una excepción dada? No solo que hizo match, sino qué regla se disparó, qué datos usó y por qué llegó a ese resultado. Si no puedes responder eso seis meses después, no tienes un control. Tienes un resultado.
¿Quién es el responsable de resolver las excepciones?
Cuando algo no concilia, ¿quién toma la acción final, y esa acción se puede explicar después? La respuesta honesta importa más que si el sistema «resolvió» algo por su cuenta. Una excepción marcada que una persona revisó y cerró es más defendible que una corrección automática que nadie verificó.
Adaptabilidad y reglas: ¿Qué tan flexible es el software?
¿Qué pasa la primera vez que un caso no encaja en el patrón estándar? ¿El equipo espera a una nueva configuración, o puede describir la regla y ajustarla directamente? Algunas plataformas se apoyan justamente en la interacción en lenguaje natural para esto. Simetrik Agent, por ejemplo, permite que un equipo describa un flujo de trabajo en lugar de depender solo de una plantilla fija. Una herramienta que se adapta al caso límite vale más que una que solo maneja el caso común.
¿Qué tan costoso es adaptar el flujo cuando tu operación crece?
¿Cuánto cuesta, en tiempo, en tickets de ingeniería, en conocimiento institucional, mantener esto funcionando a medida que cambian las fuentes, las monedas, las entidades o las reglas? Esta pregunta aplica tanto a un modelo en hoja de cálculo o a un desarrollo interno como a cualquier plataforma de proveedor, y suele ser la que se salta hasta que ya es tarde.
Cuándo vale la pena cambiar a una plataforma dedicada de control de conciliación
Hay un punto en el que cada una de las alternativas anteriores deja de ser suficiente, y rara vez es un solo evento. Es una acumulación: aparecen nuevas fuentes de datos, se multiplican las entidades y las monedas, y el volumen de excepciones empieza a crecer más rápido que el equipo que las revisa. Los requisitos de control de finanzas, auditoría o un regulador empiezan a pedir cosas que la configuración actual nunca fue diseñada para dar.
Ahí es donde una plataforma construida específicamente para el control a nivel transaccional empieza a justificar su costo, sobre todo para equipos en medio de una transformación digital más amplia de sus operaciones financieras. Simetrik conecta las piezas que un desarrollo o una hoja de cálculo suelen mantener separadas: preparación de datos, matching, gestión de excepciones, flujo de caja y el camino hacia la contabilidad, bajo un solo sistema que los equipos de negocio pueden configurar directamente, sin abrir un ticket de ingeniería por cada cambio.
El núcleo que ejecuta la lógica de matching es determinístico, así que el resultado se mantiene reproducible. La capa de IA a su alrededor asiste con la configuración, la detección de patrones y la interacción en lenguaje natural, sin tomar la decisión final. Si ya decidiste que comprar es la decisión correcta, revisá cómo elegir el software de conciliación automática correcto.
Descubre cómo la plataforma de control de Simetrik encaja en una operación de conciliación que ya superó una hoja de cálculo o un desarrollo interno.
Cómo maneja Simetrik la conciliación, del matching al rastro de auditoría
La arquitectura detrás del motor de matching determinístico de Simetrik
Simetrik ingiere datos de transacciones desde bancos, procesadores y sistemas internos, los prepara en una estructura consistente, y aplica reglas configuradas para hacer match entre registros. El motor que ejecuta esas reglas es determinístico: los mismos datos y la misma configuración producen un resultado reproducible. Alrededor de ese núcleo hay una capa de IA que asiste el proceso.
Puede sugerir lógica de matching, identificar campos, ayudar a construir transformaciones y dar soporte a la configuración conversacional a través de Simetrik Agent, pero no reemplaza la regla que realmente se ejecuta. Esa separación importa porque un control financiero tiene que ser reproducible: un resultado que un equipo puede rastrear hasta una regla específica es uno que puede defender ante un auditor, y un resultado que salió de la mejor conjetura de un modelo no lo es.
Simetrik no reemplaza tu software de contabilidad ni tu ERP: se conecta con ellos para asegurar que los datos que llegan a los libros ya fueron conciliados.
Cómo funciona la configuración no-code: plantillas más reglas en lenguaje natural
La capa no-code de Simetrik incluye plantillas prediseñadas para proveedores comunes, lo que agiliza la configuración en casos estandarizados. También da soporte a la interacción en lenguaje natural a través de Simetrik Agent, así que un equipo puede describir un flujo de trabajo directamente en lugar de depender siempre de una plantilla fija.
Lo que realmente determina quién es dueño de la configuración es si un usuario de negocio puede ajustar una regla sin abrir un ticket de ingeniería, y eso aplica sin importar si el punto de partida fue una plantilla o una regla construida desde cero.
Cómo Simetrik detecta y resuelve excepciones de conciliación
Cuando una transacción no hace match de forma limpia, Simetrik la marca y la enruta con contexto: qué regla corrió, qué datos comparó y por qué no se resolvió. Un equipo financiero revisa esa excepción y toma la acción de resolución desde ahí.
Automatizar la detección, el contexto y el enrutamiento, dejando la decisión final a una persona, es una decisión de diseño deliberada, no un atajo. Una excepción financiera cerrada sin una razón documentada y revisable es un riesgo mayor que una que le tomó un poco más de tiempo confirmar a una persona.
El rastro de auditoría y las certificaciones de seguridad de Simetrik
El programa de seguridad de Simetrik incluye ISO/IEC 27001, ISO/IEC 27701, ISO/IEC 27018, SOC 1 Type 2, SOC 2 Type 2, SOC 3 y PCI DSS.
Los matches, las excepciones y las aplicaciones de reglas se pueden rastrear hasta la configuración que los produjo, y los flujos de trabajo que conectan la conciliación con la contabilidad llevan esa misma trazabilidad hasta los asientos contables y los informes financieros que un equipo pueda necesitar para una auditoría.
Preguntas frecuentes sobre alternativas a Simetrik
¿Cuáles son las principales alternativas a una plataforma de conciliación dedicada como Simetrik?
Las tres alternativas más comunes son construir el flujo de trabajo internamente con un equipo de ingeniería, conciliar manualmente en Excel o Google Sheets, y usar herramientas de inteligencia artificial de propósito general para partes del proceso. Cada una funciona hasta cierta escala y empieza a fallar en un punto distinto a medida que crecen el volumen, las fuentes o la complejidad de las excepciones.
¿Excel o Google Sheets son una alternativa viable a largo plazo frente a un software de conciliación?
No como respuesta de largo plazo. Excel y Google Sheets son un buen punto de partida, pero dejan de alcanzar una vez que el volumen o la complejidad superan lo que un equipo puede revisar a mano. Las hojas de cálculo carecen de trazabilidad, visibilidad en tiempo real y un registro de quién cambió qué, lo que se convierte en el costo real a medida que crece el volumen de transacciones.
¿Puede un equipo de ingeniería interno construir un sistema de conciliación en lugar de comprar uno?
Sí, y para un caso simple, de bajo volumen y estable, puede ser la decisión correcta. El costo aparece después: cada cambio de regla necesita un ticket de ingeniería y un ciclo de QA, y la continuidad del sistema depende de que las personas que lo construyeron sigan en la empresa.
¿Las herramientas de IA generales, como un chatbot o agente de IA, pueden reemplazar una plataforma de conciliación?
Las herramientas de IA generales pueden ayudar con tareas como interpretar archivos, sugerir mapeos o explicar fórmulas, pero no deberían ejecutar la decisión de control final por su cuenta. Un control que produce una respuesta distinta a partir de los mismos datos de entrada no es reproducible, y la reproducibilidad es justamente lo que necesita un control financiero.
¿Qué preguntas debería hacer sobre cualquier enfoque de conciliación antes de comprometerme con él?
Preguntá si el enfoque puede reconstruir exactamente qué pasó y por qué en un match o una excepción, quién toma la acción final cuando algo no concilia, y cuánto cuesta mantenerlo a medida que cambian las fuentes, las monedas o las reglas. Esas preguntas aplican por igual a un desarrollo interno, un proceso manual o una plataforma de proveedor.
¿Una plataforma de conciliación debe ejecutar la corrección automáticamente, o basta con marcarla?
Lo que más importa es si el resultado es reproducible y auditable, no si el sistema actúa sin que haya una persona en el medio. Una plataforma que marca una discrepancia con claridad, la enruta con contexto, y deja que una persona tome la acción final le da a los equipos financieros un control que pueden defender ante un auditor, y eso vale más que un porcentaje de automatización.
¿Cuándo tiene sentido pasar de una hoja de cálculo o herramienta interna a una plataforma dedicada?
El cambio suele tener sentido cuando las nuevas fuentes de datos, entidades, monedas o el volumen de excepciones empiezan a superar lo que el proceso actual puede absorber sin sumar personal. Ese suele ser el mismo punto en el que mantener un desarrollo interno o un modelo en hoja de cálculo empieza a costar más que el valor que aporta.
¿La flexibilidad de configuración importa más que una biblioteca de plantillas prediseñadas?
Lo que importa es si un enfoque puede adaptarse a un flujo de trabajo que se sale de los patrones estándar sin estancarse en trabajo de configuración nuevo, ya sea mediante interacción en lenguaje natural, construcción de reglas asistida, o ambas. Una biblioteca grande de plantillas acelera los casos estándar. La flexibilidad de configuración real es lo que resuelve el caso que no encaja en ninguna.
¿Deberían las certificaciones o la estructura de precios definir qué opción de conciliación es la correcta para ti?
Vale la pena revisarlas, pero responden una pregunta más limitada que la que realmente importa: si este enfoque puede reconstruir qué pasó, quién es dueño de la corrección, y cuánto cuesta mantenerlo a medida que cambia tu operación. Las certificaciones y los modelos de precios son insumos para esa decisión, no un sustituto de ella.
¿Simetrik usa IA para el matching de conciliación?
Sí. Simetrik combina un núcleo determinístico que ejecuta las reglas de matching configuradas con una capa de IA que asiste la configuración, sugiriendo lógica de matching, identificando campos y dando soporte a la interacción en lenguaje natural a través de Simetrik Agent.
¿Simetrik resuelve las excepciones de conciliación automáticamente?
Simetrik detecta discrepancias y las enruta con contexto para que un equipo financiero las revise y tome la acción de resolución. Es una decisión de diseño deliberada, no una limitación: un resultado que una persona puede rastrear, explicar y defender ante un auditor vale más que uno que un proceso automatizado aplicó sin revisión.
¿Qué certificaciones de seguridad mantiene Simetrik?
El programa de seguridad de Simetrik incluye ISO/IEC 27001, ISO/IEC 27701, ISO/IEC 27018, SOC 1 Type 2, SOC 2 Type 2, SOC 3 y PCI DSS.