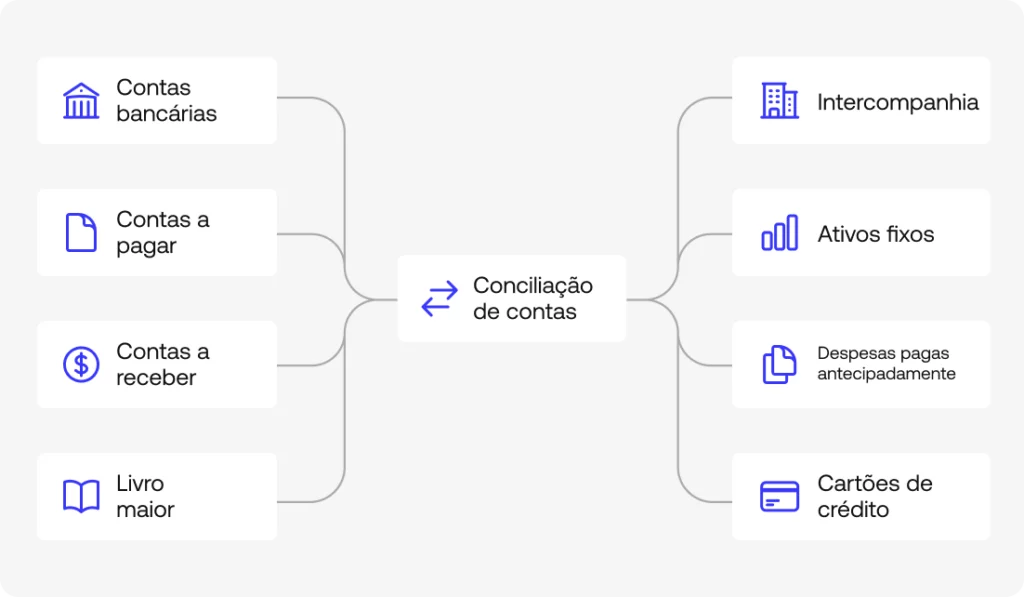
Um exemplo de conciliação de contas compara o saldo que o razão geral registra para uma conta do balanço patrimonial com evidências externas (um extrato bancário, uma nota fiscal de fornecedor, um razão auxiliar) e mostra exatamente como qualquer diferença é explicada. A conta muda; a lógica é a mesma para bancos, contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial.
O que um exemplo de conciliação de contas realmente mostra
Um exemplo de conciliação de contas só é útil se mostrar mais do que dois números que não batem. O que importa é o item de conciliação, ou seja, a diferença temporal, a tarifa ou o erro específico que explica a lacuna. Importa também o controle interno por trás dele: quem o identificou, que evidência o sustenta e se foi corrigido antes do fechamento da conta. Um exemplo de conciliação bancária, de conciliação de contas a receber ou de conciliação do balanço patrimonial é a mesma demonstração aplicada a outro tipo de conta: registro interno, evidência externa, a lacuna entre os dois e a explicação que a fecha.
Os documentos por trás de cada exemplo de conciliação de contas
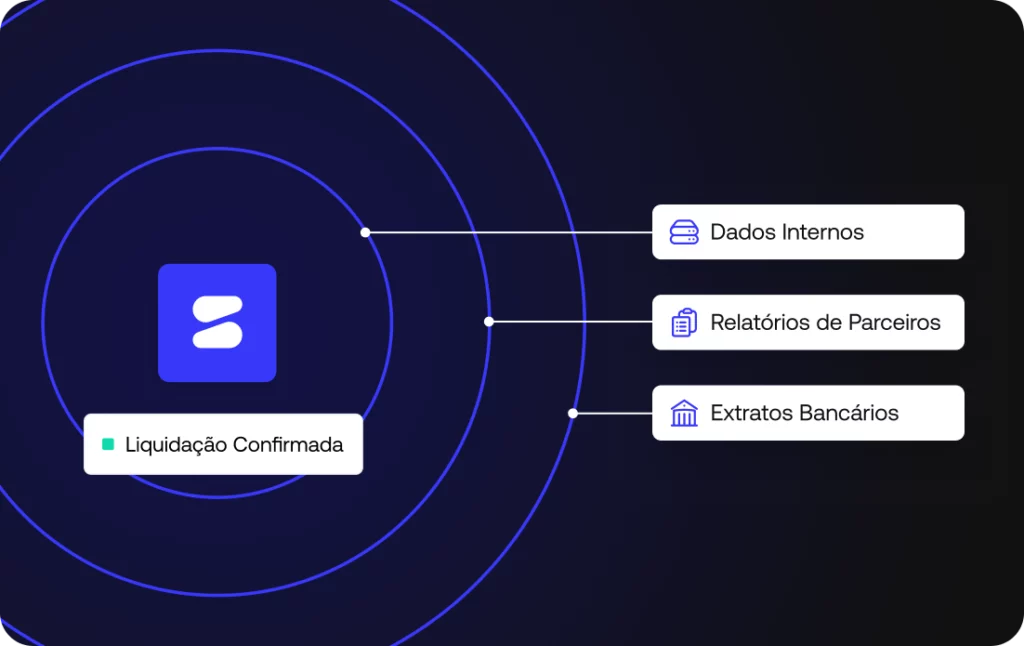
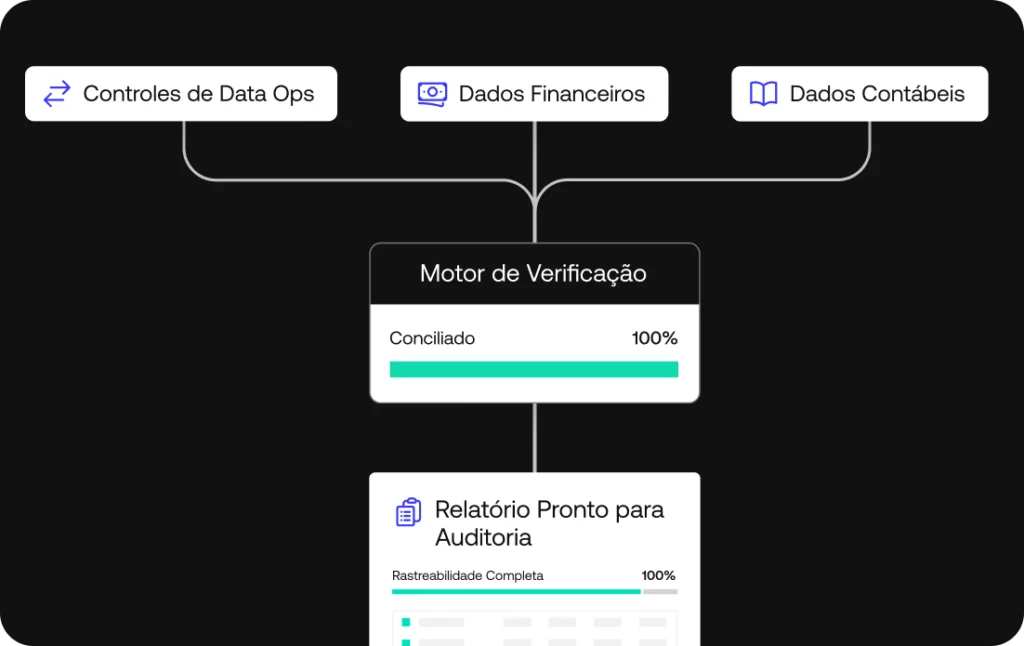
Todo exemplo de conciliação de contas parte de dois lados. De um lado estão os registros financeiros internos, como o razão auxiliar e o razão geral. Do outro, a evidência externa que deveria confirmá-los: um extrato bancário, os extratos de um fornecedor ou documentos de suporte como notas fiscais e contratos. Sem os dois lados, não há o que comparar. Com os registros financeiros corretos dos dois lados, a comparação em si costuma ser a parte fácil.
Exemplos de conciliação de contas por tipo de conta
Seis tipos de conta, seis versões da mesma comparação: registro interno contra evidência externa, lacuna identificada e lacuna explicada, em bancos, contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial.
Exemplo de conciliação bancária
Um saldo contábil de $12.450 contra um saldo bancário de $13.180: a lacuna é explicada por um depósito em trânsito de $900 e $520 em cheques não compensados. Para o passo a passo completo, com lançamentos contábeis e mais itens, consulte o artigo dedicado à conciliação bancária.
H3: Exemplo de conciliação de contas a receber
O razão auxiliar de contas a receber mostra $45.000 em faturas em aberto, enquanto o saldo de contas a receber no razão geral mostra $44.800. A diferença de $200 vem de um pagamento parcial que não foi totalmente baixado (conciliação de clientes). Consulte o artigo dedicado à conciliação de contas a receber para ver o processo completo.
Exemplo de conciliação de contas a pagar e de fornecedores
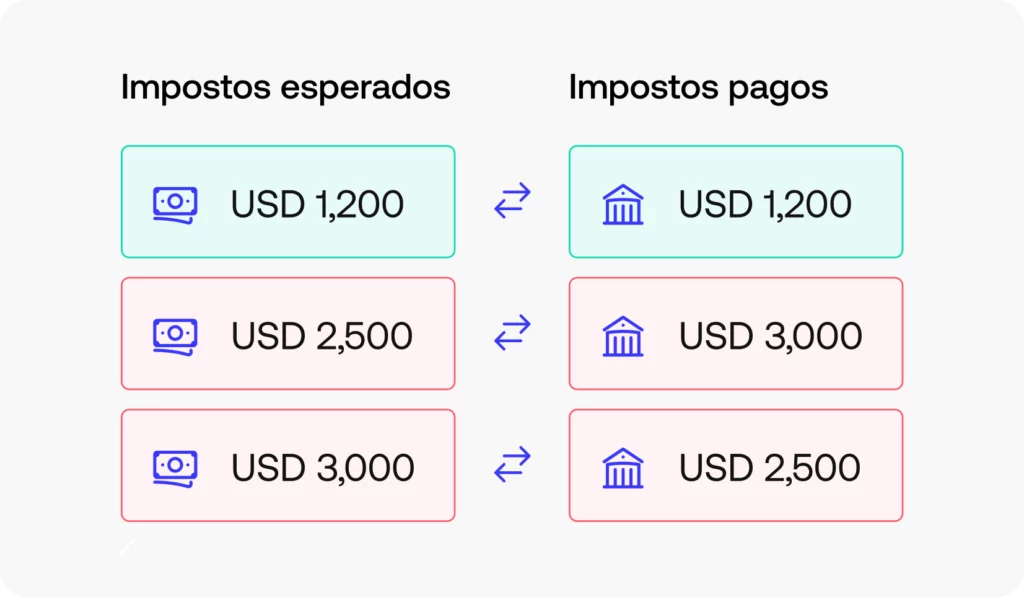
Uma nota fiscal de fornecedor de $8.200 aparece em contas a pagar, mas o razão do próprio fornecedor mostra apenas $7.900 em aberto. A conciliação de fornecedores revela um desconto por pagamento antecipado de $300 que o fornecedor já aplicou e que nunca foi registrado internamente.
Exemplo de conciliação do razão geral e do balanço patrimonial
A conciliação do razão geral verifica cada conta do balanço patrimonial contra o detalhamento que a sustenta. Um exemplo típico: a conta de equipamentos do balanço patrimonial mostra $150.000, mas o registro do ativo imobilizado detalha $148.500. Se essa diferença não for corrigida antes do fechamento, ela também afeta a demonstração do resultado.
Exemplo de conciliação de cartões de crédito
O extrato do cartão corporativo mostra $3.400 em cobranças no mês, enquanto os registros internos mostram $3.250. A diferença de $150 geralmente vem de tarifas bancárias ou cobranças duplicadas que só aparecem no cruzamento transação a transação.
Exemplo de conciliação intercompany
A Entidade A registra $25.000 como conta a receber da Entidade B, e a Entidade B registra apenas $24.600 como conta a pagar para A. As transações intercompany, e a conciliação intercompany, existem justamente para encontrar e explicar essa diferença de $400 antes da consolidação.
Itens de conciliação e erros comuns em qualquer exemplo de conciliação de contas
As diferenças temporais, como um depósito em trânsito ou uma nota fiscal recém-emitida, se resolvem sozinhas no ciclo seguinte, sem que ninguém precise intervir. Erros de digitação de dados e transações não autorizadas, não. Os primeiros precisam ser corrigidos, e as segundas exigem investigação imediata além de um ajuste contábil.
O que todo exemplo de conciliação de contas precisa para estar pronto para auditoria
A segregação de funções significa que quem concilia não é quem aprova. É o controle interno mais básico nos seis exemplos acima. Cada ajuste real se transforma em lançamentos contábeis documentados, e a trilha de auditoria resultante é o que sustenta a prontidão para auditoria quando alguém pergunta, meses depois, por que um número mudou. Frameworks como o GAAP definem a norma contábil de base, mas não substituem a evidência em si.
Essa trilha de evidências importa sobretudo quando se sustenta sozinha, sem depender da memória de uma pessoa. Consulte a segregação de funções e o restante do checklist de melhores práticas para ver como incorporar isso.
Como os exemplos de conciliação de contas se encaixam no fechamento mensal
Se ficarem sem solução, cada um dos seis exemplos acima se torna um obstáculo para o fechamento mensal e, de forma mais ampla, para o fechamento financeiro. A gestão do fechamento existe para que nenhum item de conciliação chegue ao último dia sem explicação. É o tipo de lacuna que um controller ou a equipe contábil identifica durante o fechamento e que um CFO não quer descobrir depois. Quando essa disciplina falha, o reporte financeiro e as decisões de fluxo de caixa acabam se apoiando em registros financeiros que ninguém verificou a tempo.
Como Simetrik aborda os exemplos de conciliação de contas
Softwares contábeis e a conciliação automatizada mudam qual dos seis exemplos acima exige mais trabalho manual. Eles não eliminam a necessidade de revisar as exceções, mas eliminam a revisão linha a linha de tudo o que já bate. A mesma lógica se aplica quer a conta em questão passe por um processo completo de conciliação bancária, quer apareça como uma diferença intercompany pontual.
A capacidade de Simetrik de conectar dados de todas as fontes (bancos, processadores, ERPs) alimenta a etapa de cruzamento. As regras configuradas separam os cruzamentos das exceções, e os itens sem cruzamento são direcionados para filas de exceção e aprovação com segregação de funções maker-checker. Uma trilha de auditoria rastreável cobre cada ação. É o mesmo tipo de evidência de que cada um dos seis exemplos deste artigo precisa para se sustentar em uma auditoria.
Isso abrange a preparação de dados, o cruzamento baseado em regras, os fluxos de exceção e aprovação e a trilha de auditoria. Não se estende à execução do fechamento financeiro do início ao fim, à automação de eliminações intercompany nem à geração de reportes financeiros como uma entrega independente.
Descubra como estes exemplos funcionam sem cruzamento manual
Explore a plataforma para ver como a preparação de dados, o cruzamento baseado em regras e a trilha de auditoria funcionam juntos nas suas próprias contas. Ver a plataforma
Perguntas frequentes sobre exemplos de conciliação de contas
Perguntas que surgem quando alguém está analisando um exemplo específico de conciliação de contas, e não a definição geral:
O que é conciliação de contas?
Conciliação de contas é o processo de comparar o saldo que o razão geral registra para uma conta do balanço patrimonial com evidências externas (um extrato bancário, uma nota fiscal, um razão auxiliar) e explicar qualquer diferença antes do fechamento dos livros.
Qual é um exemplo de conciliação de contas?
Um exemplo típico é uma conta bancária que mostra $13.180 no banco contra $12.450 nos livros, em que um depósito em trânsito e dois cheques não compensados explicam a lacuna de $730. A mesma lógica se aplica a contas a receber, contas a pagar ou qualquer outra conta do balanço patrimonial.
O que é um bom exemplo de conciliação?
Um bom exemplo inclui mais de um item de conciliação ao mesmo tempo. Em vez de um único cheque não compensado, combina diferenças temporais com pelo menos um item que acaba sendo um erro real, porque isso se aproxima mais de como uma conciliação é na prática.
Quais documentos são necessários para um exemplo de conciliação de contas?
No mínimo, o registro interno (razão geral ou razão auxiliar) e a evidência externa que deveria bater com ele. Dependendo da conta que está sendo conciliada, essa evidência pode ser um extrato bancário, uma nota fiscal de fornecedor, um extrato de cartão de crédito ou outro documento de suporte.
Quais problemas surgem em um exemplo de conciliação de contas?
Os mais comuns são as diferenças temporais que se resolvem sozinhas e os erros de digitação de dados que precisam ser corrigidos. Ocasionalmente aparece uma transação não autorizada, que exige investigação imediata em vez de um ajuste de rotina.
Que tipo de perguntas surgem em um exemplo de conciliação de contas?
Os contadores que preparam ou revisam uma conciliação costumam perguntar qual é o item de conciliação, se é uma diferença temporal ou um erro real, que documento sustenta o ajuste e quem o aprovou. Essas quatro perguntas também cobrem a maior parte do que um auditor pergunta.
Existe um template ou PDF para um exemplo de conciliação de contas?
A maioria das equipes contábeis usa um template simples de duas colunas. De um lado fica o saldo registrado, e do outro a evidência de suporte e os ajustes, até chegar a um saldo ajustado que bate. O formato importa menos do que ter cada item de conciliação documentado com sua fonte.
Como conciliar um extrato bancário com o razão geral?
Primeiro, compare o saldo final do extrato bancário com o saldo de caixa no razão geral. Depois, considere os depósitos em trânsito, os cheques não compensados e quaisquer tarifas bancárias ou juros recebidos que ainda não tenham sido registrados. O que sobra depois desses ajustes deve bater.
Próximo passo: veja estes exemplos em dados conectados
Estes seis exemplos funcionam da mesma forma em uma planilha e em uma plataforma conectada. A diferença está em quanto da preparação de dados e do cruzamento acontece automaticamente. Veja a plataforma em ação para aplicar essa mesma lógica às suas próprias contas.
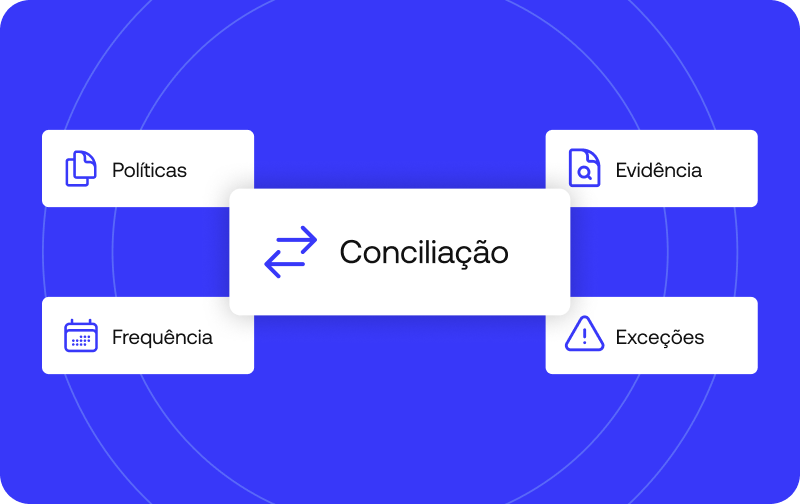
As melhores práticas de conciliação de contas se dividem em quatro áreas: política (quem é responsável por quê e quais contas são conciliadas), evidência (o que sustenta cada saldo), frequência (com que periodicidade) e exceções (o que acontece quando algo não bate). Se qualquer uma das quatro faltar, o processo tende a falhar em algum ponto, geralmente no fechamento mensal, quando já não há tempo para corrigir.
Algumas equipes chamam isso de melhores práticas de conciliação de dados em geral, porque a mecânica de cruzar um conjunto de dados com outro é parecida em finanças, operações e TI. O escopo aqui é mais restrito: os saldos de contas financeiras especificamente, aqueles que alimentam o balanço patrimonial, a demonstração do resultado ou um reporte regulatório, em que uma diferença não resolvida tem um valor e um responsável atribuídos. As quatro categorias a seguir se aplicam a todos os tipos de conta pelos quais uma equipe de finanças responde, de uma simples conta bancária a um razão intercompany com várias entidades, e o que diferencia um processo que escala de um que fica para trás silenciosamente costuma ser o grau de intenção com que cada uma das quatro foi desenhada.
Este framework foi escrito para controllers, analistas contábeis e CFOs que já operam alguma versão de conciliação e querem saber onde estão as lacunas, mais do que para quem está conciliando uma conta pela primeira vez. Estas melhores práticas de conciliação cobrem o mesmo terreno que um programa maduro acaba cobrindo mais cedo ou mais tarde: quem é dono do processo, o que comprova que um saldo é real, com que frequência verificá-lo e o que fazer no momento em que algo não bate.
Por que as melhores práticas de conciliação de contas importam para a precisão financeira
Sem uma conciliação consistente, as demonstrações financeiras e o reporte financeiro se apoiam em números que ninguém realmente verificou contra uma fonte. Um controller pode fechar os livros no prazo e ainda assim errar, porque fechar no prazo e fechar com precisão são conquistas diferentes, e só uma delas aparece no calendário.
Essa lacuna costuma aparecer como uma visibilidade distorcida do fluxo de caixa e uma precisão financeira frágil justamente quando mais importa: no fechamento, durante uma auditoria ou diante do conselho. Um CFO que apresenta resultados trimestrais construídos sobre saldos não conciliados está apresentando uma opinião disfarçada de fato, e a sala geralmente só percebe quando os números são questionados. O custo raramente aparece de imediato. Ele se acumula silenciosamente em contas que ninguém acompanha de perto, até que uma auditoria, uma revisão de covenants bancários ou uma falta de caixa obriga a reconstruir meses de atividade sob real pressão de tempo.
Há também um efeito cumulativo que torna as lacunas iniciais caras mais adiante. Uma divergência não resolvida em um período tende a passar para o seguinte, já que a maioria dos processos de conciliação parte do saldo final do período anterior. Uma diferença de $12.000 que ninguém investiga em janeiro vira o ponto de partida da conciliação de fevereiro, ou seja, fevereiro herda o erro de janeiro antes que uma única transação nova seja registrada. Nesse sentido, a precisão financeira é cumulativa: uma equipe a recupera um fechamento limpo de cada vez, ou perde mais um pouco a cada mês em que o problema continua sem tratamento.
Pense em um marketplace de médio porte que concilia manualmente com alguns processadores de pagamento. Uma variação pequena e sem explicação na conta de liquidação de um dos processadores é registrada como “a investigar” no primeiro mês. No quarto mês, mais três variações sem explicação já se acumularam na mesma conta; nenhuma, isoladamente, é grande o bastante para acionar um escalonamento, mas juntas representam um percentual relevante do saldo dessa conta. Esse costuma ser o momento em que um auditor, um investidor ou uma nova contratação da área financeira faz a pergunta que a equipe interna tinha deixado de fazer meses antes: o que realmente sustenta este número.
Política: definir responsáveis, controles e quais contas conciliar
A primeira categoria é a governança: quem faz o quê e quais tipos de conta estão de fato no escopo. Tratar isso como uma decisão de política, em vez de algo que cada preparador resolve individualmente, é o que dá sustentação ao restante do framework. Sem uma política escrita, a conciliação vira um hábito pessoal que só dura enquanto a pessoa que o criou continuar no cargo.
Uma política de conciliação responde a três perguntas antes que uma única transação seja cruzada: quais contas exigem conciliação, quem prepara cada uma e quem a revisa. Os controles financeiros existem justamente para tornar essas respostas explícitas e repetíveis, em vez de deixá-las para quem estiver disponível no fechamento mensal. Sem essa política escrita, dois preparadores que trabalham o mesmo tipo de conta em entidades diferentes muitas vezes chegam a conclusões distintas sobre o que conta como conciliado, simplesmente porque ninguém registrou por escrito o padrão que ambos deveriam cumprir.
É também aí que entra a padronização. Uma política que trata cada conta, cada entidade e cada moeda com o mesmo template transforma a conciliação em um procedimento operacional repetível, em vez de um conjunto de exercícios pontuais que cada novo contratado precisa reinventar do zero. Padronizar não significa dar o mesmo tratamento a todas as contas independentemente do risco. Significa que o método para decidir esse tratamento (quais contas, qual periodicidade, qual evidência) é consistente em toda a organização, de modo que um controller que revisa cinco subsidiárias lê cinco versões do mesmo relatório, e não cinco relatórios sem relação entre si.
Segregação de funções, controles internos e procedimentos de conciliação
A segregação de funções, ou seja, quem prepara uma conciliação não é quem a aprova, é o controle interno mais básico desta categoria e o que mais costuma faltar em equipes pequenas. Quando a mesma pessoa prepara e aprova, um erro honesto e um deliberado parecem idênticos no papel, já que ninguém com julgamento independente olhou o trabalho.
Procedimentos de conciliação documentados são o que torna esse controle duradouro. Em vez de um conhecimento que vive na cabeça de uma pessoa, um procedimento escrito detalha os sistemas de origem de onde extrair os dados, a lógica de cruzamento a aplicar e o caminho de escalonamento quando algo não fecha. Essa documentação é o que torna auditável o próprio processo, além dos números que ele produz. Ela também é a base da padronização: uma vez que um procedimento está escrito para uma entidade ou um tipo de conta, ele pode ser aplicado de forma consistente em todas as outras entidades e tipos de conta da empresa, em vez de ser reinventado localmente em cada unidade de negócio. Um controller que supervisiona cinco subsidiárias se beneficia muito mais de um procedimento padronizado aplicado cinco vezes do que de cinco procedimentos diferentes que, por acaso, produzem resultados parecidos.
Na prática, isso muitas vezes começa pequeno. Uma equipe de finanças de três pessoas pode alternar a cada mês quem prepara cada conciliação, com uma segunda pessoa sempre revisando antes de marcá-la como concluída, mesmo quando essa segunda pessoa está com a agenda cheia. É um controle modesto comparado a um fluxo de aprovação completo, mas faz a diferença entre um erro ser detectado no mesmo mês em que aconteceu e um erro sobreviver a três fechamentos antes que alguém perceba o padrão.
Quais contas precisam de conciliação: bancos, contas a pagar, contas a receber e balanço patrimonial
A conciliação bancária é o ponto de partida óbvio e, geralmente, a primeira porta de entrada para uma discussão mais ampla sobre melhores práticas de conciliação bancária dentro de uma equipe de finanças. Mas a conciliação de contas a pagar e a conciliação de contas a receber fecham o ciclo de caixa pelos outros dois lados, cruzando o que a empresa deve e o que tem a receber com os razões auxiliares que registram cada relação com fornecedores e clientes. A conciliação do balanço patrimonial, em conjunto, é a prova de que cada número do balanço tem um respaldo real. Um saldo que simplesmente parece razoável à primeira vista não atinge esse padrão.
Boas práticas de conciliação do balanço patrimonial tratam todos esses tipos de conta da mesma forma: nada é marcado como concluído sem uma fonte verificada por trás, seja ela um extrato bancário, uma nota fiscal de fornecedor ou um contrato com cliente.
É aqui que as melhores práticas de conciliação de contas do balanço patrimonial costumam separar com clareza áreas financeiras maduras das imaturas. Uma área madura concilia toda conta relevante do balanço com uma periodicidade definida, um responsável nomeado e um procedimento documentado. Uma imatura concilia as contas fáceis de verificar, como a conta bancária operacional, e deixa as mais difíceis, como passivos provisionados ou receitas diferidas, para serem revistas só quando um auditor faz uma pergunta pontual. O CFO costuma ser o primeiro a sentir as consequências dessa lacuna, já que é a assinatura dele que vai nas demonstrações financeiras certificadas, mesmo quando o trabalho de conciliação ficou com um controller ou um analista contábil vários níveis abaixo.
Simetrik, por exemplo, oferece fluxos de trabalho configuráveis e monitoramento de controles por tipo de conta, de modo que uma conta bancária, um razão auxiliar de contas a pagar e uma provisão do balanço possam seguir, cada um, sua própria lógica de cruzamento e periodicidade de revisão, sem ficar em três planilhas desconectadas.
Razão geral, intercompany, ativo imobilizado, despesas antecipadas e cartões de crédito
A conciliação do razão geral é a espinha dorsal contábil, já que todas as outras conciliações desta lista acabam consolidadas nele. A conciliação intercompany, ou seja, das contas entre entidades do mesmo grupo, costuma ser onde as diferenças demoram mais para ser resolvidas, principalmente porque uma divergência entre duas entidades internas raramente gera a mesma urgência que uma divergência com um banco externo. Cada lado pode apontar para o outro e supor que em algum momento vai se resolver, e esse momento se estende por trimestres.
Ativo imobilizado, despesas antecipadas e conciliação de cartões de crédito completam o mapa. São contas que raramente recebem a mesma disciplina que bancos ou contas a receber, embora distorçam o balanço com a mesma facilidade quando ninguém as acompanha. Um cronograma de despesas antecipadas que nunca é conciliado com os contratos subjacentes continua amortizando uma despesa muito depois de o serviço pago ter terminado. Um registro de ativo imobilizado que nunca é confrontado com o inventário físico continua depreciando equipamentos que foram baixados dois anos antes. Nenhum dos dois erros é dramático por si só, mas ambos se acumulam silenciosamente a cada período até que alguém finalmente concilia a conta e precisa explicar a diferença.
Contas intercompany merecem atenção especial em qualquer empresa que opere em mais de um país ou com mais de uma entidade legal. Uma controladora que fatura serviços compartilhados para uma subsidiária, uma subsidiária que empresta capital de giro a outra ou duas entidades que dividem o custo de um fornecedor comum geram saldos intercompany que precisam bater exatamente dos dois lados do lançamento. Quando não batem, a diferença não pode simplesmente ser baixada, porque geralmente representa uma defasagem temporal real, um problema de conversão cambial ou um erro de lançamento de um dos lados, que precisa ser rastreado até a origem antes que se possa confiar nas demonstrações financeiras consolidadas.
Evidência: o que sustenta cada saldo conciliado
Nenhuma conciliação é mais confiável do que a evidência que a sustenta. Um saldo que bate no papel, mas não tem nada que o respalde, não está conciliado, por mais organizada que a planilha pareça. São apenas dois números que por acaso coincidem, e números coincidem por acaso com mais frequência do que a maioria das equipes de finanças gostaria de admitir.
A evidência também é a categoria em que uma conciliação conquista a confiança de alguém que não estava presente quando ela foi preparada, seja um auditor externo, um novo CFO revisando os livros pela primeira vez ou um regulador pedindo comprovação seis meses depois.
Razão geral, razão auxiliar e extratos bancários ou de cartão de crédito
O razão geral e cada razão auxiliar precisam ser confrontados com uma fonte externa: o extrato bancário ou os extratos de cartão de crédito correspondentes. Sem esse cruzamento, conciliar se resume a comparar dois números internos entre si, sem nunca validar nenhum deles contra a realidade fora dos sistemas da própria empresa. Essa é a distinção central entre melhores práticas reais de conciliação do razão geral e um exercício cosmético: a fonte externa é o que dá sentido à comparação, já que dois sistemas internos podem estar consistentemente errados entre si por anos sem que ninguém perceba.
Um razão auxiliar, seja ele de contas a receber por cliente ou de ativo imobilizado por número de série, existe justamente para que o saldo do razão geral possa ser desdobrado em seus componentes e verificado linha a linha. Quando o total do razão auxiliar não bate com a conta de controle do razão geral, é preciso encontrar a diferença antes de confiar em qualquer um dos dois números, e essa diferença costuma ser onde acontece o verdadeiro trabalho de conciliação.
Um exemplo comum: um razão auxiliar de contas a receber mostra $840.000 em aberto somando todas as faturas de clientes, enquanto a conta de controle do razão geral mostra $845.000. A diferença de $5.000 pode ser um lançamento manual registrado diretamente na conta de controle sem a atualização correspondente no razão auxiliar, uma nota de crédito registrada em um sistema e não no outro, ou um pagamento de cliente aplicado à fatura errada. Nenhuma dessas explicações aparece olhando apenas os dois totais. Elas só surgem quando alguém concilia o detalhe por trás dos dois números.
Documentos de suporte, notas fiscais de fornecedores e lançamentos contábeis
Os documentos de suporte, ou seja, notas fiscais de fornecedores, recibos e contratos, são o que sustenta cada lançamento contábil que ajusta uma conta. Um ajuste sem documento por trás costuma ser a primeira coisa que um auditor aponta, e com razão: um lançamento contábil sem suporte é um número que alguém digitou, sem como confirmar que reflete algo que de fato aconteceu.
Isso importa principalmente nos lançamentos de ajuste manuais, aqueles que corrigem um erro, atualizam uma estimativa ou reclassificam um valor entre contas. Cada um deve fazer referência ao documento de suporte ou ao cálculo que o justificou, arquivado de forma que alguém além do preparador consiga encontrá-lo depois. Uma conciliação que depende da memória para explicar por que um lançamento foi feito está a uma carta de demissão de se tornar inauditável.
É também aqui que procedimentos de conciliação e evidência se sobrepõem diretamente. Um procedimento documentado deve especificar como um cruzamento é feito e qual documento justifica um ajuste quando necessário, para que um novo preparador que entra na equipe saiba exatamente o que anexar antes de um lançamento ser considerado concluído, em vez de aprender isso quando um auditor devolve a primeira solicitação sem resposta.
Trilha de auditoria e registros financeiros
Uma trilha de auditoria conecta cada número reportado à sua origem, e registros financeiros organizados são o que permite reconstruir essa cadeia meses depois com a mesma facilidade do dia em que o ajuste foi feito. Uma trilha de auditoria bem mantida significa que um controller consegue responder “de onde veio este número” para qualquer saldo dos livros, vários períodos para trás, sem precisar reconstruir a resposta do zero.
Simetrik, por sua vez, sustenta cada item conciliado com uma trilha de auditoria rastreável e exportável, somada aos mesmos fluxos de trabalho configuráveis e monitoramento de controles descritos acima, para que a evidência por trás de um saldo esteja disponível no momento em que alguém, interno ou externo, pedir.
Reguladores e auditores tendem a fazer a mesma pergunta de fundo com palavras diferentes: este número pode ser rastreado. Uma empresa que se prepara para sua primeira auditoria, ou que se expande para uma jurisdição com exigências de reporte mais rígidas, geralmente só descobre o quão sólidos são de fato seus registros financeiros quando alguém de fora da equipe de finanças começa a puxar esse fio pela primeira vez.
Frequência: com que periodicidade conciliar cada conta
A maioria das orientações sobre conciliação de contas trata a frequência como algo secundário, que por padrão fica mensal porque é quando os livros fecham. Bem conduzida, a frequência é uma decisão baseada em risco, revista conta a conta, e não um evento único que por acaso coincide com o calendário.
Fechamento mensal e período contábil
A maioria das contas é conciliada no encerramento de cada período contábil, como parte do fechamento mensal. Mas tratar a frequência como um evento mensal é exatamente o que transforma o processo de fechamento financeiro em uma corrida de vários dias sob pressão, em que cada divergência descoberta no primeiro dia disputa atenção com cada divergência descoberta no quinto, todas contra o mesmo prazo de reporte.
Uma equipe de finanças que concilia apenas no fechamento mensal está, na prática, escolhendo descobrir cada problema no pior momento possível: justamente quando o cronograma do fechamento está mais apertado e a tolerância a surpresas é menor. Distribuir o trabalho de conciliação ao longo do período, em vez de comprimi-lo nos dias imediatamente após o fechamento, tem menos a ver com trabalhar mais e mais a ver com não guardar todos os problemas difíceis para a mesma janela estreita.
Uma equipe de finanças que concilia suas contas de maior volume continuamente ao longo do mês, em vez de esperar o primeiro dia do fechamento, na prática resolve antecipadamente a maior parte dos problemas da semana de fechamento antes que ela comece. O que sobra para o fechamento propriamente dito é o conjunto menor de itens que realmente não puderam ser resolvidos antes, uma carga de trabalho muito diferente de conciliar tudo do zero com um prazo de reporte pela frente.
Frequência baseada em risco para contas de alto risco
Contas de alto risco, ou seja, contas com alto volume, múltiplas fontes ou histórico de divergências, precisam de uma periodicidade menor que a mensal: semanal ou até diária. Conciliar tudo no mesmo cronograma, sem ponderar o risco, desperdiça esforço em contas de baixo risco enquanto as de alto risco passam tempo demais sem verificação.
Uma conta de processamento de pagamentos de alto volume, com milhares de transações por dia e três fontes de dados de origem diferentes, tem um perfil de risco diferente de uma conta de empréstimo intercompany de baixa movimentação que muda duas vezes por ano. Aplicar a mesma periodicidade mensal às duas significa que a conta de pagamentos acumula um mês de divergências não detectadas antes que alguém olhe, enquanto a conta de empréstimo é verificada com muito mais frequência do que seu risco justifica. Uma política de frequência baseada em risco define a periodicidade de acordo com o perfil de risco de cada conta, e não com um hábito fixo de calendário.
Definir quais contas se qualificam como de alto risco não exige adivinhação. O volume de transações, a quantidade de fontes de dados de origem que alimentam a conta e o histórico de divergências anteriores são observáveis e, juntos, formam um critério razoavelmente objetivo sobre quais contas precisam de atenção diária ou semanal e quais realmente só precisam de uma verificação mensal.
Exceções: tratar divergências sem perder o controle
A quarta categoria cobre o que acontece quando algo não bate, e costuma ser a que diferencia um processo de conciliação que escala de um que fica para trás silenciosamente. Política, evidência e frequência existem para tornar as exceções visíveis rapidamente. O que uma equipe faz quando uma exceção aparece é onde o valor das três primeiras categorias de fato se concretiza.
Diferenças temporais vs. divergências reais
A maioria das divergências não é erro. São diferenças temporais: depósitos em trânsito, tarifas bancárias ainda não registradas, cheques ainda não compensados. Elas tendem a se resolver sozinhas no ciclo seguinte, quando o lado mais lento da transação alcança o mais rápido. As que o tempo não explica geralmente são erros de digitação de dados, e essas precisam ser corrigidas, porque não vão se resolver sozinhas, não importa quantos ciclos passem.
A habilidade prática aqui é distinguir as duas rapidamente, porque tratar uma diferença temporal como erro desperdiça tempo de investigação com algo que nunca esteve quebrado, enquanto tratar um erro real como diferença temporal faz com que ele fique sem solução por mais um ciclo inteiro. Um padrão documentado de como são as diferenças temporais “normais” de uma determinada conta, construído ao longo de vários períodos, costuma bastar para tomar essa decisão em minutos, e não em horas.
Uma conciliação bancária que mostra três cheques não compensados e um depósito em trânsito, todos datados dos últimos cinco dias úteis, segue um padrão que qualquer preparador experiente reconhece imediatamente. A mesma conciliação mostrando um cheque não compensado de quatro meses atrás é uma situação completamente diferente, que merece investigação em vez de ser carregada adiante como rotina.
Atividade fraudulenta e transações fraudulentas
Uma parcela menor das divergências corresponde a atividade fraudulenta ou transações fraudulentas, e essa possibilidade é um dos motivos pelos quais nenhum processo de conciliação deve depender de uma única pessoa revisando tudo de memória. Um padrão de exceções que continua aparecendo na mesma conta ou no mesmo período é o tipo de sinal que uma conciliação bem documentada revela rapidamente, muito antes de aparecer em uma amostra da auditoria anual.
A fraude na conciliação raramente se anuncia como uma única transação dramática. À primeira vista, ela tende a parecer exatamente uma diferença temporal ou um erro de digitação, e é justamente por isso que a segregação de funções e uma trilha de auditoria documentada importam aqui tanto quanto nas categorias de Política e Evidência. O controller que revisa um relatório de exceções costuma ser a primeira linha de defesa para que esse tipo de padrão não passe despercebido por meses.
Esse é mais um motivo pelo qual frequência e evidência importam tanto quanto a segregação de funções na prevenção de fraudes. Uma divergência revisada semanalmente, com um documento de suporte claro exigido para cada ajuste, dá a quem age de má-fé uma janela muito mais estreita do que uma divergência que só recebe um olhar sério uma vez por trimestre, com base em uma planilha que ninguém fora da equipe do preparador jamais abriu.
Conciliação manual vs. automação: onde as planilhas deixam de funcionar
A conciliação manual em planilhas funciona bem enquanto o volume é baixo e a lista de contas é curta. Uma única entidade com algumas contas bancárias e uma lista pequena de fornecedores pode manter esse processo manualmente por tempo indeterminado, e muitas empresas fazem isso, com sucesso, por anos.
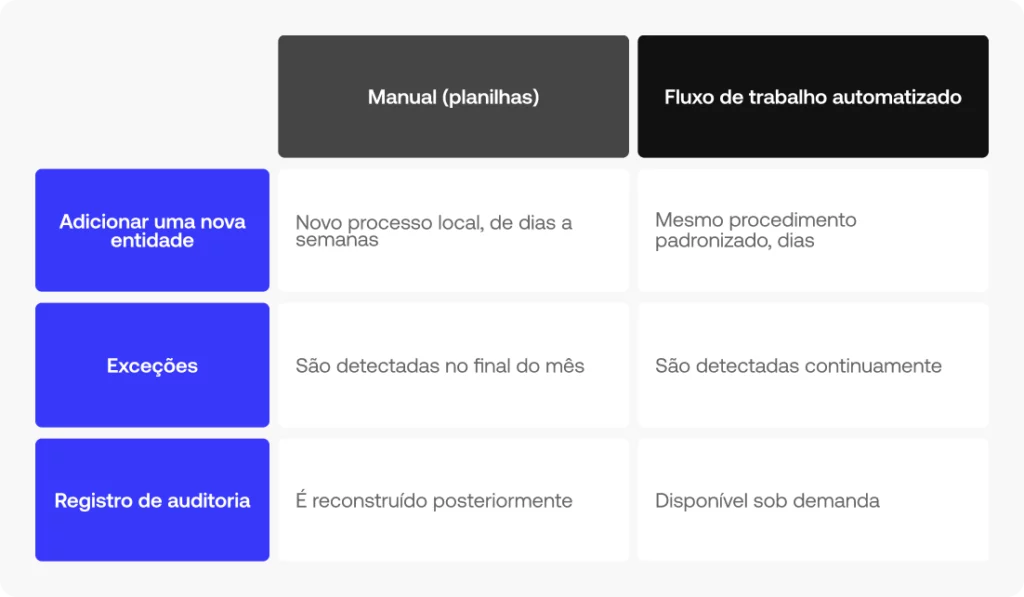
O problema começa quando crescem as entidades, as moedas ou o número de contas de alto risco. Manter as quatro categorias do framework manualmente fica cada vez mais difícil, e o julgamento envolvido geralmente não é o problema. O problema é que a conciliação manual deixa de escalar: dobrar o número de entidades não dobra o esforço manual necessário, ele se multiplica, porque cada nova entidade traz seus próprios formatos bancários, suas próprias conversões cambiais e seu próprio conjunto de relações intercompany a acompanhar em relação a todas as entidades já existentes.
É também aqui que a padronização se paga de forma mais visível. Uma empresa que padronizou seu procedimento de conciliação cedo, antes que o volume a obrigasse, consegue estender esse mesmo procedimento a uma nova entidade em dias. Uma empresa que deixou cada entidade desenvolver seu próprio processo local acaba precisando de um projeto de migração separado toda vez que incorpora uma nova subsidiária, uma nova moeda ou uma nova aquisição a conciliar.
O sinal: um processo manual raramente falha com um único evento dramático. Geralmente é um acúmulo lento de pequenos indícios: conciliações que levavam uma tarde agora levam três dias, uma lista crescente de contas conciliadas “quando dá tempo” em vez de no cronograma, e um controller que já não consegue dizer com segurança quantas contas estão em dia e quantas estão atrasadas. As planilhas não avisam quando se tornam o gargalo. Elas simplesmente deixam de dar conta, sem alarde.
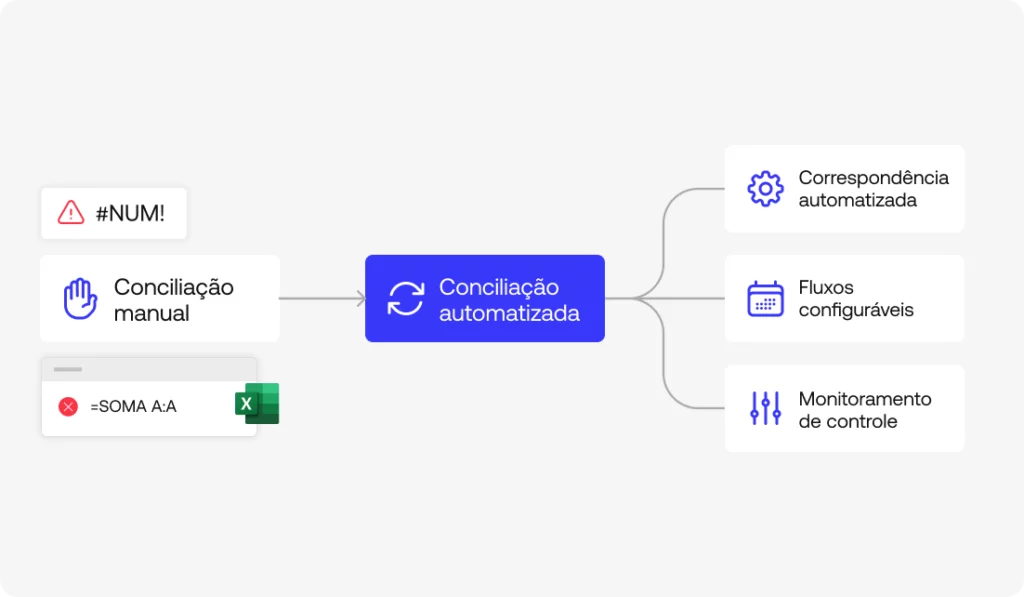
A conciliação automatizada e os softwares contábeis modernos existem para assumir a parte repetitiva: o cruzamento, a coleta de evidências e a programação de frequências, sem retirar o julgamento humano de onde ele é realmente necessário, nas exceções reais que diferenças temporais e erros de digitação não explicam.
Simetrik, como exemplo, automatiza o cruzamento em si e oferece fluxos de trabalho configuráveis por tipo de conta e nível de risco, com monitoramento centralizado de controles, para que a equipe do controller dedique seu tempo às exceções que exigem uma decisão humana, e não a reverificar milhares de transações que já batem.
Checklist de referência rápida: melhores práticas de conciliação de contas em resumo
Uma versão condensada e fácil de copiar das quatro categorias acima, uma linha por prática, seja como checklist geral de melhores práticas de conciliação de contas ou como rotina mais específica de melhores práticas de conciliação de contas bancárias para um único razão:
Política: segregação de funções, procedimentos de conciliação documentados e um responsável claro por tipo de conta.
Evidência: cada saldo respaldado por um documento de suporte, um extrato bancário ou de cartão de crédito, uma nota fiscal de fornecedor ou um lançamento contábil, com trilha de auditoria.
Frequência: fechamento mensal para contas padrão, semanal ou diária para contas de alto risco.
Exceções: diferenças temporais resolvidas no cronograma; todo o resto, investigado e documentado antes do fechamento dos livros.
Perguntas frequentes sobre melhores práticas de conciliação de contas
Qual é a melhor prática mais importante na conciliação de contas?
A segregação de funções costuma ser apontada como a prática fundamental: sem ela, as outras três (evidência, frequência e exceções) acabam dependendo do julgamento de uma única pessoa, sem nenhuma verificação independente. Um controller pode desenhar um procedimento excelente e ainda assim vê-lo enfraquecido se a mesma pessoa que prepara uma conciliação também for quem a aprova, já que todas as outras práticas deste framework pressupõem que um segundo olhar, independente, vai revisar o trabalho em algum momento.
Quantas contas uma empresa deve conciliar?
Em princípio, todas as contas que alimentam o balanço patrimonial: bancos, contas a pagar, contas a receber, razão geral, intercompany, ativo imobilizado, despesas antecipadas e cartões de crédito. O que deve variar conforme o risco é a frequência, e não a decisão de conciliar ou não. Uma conta pequena e de baixa movimentação continua no calendário de conciliação; ela só aparece nele com menos frequência do que uma de alto volume. Deixar uma conta totalmente fora do calendário, em vez de atribuir a ela uma periodicidade de menor risco, costuma ser a forma como um saldo pequeno vira um achado surpresa dois anos depois.
Qual é a diferença entre conciliação de contas e conciliação bancária?
A conciliação bancária é um tipo de conciliação de contas, focado especificamente em cruzar o livro-caixa com o extrato bancário. A conciliação de contas é a prática mais ampla, aplicada a todas as contas do balanço patrimonial, incluindo o caixa, e por isso as melhores práticas de conciliação bancária são mais bem entendidas como um subconjunto de uma disciplina muito maior do que como um sinônimo dela.
Quem deve ser responsável pela conciliação de contas?
A responsabilidade deve ficar com alguém diferente de quem aprova a conciliação, e essa separação, a segregação de funções, é o próprio controle, independentemente do porte da empresa. Na prática, um analista contábil ou um controller normalmente prepara a conciliação, enquanto um controller ou o CFO, dependendo do tamanho da equipe de finanças, a revisa e aprova. Em equipes muito pequenas, em que as mesmas duas ou três pessoas acumulam todas as funções, a separação pode ser tão simples quanto uma pessoa sempre revisar o trabalho da outra antes de marcá-lo como concluído, mesmo sem uma mudança formal de cargo.
Próximo passo: levar estas melhores práticas para um fluxo de trabalho configurável
Estas quatro categorias funcionam praticamente da mesma forma em uma planilha e em uma plataforma. A diferença está em quanto da política, da evidência, da frequência e das exceções se sustenta sozinho, sem que alguém revise tudo manualmente todo mês. Essa diferença é o que a conciliação automatizada realmente entrega a uma equipe de finanças: desaparece a reverificação manual de que o julgamento nunca precisou, enquanto o julgamento continua exatamente onde estava. Descubra como os fluxos de trabalho configuráveis e o monitoramento de controles sustentam estas melhores práticas de conciliação de contas na prática.
Descubra como os fluxos de trabalho configuráveis e o monitoramento de controles sustentam este framework
Escolher um software de conciliação se resume a uma pergunta: ele consegue fazer o cruzamento das suas transações no nível e volume em que você realmente opera?
Comece pela profundidade da automação e a cobertura de dados, e depois avalie os controles, a rastreabilidade, a escalabilidade e o time-to-value.
Cada chamada com um fornecedor vai dizer que a ferramenta deles é inteligente, rápida e fácil de implementar.
Isso não diz se ela vai aguentar seus dados, no seu volume, sob uma auditoria.
Este guia percorre os sete critérios que realmente preveem isso, com uma lista de verificação que você pode levar para sua própria avaliação.
Você também vai encontrar as perguntas que valem a pena fazer aos fornecedores, os alertas a observar e como a resposta certa muda dependendo da sua equipe e setor.
O que um software de conciliação deve fazer
Tire o linguajar de marketing e a categoria faz três coisas:
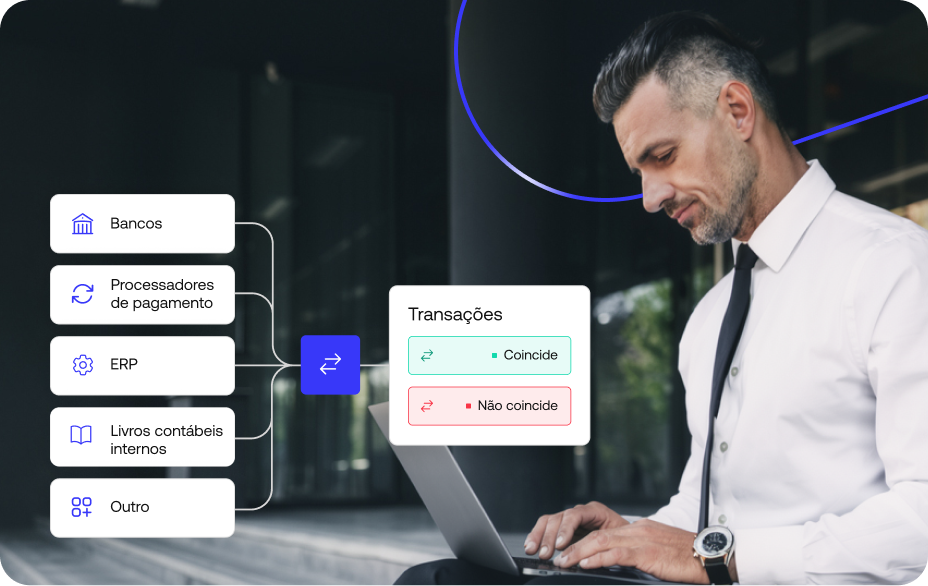
Faz o cruzamento de transações e registros entre sistemas (extratos bancários, processadores de pagamento, ERPs, livros contábeis internos) sem que alguém precise alinhar linhas em uma planilha manualmente.
Sinaliza o que não coincide.
Mantém uma rastreabilidade de cada cruzamento que realiza por meio de lógica de cruzamento automatizado.
Quão profunda é essa automação e quanto do processo ela realmente cobre é onde as ferramentas começam a se diferenciar. É para isso que servem os critérios abaixo.
Para uma visão mais completa de como a conciliação se encaixa no fechamento e no reporting, consulte o que é software de fechamento financeiro.
Como escolher um software de conciliação: 7 critérios que importam
Sete critérios separam uma ferramenta de conciliação que escala com o seu negócio de uma que você vai superar em um ano.
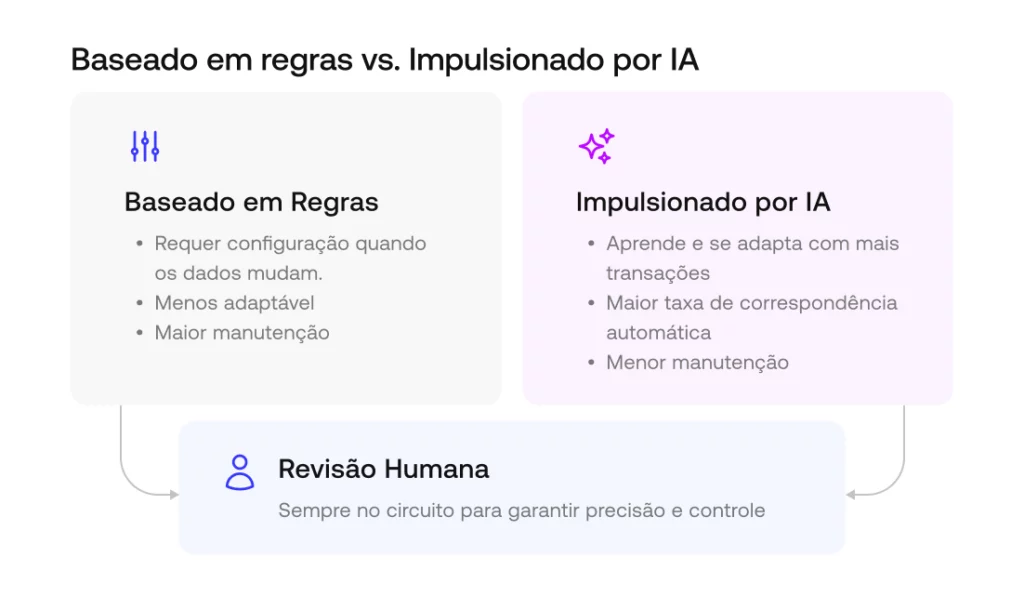
1. Profundidade da automação (cruzamento baseado em regras vs. impulsado por IA)
A IA pode genuinamente ajudar no cruzamento das suas transações; essa parte não é controversa.
Se ela deve decidir, sem supervisão, o que conta como conciliado toda vez que o processo é executado, essa é a pergunta real, e a resposta depende de quanto risco você está disposto a aceitar sem um rastro claro de por que um cruzamento aconteceu.
Alguma automação de conciliação depende de regras fixas que precisam ser reconfiguradas toda vez que seus dados mudam; outras ferramentas usam IA ou cruzamento agêntico que se adapta à medida que processa mais transações.
Peça a qualquer fornecedor a taxa de cruzamento automático real em dados que se pareçam com os seus, não um benchmark genérico, e pergunte o que acontece com os cruzamentos que ele não consegue resolver sozinho.
2. Conciliação a nível transacional vs. balancete
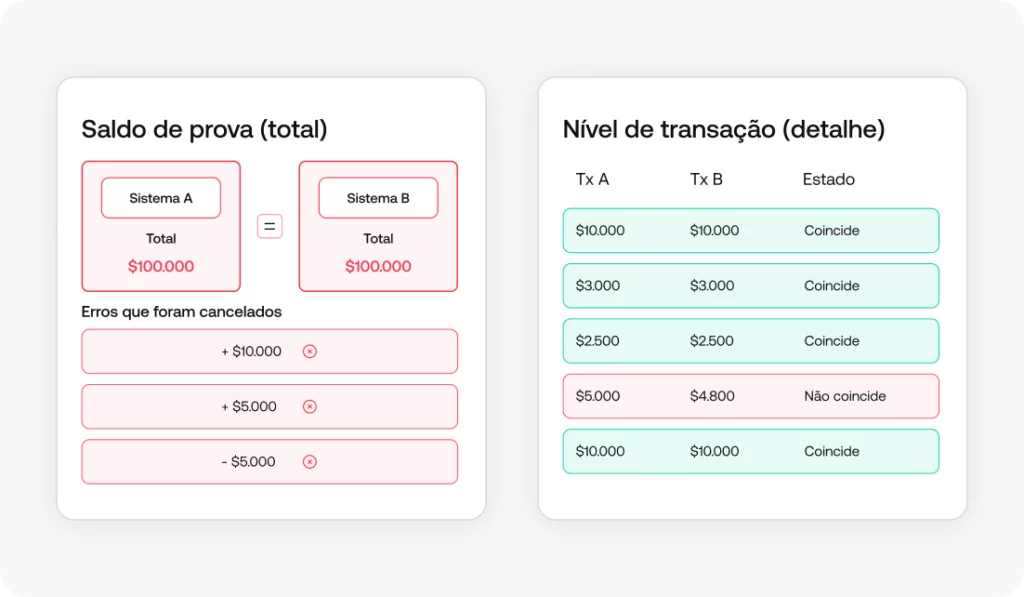
Dois totais podem coincidir perfeitamente enquanto os detalhes subjacentes estão errados de formas que se cancelam mutuamente.
Esse é o risco da conciliação de balancete, que apenas confirma que os saldos resumidos estão de acordo.
A conciliação a nível transacional faz o cruzamento de cada transação individual, para que uma discrepância possa ser rastreada até a sua origem em vez de apenas ser sinalizada como “incorreta”. Se sua equipe precisa investigar diferenças em vez de apenas confirmar totais, este é um dos critérios mais relevantes desta lista.
3. Fontes de dados e integração com ERP
Uma ferramenta de conciliação é tão boa quanto o que ela consegue ver.
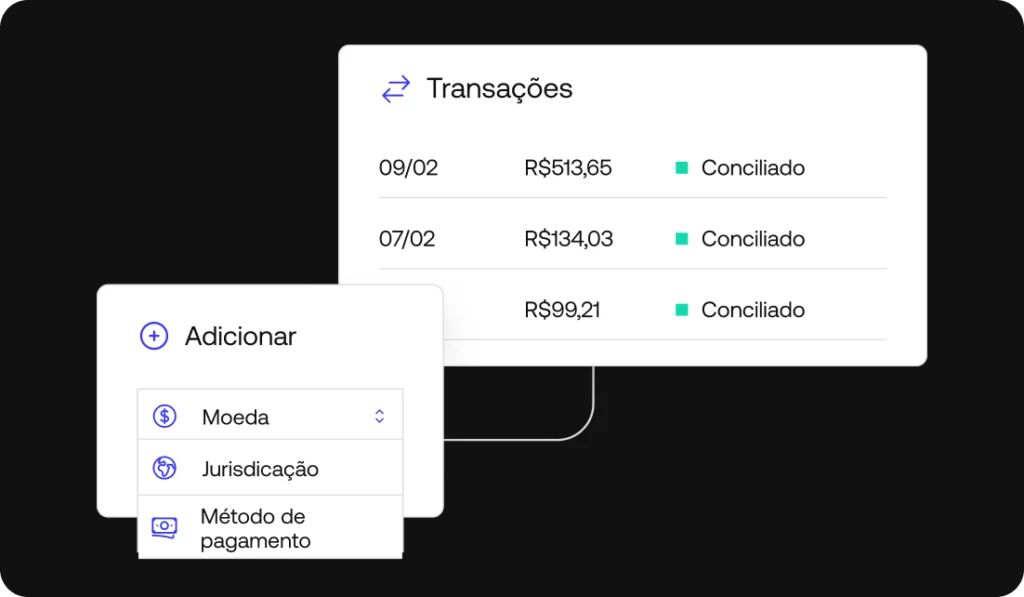
Verifique quantas das suas fontes de dados reais ela conecta de forma nativa, de processadores de pagamento e bancos a gateways de pagamento e ERPs, e como.
Conectores No-Code e APIs abertas para integração com ERP significam configuração mais rápida e menos dependência do tempo de engenharia depois. Pergunte o que acontece com uma fonte que não tem suporte nativo: é uma construção personalizada, uma solução manual ou está fora do escopo?
4. Gestão de exceções e controles
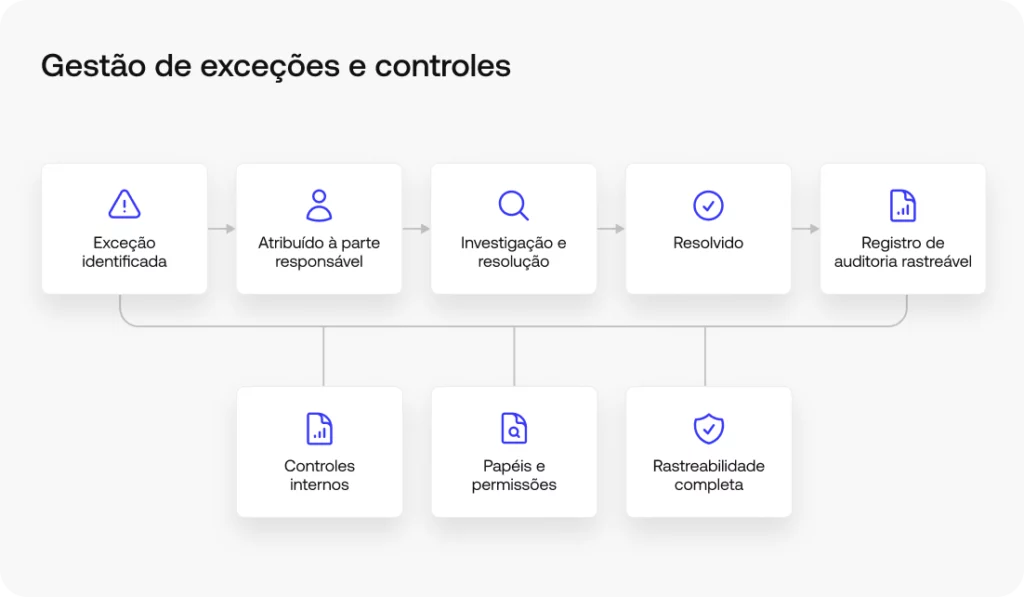
O software de conciliação deve apoiar a gestão de exceções encaminhando exceções para a pessoa certa, rastreando como são resolvidas e reforçando controles internos como a segregação de funções.
Uma lista estática de itens não conciliados que ninguém gerencia não conta como gestão de exceções. Pergunte como as exceções são identificadas, se as etapas de resolução ficam registradas e como o acesso é controlado por função.
5. Escalabilidade para o volume de transações
A ferramenta que impressionou a todos na demo foi testada no seu volume atual.
Pergunte o que acontece com o dobro ou triplo disso, porque esse é o volume com o qual você estará operando em alguns anos, e os problemas de escalabilidade tendem a surgir silenciosamente, como soluções manuais que ninguém planejou.
6. Segurança e prontidão para auditoria
Procure acesso baseado em funções, uma rastreabilidade imutável e certificações de segurança relevantes, e então pressione os fornecedores para provar isso em vez de aceitar a palavra deles.
Amostras de registros de auditoria, documentação de certificação e configurações de controle de acesso são todos razoáveis de solicitar durante a avaliação.
7. Tempo de implementação e ROI
“Entre em produção em dias” soa muito bem em um pitch deck e raramente sobrevive ao contato com suas fontes de dados reais. O time-to-value depende de quantas fontes você está conectando e se a implementação requer suporte de engenharia. Peça uma estimativa realista com base nas suas fontes específicas e pondere o ROI em relação a essa data, não à que você viu na demo.
Lista de verificação para avaliação de software de conciliação
Use esta lista de verificação para comparar fornecedores lado a lado:
A taxa de cruzamento automático foi testada com dados similares aos seus; o benchmark genérico de um fornecedor não conta
A ferramenta suporta drill-down a nível transacional, além de simples verificações de saldo
Conecta-se nativamente às suas fontes de dados reais (processadores, bancos, ERPs)
As exceções são encaminhadas, rastreadas e resolvidas com uma rastreabilidade visível
O desempenho se mantém a 2-3x do seu volume atual de transações
Certificações de segurança e exportações de registros de auditoria estão disponíveis sob demanda
Você tem uma estimativa realista de time-to-value vinculada às suas fontes de dados específicas
Build vs. buy: quando construir a conciliação internamente
Para muitas equipes de finanças, construir a conciliação internamente nunca foi realmente uma decisão; apenas foi o que aconteceu, geralmente em uma planilha, quando o volume era baixo o suficiente para que ninguém se importasse. O custo aparece depois: a manutenção recai sobre quem construiu (muitas vezes IT, não finanças), há pouca ou nenhuma rastreabilidade, e o processo não escala sem adicionar mais pessoas.
Isso não significa que comprar seja automaticamente certo para todas as equipes; depende do seu volume, da complexidade dos seus dados e de quanto tempo interno de engenharia você está disposto a gastar mantendo um processo feito em casa. O objetivo de fazer a pergunta explicitamente, em vez de manter o que você já tem, é garantir que a decisão se alinhe com o rumo do negócio, não apenas com onde ele está hoje.
Veja como a Simetrik lida com a conciliação em escala: Solicite uma demo.
Perguntas para fazer a um fornecedor de software de conciliação
Use estas perguntas para ir além do roteiro da demo:
Cruzamento e cobertura
Qual é a sua taxa de cruzamento automático em dados estruturados como os nossos?
Podemos fazer drill-down de um cruzamento resumido até o nível de transação individual?
Quais das nossas fontes de dados específicas você conecta nativamente, e quais requerem trabalho personalizado?
Você usa IA ou machine learning na sua lógica de cruzamento? Se sim, como ela interage com os controles determinísticos e o que acontece com a rastreabilidade quando o modelo muda?
Exceções e auditoria
Como as exceções são encaminhadas, e como são resolvidas e registradas?
Se uma discrepância surgir durante uma auditoria, como funciona a investigação da causa raiz do início ao fim, e quem é o responsável?
Que certificações de segurança vocês têm, e podemos ver uma amostra do registro de auditoria?
Integração e arquitetura
Podemos conectar via API ou webhooks para processamento em tempo real, não apenas uploads de arquivos em lote?
Implementação e suporte
Qual é um cronograma de implementação realista considerando nossas fontes de dados?
Que suporte contínuo está incluído após o go-live?
Com que frequência vocês lançam atualizações de regras ou de plataforma, e isso requer retestagem da nossa parte?
Custo
Como o preço escala com o volume de transações?
Alertas ao comparar software de conciliação
Nem todos os alertas aparecem em uma comparação de funcionalidades. Fique atento a:
A ferramenta só concilia no nível de saldo, sem como fazer drill-down nas transações
Qualquer mudança de configuração exige abrir um chamado para TI
Os registros de auditoria existem, mas não podem ser exportados ou revisados de forma independente
O desempenho ou a precisão caem notavelmente à medida que o volume de dados aumenta
As demos são executadas apenas com conjuntos de dados limpos e “de brinquedo”, em vez de dados similares aos seus
O cruzamento é completamente impulsado por IA, sem camada determinística e sem rastreabilidade explicável
Adequando o software à sua equipe e setor
Não há uma resposta universal sobre quais critérios são mais importantes; depende de quem está usando o software de conciliação.
Uma equipe de operações financeiras que processa altos volumes de múltiplos processadores de pagamento provavelmente vai priorizar a profundidade de automação e a cobertura de fontes de dados. Uma equipe de contabilidade focada no fechamento de fim de mês pode se importar mais com a gestão de exceções e a prontidão para auditoria.
O setor também muda o quadro: provedores de serviços de pagamento e bancos precisam de uma conciliação que aguente em todos os processadores, adquirentes e extratos bancários, enquanto os varejistas conciliam diferentes tipos de transações em diferentes volumes, o que muda quais critérios têm mais peso na prática.
Perguntas frequentes
Qual é o melhor software de conciliação?
Não existe uma única melhor ferramenta.
A certa depende do seu volume de transações, fontes de dados e se você precisa de cruzamento a nível transacional ou apenas verificações de saldo. Use uma lista de critérios em vez de um ranking genérico.
O preço geralmente escala com o volume de transações, fontes de dados e casos de uso, em vez de uma licença fixa, por isso compare pelo valor total e time-to-value, não apenas pelo preço inicial. Peça aos fornecedores um orçamento detalhado.
Quanto tempo leva para implementar um software de conciliação?
Varia de semanas a meses dependendo das fontes de dados e se a configuração é No-Code ou requer engenharia. Conectores pré-configurados e templates encurtam o time-to-value; peça um cronograma realista com suas fontes.
Próximo passo: ver o software de conciliação em ação
Depois de ter seus próprios critérios e uma lista reduzida de fornecedores, o melhor próximo passo é ver como uma plataforma se comporta com seus dados reais, não um roteiro de demo. O software de conciliação da Simetrik foi construído exatamente para esse teste. Solicite uma demo para vê-lo com seus próprios dados.
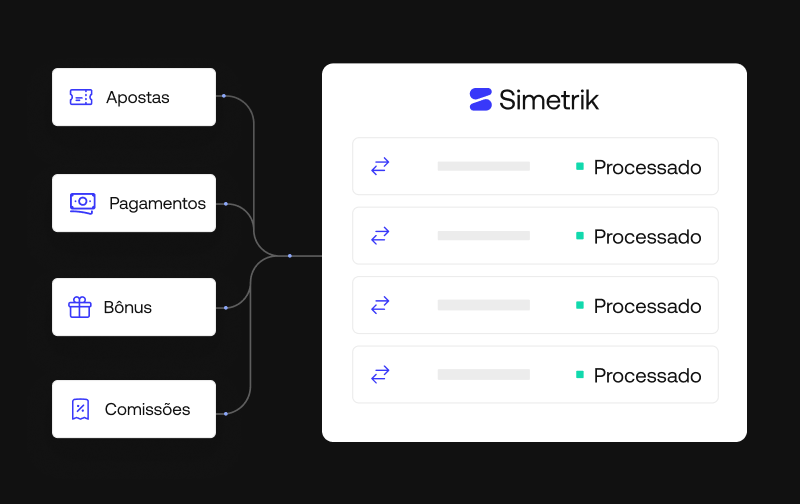
Uma casa de apostas esportivas ou um cassino online nunca fecha. Enquanto um jogador deposita fundos para apostar em uma partida que começa em minutos, outro solicita o saque dos seus ganhos. Ao mesmo tempo, um gateway processa operações, aplica comissões e liquida transações. Tudo ocorre simultaneamente, por meio de múltiplos provedores, mercados e jurisdições.
O desafio não é apenas o volume, mas a variabilidade. Cada provedor reporta com formatos, identificadores, critérios e prazos distintos. As referências nem sempre coincidem entre os sistemas e uma pequena alteração em um arquivo pode interromper todo um fluxo de controle.
Cada novo gateway ou jurisdição adiciona, assim, uma lógica diferente à operação. E em uma indústria em que o negócio depende de verificar cada depósito, saque, comissão ou compra in-game, qualquer divergência pode se traduzir em perdas, erros de caixa ou exposição regulatória.
Sem conciliação contínua e a nível transacional, duas capacidades críticas falham: a visibilidade real sobre o fluxo de caixa e a rastreabilidade dos itens pendentes.
O ponto cego da posição de caixa
Saber quanto capital está realmente disponível, por provedor e por região, é a base para tomar decisões financeiras e operacionais.
O ponto cego surge porque cada movimentação atravessa sistemas distintos. Uma mesma transação pode ficar registrada no core interno, no provedor de pagamento e no banco, com identificadores, datas ou critérios diferentes.
Quando o controle é realizado de forma agregada, torna-se difícil rastrear a lacuna entre o que a plataforma registrou, o que o provedor confirmou e o que efetivamente entrou na conta bancária.
Com os saques ocorre algo semelhante: podem estar aprovados, em processamento, executados ou confirmados ao jogador. Sem uma leitura transacional, nem sempre é possível saber em que etapa se encontram nem quais itens continuam pendentes.
Se a conciliação é realizada apenas em lotes ou no fechamento, a posição de caixa deixa de ser um dado verificado e passa a ser uma estimativa. E isso não é suficiente para definir capital de giro, calcular obrigações imediatas ou demonstrar solvência operacional perante um regulador.
Quando os pendentes não têm contexto nem responsável
A segunda ruptura é menos visível, mas pode ser igualmente custosa.
Não basta detectar que uma transação não foi conciliada. Também é preciso saber qual é, há quanto tempo está pendente, em que etapa foi interrompida e quem deve resolvê-la.
Sem essa informação, cada item permanece como uma exposição aberta: um crédito duplicado, uma transação faltante, uma liquidação atrasada, uma comissão incorreta ou uma divergência com o relatório do provedor.
Quando esses casos são gerenciados em planilhas, e-mails ou trocas dispersas, a equipe pode identificar a divergência sem ter os elementos necessários para fechá-la. Muitas são detectadas somente na conciliação mensal, quando reconstruir a transação, acionar o provedor ou corrigir o registro já é muito mais difícil.
Por isso, a conciliação não termina ao identificar uma anomalia. O controle também deve abranger sua investigação, atribuição e resolução.
Controle contínuo, transacional e baseado em evidências
Recuperar a visibilidade sobre o caixa e a rastreabilidade sobre os itens pendentes exige mais do que somar relatórios ou painéis. Requer um esquema de conciliação contínua e a nível transacional, no qual cada posição possa ser explicada e respaldada com evidências.
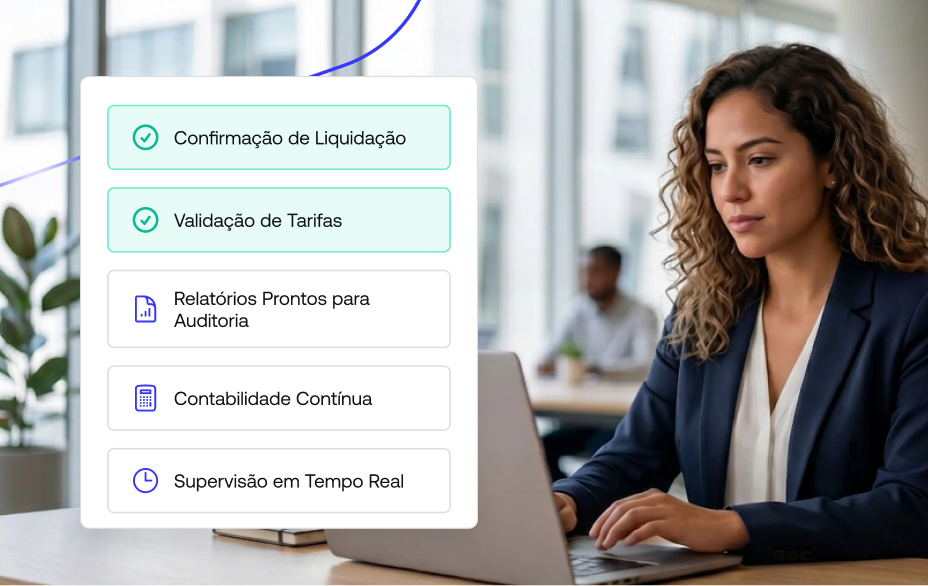
As soluções da Simetrik permitem acompanhar o percurso completo do dinheiro: desde que uma transação é iniciada até sua liquidação, seu lançamento contábil e, caso surja uma divergência, sua investigação e resolução. Isso é feito por meio de **Domínios**: módulos de controle projetados para cobrir camadas específicas da operação.
Alguns dos mais relevantes para o setor são:
Cash In e Cash Out validam cada entrada e saída em relação aos dados operacionais internos, às informações do provedor de pagamento e, quando aplicável, à movimentação bancária. Assim, permitem acompanhar depósitos, saques e desembolsos desde sua origem até sua liquidação ou confirmação, e identificar duplicidades, ausências, rejeições, valores incorretos ou movimentações que ainda não completaram seu percurso. Em conjunto, ambos os Domínios permitem construir uma leitura verificável do fluxo de caixa: quanto dinheiro está realmente disponível, em qual provedor está e quais itens continuam pendentes.
Fees & Billing controla as comissões e encargos aplicados por qualquer provedor de pagamento, operador ou terceiro que participe da liquidação. Em vez de assumir que uma fatura está correta, contrasta os encargos aplicados com as condições acordadas e as transações que os originaram. Em uma indústria onde a margem depende de múltiplos esquemas de cobrança, esse controle detecta desvios que poderiam ficar ocultos dentro de cifras agregadas.
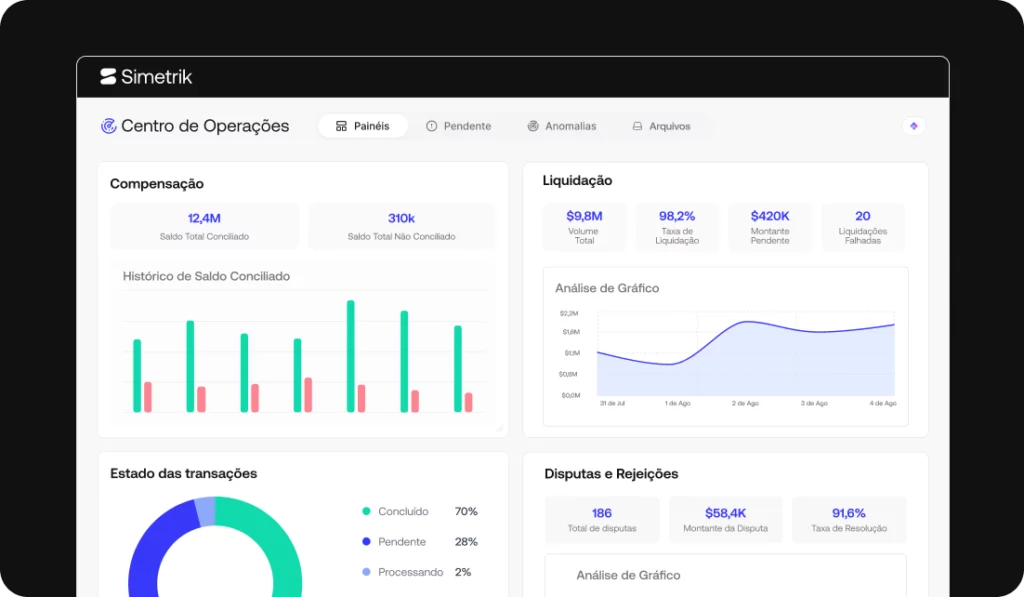
Unified Oversight & Alerts integra esses controles em uma única visão. Permite revisar posições de caixa, distinguir itens conciliados e não conciliados, e acompanhar cada pendência conforme seu status e responsável. O controle não termina quando um alerta é disparado. A Simetrik também preserva a evidência do que ocorreu depois: como a divergência foi investigada, quem interveio e de que forma foi resolvida.
Dois grandes players da América Latina implementaram a Simetrik e demonstram como esse modelo funciona na prática.
BetWarrior: controle financeiro do início ao fim em quatro regiões
A BetWarrior opera uma plataforma de apostas e entretenimento na Argentina, Peru, Brasil e outros mercados da América Latina. Com a expansão regional, cada gateway funcionava como um universo separado: as equipes combinavam relatórios, resolviam inconsistências e mantinham controles manuais cada vez mais complexos.
Com a Simetrik, a BetWarrior consolidou seus seis PSPs em cada uma das quatro regiões onde opera, automatizou a conciliação de depósitos e saques e obteve visibilidade por provedor com monitoramento quase em tempo real. Cada movimentação pode ser acompanhada desde sua origem até sua liquidação, sem depender de revisões manuais nem consolidações em lotes. Status indefinidos e classificações inconsistentes são detectados antes de se tornarem perdas.
Bplay: caixa disponível e itens pendentes rastreáveis por provedor
A Bplay, plataforma de apostas esportivas e cassino online da Boldt, opera na Argentina, Paraguai e Brasil. Processa depósitos, saques e liquidações por meio de diferentes gateways, cada um com seus próprios formatos, regras e prazos.
Essa fragmentação dificultava centralizar as movimentações, validar comissões e controlar as prestações de contas. Além disso, os lançamentos para o SAP eram gerados manualmente, com maior carga operacional e risco de erros.
Com a Simetrik, a Bplay automatizou a conciliação 1:1 entre seus cinco gateways, validando comissões e prazos acordados por transação. Em uma única visão, as equipes consultam o caixa disponível por provedor e o status de cada divergência.
O modelo também gera automaticamente 20 tipos de lançamentos para o SAP, reduzindo a carga manual do fechamento.
A BetWarrior e a Bplay partiam de operações distintas, mas enfrentavam o mesmo problema: gateways isolados, divergências tardias e posições de caixa baseadas em informações ainda não validadas.
O controle contínuo permite passar de totais agregados e revisões posteriores para um modelo no qual cada movimentação pode ser explicada, cada divergência gerenciada e cada posição financeira respaldada com evidências transacionais. É assim que a Simetrik trabalha para a indústria de Apostas & iGaming.
A diferença é concreta: operar com dados verificados ou decidir com base em estimativas que só são corrigidas no fechamento.
Em uma indústria onde o dinheiro nunca para, o controle também não pode parar.
Solicite uma demo personalizada e descubra como a Simetrik pode trazer mais visibilidade, rastreabilidade e controle à sua operação financeira.
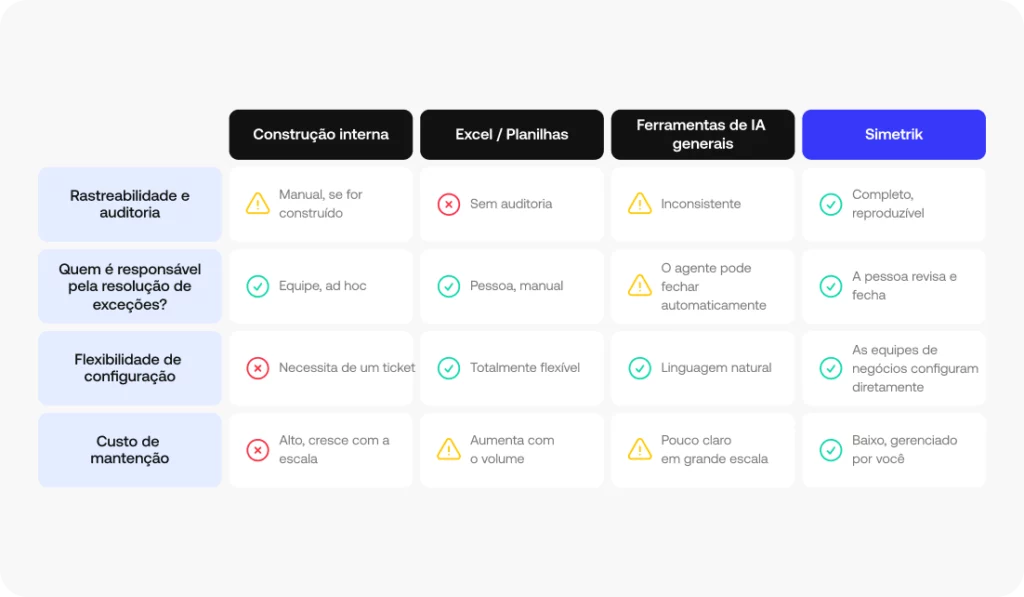
Se você está avaliando alternativas ao Simetrik, já sabe o que faz uma plataforma de conciliação. Provavelmente está considerando se construir seu próprio motor, ficar com planilhas, ou adotar ferramentas de inteligência artificial (IA) mais novas que prometem uma resolução de exceções “totalmente automatizada”.
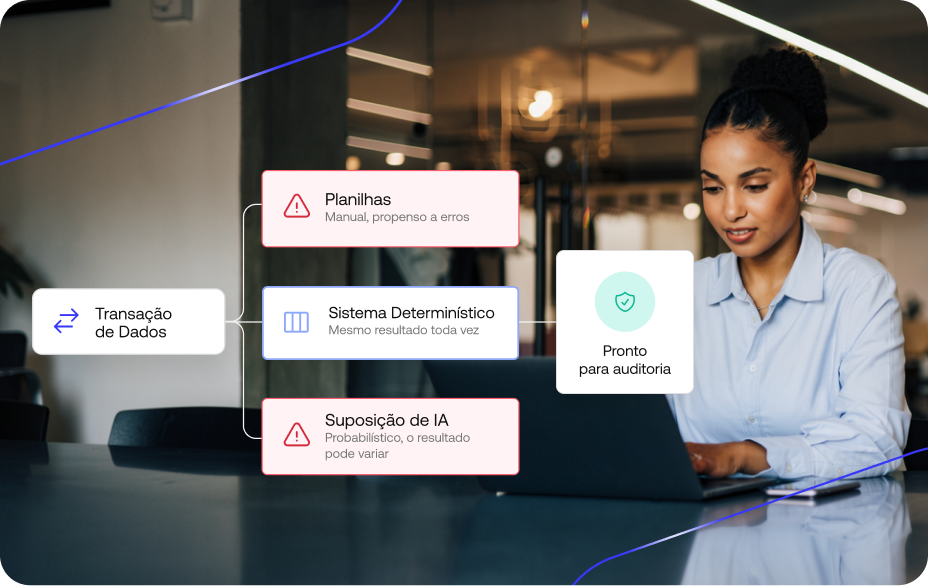
Esta é a linha que todo CFO deve traçar: um controle financeiro deve produzir o mesmo resultado cada vez. Embora algumas ferramentas de IA mais novas prometam deixar que agentes autônomos fechem exceções sem supervisão humana, uma conjectura probabilística não substitui um controle financeiro real.
Este guia analisa onde funcionam os desenvolvimentos internos, as planilhas e as ferramentas de IA, onde falham sob o escrutínio de uma auditoria, e como escolher uma arquitetura construída para a gestão financeira a longo prazo.
Alternativas ao Simetrik e software de conciliação financeira: comparativo
Alternativa 1: Construir uma ferramenta de conciliação financeira internamente
Para muitas equipes, a primeira alternativa real a comprar uma plataforma não é outro fornecedor. É a equipe de engenharia que está ao lado. Se você já conta com desenvolvedores que entendem o fluxo de pagamentos, construir uma ferramenta de conciliação internamente pode parecer a opção óbvia: sem ciclo de compras, sem nova relação com fornecedores, controle total sobre o roadmap.
O que costuma incluir um desenvolvimento interno de conciliação financeira
Um desenvolvimento interno de conciliação típico cobre um conjunto previsível de peças: ingestão a partir de arquivos bancários, APIs de processadores ou bancos de dados internos; uma camada de ETL ou scripts personalizados para limpar e padronizar esses dados; lógica de matching escrita especificamente para os seus tipos de transação; regras contábeis codificadas diretamente no sistema ou em uma ferramenta conectada; uma forma de gerar arquivos ou lançamentos contábeis para o ERP; e, se a equipe tiver tempo, alguma versão de monitoramento, versionamento e um rastro de auditoria. Nem todos os desenvolvimentos incluem tudo isso desde o dia um. A maioria começa com a ingestão e o matching, e vai somando o resto conforme aparecem as lacunas.
Vale a pena construir um software de conciliação próprio?
Construir internamente é uma decisão legítima, não uma opção de reserva com a qual você se conforma. Faz sentido quando o caso é realmente simples: uma ou duas fontes de dados, lógica de transações estável, baixo volume e uma equipe técnica que já entende o fluxo do início ao fim. Nesse cenário, um desenvolvimento sob medida te dá algo que uma plataforma de um fornecedor não pode: controle total sobre o cronograma de lançamentos e a lógica exata, sem depender do roadmap do produto de outra pessoa.
Quando um software de conciliação próprio começa a falhar?
O problema costuma aparecer mais adiante, não no lançamento. Cada mudança de regra precisa de um ticket de engenharia e um ciclo de QA, então o financeiro termina esperando o TI para coisas que deveriam levar minutos. A continuidade do sistema depende das duas ou três pessoas que realmente entendem como ele funciona, e se elas saem, o conhecimento institucional vai junto.
A visibilidade permanece limitada para as equipes financeiras que precisam usar o resultado, porque a maioria dos desenvolvimentos internos é otimizada para o pipeline de dados, não para a pessoa que revisa as exceções. As permissões, o versionamento, a rastreabilidade e os alertas precisam ser construídos à mão sobre a lógica de matching, e isso se transforma em um projeto em si mesmo. E a dívida técnica se acumula em silêncio até o dia em que você adiciona uma nova entidade, uma nova moeda ou uma nova fonte de dados, e percebe que o sistema nunca foi construído para se adaptar assim.
Alternativa 2: Conciliar pagamentos e transações no Excel ou Google Sheets
Por que quase todo mundo começa a conciliar no Excel?
Quase todas as equipes financeiras começam aqui, e não há nada de errado nisso. Exportar extratos de um banco ou processador e cruzá-los em uma planilha, usando PROCV, tabelas dinâmicas, alguma macro ocasional, é como começa a maioria dos processos de conciliação antes que alguém os formalize. Com baixo volume e poucas fontes, funciona bem. É econômico, flexível, e toda a equipe já sabe usá-lo.
Onde as planilhas falham ao escalar o volume?
Os limites aparecem aos poucos, e depois de uma vez. As planilhas consomem muito tempo: cada novo extrato significa outra rodada de exportar, formatar e cruzar à mão. São propensas a erros difíceis de detectar, porque uma fórmula quebrada ou uma linha copiada errada não se anuncia sozinha. Não há visibilidade em tempo real de em que ponto está a conciliação, nem um registro confiável de quem mudou o quê, quando ou por quê, o que se transforma em um problema real na primeira vez que um auditor pergunta.
Nada disso faz das planilhas uma má opção no início. Só significa que a mesma ferramenta que funcionava bem com 500 transações por mês começa a jogar contra você em 50.000. Para um olhar mais de perto sobre o que deveria incluir um processo manual disciplinado antes que ele pare de escalar, confira boas práticas de conciliação.
Alternativa 3: Usar ferramentas de IA para a conciliação financeira
Que papel a IA e os copilotos exercem na conciliação?
As ferramentas de IA de propósito geral realmente ajudam em partes deste trabalho. São boas para interpretar arquivos desorganizados, sugerir mapeamentos de campos, redigir ou explicar fórmulas, e deixar que alguém descreva uma regra em linguagem simples em vez de escrevê-la do zero. Usadas assim, são uma alavanca: tiram trabalho de alguém sem tirar a decisão.
Por que a conciliação financeira precisa de um controle reproduzível, não de uma resposta probabilística
Aqui é onde se complica. Um chatbot ou agente de IA que decide, por conta própria, se uma transação coincide ou como uma exceção é fechada, está resolvendo o problema errado de uma forma que soa atraente. Um controle financeiro precisa produzir o mesmo resultado a partir dos mesmos dados de entrada cada vez. Isso é o que permite defendê-lo diante de um auditor.
Um resultado que muda com os mesmos dados de entrada não é um controle financeiro, é uma conjectura bem-educada. A IA pode assistir detectando padrões e sugerindo regras, mas um motor determinístico deve executar a lógica, e uma pessoa deve tomar a decisão final sobre qualquer coisa que toque os livros contábeis.
Um framework para avaliar alternativas de software de conciliação
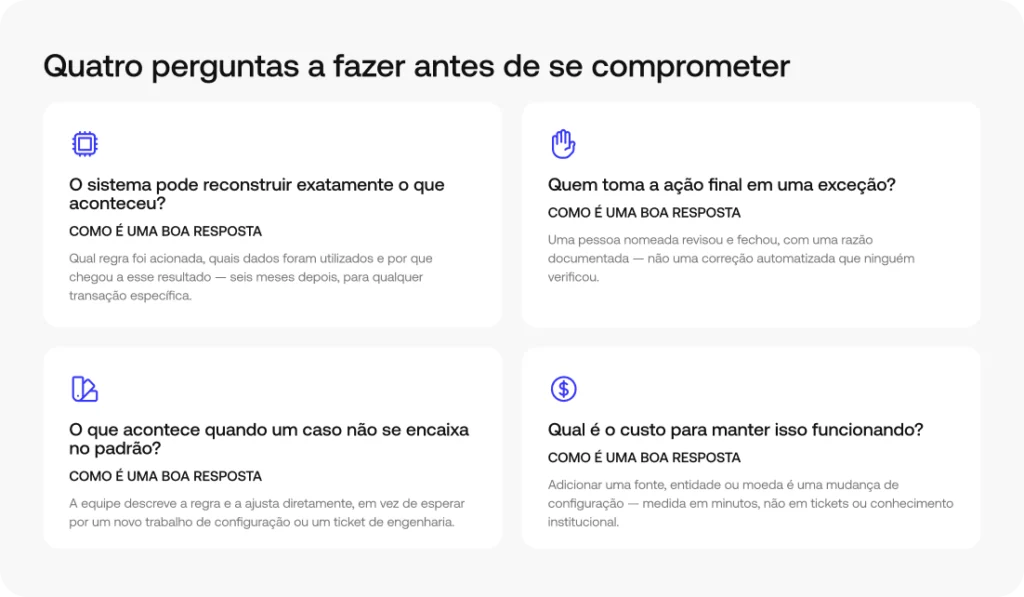
Seja lá o que você estiver comparando, um desenvolvimento interno, uma planilha, uma ferramenta de IA ou uma plataforma de fornecedor, as mesmas quatro perguntas costumam separar o que realmente funciona do que só parece bem em uma demo.
Como avaliar a rastreabilidade e a trilha de auditoria?
O sistema consegue reconstruir exatamente o que aconteceu em um match ou uma exceção dada? Não só que houve match, mas qual regra disparou, quais dados usou e por que chegou a esse resultado. Se você não consegue responder isso seis meses depois, você não tem um controle. Você tem um resultado.
Quem é o responsável por resolver as exceções?
Quando algo não concilia, quem toma a ação final, e essa ação pode ser explicada depois? A resposta honesta importa mais do que se o sistema “resolveu” algo por conta própria. Uma exceção marcada que uma pessoa revisou e fechou é mais defensável do que uma correção automática que ninguém verificou.
Adaptabilidade e regras: quão flexível é o software?
O que acontece na primeira vez que um caso não se encaixa no padrão estabelecido? A equipe espera por uma nova configuração, ou consegue descrever a regra e ajustá-la diretamente? Algumas plataformas se apoiam justamente na interação em linguagem natural para isso. O Simetrik Agent, por exemplo, permite que uma equipe descreva um fluxo de trabalho em vez de depender apenas de um template fixo. Uma ferramenta que se adapta ao caso limite vale mais do que uma que só lida com o caso comum.
Quão custoso é adaptar o fluxo quando sua operação cresce?
Quanto custa, em tempo, em tickets de engenharia, em conhecimento institucional, manter isso funcionando conforme mudam as fontes, as moedas, as entidades ou as regras? Essa pergunta se aplica tanto a um modelo em planilha ou a um desenvolvimento interno quanto a qualquer plataforma de fornecedor, e costuma ser a que se pula até que já seja tarde.
Quando vale a pena mudar para uma plataforma dedicada de controle de conciliação
Há um ponto em que cada uma das alternativas anteriores deixa de ser suficiente, e raramente é um único evento. É um acúmulo: aparecem novas fontes de dados, se multiplicam as entidades e as moedas, e o volume de exceções começa a crescer mais rápido do que a equipe que as revisa. Os requisitos de controle de finanças, auditoria ou um regulador começam a pedir coisas que a configuração atual nunca foi desenhada para dar.
É aí que uma plataforma construída especificamente para o controle em nível transacional começa a justificar seu custo, sobretudo para equipes em meio a uma transformação digital mais ampla de suas operações financeiras. O Simetrik conecta as peças que um desenvolvimento ou uma planilha costumam manter separadas: preparação de dados, matching, gestão de exceções, fluxo de caixa e o caminho até a contabilidade, sob um único sistema que as equipes de negócio podem configurar diretamente, sem abrir um ticket de engenharia a cada mudança.
O núcleo que executa a lógica de matching é determinístico, então o resultado se mantém reproduzível. A camada de IA ao seu redor assiste a configuração, a detecção de padrões e a interação em linguagem natural, sem tomar a decisão final. Se você já decidiu que comprar é a decisão correta, confira como escolher o software de conciliação automática correto.
Descubra como a plataforma de controle da Simetrik se encaixa em uma operação de conciliação que já superou uma planilha ou um desenvolvimento interno.
Como o Simetrik gerencia a conciliação, do matching à trilha de auditoria
A arquitetura por trás do motor de matching determinístico do Simetrik
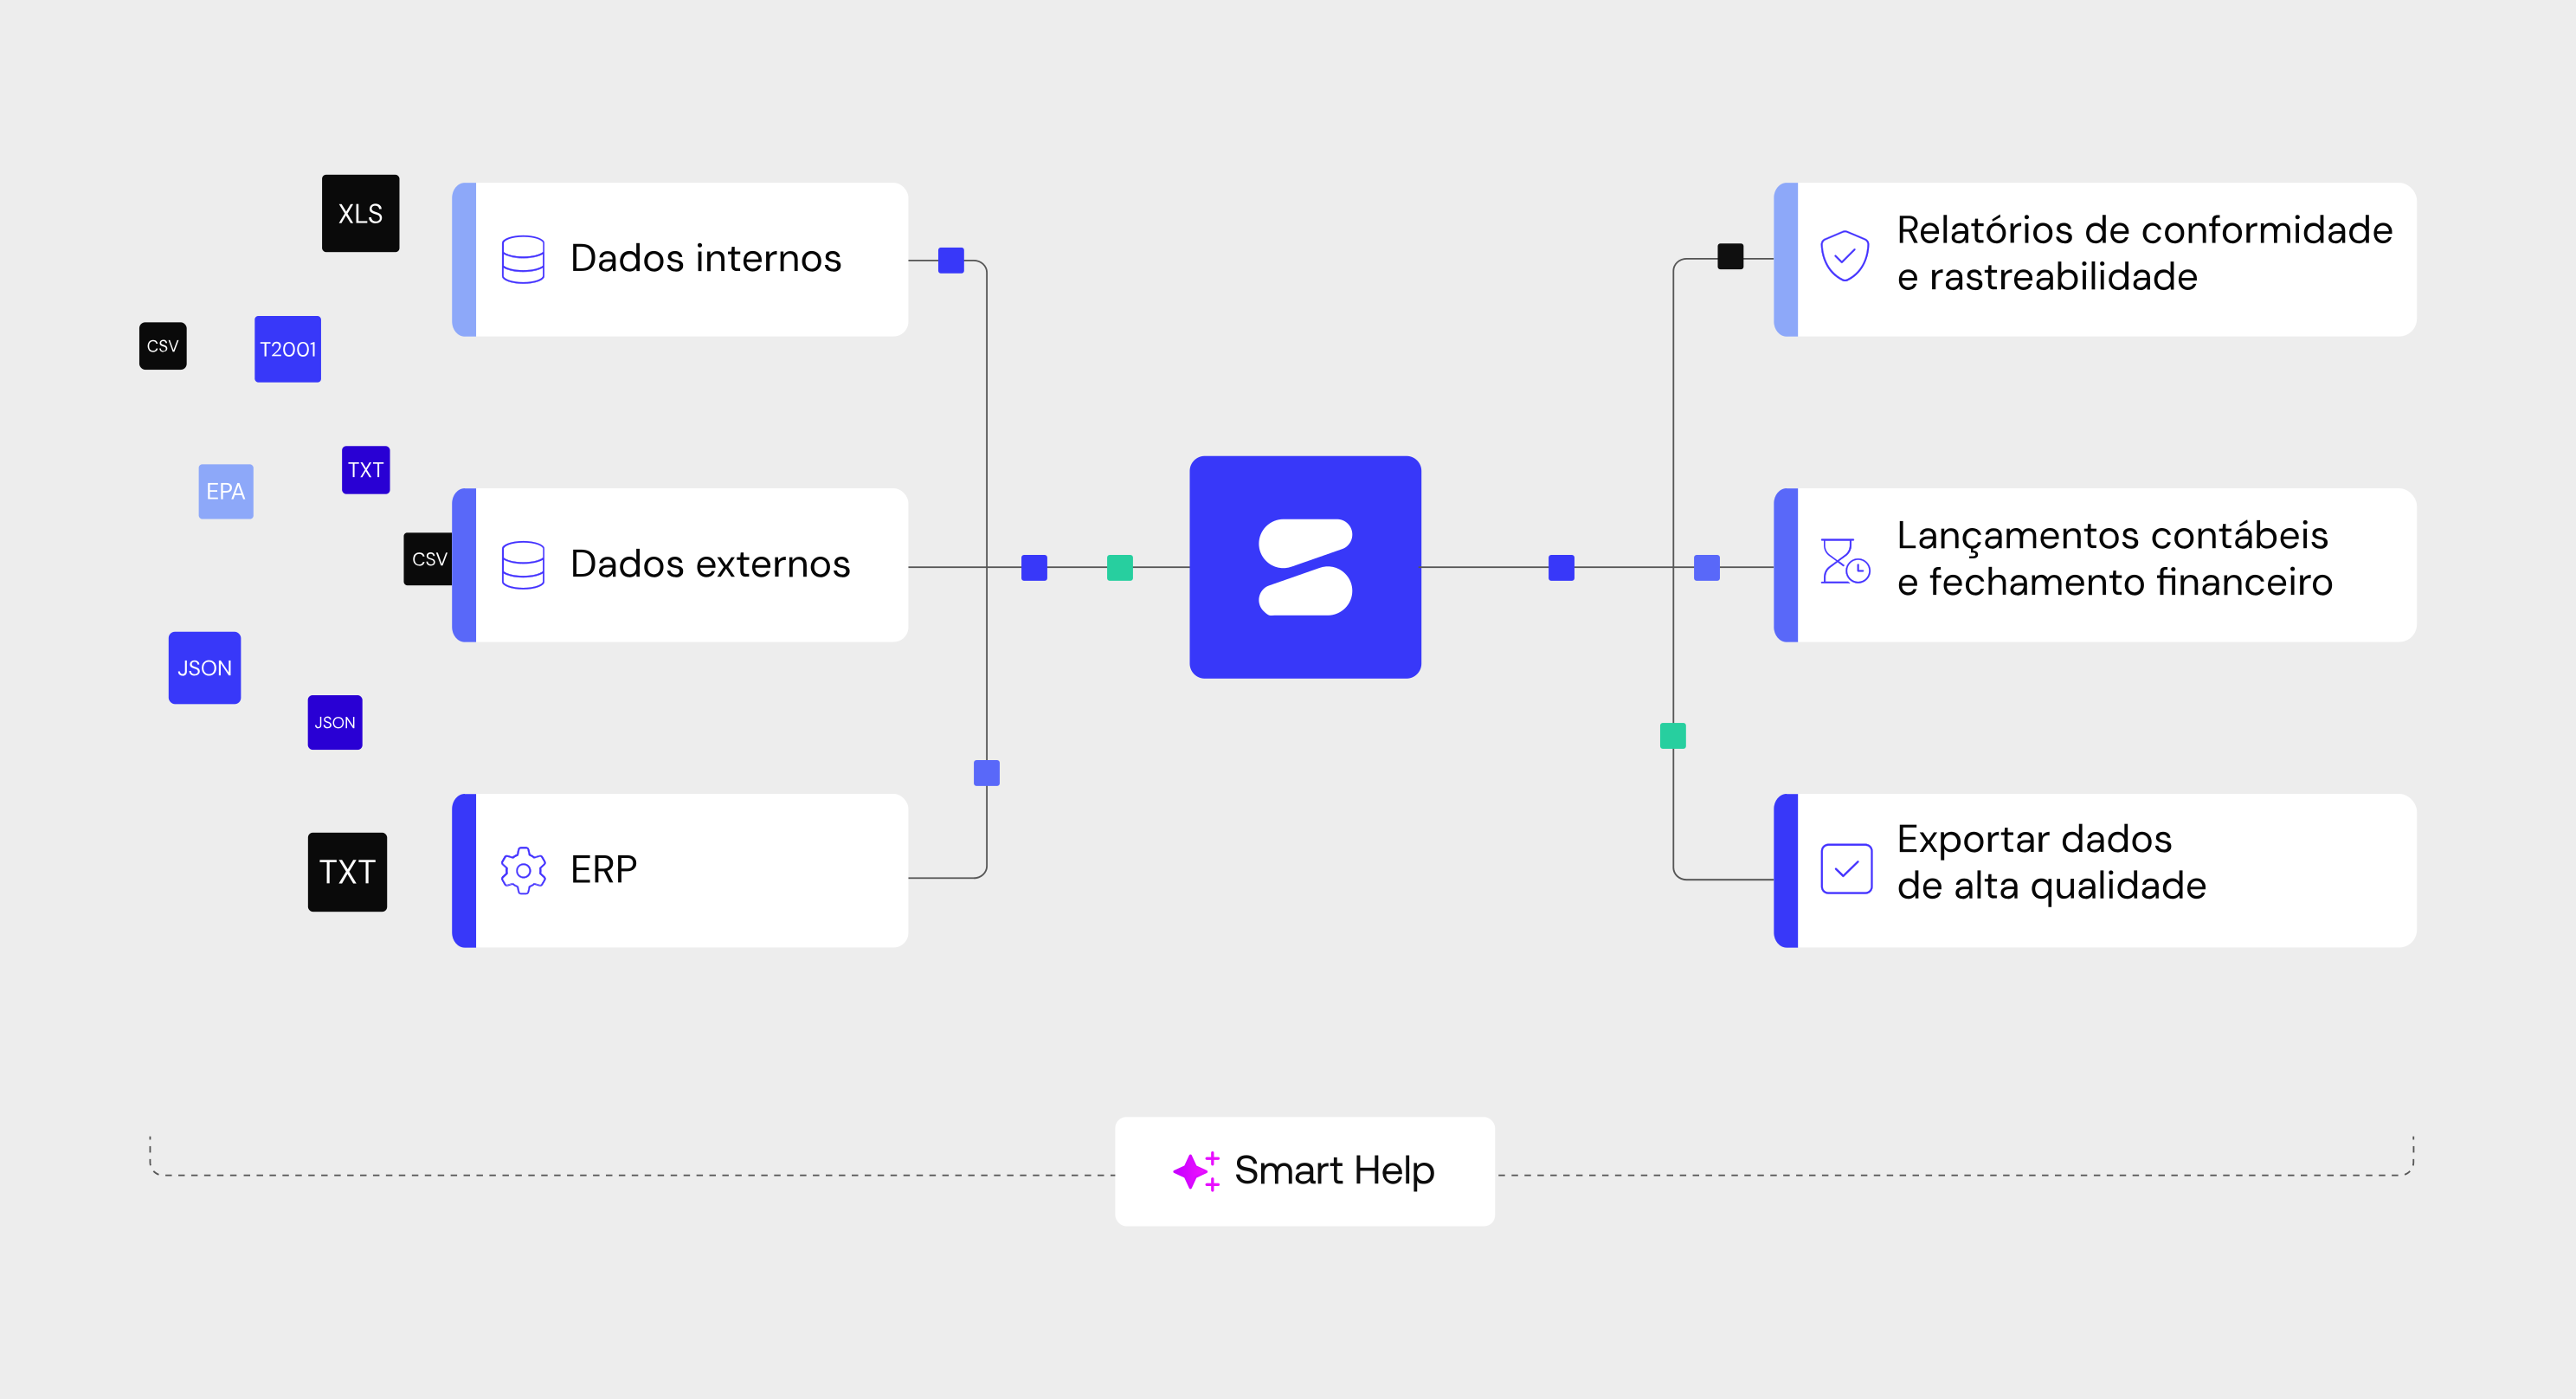
O Simetrik ingere dados de transações de bancos, processadores e sistemas internos, os prepara em uma estrutura consistente, e aplica regras configuradas para fazer match entre registros. O motor que executa essas regras é determinístico: os mesmos dados e a mesma configuração produzem um resultado reproduzível. Ao redor desse núcleo há uma camada de IA que assiste o processo. Pode sugerir lógica de matching, identificar campos, ajudar a construir transformações e dar suporte à configuração conversacional através do Simetrik Agent, mas não substitui a regra que realmente é executada. Essa separação importa porque um controle financeiro tem que ser reproduzível: um resultado que uma equipe pode rastrear até uma regra específica é um resultado que pode defender diante de um auditor, e um resultado que saiu do melhor palpite de um modelo não é.
O Simetrik não substitui seu software de contabilidade nem seu ERP: se conecta com eles para garantir que os dados que chegam aos livros já foram conciliados.
Como funciona a configuração no-code: templates mais regras em linguagem natural
A camada no-code do Simetrik inclui templates predefinidos para fornecedores comuns, o que agiliza a configuração em casos padronizados. Também dá suporte à interação em linguagem natural através do Simetrik Agent, então uma equipe pode descrever um fluxo de trabalho diretamente em vez de depender sempre de um template fixo. O que realmente determina quem é dono da configuração é se um usuário de negócio pode ajustar uma regra sem abrir um ticket de engenharia, e isso se aplica independentemente de o ponto de partida ter sido um template ou uma regra construída do zero.
Como o Simetrik detecta e resolve exceções de conciliação
Quando uma transação não faz match de forma limpa, o Simetrik a marca e a encaminha com contexto: qual regra rodou, quais dados comparou e por que não foi resolvida. Uma equipe financeira revisa essa exceção e toma a ação de resolução a partir daí. Automatizar a detecção, o contexto e o encaminhamento, deixando a decisão final para uma pessoa, é uma decisão de design deliberada, não um atalho. Uma exceção financeira fechada sem uma razão documentada e revisável é um risco maior do que uma que levou um pouco mais de tempo para uma pessoa confirmar.
A trilha de auditoria e as certificações de segurança do Simetrik
O programa de segurança do Simetrik inclui ISO/IEC 27001, ISO/IEC 27701, ISO/IEC 27018, SOC 1 Type 2, SOC 2 Type 2, SOC 3 e PCI DSS.
Os matches, as exceções e as aplicações de regras podem ser rastreados até a configuração que os produziu, e os fluxos de trabalho que conectam a conciliação à contabilidade levam essa mesma rastreabilidade até os lançamentos contábeis e os relatórios financeiros que uma equipe possa precisar para uma auditoria. As certificações são um piso, não o diferencial. O que mais importa no dia a dia é se uma equipe pode reconstruir exatamente o que aconteceu, para uma transação dada, meses depois dos fatos.
Perguntas frequentes sobre alternativas ao Simetrik
Quais são as principais alternativas a uma plataforma de conciliação dedicada como o Simetrik?
As três alternativas mais comuns são construir o fluxo de trabalho internamente com uma equipe de engenharia, conciliar manualmente no Excel ou Google Sheets, e usar ferramentas de inteligência artificial de propósito geral para partes do processo. Cada uma funciona até certa escala e começa a falhar em um ponto distinto conforme crescem o volume, as fontes ou a complexidade das exceções.
Excel ou Google Sheets são uma alternativa viável a longo prazo frente a um software de conciliação?
Não como resposta de longo prazo. Excel e Google Sheets são um bom ponto de partida, mas deixam de alcançar assim que o volume ou a complexidade superam o que uma equipe pode revisar à mão. As planilhas carecem de rastreabilidade, visibilidade em tempo real e um registro de quem mudou o quê, o que se transforma no custo real conforme cresce o volume de transações.
Uma equipe de engenharia interna pode construir um sistema de conciliação em vez de comprar um?
Sim, e para um caso simples, de baixo volume e estável, pode ser a decisão certa. O custo aparece depois: cada mudança de regra precisa de um ticket de engenharia e um ciclo de QA, e a continuidade do sistema depende de que as pessoas que o construíram continuem na empresa.
As ferramentas de IA gerais, como um chatbot ou agente de IA, podem substituir uma plataforma de conciliação?
As ferramentas de IA gerais podem ajudar com tarefas como interpretar arquivos, sugerir mapeamentos ou explicar fórmulas, mas não deveriam executar a decisão de controle final por conta própria. Um controle que produz uma resposta distinta a partir dos mesmos dados de entrada não é reproduzível, e a reprodutibilidade é justamente o que um controle financeiro precisa.
Que perguntas devo fazer sobre qualquer abordagem de conciliação antes de me comprometer com ela?
Pergunte se a abordagem pode reconstruir exatamente o que aconteceu e por que em um match ou uma exceção, quem toma a ação final quando algo não concilia, e quanto custa mantê-la conforme mudam as fontes, as moedas ou as regras. Essas perguntas se aplicam igualmente a um desenvolvimento interno, um processo manual ou uma plataforma de fornecedor.
Uma plataforma de conciliação deve executar a correção automaticamente, ou basta sinalizar?
O que mais importa é se o resultado é reproduzível e auditável, não se o sistema age sem que haja uma pessoa no meio. Uma plataforma que sinaliza uma discrepância com clareza, a encaminha com contexto, e deixa que uma pessoa tome a ação final dá às equipes financeiras um controle que podem defender diante de um auditor, e isso vale mais do que uma porcentagem de automação.
Quando faz sentido passar de uma planilha ou ferramenta interna para uma plataforma dedicada?
A mudança costuma fazer sentido quando as novas fontes de dados, entidades, moedas ou o volume de exceções começam a superar o que o processo atual pode absorver sem somar pessoal. Esse costuma ser o mesmo ponto em que manter um desenvolvimento interno ou um modelo em planilha começa a custar mais do que o valor que traz.
A flexibilidade de configuração importa mais do que uma biblioteca de templates predefinidos?
O que importa é se uma abordagem pode se adaptar a um fluxo de trabalho que foge dos padrões estabelecidos sem travar em trabalho de configuração novo, seja através de interação em linguagem natural, construção de regras assistida, ou ambas. Uma biblioteca grande de templates acelera os casos padrão. A flexibilidade de configuração real é o que resolve o caso que não se encaixa em nenhuma.
As certificações ou a estrutura de preços deveriam definir qual opção de conciliação é a certa para você?
Vale a pena revisá-las, mas respondem uma pergunta mais limitada do que a que realmente importa: se essa abordagem pode reconstruir o que aconteceu, quem é dono da correção, e quanto custa mantê-la conforme sua operação muda. As certificações e os modelos de preços são insumos para essa decisão, não um substituto dela.
O Simetrik usa IA para o matching de conciliação?
Sim. O Simetrik combina um núcleo determinístico que executa as regras de matching configuradas com uma camada de IA que assiste a configuração, sugerindo lógica de matching, identificando campos e dando suporte à interação em linguagem natural através do Simetrik Agent.
O Simetrik resolve as exceções de conciliação automaticamente?
O Simetrik detecta discrepâncias e as encaminha com contexto para que uma equipe financeira as revise e tome a ação de resolução. É uma decisão de design deliberada, não uma limitação: um resultado que uma pessoa pode rastrear, explicar e defender diante de um auditor vale mais do que um que um processo automatizado aplicou sem revisão.
Quais certificações de segurança o Simetrik mantém?
O programa de segurança do Simetrik inclui ISO/IEC 27001, ISO/IEC 27701, ISO/IEC 27018, SOC 1 Type 2, SOC 2 Type 2, SOC 3 e PCI DSS.
A indústria cripto acaba de chegar a um ponto de inflexão regulatório. Em 14 de maio de 2026, o Comitê Bancário do Senado dos EUA votou 15 a 9 para avançar com a Clarity Act, o primeiro marco federal abrangente para ativos digitais. O projeto segue agora para o plenário do Senado.
A Clarity Act trataria os intermediários cripto como instituições financeiras sob a Bank Secrecy Act, exigiria programas de AML, obrigaria o monitoramento de transações e os submeteria aos mesmos padrões de reporte das empresas tradicionais de serviços financeiros.
As empresas que construírem esses controles agora vão passar nas auditorias, conquistar a confiança institucional e escalar com segurança. Estes são os cinco controles financeiros que você precisa ter implementados, e por que cada um importa mais do que nunca sob a nova realidade regulatória.
1. Confirmação de Liquidação em cada rail de pagamento
A regulamentação: A Clarity Act abre a porta para que bancos e instituições regulados negociem, emprestem e custodiem ativos digitais. Isso significa mais contrapartes, mais métodos de liquidação e mais lugares onde o dinheiro pode se perder entre a intenção e a execução.
O controle: Você precisa confirmar que cada dólar (ou token) que deveria ter se movimentado de fato se movimentou, de forma precisa e no prazo. Isso significa conciliar seus dados operacionais internos com os relatórios de liquidação dos seus parceiros e os extratos bancários em cada fonte de pagamento, todos os dias. Não no fechamento do mês. Não em uma planilha.
Como a Simetrik resolve isto: A Simetrik integra seus bancos de dados internos, os relatórios operacionais e de liquidação dos seus parceiros e os extratos bancários para validar pontos de dados equivalentes, mantendo a rastreabilidade completa em cada etapa do ciclo de vida da transação. Quando você processa conversões de fiat para cripto entre múltiplos custodiantes e bancos patrocinadores, é assim que você comprova que o dinheiro chegou.
2. Validação de taxas contra cada contrato e rede
A regulamentação: A Clarity Act estabelece a supervisão sobre exchanges, dealers e brokers. Com isso vem o escrutínio sobre como as taxas são cobradas, arrecadadas e reportadas. Se a sua plataforma gera receita com taxas de trading, spreads, taxas de custódia ou recompensas de staking, os reguladores vão esperar que você comprove que esses números são precisos.
O controle: Você precisa validar que as taxas cobradas por processadores, redes e parceiros bancários correspondam ao que está nos seus contratos, e que as taxas que você cobra dos seus clientes sejam aplicadas corretamente em cada transação. Discrepâncias de taxas em escala corroem as margens de forma silenciosa.
Como a Simetrik resolve isto: A Simetrik integra os acordos de taxas com seus parceiros, os relatórios de liquidação (entrantes e saintes) e seus bancos de dados internos para validar as taxas contra regras e contratos, detectar cobranças a mais e transformar a transparência de taxas em poder de negociação. Para empresas cripto, onde as estruturas de taxas variam por rede, token e faixa de volume, esse controle sozinho pode gerar ROI.
3. Relatórios prontos para auditoria com rastreabilidade completa
A regulamentação: A Clarity Act exige que as plataformas cripto cumpram com a devida diligência do cliente, o reporte de atividade suspeita e os programas de AML. Isso significa que reguladores e auditores vão esperar que você produza relatórios respaldados por dados verificados e rastreáveis.
O controle: Qualquer empresa que trabalhe com cripto vai precisar gerar relatórios de compliance baseados em dados conciliados que possam ser rastreados até a fonte original. Cada match, exceção e resolução deve estar documentado e pronto para auditoria a todo momento.
Como a Simetrik resolve isto: A Simetrik gera relatórios prontos para auditoria para reguladores e stakeholders a partir de dados verificados dos seus controles operacionais, financeiros e contábeis. Cada relatório mantém a rastreabilidade completa até as fontes de dados originais, reduzindo o risco regulatório e cortando o tempo de preparação de auditorias.
4. Controles contábeis contínuos
A regulamentação: Com a Clarity Act classificando certos ativos digitais como valores mobiliários e exigindo um compliance no padrão de valores mobiliários, as empresas cripto não podem se dar ao luxo de descobrir erros contábeis duas semanas após o fechamento. O projeto também não isenta os valores mobiliários tokenizados das leis de valores mobiliários, o que significa que o rigor contábil é inegociável.
O controle: Você precisa automatizar de forma contínua o reconhecimento de receita, as apropriações e as provisões em escala transacional. Os lançamentos contábeis devem ser gerados a partir de dados conciliados e verificados, não de exportações brutas que alguém limpou manualmente.
Como a Simetrik resolve isto: A Simetrik automatiza a contabilidade operacional gerando lançamentos contábeis a partir de dados conciliados, calculando provisões e integrando-se a ERPs como SAP, Oracle e NetSuite. O resultado: um fechamento financeiro acelerado em 1 a 2 semanas, com documentação pronta para auditoria em cada etapa.
5. Supervisão em tempo real e detecção de anomalias
A regulamentação: A Clarity Act definiria quando uma plataforma é “suficientemente descentralizada”. Se não for, ela é tratada como uma instituição financeira obrigada a monitorar transações e reportar atividade suspeita. Mesmo para plataformas descentralizadas, o projeto cria novas expectativas em torno de visibilidade e controle.
O controle: Você precisa de dashboards em tempo real que acompanhem os KPIs de toda a sua operação, com alertas inteligentes que sinalizem anomalias antes que elas se tornem perdas ou apontamentos regulatórios. Você não pode monitorar o que não consegue ver, e não pode reportar o que não conciliou.
Como a Simetrik resolve isto: A Simetrik oferece dashboards personalizáveis que acompanham KPIs em tempo real, alertas inteligentes sobre anomalias, uma posição de caixa consolidada entre bancos patrocinadores e drill-down do resumo até o detalhe de cada transação, tudo baseado em dados conciliados e verificados.
Conclusão
A Clarity Act não é uma surpresa. A direção regulatória está clara há anos. Agora que a Clarity Act está tomando forma, as empresas cripto têm uma janela para sair na frente.
As empresas que tratam o compliance como uma vantagem estratégica serão as que conquistarão a confiança institucional, fecharão seus livros mais rápido e escalarão sem adicionar headcount. Essa é a diferença entre construir controles de forma reativa e construí-los sobre uma plataforma projetada exatamente para esse tipo de complexidade.
A Simetrik já processa 2,5 bilhões de registros diários e concilia mais de US$ 500 bilhões em TPV anual para mais de 160 clientes enterprise em mais de 50 países, incluindo algumas das maiores fintechs e plataformas de ativos digitais do mundo. Os controles descritos acima não são teóricos. Estão no ar, em produção, hoje.
Pronto para sair na frente da Clarity Act?
Agende uma demo personalizada para ver como a Simetrik se adapta às suas operações cripto específicas. Link para o formulário de agendamento de demo no idioma correspondente.
Todo CFO de fintech tem a mesma resposta quando você pergunta sobre conciliação: “Estamos cobertos.”
Os painéis estão verdes. O fechamento de mês acontece no prazo. A apresentação ao board mostra transações processadas, receita reconhecida e posições de caixa balanceadas. Tudo parece saudável.
E então alguém descobre US$ 2 milhões em perdas que estavam ali o tempo todo.
É isso que na Simetrik chamamos de Lacuna de Confiança: a distância entre o que os líderes de finanças *acreditam* que a sua conciliação cobre e o que ela *de fato* cobre. É o ponto cego mais caro das operações financeiras modernas, e está ficando cada vez mais largo à medida que a complexidade dos pagamentos acelera.
A anatomia de um problema invisível
A Lacuna de Confiança não se anuncia. Não há uma rodada de conciliação que falhe, nem uma bandeira vermelha no painel, nem um alerta do seu processador de pagamentos. Os números fecham no nível em que você está olhando. O problema é que você está olhando o nível errado.
Considere um caso real: um processador de pagamentos sofisticado que opera em três mercados, processando bilhões em volume anual. Tinha processos de conciliação. Tinha um time de finanças. Tinha painéis. E enterradas dentro dos seus dados havia três fontes distintas de vazamento de margem que somavam US$ 2 milhões. Nenhuma delas era visível para os controles existentes.
A primeira era um banco parceiro retendo impostos de forma incorreta sobre as transações. No nível agregado, “impostos pagos” fechava. No nível transacional, os impostos errados estavam sendo aplicados às transações erradas. A segunda era uma ambiguidade nos códigos de transação: vários adquirentes usavam o mesmo código para reembolsos e estornos, causando prazos de disputa perdidos e perdas absorvidas. A terceira era um padrão de débitos duplicados em reembolsos que se estendia por vários países, invisível sem detecção de padrões entre entidades.
Não eram casos isolados. Eram perdas sistêmicas e contínuas, escondidas atrás de processos de conciliação que pareciam perfeitamente funcionais.
Três forças que ampliam a lacuna
A Lacuna de Confiança não é causada por negligência. É a consequência estrutural de três forças que se acumulam à medida que as fintechs escalam.
O volume mascara as discrepâncias Quando você processa milhões de transações, os números agregados parecem saudáveis mesmo quando os erros estão se acumulando por baixo. Uma aplicação incorreta de impostos de US$ 500 em uma transação é ruído. Esse mesmo erro multiplicado em milhares de transações ao longo de meses se torna um problema de sete dígitos, e nunca dispara um alerta porque os totais continuam fechando dentro dos limites aceitáveis.
A complexidade ultrapassa o processo Cada novo método de pagamento, cada novo mercado, cada novo parceiro bancário adiciona complexidade à conciliação. O seu time encaixa novos processos para lidar com os novos fluxos, mas esses processos foram desenhados para a arquitetura de ontem. O resultado é uma colcha de retalhos crescente de revisões manuais, referências cruzadas em planilhas e scripts que funcionam até pararem em silêncio.
A conciliação é tratada como higiene, não como infraestrutura Recebe investimento por último, atenção por último e talento por último. Os seus melhores engenheiros estão construindo features de produto, não pipelines de conciliação. Os seus melhores analistas estão preparando apresentações para o board, não investigando anomalias a nível transacional. A conciliação é tratada como um checkbox de back-office até que um regulador, um auditor ou uma perda de US$ 2 milhões a coloquem sob os holofotes.
O sinal regulatório que você não pode ignorar
Se o business case sozinho não fecha a lacuna, o ambiente regulatório deveria.
No final de 2024, a FDIC propôs uma nova regra de manutenção de registros para contas de custódia. Foi uma resposta direta ao colapso da Synapse Financial Technologies, que deixou mais de 100.000 consumidores sem acesso ao próprio dinheiro e expôs um déficit estimado entre US$ 65 milhões e US$ 95 milhões entre os registros bancários e os saldos reais dos clientes. A regra proposta empurra os bancos parceiros de fintechs em direção à rastreabilidade a nível transacional da titularidade efetiva. Um padrão que torna a conciliação agregada insuficiente por design.
Embora o cronograma da regra tenha mudado sob a administração atual, a direção é clara: os reguladores estão avançando na exigência da granularidade que a maioria das arquiteturas de conciliação das fintechs nunca foi construída para entregar. Entre em vigor a regra da FDIC neste ano ou não, a expectativa de auditabilidade a nível transacional está se tornando o padrão mínimo. As empresas que se anteciparem terão vantagem competitiva; as que esperarem, vão correr atrás.
Cinco sinais de alerta de que você tem uma Lacuna de Confiança
Nem toda empresa tem um problema de US$ 2 milhões. Mas a maioria das empresas em crescimento tem pelo menos dois desses cinco sinais de alerta — e se você reconhece mais de dois, a lacuna é real.
A sua conciliação roda em um cronograma, não em eventos Conciliação no fim do dia ou duas vezes por semana cria janelas em que os erros se acumulam sem serem detectados. A conciliação disparada por eventos pega um erro de US$ 500 no primeiro dia. A conciliação em lote descobre um problema de US$ 500.000 seis meses depois.
Você concilia no agregado, não a nível transacional A questão fiscal de US$ 470.000 descrita acima era invisível no nível agregado. “Impostos pagos” fechava. “Impostos corretos pagos sobre transações corretas” não. Se a sua conciliação resume antes de comparar, ela foi desenhada para perder os erros que importam.
A sua conciliação está em silos por parceiro ou por mercado O padrão de débitos duplicados se estendia por três países e múltiplos adquirentes. Os dados de nenhum parceiro individual mostravam uma anomalia. Apenas uma visão entre entidades, comparando padrões de comportamento de todos os adquirentes simultaneamente, conseguia trazê-lo à tona. Se a sua conciliação roda em silos paralelos que nunca se cruzam, padrões entre entidades permanecem invisíveis.
Finanças não consegue configurar um novo fluxo de conciliação sem engenharia No estudo de caso acima, a empresa passou de seis para duas semanas para fazer onboarding de um novo método de pagamento assim que finanças pôde configurar fluxos de forma independente. Quando a conciliação depende do backlog de engenharia, a sua velocidade de chegada ao mercado fica engargalada.
Uma auditoria regulatória levaria semanas, não horas Se produzir uma trilha de auditoria completa a nível transacional é um projeto e não uma consulta, a sua infraestrutura não tem a granularidade que você acha que tem. À medida que os reguladores empurram em direção à rastreabilidade em tempo real, “te entregamos na semana que vem” não vai ser uma resposta aceitável.
Fechando a lacuna
As empresas que fecham a Lacuna de Confiança compartilham três características arquiteturais:
Conciliação a nível transacional em todos os fluxos de caixa Não lotes resumidos, não totais agregados, mas cada transação individual conciliada do processador de pagamentos até o ledger principal, continuamente. A Simetrik automatiza isso em todos os fluxos de pagamento de entrada e saída, conciliando a nível transacional e sinalizando discrepâncias em horas, não em semanas. Foi assim que o imposto fantasma de US$ 470.000 foi encontrado: comparando transações individuais contra os registros bancários em vez de confiar nos totais agregados.
Detecção de padrões entre entidades Discrepâncias que se estendem por múltiplos parceiros, mercados ou adquirentes exigem uma visão unificada de todos os dados de liquidação. A plataforma da Simetrik processa 2,5 bilhões de registros por dia em mais de 50 países, habilitando o tipo de detecção de anomalias entre entidades que pegou o padrão de débitos duplicados em três mercados. Processos manuais e ferramentas de conciliação em silos são estruturalmente incapazes de trazer esses padrões à tona.
Configuração nas mãos de finanças Quando os times de finanças conseguem construir e modificar fluxos de conciliação sem esperar pela engenharia, duas coisas acontecem: novos métodos de pagamento são conciliados desde o primeiro dia (em vez de seis semanas depois), e as pessoas mais próximas da lógica de negócio são as que desenham os controles. A plataforma No Code da Simetrik coloca a configuração da conciliação nas mãos dos times de finanças e operações, reduzindo a dependência de engenharia.
Você tem lacunas?
O colapso da Synapse provou que uma empresa pode processar bilhões em volume, atender milhões de clientes e ainda assim perder o rastro de dezenas de milhões de dólares por causa de uma falha de visibilidade. A arquitetura de conciliação deles não foi desenhada para a complexidade na qual tinham crescido.
O caso de US$ 2 milhões prova que mesmo processadores sofisticados, com processos de conciliação reais, podem ter vazamentos sistêmicos de margem escondidos à vista de todos.
A pergunta não é se você tem uma Lacuna de Confiança. A pergunta é se você vai fechá-la antes que ela custe mais do que você está disposto a descobrir.
Está pronto para ver o que a sua conciliação atual está deixando passar? Agende uma demo personalizada de 30 minutos com a Simetrik. Vamos usar um ambiente de sandbox seguro com dados fictícios ou com os seus dados reais de pagamentos para te mostrar, ao vivo, detecção automatizada de discrepâncias e as trilhas de auditoria a nível transacional que fecham a lacuna.
Durante anos, sua fintech prosperou com uma fórmula simples: construir um front-end ágil e atraente, adquirir usuários rapidamente e deixar que um banco sponsor tradicional assumisse o trabalho regulatório pesado nos bastidores. É um modelo que permite às startups se moverem rápido e quebrarem coisas, sem quebrar, no processo, as leis bancárias federais.
Mas, à medida que os volumes transacionais escalam, essas “rodinhas de apoio” começam a parecer mais um obstáculo do que uma vantagem.
Graças à aprovação da Lei GENIUS de 2025 e a uma onda de decisões pró-inovação sob a liderança de Jonathan V. Gould à frente do OCC, a janela para obter licenças federais está completamente aberta. Depois das aprovações condicionais de dezembro de 2025 para gigantes como Ripple, Circle, Paxos e Fidelity, uma avalanche de fintechs pequenas e médias, junto com empresas de ativos digitais, já está mirando a National Trust Charter do OCC.
Obter uma licença do OCC é, para uma fintech em expansão, a graduação definitiva. Elimina o banco sponsor como intermediário e evita ter de lidar com o mosaico de 50 licenças estaduais diferentes. Mas os examinadores federais não aliviam para ninguém. Se o seu back office ainda funciona com planilhas e scripts manuais em Python, sua solicitação termina antes de começar. Uma licença do OCC é o padrão-ouro da regulação financeira. Conquistá-la mostra a Wall Street, aos parceiros corporativos e aos consumidores de varejo que sua instituição é fortemente capitalizada, estritamente regulada e preparada para atravessar ciclos econômicos adversos.
Isto é o que você precisa para que sua operação esteja pronta para o padrão federal.
Um choque de realidade: agilidade de startup vs. compliance de nível bancário
Hoje, provavelmente sua equipe financeira depende de Excel, Google Sheets ou scripts próprios em Python para conciliar transações, detectar vazamentos invisíveis de receita e conduzir o fechamento do fim do mês. Quando surgem discrepâncias, a equipe precisa sair rastreando tudo manualmente em vários portais de processadores.
Essa é a armadilha do “bom o suficiente”. Funciona quando você tem 10 mil usuários, mas quebra quando escala.
O OCC exige “segurança e solidez em nível bancário”. Isso significa que os examinadores não toleram falhas operacionais, atrasos no acompanhamento de liquidações nem erros manuais de conciliação. Você não pode administrar bilhões em ativos fiduciários, emitir stablecoins ou operar um programa de pagamentos regulado em nível federal usando VLOOKUPs. Quando os reguladores batem à porta, as planilhas não resistem ao escrutínio. Um sistema comprovado e auditável oferece a documentação e a rastreabilidade necessárias para enfrentar qualquer revisão regulatória com confiança.
Os três pré-requisitos operacionais para obter uma licença do OCC
Para passar por uma auditoria do OCC, você precisa demonstrar que seus controles financeiros são automatizados, contínuos e à prova de falhas. Estes são os três pilares operacionais que você precisa ter implementados:
Pré-requisito 1: conciliação em nível transacional
As ferramentas tradicionais de fechamento financeiro são focadas em nível de saldo. Elas não foram desenvolvidas para lidar com a complexidade de conciliar negociações de cripto 24/7, taxas de gas de rede voláteis e chargebacks de bandeiras de cartão com fluxos fiduciários via ACH e transferências bancárias.
O padrão: você precisa de uma conciliação contínua, automatizada e em nível transacional. Como Simetrik resolve isso: Simetrik alinha diariamente os dados operacionais de todos os produtos, como processamento de pagamentos, caixas eletrônicos e outros produtos digitais com os registros contábeis, acompanhando cada dólar desde o processador de pagamentos até o livro-razão geral central. Automatizamos a detecção de discrepâncias em até 24 horas, evitando os 5 a 15 pontos-base de vazamento invisível de margem que normalmente passam despercebidos em revisões manuais.
Pré-requisito 2: contabilidade contínua e conformidade com a ASC 606
Se o seu fechamento mensal leva entre 8 e 12 dias porque sua equipe está atolada com lançamentos manuais e reconhecimento de receita em planilhas, os reguladores e também os investidores verão um enorme sinal de alerta.
O padrão: um processo de fechamento contínuo, altamente automatizado e permanentemente pronto para auditoria. Como Simetrik resolve isso: Simetrik automatiza o reconhecimento de receita diretamente a partir de dados de pagamentos em nível transacional, garantindo conformidade estrita com a ASC 606. Ao gerar de forma sistemática os lançamentos contábeis para receitas, tarifas e provisões, reduzimos em mais de 80% os lançamentos manuais. O resultado? Um fechamento de 2 a 3 dias, com zero erros de contabilização.
Pré-requisito 3: reporting regulatório automatizado e pronto para auditoria
Compilar relatórios de FinCEN, BSA/AML e SOC 2 manualmente exige semanas de trabalho das equipes de engenharia e compliance, além de deixar uma enorme margem para erro humano. Sob a supervisão do OCC, essas exigências de reporte se tornam mais pesadas e mais frequentes.
O padrão: trilhas de auditoria completas em nível transacional, capazes de ser geradas sob demanda para os examinadores federais. Como Simetrik resolve isso: transformamos o compliance de um fardo manual em uma garantia automatizada. Simetrik gera relatórios de FinCEN, AML e outros informes regulatórios exigidos diretamente a partir dos dados transacionais, mantendo controles prontos para SOC 2 e reduzindo, ao mesmo tempo, seus custos gerais de compliance em até 60%.
Pare de agir como uma empresa de tecnologia; comece a operar como um banco
Você precisa de supervisão unificada. Os executivos precisam contar com KPIs em tempo real sobre toda a operação de produtos: desde posições de caixa entre diferentes fontes de financiamento até alertas proativos de anomalias, com a possibilidade de ir de um dashboard resumido até o nível de cada transação. Quando o OCC ou o seu conselho fizer uma pergunta sobre unit economics ou integridade no fluxo de fundos, você precisa ser capaz de responder com dados instantâneos e verificados.
Sua operação está se preparando para a próxima etapa de escala?
Agende uma demo personalizada de 30 minutos com Simetrik. Vamos usar um ambiente sandbox seguro, com dados fictícios ou com seus dados reais de pagamentos, para mostrar ao vivo a detecção automatizada de discrepâncias e a rastreabilidade em nível regulatório exigida pela conformidade federal.
Quando as empresas crescem rapidamente, as primeiras rachaduras geralmente aparecem nos processos de backoffice. A conciliação costuma ser a mais visível e a mais dolorosa. As equipes começam o dia dentro de planilhas, baixando arquivos CSV de processadores, conciliando transações manualmente e torcendo para que os números batam. Mas, embora os atalhos manuais possam funcionar em pequena escala, eles rapidamente se transformam em um risco estrutural à medida que o volume de transações explode e os parceiros se multiplicam.
Essa é uma história conhecida: múltiplas contas bancárias e de processadores, dezenas de partes envolvidas em pagamentos, centenas de milhares de lançamentos diários e atividades distribuídas por vários fusos horários, tudo isso contribui para um nível de complexidade difícil de controlar.
Em escala, a conciliação precisa funcionar para todos. A liderança financeira busca agilidade e confiabilidade, às operações querem transparência e controle, e todos pedem uma única fonte de verdade. Neste artigo, mostramos os verdadeiros problemas por trás da conciliação manual, e como uma abordagem baseada em automação com a Simetrik transforma o “apagar incêndios” diário em um modelo operacional sólido e escalável.
O custo da conciliação baseada em planilhas
As planilhas são ferramentas flexíveis e rápidas no início. No entanto, em grande escala, elas geram custos ocultos que se acumulam diariamente.
Em vez de oferecer uma visão única e integrada das transações e dos dados financeiros, as planilhas fornecem apenas um retrato fragmentado dos números em um determinado momento. Não há como identificar com precisão o que já foi conciliado, o que está pendente ou onde o risco está concentrado dentro da organização. O contexto vive na cabeça das pessoas e em várias abas dispersas, não em um sistema escalável.
Veja este caso recente: o Federal Reserve Board e o FDIC impuseram um total de US$ 250 milhões em multas civis à Discover Financial Services por cobrar taxas de intercâmbio acima do devido e não comunicar os comerciantes. Isso se soma aos US$ 1,2 bilhão que a empresa já havia concordado em pagar para encerrar uma ação coletiva relacionada à classificação incorreta de cartões.
Poderia tudo isso ter sido evitado com um melhor controle de registros? Talvez. Quando algo dá errado, você não quer apresentar planilhas desatualizadas, não rastreáveis ou arquivos confusos de sistemas legados aos auditores. Usar um sistema robusto, testado e industrialmente comprovado é uma forma muito mais segura de enfrentar um órgão regulador em qualquer região.
O custo da conciliação baseada em planilhas vem de diversos fatores:
Duplicação e retrabalho, que consomem horas e aumentam o risco
Visibilidade limitada, que prejudica a capacidade da liderança de tomar decisões
Falta de trilhas de auditoria claras e imutáveis, essenciais para conformidade
Ausência de automação, com analistas experientes reduzidos a movimentadores de dados
Esses não são simples incômodos. São falhas de controle prestes a emergir. E quanto maior o volume de transações, mais graves e custosos esses problemas se tornam.
O desafio do volume nas planilhas: por que acontece e o que fazer
Os maiores provedores de pagamento e marketplaces processam milhões de transações por dia. Nessa escala, o que realmente importa é conseguir conciliar no nível de cada transação, e fazer isso sem depender de processos manuais ou de longas esperas diante de uma tela.
Para tornar isso possível, é preciso contar com um sistema capaz de integrar dados de processadores, bancos e sistemas internos de forma paralela, transformando arquivos e APIs diferentes em um modelo padronizado. Quando essa carga pesada de gestão de dados é automatizada, os analistas passam a focar no que realmente precisa de atenção humana, trabalhando com filas dinâmicas de exceções em vez de lidar com planilhas e bases completas.
O resultado é uma operação muito mais eficiente. As pendências são resolvidas rapidamente, os itens antigos diminuem e permanecem visíveis, e ninguém precisa criar planilhas intermediárias para que as ferramentas funcionem. O desempenho se mantém constante, independentemente do volume de transações processadas.
Plataformas modernas de conciliação, como Simetrik, foram desenvolvidas para viabilizar exatamente essa transformação, trazendo automação, escalabilidade e confiança para o coração das operações financeiras.
O que uma plataforma moderna de conciliação deve oferecer por padrão
Uma plataforma moderna de conciliação melhora a visibilidade, a eficiência e a rastreabilidade ao garantir controle financeiro de ponta a ponta, desde a coleta e padronização dos registros de transações até a geração de relatórios em conformidade com as exigências regulatórias.
Na prática, é um único ambiente para visualizar tudo o que envolve as operações financeiras e o fluxo de dinheiro. Todas as contas, parceiros e processadores ficam reunidos em um painel unificado, com status em tempo real sobre transações processadas, tarifas cobradas ou incorridas, valores conciliados e pendentes, além de dezenas de métricas essenciais para a área financeira e o time de liderança.
A única maneira de consolidar e validar esse tipo de dado em escala corporativa é por meio de inteligência artificial e lógica de conciliação inteligente, que automatizam o trabalho que planilhas e processos manuais não conseguem realizar, tudo isso mantendo o total controle nas mãos da equipe financeira.
Ao avaliar uma plataforma moderna de conciliação, procure por recursos essenciais como:
Combinação inteligente com IA: regras configuráveis que ingerem, normalizam e enriquecem dados de transações em diferentes formatos, moedas e campos.
Infraestrutura robusta e escalável: desempenho que cresce junto com o volume de dados, sem comprometer a agilidade dos analistas.
Controle de acesso detalhado: perfis configuráveis que garantem o nível certo de visibilidade e permissão para conciliações, engenharia, finanças e demais áreas, com cada ação registrada para auditoria.
Colaboração entre equipes: times de suporte ao cliente e operações de pagamentos podem visualizar e atualizar o status de pendências sem depender de planilhas compartilhadas. O contexto e as conversas ficam vinculados à transação correspondente.
Trilha de auditoria real: registros imutáveis de cada conciliação, alteração, observação e aprovação, com marcação de tempo e identificação de usuário. As evidências são parte natural do fluxo de trabalho, não uma reconstrução posterior.
Fechamento automatizado: consolidação de tarifas, falhas de pagamento, estornos e outros itens sem correria, com relatórios prontos para auditoria e conformidade.
Essas funcionalidades não apenas reduzem riscos e custos, mas também aceleram o lançamento de novos produtos financeiros, garantindo segurança, rastreabilidade e rentabilidade que são pilares fundamentais para fintechs e instituições financeiras modernas.
Como Simetrik se alinha à sua realidade operacional
Simetrik é uma plataforma de conciliação inteligente com IA, desenvolvida para resolver os desafios reais das empresas que buscam escalar suas operações financeiras. Ela automatiza e simplifica todo o processo de conciliação, desde a ingestão e gestão de dados em nível corporativo até a criação de fluxos de trabalho avançados baseados em dados já conciliados.
As possibilidades de uso da Simetrik são praticamente ilimitadas. Nossos clientes utilizam dados em tempo real, no nível de cada transação, para alimentar modelos de previsão e risco, automatizar cobranças e comunicação com clientes, e reduzir perdas causadas por erros de cálculo no processo de conciliação. Mas todos têm algo em comum: conseguem agir com mais rapidez e inteligência, sem abrir mão do controle.
De movimentadores de dados a verdadeiros investigadores
Ao adotar uma plataforma de conciliação com IA, você permite que os analistas assumam um papel muito mais estratégico e de impacto. Eles passam a visualizar discrepâncias e exceções diretamente em seu painel, junto com todas as informações necessárias para investigar e resolver cada caso.
Com Simetrik, as exceções chegam enriquecidas com campos relevantes como contraparte, tipo de fluxo, moeda, valores, referências, tentativas anteriores e itens relacionados. A responsabilidade é atribuída automaticamente com base em regras pré-definidas, e notificações direcionam o colega certo das equipes de suporte ou pagamentos quando a colaboração é necessária.
Os analistas passam o dia resolvendo, não montando planilhas. Eles encerram pendências, adicionam códigos de causa raiz e propõem ajustes nas regras quando identificam padrões. Os gestores visualizam produtividade, tempo de espera e valores em risco, por equipe e parceiro. Já a liderança ganha uma visão clara da saúde operacional e da exposição financeira, sem depender de uma pilha de planilhas.
Relatórios prontos para compartilhar e agir
A maioria das equipes ainda enfrenta dificuldades na hora de gerar relatórios no fechamento de período. A falta de rastreabilidade, a coleta manual de dados e as informações ausentes tornam difícil realizar um fechamento rápido e sem erros.
As exigências regulatórias e os protocolos internos também aumentam a complexidade dos relatórios. A documentação precisa atender aos requisitos de cada organização, região e órgão regulador, o que frequentemente adiciona dias de preparação a um processo que, na prática, já deveria estar concluído.
Simetrik transforma informações recorrentes e perguntas frequentes em respostas acessíveis e imediatas. Quando os usuários fazem perguntas ao agente de IA da Simetrik, como “Quais parceiros geraram mais exceções neste trimestre?” ou “Quais contas estão constantemente atrasando o fechamento?”, essas consultas são salvas para uso futuro em relatórios. Outro ponto relevante é que, a plataforma gera automaticamente documentação compatível com os padrões e exigências regulatórias mais relevantes para o seu negócio, facilitando a conformidade e acelerando o fechamento financeiro.
Esses relatórios estão sempre ativos e permitem explorar os dados até o nível das transações. A equipe financeira não precisa esperar que o time de operações compile as informações. E o time de operações não precisa recriar a mesma tabela dinâmica pela décima vez.
Integrações que mantêm seus sistemas alinhados
Empresas em rápido crescimento costumam implementar sistemas contábeis de forma separada das operações. Nesse cenário, a conciliação se torna a ponte entre o movimento financeiro externo e os registros internos, e essa ponte precisa ser sólida.
Simetrik se conecta diretamente a bancos, processadores, sistemas contábeis e armazém de dados. Ela publica posições conciliadas e resumos de exceções para os sistemasdependentes e ingere dados de referência dos sistemas a montante, garantindo que as regras de conciliação reflitam a realidade do negócio.
Se sua empresa ainda está no processo de implementação de um ERP, a Simetrik pode exportar arquivos estruturados que se encaixam imediatamente no seu processo atual. E, quando chegar o momento de uma integração mais profunda, você já terá dados consistentes e uma trilha de auditoria limpa e confiável.
Como são os primeiros 90 dias com a Simetrik
Muitas equipes perguntam como sair da realidade das planilhas e adotar um modelo operacional controlado sem perder ritmo. Na Simetrik, criamos um caminho simples, estruturado e otimizado para garantir o sucesso desde o início.
Semanas 1 a 4: conecte as contas bancárias e os processadores com maior volume. Reproduza a lógica atual de conciliação dentro da Simetrik. Comece a resolver exceções diretamente na plataforma, mantendo as planilhas apenas como apoio. Entregue o primeiro painel executivo mostrando o progresso das conciliações e os itens pendentes.
Semanas 5 a 8: substitua os fluxos de trabalho em planilhas das contas já incluídas no escopo. Adicione novas etapas de regras que reduzam a necessidade de intervenção manual. Ative o roteamento automático de responsabilidades e as notificações. Inclua anotações e códigos de causa para aprimorar o aprendizado. Publique relatórios mensais diretamente na plataforma.
Semanas 9 a 12: amplie a cobertura para todas as contas e parceiros. Ajuste os perfis de acesso e ative o processo de dupla validação para ações sensíveis. Integre a Simetrik aos seus sistemas de destino ou automatize as exportações de arquivos. Realize o primeiro fechamento de mês totalmente dentro da plataforma e finalize com uma análise dos pontos de melhoria.
Essa metodologia mantém o risco baixo e o ritmo de implementação alto. O valor aparece logo no primeiro mês, e a confiança cresce à medida que as exceções diminuem e os relatórios se tornam totalmente autônomos e acessíveis.
Encontrando o ROI: resultados rápidos com a Simetrik
Migrar para Simetrik traz resultados tangíveis e consistentes em poucas semanas. Quanto maior o volume de operações, maior o impacto percebido, afinal, a plataforma finalmente consolida dados e fluxos de trabalho entre múltiplos parceiros globais, arquivos e formatos distintos e processos internos distribuídos.
Veja o que os clientes da Simetrik observam após a implementação:
Ciclos mais rápidos: a maioria das exceções é resolvida no mesmo dia, sem necessidade de refazer conciliações no fechamento, já que o sistema trabalha de forma contínua.
Redução de pendências: divergências antigas ficam visíveis, priorizadas e com responsáveis definidos. Nenhum item se perde porque uma linha deixou de ser copiada em uma planilha.
Maior capacidade operacional: os analistas passam a investigar causas-raiz e corrigir problemas, em vez de apenas mover dados. As equipes conseguem lidar com volumes maiores sem precisar crescer no mesmo ritmo.
Melhor visibilidade: as lideranças enxergam riscos por valor, idade, parceiro e tipo de fluxo. O time financeiro fecha com segurança porque exceções e ajustes são totalmente rastreáveis.
Mais controle: cada ação é registrada, cada mudança de regra tem histórico de versão e cada aprovação segue um fluxo definido. Auditorias deixam de ser uma reconstrução e passam a ser apenas uma verificação.
Você precisa de uma plataforma potente, fácil de adotar, que respeite papéis e mantenha a responsabilidade clara, gerando os relatórios que o financeiro precisa — sem criar retrabalho para as operações.
Simetrik foi construída exatamente para esse cenário. Ela combina ingestão robusta de dados, conciliação flexível, controle granular de acesso e rastreabilidade completa em um único produto, transformando a conciliação de um pesadelo em planilhas em uma vantagem operacional escalável. Solicite uma demonstração da Simetrik e veja como é simples adotar a conciliação inteligente com IA.
O que vem à sua mente quando pensa em operações financeiras resilientes?
Números precisos, exposição limitada a riscos, decisões baseadas em dados e custos bem controlados — tudo isso é possível graças ao processo de reconciliação.
Hoje, no entanto, o processo de reconciliação ainda é prejudicado por tecnologias ultrapassadas e atividades manuais. É tedioso, cheio de erros (como vimos em casos públicos recentes, onde falhas custaram milhões às empresas) e impossível de escalar em um mercado cuja complexidade cresce a cada minuto.
É hora de se adaptar. Neste guia, vamos apresentar um modelo de maturidade em reconciliação que orienta você em direção a uma reconciliação totalmente automatizada e com suporte de IA em todos os níveis. De operações isoladas e caras a fluxos de trabalho bem orquestrados com ROI claro, cada avanço reduz custos e impulsiona a eficiência em toda a organização.
5 fatores que tornam a reconciliação dolorosa:
Altos volumes de transações com diversos parceiros de fintech, pagamentos e bancos
Dados de liquidações altamente complexos e não padronizados, em múltiplos formatos
Regulamentos rigorosos e inconsistentes entre diferentes regiões e setores
Um mercado em rápida expansão que exige novas parcerias, integrações e fluxos de trabalho com frequência
Adoção em massa de IA, que exige dados confiáveis e em tempo real para operar
Por que a maturidade em reconciliação importa agora
Até recentemente, a resposta padrão para a complexidade da reconciliação era contratar mais pessoas, aumentar os investimentos em engenharia ou aceitar perdas de receita, taxas de auditoria e erros como parte do processo.
Mas o ecossistema financeiro moderno chegou a um ponto de virada que torna esse caminho inviável. A última década trouxe mudanças profundas nas regulamentações globais, uma explosão de empresas e soluções de pagamento, padrões de open banking e um boom de IA que redefiniu o acesso a dados em tempo real e a interoperabilidade entre sistemas.
As soluções de reconciliação legadas não atendem às demandas do mercado atual — estão sempre um passo atrás e são pouco confiáveis para a velocidade e o volume do fluxo financeiro moderno. Perder esse momento significa enfrentar custos cada vez maiores para acompanhar concorrentes que já adotaram plataformas escaláveis e preparadas para IA.
O grande habilitador: a plataforma de reconciliação com IA
Para alcançar a maturidade total em reconciliação, as empresas precisam de tecnologia capaz de lidar com a complexidade corporativa. Embora seja possível passar da primeira etapa da maturidade usando soluções pontuais ou scripts internos, não se avança muito sem uma plataforma unificada para todos os dados, controles e fluxos de reconciliação.
Plataformas de reconciliação com IA ajudam a integrar fontes de dados transacionais internas e externas, conectar sistemas como seu ERP ou sistema bancário principal e implementar governança e automação avançadas sem gerar dívida técnica, mesmo com mudanças regulatórias e necessidades de negócio
Resolva a reconciliação e o resto se encaixa.
As melhores plataformas de reconciliação vão além da conciliação de transações complexas. Elas incorporam IA agente e regras inteligentes e adaptativas para conciliar dados em três níveis distintos:
Nível transacional: Faz o pareamento de transações individuais para criar uma fonte confiável de verdade para os processos subsequentes, detectando anomalias e discrepâncias em tempo real.
Nível financeiro: Utiliza os dados reconciliados para gerenciar fluxo de caixa e controlar custos, apoiar decisões estratégicas e gerar relatórios internos e externos precisos.
Nível contábil: Alinha os dados transacionais e financeiros com os lançamentos contábeis, garantindo conformidade, precisão nos relatórios e ciclos de fechamento mais rápidos.
Na próxima seção, vamos mostrar como adotar uma plataforma de reconciliação com IA é essencial para aumentar a maturidade das suas operações financeiras. Existem diversos caminhos possíveis — continue lendo para descobrir o que melhor se adapta ao seu caso, recursos e metas.
O que uma plataforma de reconciliação com IA pode fazer?
Processar grandes volumes de transações com baixa latência e velocidade T+1
Padronizar e conciliar dados altamente variados de múltiplas plataformas
Atender regulamentações rigorosas e inconsistentes em diversas regiões e setores
Manter o custo total de propriedade (TCO) sob controle com implementação no-code, escalável e iterativa
Suportar mudanças constantes e escalar sem tempo de inatividade
Um modelo prático de maturidade em reconciliação
Uma reconciliação totalmente madura e otimizada com IA gera valor muito além de apenas reportar números. Ela oferece dados financeiros confiáveis e em tempo real que podem ser usados em qualquer aplicação posterior que você imaginar.
O modelo de maturidade em reconciliação da Simetrik é composto por cinco estágios, começando por operações financeiras totalmente manuais e chegando a uma automação transformadora e em constante evolução. De reembolsos instantâneos para clientes e programas de fidelidade sofisticados a modelos avançados e preditivos de planejamento financeiro (FP&A), alcançar o Estágio 5 colocará sua empresa em uma grande vantagem competitiva.
Estágio 1: Lento e isolado
No primeiro estágio, a reconciliação é quase totalmente manual. Há integração mínima de dados, nenhuma escalabilidade e uma falta de confiança nos números que prejudica os negócios.
Gestão de dados: Planilhas e macros são as principais ferramentas da equipe financeira. Os dados de transações, isolados entre si, precisam ser exportados, validados e inseridos corretamente nos sistemas backend.
Desenvolvimento: Qualquer tentativa de integração ou automação depende da engenharia, tornando o progresso lento e caro. Não há caminho viável para aproveitar IA ou usar dados transacionais em modelos de decisão.
Tratamento de exceções: A equipe financeira verifica manualmente discrepâncias e fraudes, com sucesso limitado. Quando identificadas, a comunicação e a resolução podem levar semanas.
Supervisão financeira: Há pouca visibilidade dos saldos operacionais atuais, dificultando a tomada de decisões. Os dados de transações muitas vezes não batem com extratos bancários, saldos, previsões de receita e outros indicadores financeiros.
Integridade contábil: Os dados transacionais não estão alinhados com os saldos operacionais nem com os livros contábeis, o que retarda o fechamento financeiro e frequentemente leva a erros nos relatórios.
Risco: O risco é crítico, com muitas perdas inesperadas e conhecimento interno isolado. Se um funcionário-chave sai, leva consigo todo o entendimento da lógica de reconciliação.
Conformidade: Sem trilhas de auditoria, os dados precisam ser compilados manualmente. As auditorias são caras e demoradas, e falhas de compliance podem resultar em multas e danos à reputação.
Estágio 2: Automação limitada
Os benefícios começam a aparecer no segundo estágio, mas a reconciliação ainda não é escalável. Com muitas fontes de dados não integradas, a adoção de IA ainda não é viável.
Conformidade: O reconhecimento de receita e a geração de relatórios para normas como ASC 606 e IFRS 15 ainda são manuais e sem trilhas de auditoria completas. Auditorias internas podem levar meses devido à falta de visibilidade.
Gestão de dados: Algumas integrações estão em uso, mas os dados de transações continuam fragmentados. Exportações manuais e uso de planilhas ainda são práticas comuns.
Desenvolvimento: As automações são internas ou pontuais e dependem de lógicas e fontes de dados em constante mudança. Os custos de engenharia para integrar novas fontes continuam altos.
Tratamento de exceções: A detecção de anomalias e o pareamento de transações são automatizados em algumas fontes, o que alivia a carga de trabalho. No entanto, a resolução ainda é totalmente manual.
Supervisão financeira: A visibilidade aumentada dos dados transacionais ajuda na modelagem financeira e no acompanhamento de desempenho, mas ainda é insuficiente para orientar decisões estratégicas ou fomentar inovação com IA.
Integridade contábil: Os dados transacionais ainda não estão alinhados com os livros razão principais e auxiliares. Os ciclos de fechamento continuam longos e os relatórios sujeitos a erros.
Risco: O risco ainda é alto, embora o número de perdas inexplicáveis comece a cair. O conhecimento continua fragmentado, com muitas áreas de desconhecimento entre equipes e informações concentradas em poucos colaboradores.
Gestión de datos: Hay algunas integraciones implementadas, pero los datos transaccionales siguen fragmentados. Las exportaciones manuales y las hojas de cálculo aún son comunes.
Desarrollo: Las automatizaciones son internas o aisladas, y dependen de una lógica cambiante y fuentes de datos inestables. Los costos de ingeniería para sumar nuevas integraciones son elevados.
Gestión de excepciones: La detección de anomalías y la conciliación automática funciona para algunas fuentes, lo que alivia la carga del equipo. Sin embargo, la resolución sigue siendo completamente manual.
Supervisión financiera: La mayor visibilidad sobre los datos transaccionales ayuda con la modelación financiera y el seguimiento de desempeño, pero no es suficiente para tomar decisiones estratégicas ni impulsar innovación basada en IA.
Integridad contable: Los datos transaccionales aún no están alineados con los libros contables principales y auxiliares. Los ciclos de cierre son largos y los reportes, propensos a errores.
Riesgo: El riesgo sigue siendo alto, aunque disminuye el número de pérdidas inexplicables. El conocimiento sigue fragmentado: hay cajas negras en los equipos y la información clave está en manos de unos pocos.
Cumplimiento: El reconocimiento de ingresos y la generación de reportes bajo normas como ASC 606 e IFRS 15 siguen siendo manuales y sin trazabilidad completa. Las auditorías internas pueden tardar meses debido a la falta de visibilidad.
Estágio 3: Cobertura transacional completa
Neste estágio, a reconciliação no nível de transações está totalmente automatizada, escalável e pronta para relatórios financeiros e inovações posteriores. A reconciliação contábil, no entanto, ainda é manual.
Gestão de dados: Todos os registros transacionais estão integrados, padronizados e conciliados automaticamente. As equipes financeiras têm visibilidade em tempo real dos detalhes das transações e das discrepâncias.
Desenvolvimento: Ferramentas no-code e agentes de IA aceleram o tempo de geração de valor e reduzem a dependência de engenharia para novos fluxos de trabalho. Qualquer pessoa com permissão pode adaptar as regras e a lógica de negócio que alimentam a reconciliação e os relatórios automatizados.
Tratamento de exceções: Com a reconciliação diária automatizada, os membros da equipe podem focar na gestão de exceções. Quando discrepâncias, estornos, disputas ou fraudes potenciais são detectados em fluxos de transações em tempo real, alertas notificam a equipe de FinOps para agir.
Supervisão financeira: Os dados transacionais às vezes são reconciliados com saldos operacionais no ERP, mas os registros se tornam rapidamente desatualizados. As equipes financeiras e contábeis precisam comparar manualmente os dados do ERP com as transações para obter uma visão precisa da saúde financeira da empresa.
Integridade contábil: A reconciliação contábil ainda é manual. Os dados transacionais nem sempre correspondem ao livro razão e sublivros. O fechamento financeiro leva dias a mais devido à coleta e geração de relatórios manuais.
Risco: O risco é significativamente reduzido graças à visibilidade transacional. As perdas se tornam mais fáceis de explicar e resolver rapidamente. O conhecimento sobre a lógica de reconciliação é compartilhado na empresa — se alguém-chave sair, não há impacto nos processos.
Conformidade: Existem registros detalhados de auditoria no nível transacional, mas o processo ainda é lento por conta de mecanismos de relatório obsoletos. Os documentos são gerados manualmente ou com scripts, sem conexão com fontes de dados atualizadas.
Estágio 4: Controle contábil completo
Os dados transacionais são reconciliados automaticamente com os saldos contábeis. As equipes contábeis têm painéis dinâmicos e dedicados com as métricas que realmente importam. A supervisão financeira é robusta, mas ainda há espaço para inovação.
Gestão de dados: ERPs e outros sistemas contábeis internos estão integrados às fontes de dados transacionais, tudo em uma única plataforma de reconciliação. As equipes contábeis visualizam lançamentos conciliados e sempre atualizados no livro razão e sublivros.
Desenvolvimento: Usuários conseguem implantar fluxos de trabalho no-code e atualizar regras contábeis para transformar os dados corretamente e sincronizá-los com o ERP. Agentes de IA facilitam a automação sem comprometer o controle.
Tratamento de exceções: A equipe contábil recebe alertas em tempo real sobre discrepâncias entre dados transacionais e saldos contábeis. As exceções são identificadas e resolvidas antes do fim do período de fechamento.
Supervisão financeira: Os dados são sincronizados pelo menos uma vez ao dia com o ERP e preparados para relatórios posteriores e análise com IA. Líderes financeiros podem tomar decisões rapidamente sem precisar acessar os detalhes das transações.
Integridade contábil: A liderança contábil visualiza saldos calculados, lançamentos conciliados automaticamente e progresso do fechamento em tempo real. O fechamento financeiro é reduzido em média em cinco dias.
Risco: Perdas operacionais e vazamentos de receita são raros e sempre explicáveis. As equipes de finanças, contabilidade, produto e liderança têm visibilidade sobre a lógica de reconciliação sem precisar entender código.
Conformidade: Registros de auditoria nos níveis transacional e contábil aceleram o compliance e reduzem custos. Os relatórios são gerados automaticamente com base nas regulamentações aplicáveis e nas exigências internas de conformidade.
Estágio 5: Automação de ponta a ponta com IA
O estágio final é uma jornada contínua de iteração, escala e aumento de ROI. Novos casos de uso são implementados continuamente sem necessidade de código. Agentes de IA aprendem e sugerem melhorias conforme o negócio e o ecossistema evoluem.
Gestão de dados: Todas as fontes de dados, sistemas internos e externos e exigências regulatórias estão unificadas em uma plataforma de reconciliação com IA. Adicionar parceiros de pagamento, adaptar-se a novas leis ou expandir para novos mercados se torna algo simples e fluido.
Desenvolvimento: A automação escalável sem código torna fácil adicionar parceiros, responder a mudanças legais e entrar em novos mercados. Grandes mudanças no ecossistema financeiro deixam de ser uma ameaça.
Tratamento de exceções: A IA agente atua em todas as etapas da detecção de riscos e da gestão de exceções. Usuários operam automações sofisticadas que resolvem rapidamente estornos, disputas e reembolsos.
Supervisão financeira: Dados conciliados e preparados para IA alimentam modelos financeiros inovadores, previsões e monitoramento de performance. É fácil implementar novos casos de uso conforme os requisitos mudam.
Integridade contábil: Os livros contábeis estão sempre alinhados com os dados transacionais. Agentes de IA conduzem um fechamento financeiro totalmente automatizado e auditável, com relatórios e documentação adaptados dinamicamente às normas IFRS e aos fluxos específicos do negócio.
Risco: O risco relacionado a erros de reconciliação é eliminado. Modelos preditivos avançados e automação sem código garantem total transparência em toda a organização.
Conformidade: Agentes de IA e lógica inteligente possibilitam relatórios adaptáveis e precisos para diversos casos de conformidade internos e externos.
O que vem a seguir no caminho para a maturidade?
Agora que apresentamos uma visão completa sobre a maturidade em reconciliação, é hora de agir. Posicione sua empresa no modelo, defina os próximos passos e priorize os casos de uso que mais contribuirão para avançar ao próximo estágio.
Na Simetrik, já ajudamos equipes de operações financeiras em grandes empresas de serviços financeiros, varejo e marketplaces a migrarem de conciliações manuais caras e relatórios fragmentados para reconciliações totalmente automatizadas e impulsionadas por IA.