En este artículo, “banco sponsor” se refiere al banco regulado que permite a una fintech distribuir productos bancarios o acceder a sistemas de pago y redes de tarjetas bajo un acuerdo de patrocinio. Es distinto del uso regional del término para patrocinio BIN o acceso a una CUD. La OCC describe estas alianzas banco-fintech como acuerdos en los que una fintech distribuye productos o servicios bancarios a consumidores o empresas.
Pero a medida que escalan los volúmenes transaccionales, esas “ruedas de apoyo” empiezan a parecer más un obstáculo que una ventaja.
El entorno regulatorio estadounidense ha reactivado el interés por las licencias federales. La OCC puede evaluar solicitudes de compañías fintech que cumplan los requisitos aplicables, pero cada solicitud se analiza según sus propios hechos, actividades y riesgos. Obtener una licencia no es automático ni todas las estructuras permiten las mismas actividades.
Para una fintech en expansión, una licencia de la OCC puede cambiar la relación con bancos sponsor y reguladores, pero su alcance depende del tipo de licencia y del modelo de negocio. La guía de licencias de la OCC exige que las empresas elegibles demuestren controles, capital, resiliencia y un plan operativo adecuados. Un back office basado en planillas y scripts difíciles de auditar puede complicar esa evaluación.
Esto es lo que necesitas para que tu operación esté lista para el estándar federal.
Un baño de realidad: agilidad de startup vs. compliance de nivel bancario
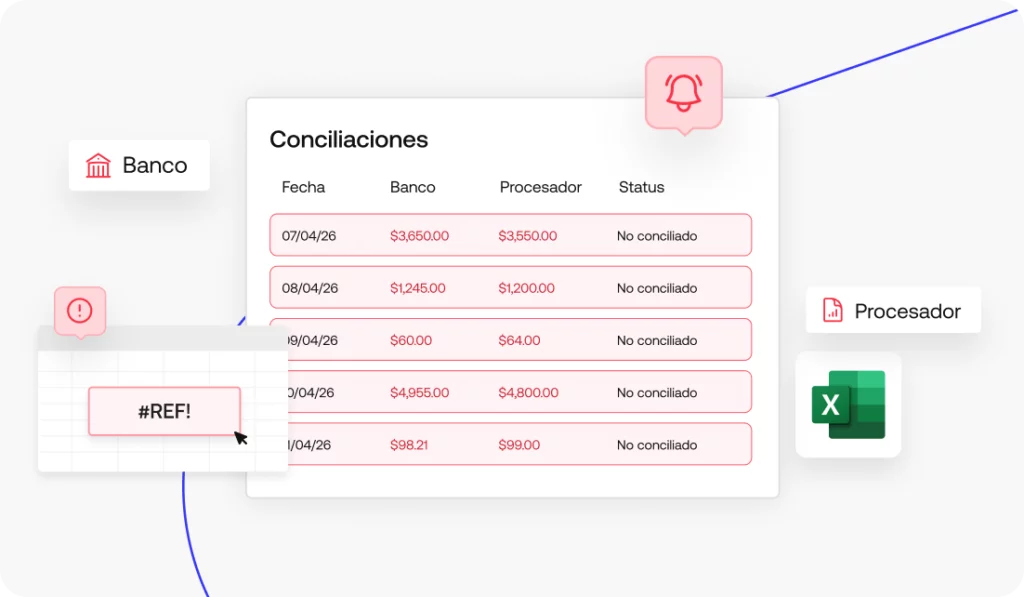
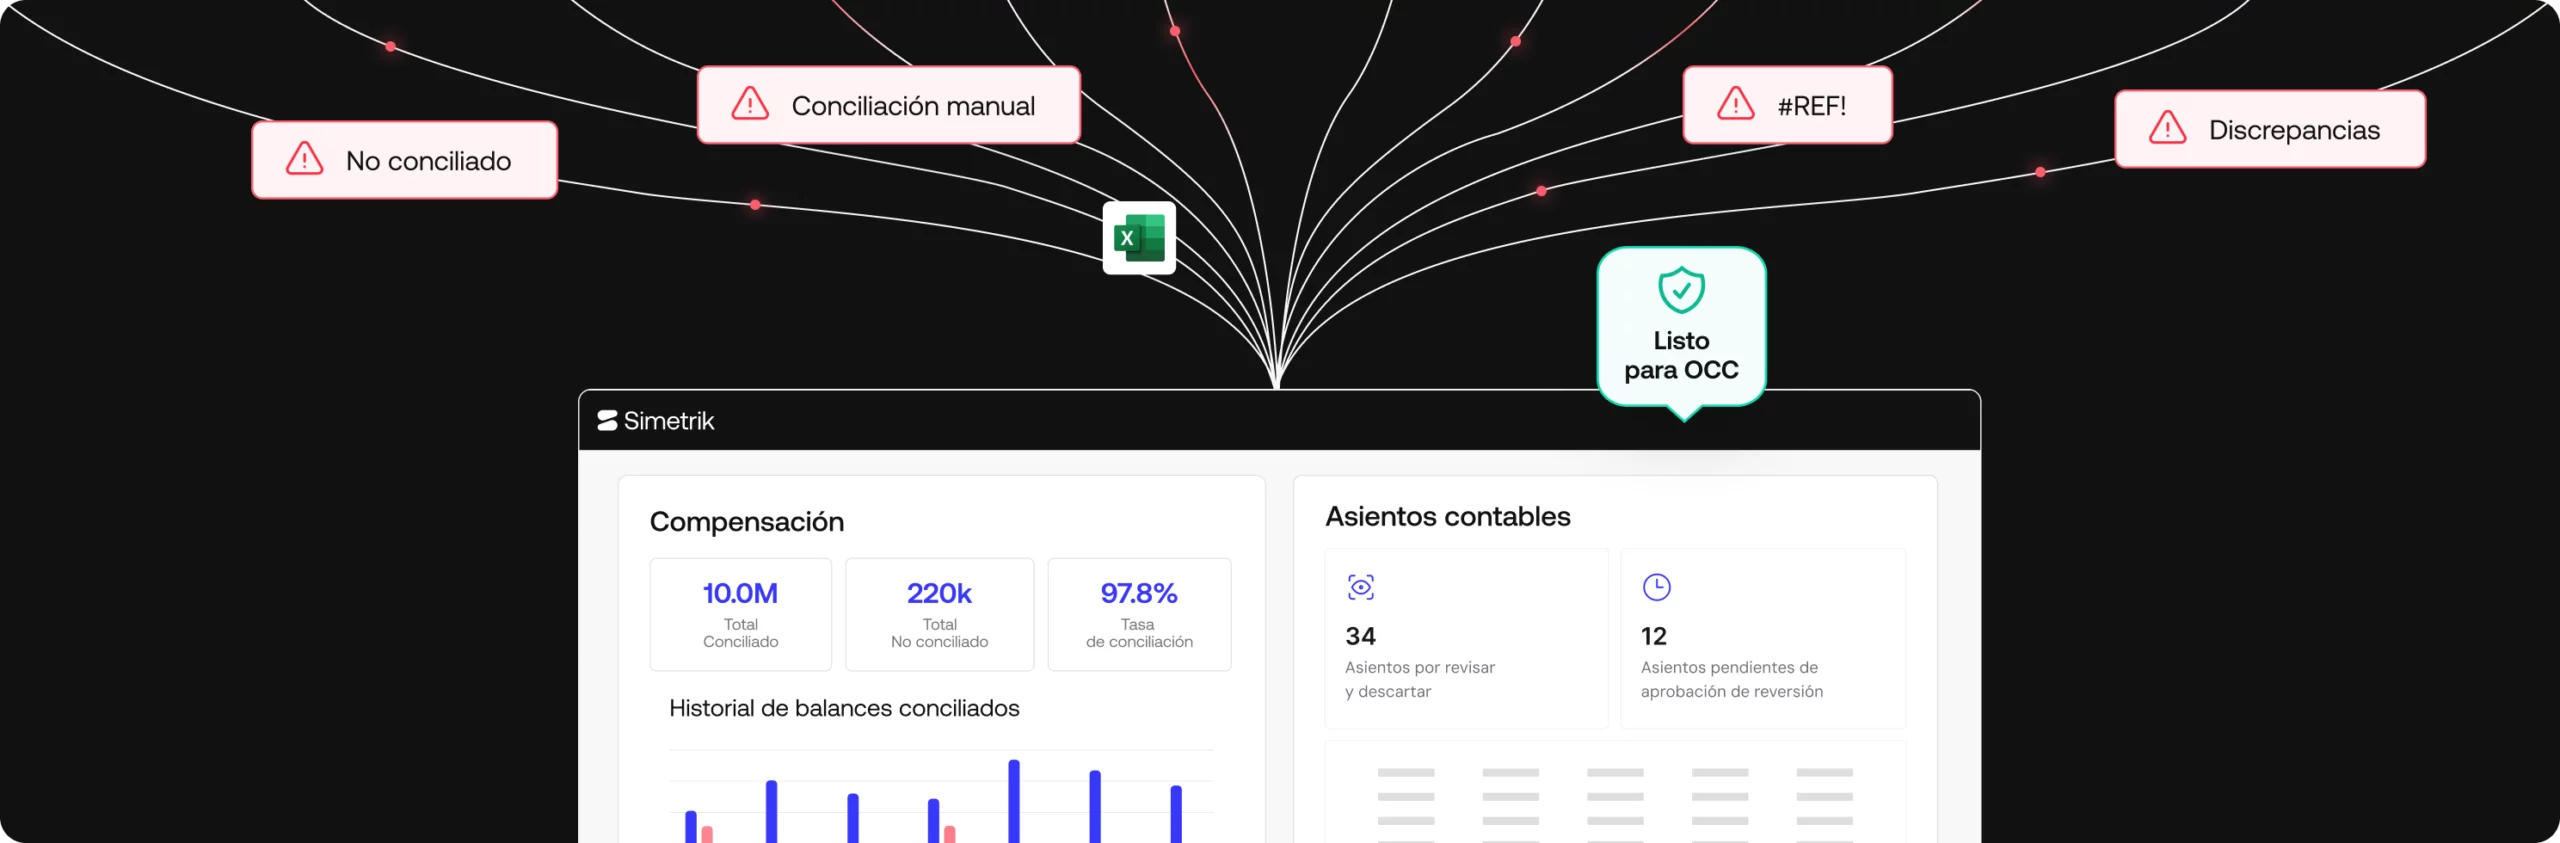
Hoy, probablemente tu equipo de finanzas dependa de Excel, Google Sheets o scripts propios en Python para conciliar transacciones, detectar fugas invisibles de ingresos y llevar adelante el cierre de fin de mes. Cuando aparecen discrepancias, el equipo tiene que salir a rastrearlas manualmente entre múltiples portales de procesadores.
Esa es la trampa del “suficientemente bueno”. Funciona cuando tienes 10.000 usuarios, pero se rompe cuando escalas.
La OCC evalúa si una institución puede operar de manera segura y sólida. En la práctica, eso aumenta la importancia de controles operativos, seguimiento de liquidaciones, trazabilidad y evidencia de cómo se resolvieron las excepciones. Las planillas pueden servir al inicio, pero suelen dificultar la reconstrucción de decisiones cuando crecen los volúmenes y las fuentes de datos.
Tres controles operativos que conviene evaluar antes de solicitar una licencia OCC
Los requisitos concretos dependen de la licencia y de las actividades propuestas. Aun así, estos tres controles ayudan a demostrar que la operación puede producir datos consistentes, evidencia auditable y procesos gobernados:
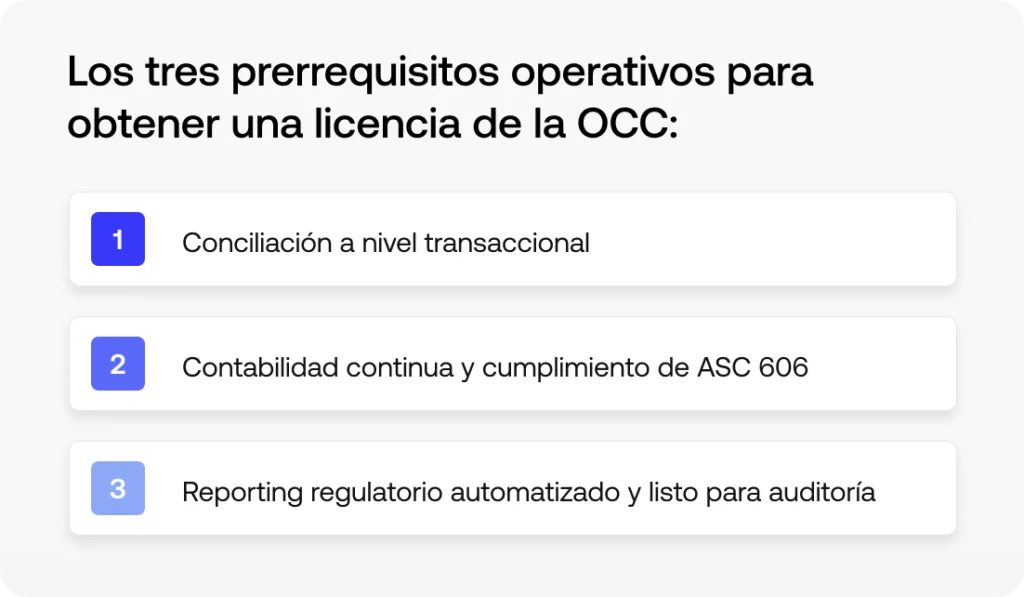
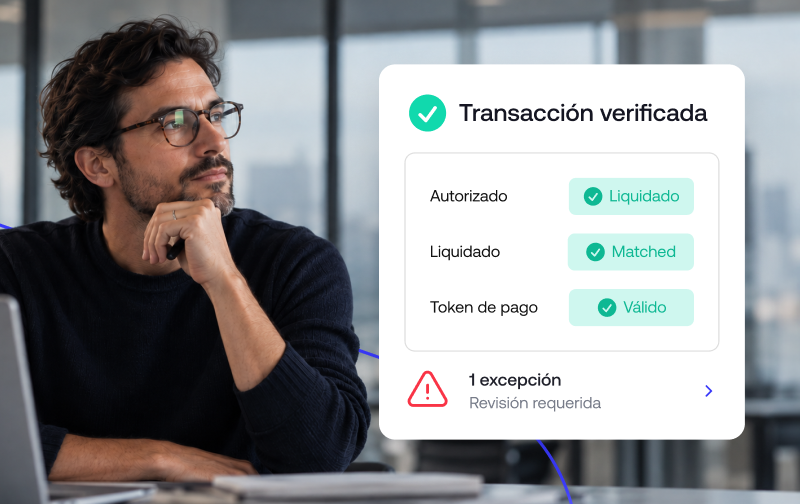
conciliación a nivel transaccional
Las herramientas tradicionales de cierre financiero están enfocadas en balances. No están diseñadas para manejar la complejidad de conciliar operaciones cripto 24/7, comisiones variables de gas de red y contracargos de redes de tarjetas contra rieles fiat de ACH y transferencias bancarias.
- El estándar: necesitas una conciliación continua, automatizada y a nivel transaccional.
Cómo lo resuelve Simetrik: Simetrik compara datos operativos y financieros con registros contables mediante reglas determinísticas, manteniendo trazabilidad desde la fuente hasta el resultado. Los equipos pueden detectar discrepancias, revisar excepciones y documentar su resolución.
contabilidad continua y cumplimiento de ASC 606
Si tu cierre mensual tarda entre 8 y 12 días porque tu equipo está trabado con asientos manuales y reconocimiento de ingresos en planillas, los reguladores ,y también los inversores, van a ver una enorme señal de alerta.
- El estándar: un proceso de cierre continuo, altamente automatizado y permanentemente listo para auditoría.
Cómo lo resuelve Simetrik: Simetrik puede configurar cálculos y asientos a partir de datos reconciliados para apoyar procesos de reconocimiento de ingresos, comisiones y provisiones. La política contable y la aprobación final permanecen bajo el gobierno de la empresa.
reporting regulatorio automatizado y listo para auditoría
Compilar reportes de FinCEN, BSA/AML y SOC 2 de forma manual demanda semanas de trabajo de equipos de ingeniería y compliance, y deja muchísimo margen para el error humano. Bajo la supervisión de la OCC, la entidad debe poder demostrar cómo sus controles y registros respaldan los reportes aplicables.
- El estándar: trazabilidad completa a nivel transaccional, capaz de generarse on demand para los examinadores federales.
- Cómo lo resuelve Simetrik: Simetrik ayuda a preparar datos reconciliados, trazables y exportables para flujos de reporting y revisión. La plataforma respalda controles de cumplimiento, pero no sustituye la interpretación legal, la aprobación de compliance ni las presentaciones ante el regulador.
Deja de operar con controles de startup y prepárate para el estándar bancario
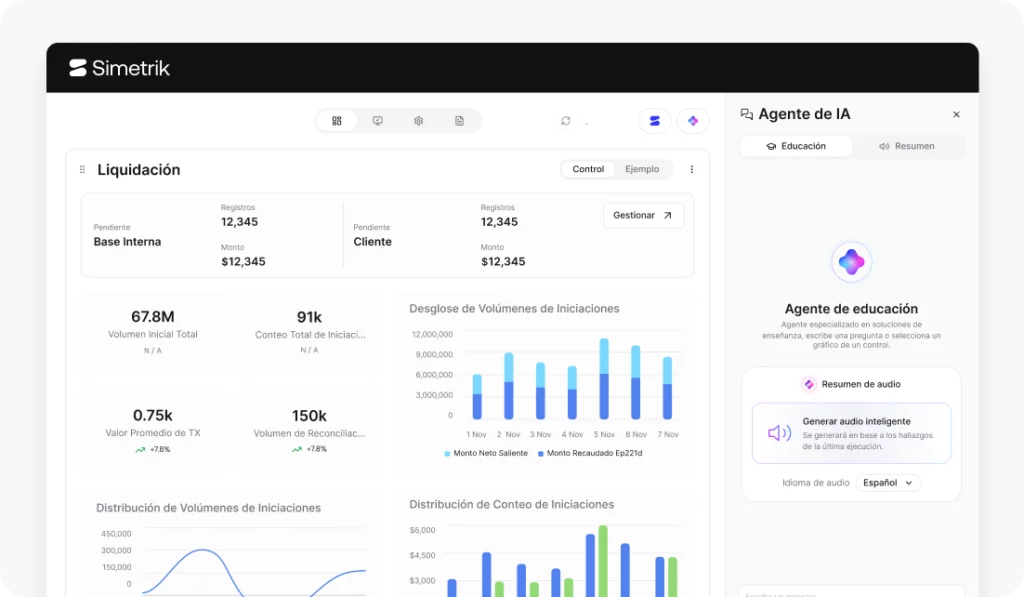
Necesitas supervisión unificada. Los ejecutivos tienen que contar con KPIs en tiempo real sobre toda la operación de productos: desde balances reconciliados entre distintas fuentes de fondeo hasta alertas sobre anomalías, con la posibilidad de ir desde un dashboard resumido hasta el nivel de cada transacción. Cuando la OCC ,o tu directorio, haga una pregunta sobre unit economics o integridad en el flujo de fondos, tienes que poder responder con datos reconciliados y trazables.
¿Estas preparando tu operación para la próxima etapa de escala?
Agenda una demo de Simetrik para ver cómo centralizar datos, aplicar reglas de conciliación y mantener evidencia trazable para tus controles financieros.