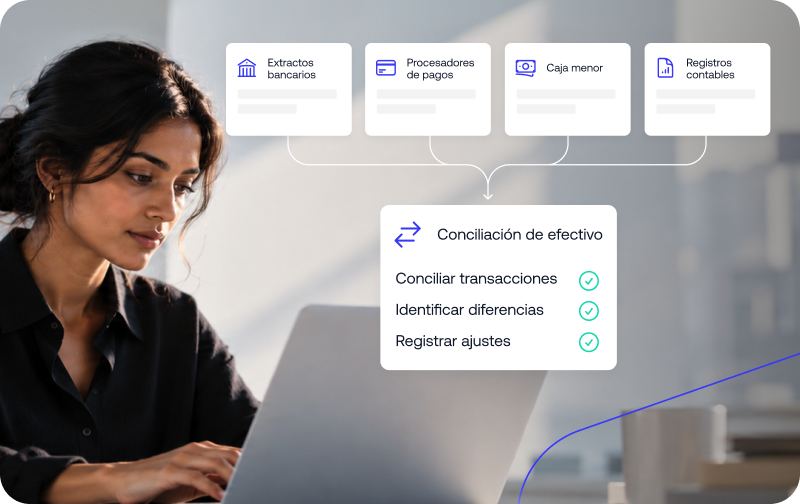
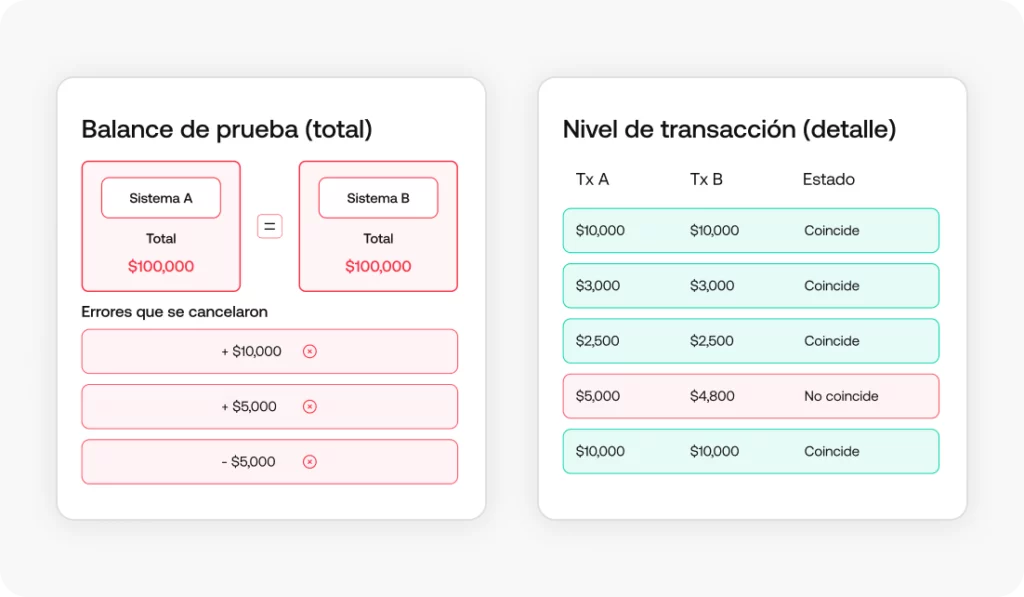
El proceso de conciliación de caja compara el efectivo que tus registros contables indican que tienes con lo que realmente muestran tus extractos bancarios, los procesadores de pago y los arqueos de caja chica. Si lo ejecutas de forma consistente, las discrepancias se detectan en cuestión de días en lugar de aparecer meses después durante una auditoría.
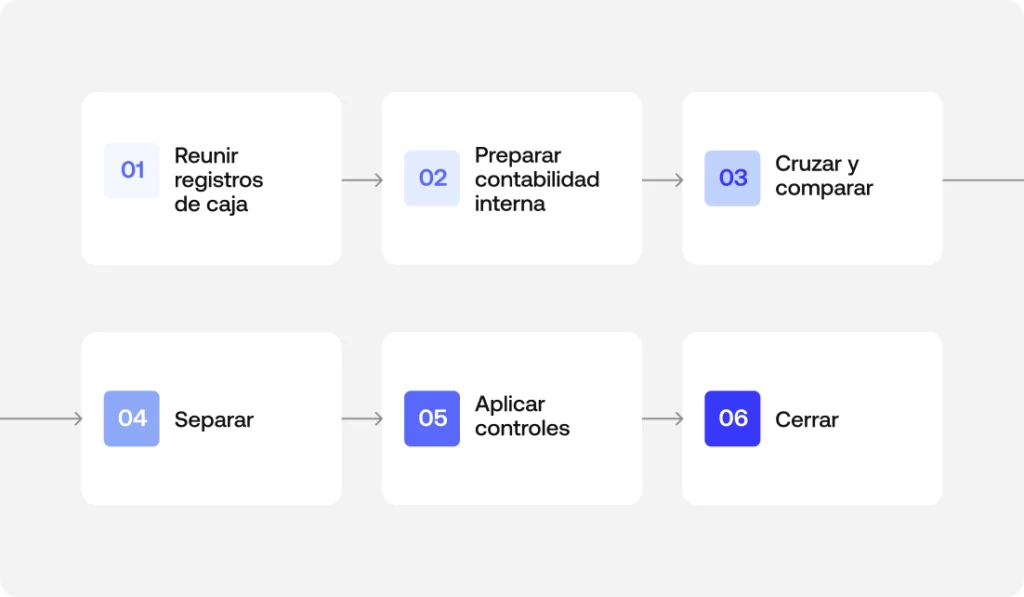
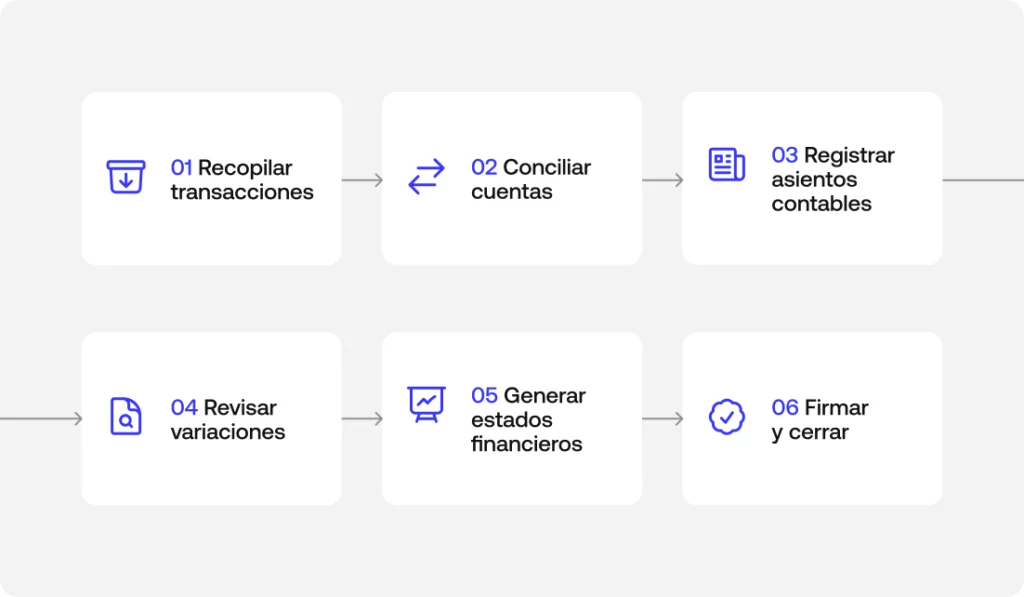
Saber cómo hacer una conciliación de caja se reduce a ejecutar el mismo conjunto de controles en cada ciclo, con un calendario fijo y no como reacción a algo que parece fuera de lugar. Esta guía recorre cómo conciliar el efectivo en cada fuente que manejas, desde cuentas bancarias hasta caja chica y pagos de procesadores, en seis pasos que puedes repetir de forma periódica.
Qué compara realmente el proceso de conciliación de caja
El proceso cruza tres capas: los registros contables o internos que tu equipo mantiene en el sistema contable, el libro mayor donde se consolidan esos movimientos y la evidencia externa (extracto bancario, procesadores de pago, efectivo disponible) que confirma si lo registrado realmente ocurrió.
Por qué el proceso de conciliación de caja es clave para el Cashflow y la integridad financiera
Sin este proceso, la gestión del Cashflow se apoya en cifras que nadie verificó contra la fuente. Eso distorsiona los reportes y los estados financieros, debilita la integridad y la precisión financiera de las que dependen las operaciones de tesorería, y deja un balance general que muestra una posición de caja que quizás no existe.
El proceso de conciliación de caja en 6 pasos
Paso 1: Reúne los registros de efectivo de todas las fuentes
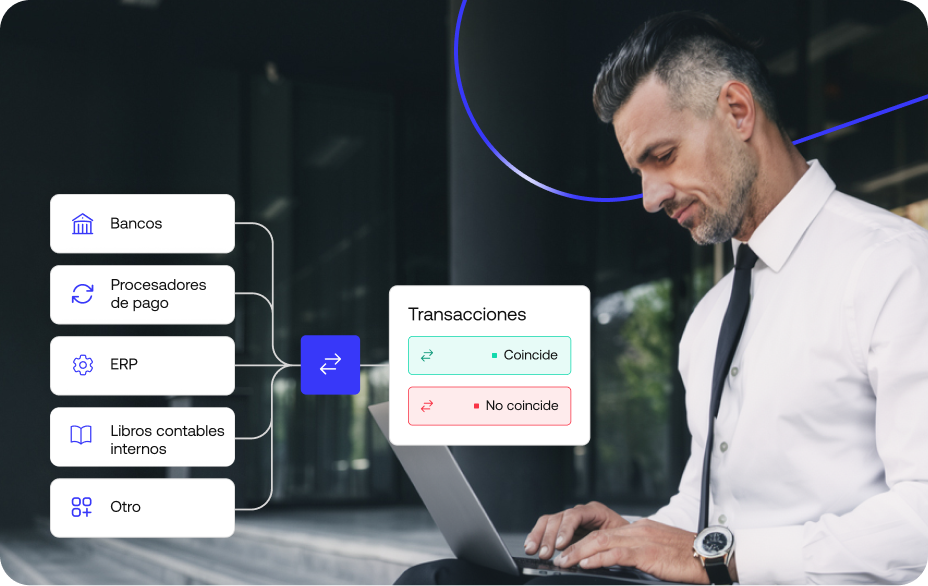
Obtén el extracto bancario de cada cuenta, los reportes de los procesadores de pago, el arqueo del efectivo disponible si manejas caja chica o cajas registradoras, y el detalle de los pagos de clientes y los retiros del período.
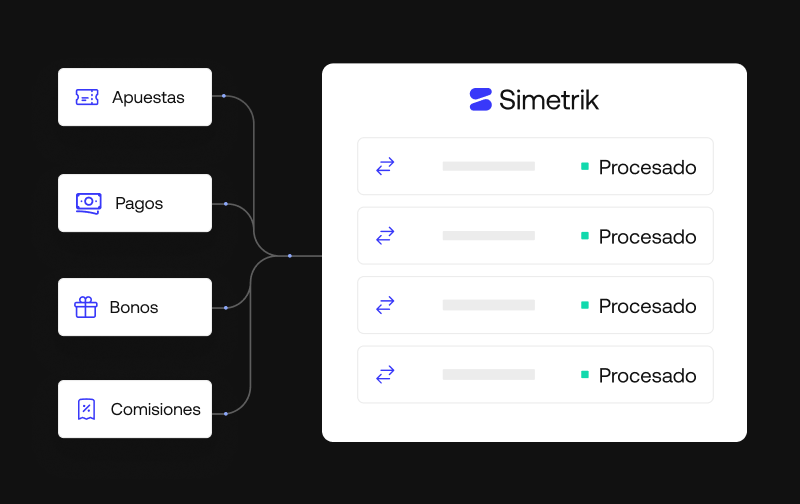
Simetrik puede ingerir datos financieros y operativos de bancos, procesadores y otras fuentes compatibles, y prepararlos para un flujo de conciliación.
Paso 2: Prepara tus registros contables internos
Antes de comparar cualquier cosa, tus registros contables o internos (lo que el sistema contable indica que ocurrió) tienen que estar completos: todos los ingresos y retiros de efectivo del período, sin nada pendiente de registrar.
Paso 3: Cruza las transacciones y compara los saldos
Aquí es donde ocurre la conciliación de transacciones: se cruza cada movimiento con su contrapartida para comparar saldos y se verifica el saldo final calculado contra el saldo bancario y los saldos de caja que informa cada fuente.
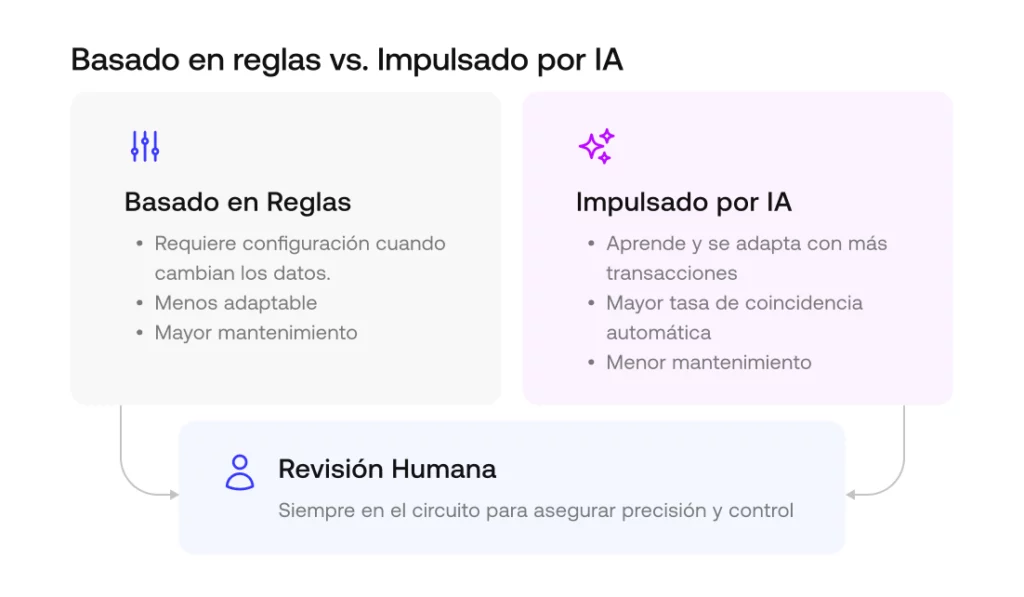
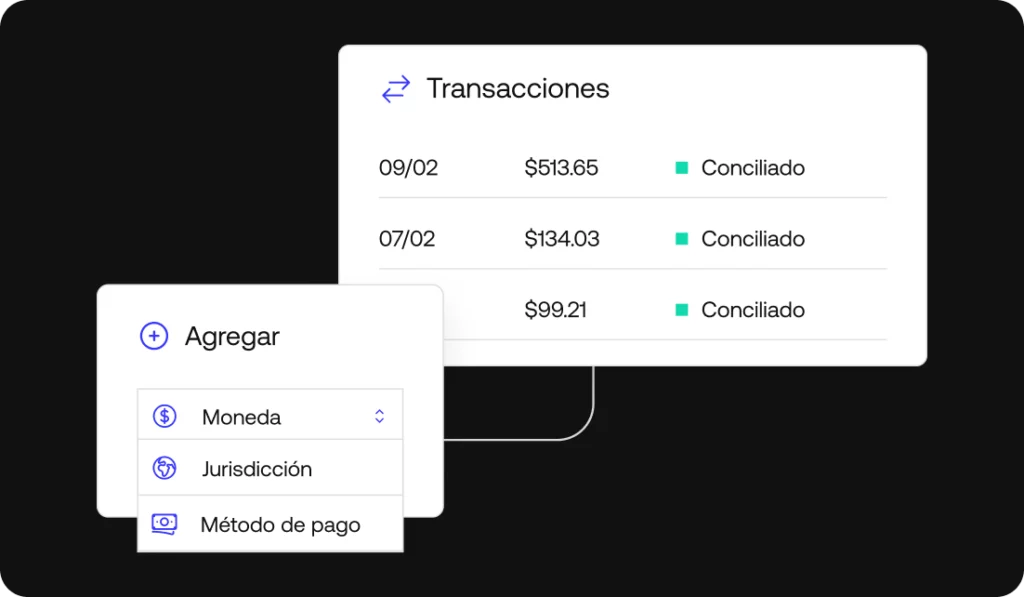
El motor de conciliación de Simetrik aplica reglas configuradas para comparar registros y separar los cruces de las excepciones que requieren investigación, con capacidades de preparación de datos (uniones de fuentes, normalización de formatos de fecha) antes de ejecutar el cruce.
Paso 4: Separa las diferencias temporales y las transacciones no registradas de los errores reales
Las diferencias temporales (depósitos en tránsito, cheques pendientes de cobro) se resuelven solas en el ciclo siguiente. Las transacciones no registradas (algo que ocurrió pero nadie registró) y los errores de carga de datos requieren una corrección activa. Las transacciones no autorizadas y los cargos bancarios inesperados entran en la misma revisión.
Un depósito de $2.000 registrado en los libros que todavía no aparece en el extracto bancario es una diferencia temporal. Ese mismo monto sin ningún registro interno es una transacción no registrada, y hay que rastrearlo hasta su origen.
Paso 5: Aplica controles y señala cualquier anomalía
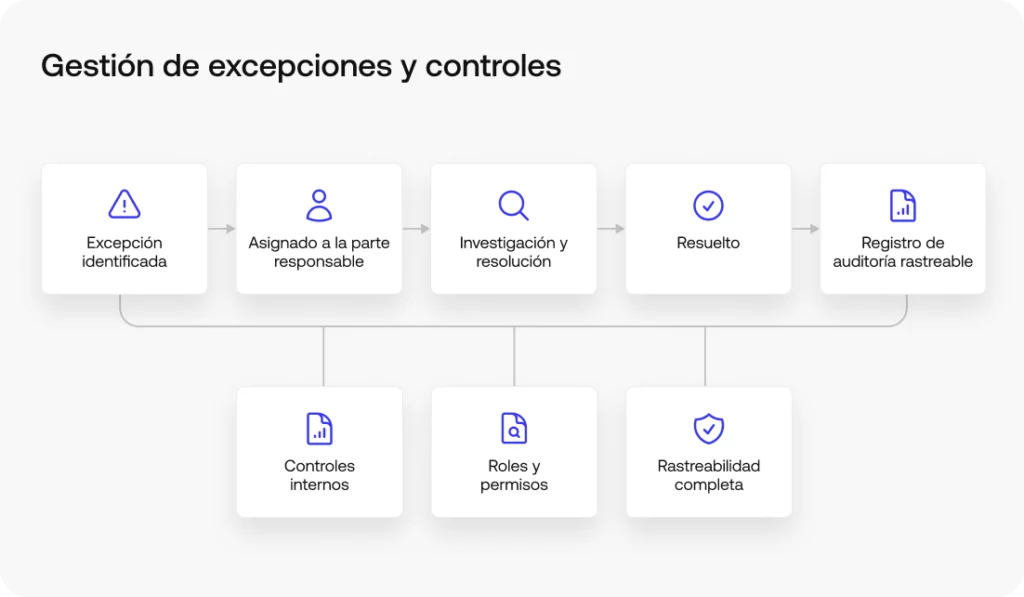
La segregación de funciones, que asegura que quien concilia no sea quien aprueba, es el control interno más básico en esta etapa. Documentar cada ajuste respalda la pista de auditoría y responde a los requisitos regulatorios y de Compliance, aunque la conciliación por sí sola no sea una herramienta de prevención de fraude. En la práctica, la detección de errores que ocurre en este paso es lo que funciona como detección temprana de fraude.
Los materiales de producto de Simetrik describen flujos de aprobación con separación maker-checker para ajustes manuales, junto con una pista de auditoría trazable sobre las reglas, las acciones y los resultados de una conciliación.
Paso 6: Registra los asientos de ajuste y cierra
Cada diferencia real se convierte en asientos contables o asientos de ajuste que se reflejan en el balance general. Con el efectivo conciliado, el pronóstico y la planificación de tesorería parten de una cifra confiable y no de una estimación basada en datos sin verificar.
Cómo el dominio Cash In de Simetrik concilia el efectivo entrante
Cada paso anterior se aplica de forma distinta según qué lado del movimiento de efectivo estés conciliando. Del lado de los ingresos, eso implica confirmar que los pagos de clientes, las liquidaciones de los procesadores de pago y los depósitos realmente ingresaron tal como se registraron antes de reconocer ingresos contra dinero que todavía no se acreditó, que es la base de una buena gestión de los ingresos de efectivo.
El dominio Cash In de Simetrik concilia los cobros entre procesadores, adquirentes y extractos bancarios de forma continua, y no solo en el momento del depósito.
Cash Out y el control de Simetrik sobre los pagos salientes
El lado de los egresos funciona igual, pero a la inversa: cada pago, retiro o desembolso tiene que rastrearse desde la instrucción que lo autorizó hasta la confirmación bancaria de que efectivamente salió, sin duplicados ni envíos a la cuenta equivocada, cualquiera sea la combinación de pagos, retiros y desembolsos que componga tus egresos de efectivo.
El dominio Cash Out de Simetrik aplica la misma lógica y valida los pagos salientes desde la instrucción hasta la confirmación bancaria.
Conciliación de caja vs. conciliación bancaria y conciliación de cuentas
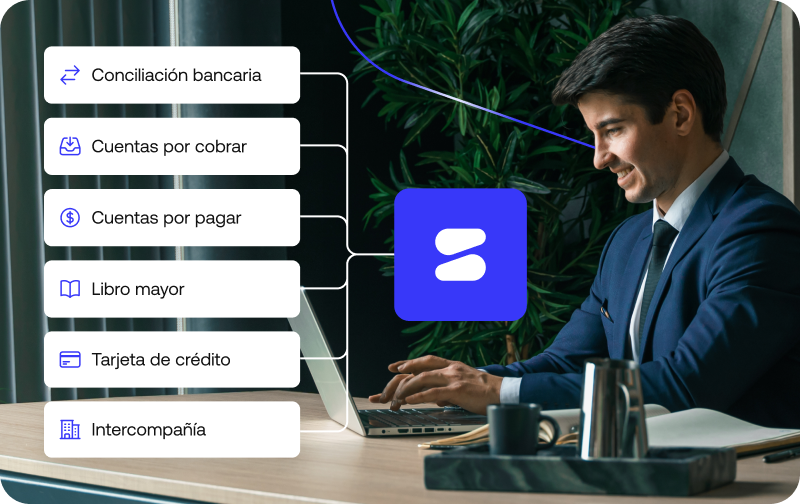
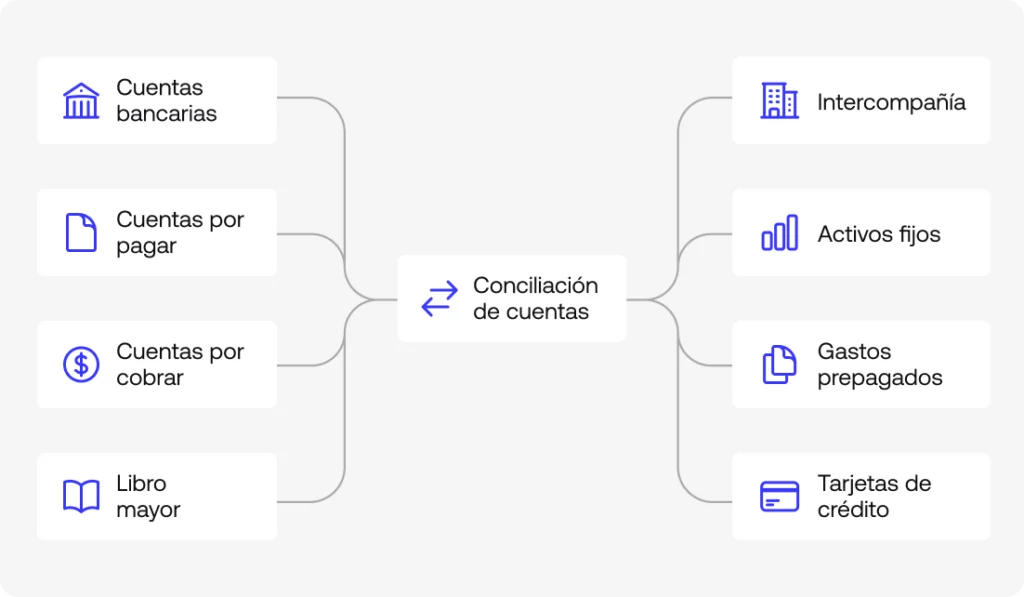
La conciliación bancaria es una de las fuentes dentro del proceso de conciliación de caja, específicamente el cruce entre el banco y los libros. La conciliación de cuentas es una categoría todavía más amplia, ya que abarca el efectivo pero también las cuentas por cobrar, las cuentas por pagar y cualquier otra cuenta del balance general. La conciliación de caja se ubica en el medio: es más específica que la conciliación de cuentas y más amplia que la conciliación bancaria por sí sola.
Conciliación de caja manual vs. automatización
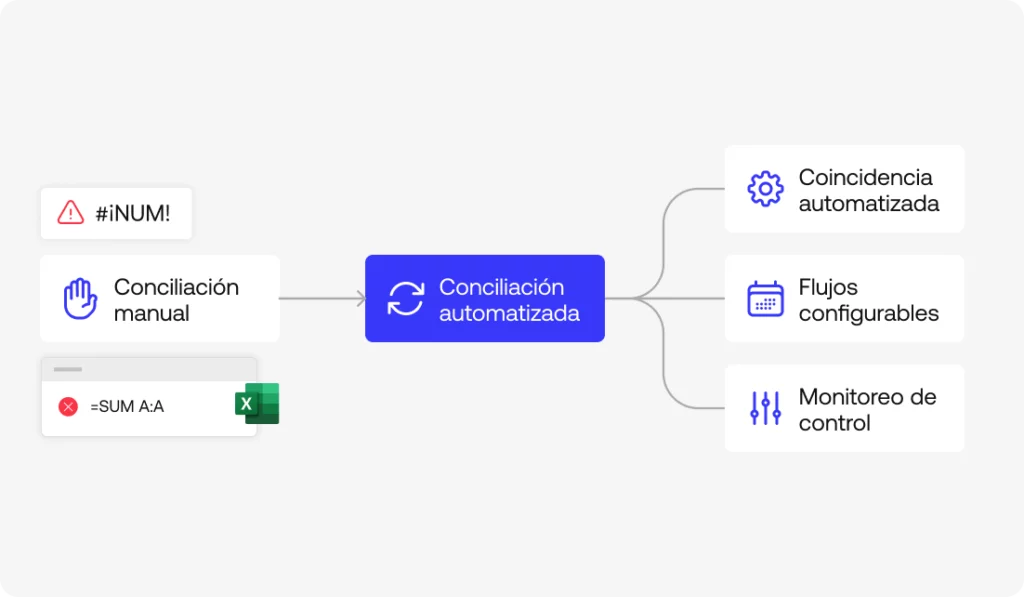
La carga manual de datos funciona cuando el volumen es bajo y las fuentes son pocas. A medida que crecen las cuentas, las monedas o la cantidad de transacciones diarias, sostener los 6 pasos a mano se vuelve el cuello de botella, porque la revisión línea por línea deja de escalar por mejor que sea el criterio detrás. Es justo ahí donde la automatización de la conciliación de caja cambia la ecuación.
Dentro de su dominio Cash In, Simetrik puede comparar el movimiento esperado contra los registros de los sistemas y participantes involucrados, identificar diferencias y mantener una vista trazable del estado, el mismo tipo de comparación de alto volumen que los pasos 1 a 4 de este artículo describen hacer a mano.
Preguntas frecuentes sobre el proceso de conciliación de caja
¿Cuáles son los pasos del proceso de conciliación de caja?
Como mínimo: reunir los registros de todas las fuentes de efectivo, preparar los registros contables internos, cruzar las transacciones y comparar saldos, investigar las discrepancias, aplicar controles y registrar los asientos de ajuste. El orden importa más que la cantidad exacta de pasos que use cada equipo.
¿Qué es un formulario de conciliación de caja?
Es un template, en papel o digital, que se usa para documentar la comparación: el saldo registrado, el saldo real según los documentos fuente, cada partida conciliatoria y la firma de quien lo revisó. Funciona como respaldo documental del proceso y no reemplaza a la conciliación en sí.
¿Qué es un estado de conciliación de caja?
Es el resultado final del proceso: un documento que muestra el saldo inicial, cada ajuste que explica la diferencia y el saldo final ajustado en el que coinciden tanto los registros contables como los documentos fuente.
¿Con qué frecuencia debería ejecutarse el proceso de conciliación de caja?
A diario en operaciones con alto volumen de efectivo, como retail, procesamiento de pagos o negocios con múltiples sucursales. Para operaciones de menor volumen, el mínimo es una frecuencia mensual vinculada al cierre. La cadencia correcta depende de qué tan rápido se acumularían las discrepancias sin resolver si no se concilia.
¿Qué causa discrepancias en el proceso de conciliación de caja?
La mayoría son diferencias temporales que se resuelven solas. Las que no suelen ser errores de carga de datos, transacciones no registradas, cargos bancarios inesperados u, ocasionalmente, una transacción no autorizada que hay que investigar de inmediato en lugar de esperar al próximo ciclo.
Siguiente paso: ejecuta este proceso sobre datos conectados y basados en reglas
El proceso de conciliación de caja funciona igual a mano que con automatización de la conciliación de caja por detrás. La diferencia está en cuánto del cruce diario se sostiene por sí solo, sin que alguien lo revise transacción por transacción. Puedes comparar el movimiento esperado con registros conectados.
Un ejemplo de conciliación de cuentas compara el saldo que el libro mayor registra para una cuenta del balance general con evidencia externa (un extracto bancario, una factura de proveedor, un libro auxiliar) y muestra con exactitud cómo se explica cualquier diferencia. La cuenta cambia; la lógica es la misma para bancos, cuentas por cobrar, cuentas por pagar y cualquier otra cuenta del balance general.
Qué muestra realmente un ejemplo de conciliación de cuentas
Un ejemplo de conciliación de cuentas solo es útil si muestra algo más que dos números que no coinciden. Lo que importa es la partida conciliatoria, es decir, la diferencia temporal, la comisión o el error puntual que explica la brecha. También importa el control interno que hay detrás: quién la detectó, qué evidencia la respalda y si se corrigió antes del cierre de la cuenta. Un ejemplo de conciliación bancaria, uno de conciliación de cuentas por cobrar o uno de conciliación del balance general son la misma demostración aplicada a otro tipo de cuenta: registro interno, evidencia externa, la brecha entre ambos y la explicación que la cierra.
Los documentos detrás de cada ejemplo de conciliación de cuentas
Todo ejemplo de conciliación de cuentas parte de dos lados. Uno son los registros financieros internos, como el libro auxiliar y el libro mayor. El otro es la evidencia externa que debería confirmarlos: un extracto bancario, los estados de cuenta de un proveedor o documentos de respaldo como facturas y contratos. Sin ambos lados, no hay nada que comparar. Con los registros financieros correctos de los dos lados, la comparación en sí suele ser la parte fácil.
Ejemplos de conciliación de cuentas por tipo de cuenta
Seis tipos de cuenta y seis versiones de la misma comparación: registro interno contra evidencia externa, brecha identificada y brecha explicada, en bancos, cuentas por cobrar, cuentas por pagar y cualquier otra cuenta del balance general.
Ejemplo de conciliación bancaria
Un saldo contable de $12.450 frente a un saldo bancario de $13.180: la brecha se explica por un depósito en tránsito de $900 y $520 en cheques pendientes de cobro. Para ver el paso a paso completo, con asientos contables y más partidas, consulta el artículo dedicado a la conciliación bancaria.
H3: Ejemplo de conciliación de cuentas por cobrar
El libro auxiliar de cuentas por cobrar muestra $45.000 en facturas abiertas, mientras que el saldo de cuentas por cobrar en el libro mayor muestra $44.800. La diferencia de $200 proviene de un pago parcial que no se imputó por completo (conciliación de clientes). Consulta el artículo dedicado a la conciliación de cuentas por cobrar para ver el proceso completo.
Ejemplo de conciliación de cuentas por pagar y de proveedores
Una factura de proveedor por $8.200 figura en cuentas por pagar, pero el libro del propio proveedor solo muestra $7.900 adeudados. La conciliación de proveedores revela un descuento por pronto pago de $300 que el proveedor ya aplicó y que nunca se registró internamente.
Ejemplo de conciliación del libro mayor y del balance general
La conciliación del libro mayor verifica cada cuenta del balance general contra su detalle de respaldo. Un ejemplo típico: la cuenta de equipos del balance general muestra $150.000, pero el registro de activos fijos detalla $148.500. Si esa diferencia no se corrige antes del cierre, también afecta el estado de resultados.
Ejemplo de conciliación de tarjetas de crédito
El extracto de la tarjeta corporativa muestra $3.400 en cargos del mes, mientras que los registros internos reflejan $3.250. La diferencia de $150 suele deberse a comisiones bancarias o cargos duplicados que solo aparecen al hacer el cruce transacción por transacción.
Ejemplo de conciliación intercompany
La Entidad A registra $25.000 como cuenta por cobrar a la Entidad B, y la Entidad B registra solo $24.600 como cuenta por pagar a A. Las transacciones intercompany, y la conciliación intercompany, existen justamente para encontrar y explicar esa diferencia de $400 antes de la consolidación.
Partidas conciliatorias y errores frecuentes en cualquier ejemplo de conciliación de cuentas
Las diferencias temporales, como un depósito en tránsito o una factura recién emitida, se resuelven solas en el ciclo siguiente sin que nadie intervenga. Los errores de carga de datos y las transacciones no autorizadas no se resuelven solos. Los primeros hay que corregirlos, y las segundas requieren una investigación inmediata además de un ajuste contable.
Qué necesita todo ejemplo de conciliación de cuentas para estar listo para una auditoría
La segregación de funciones significa que quien concilia no es quien aprueba. Es el control interno más básico en los seis ejemplos anteriores. Cada ajuste real se convierte en asientos contables documentados, y la pista de auditoría resultante es lo que sostiene la preparación para una auditoría cuando alguien pregunta, meses después, por qué cambió un número. Marcos como GAAP establecen la norma contable de base, pero no reemplazan a la evidencia en sí.
Esa pista de evidencia importa sobre todo cuando se sostiene por sí sola, sin depender de la memoria de una persona. Consulta la segregación de funciones y el resto del checklist de mejores prácticas para ver cómo incorporarla.
Cómo encajan los ejemplos de conciliación de cuentas en el cierre de mes
Si quedan sin resolver, cada uno de los seis ejemplos anteriores se convierte en un obstáculo para el cierre de mes y, en términos más amplios, para el cierre financiero. La gestión del cierre existe para que ninguna partida conciliatoria llegue al último día sin explicación. Es el tipo de brecha que un controller o el equipo contable detecta durante el cierre y que un CFO no quiere descubrir después. Cuando esa disciplina falla, el reporte financiero y las decisiones sobre el flujo de caja terminan apoyándose en registros financieros que nadie verificó a tiempo.
Cómo aborda Simetrik los ejemplos de conciliación de cuentas
El software contable y la conciliación automatizada cambian cuál de los seis ejemplos anteriores requiere más trabajo manual. No eliminan la necesidad de revisar las excepciones, pero sí eliminan la revisión línea por línea de todo lo que ya coincide. La misma lógica aplica tanto si la cuenta en cuestión pasa por un proceso completo de conciliación bancaria como si aparece como una diferencia intercompany puntual.
La capacidad de Simetrik de conectar datos de todas las fuentes (bancos, procesadores, ERPs) alimenta la etapa de cruce. Las reglas configuradas separan los cruces de las excepciones, y las partidas sin cruce se derivan a colas de excepción y aprobación con segregación de funciones maker-checker. Además, una pista de auditoría trazable cubre cada acción. Es el mismo tipo de evidencia que cada uno de los seis ejemplos de este artículo necesita para sostenerse en una auditoría.
Esto abarca la preparación de datos, el cruce basado en reglas, los flujos de excepción y aprobación y la pista de auditoría. No se extiende a la ejecución end-to-end del cierre financiero, a la automatización de eliminaciones intercompany ni a la generación de reportes financieros como un entregable independiente.
Descubre cómo funcionan estos ejemplos sin cruce manual
Explora la plataforma para ver cómo la preparación de datos, el cruce basado en reglas y la pista de auditoría funcionan en conjunto sobre tus propias cuentas. Ver la plataforma
Preguntas frecuentes sobre ejemplos de conciliación de cuentas
Preguntas que surgen cuando alguien está analizando un ejemplo concreto de conciliación de cuentas y no la definición general:
¿Qué es la conciliación de cuentas?
La conciliación de cuentas es el proceso de comparar el saldo que el libro mayor registra para una cuenta del balance general con evidencia externa (un extracto bancario, una factura, un libro auxiliar) y explicar cualquier diferencia antes del cierre de los libros.
¿Cuál es un ejemplo de conciliación de cuentas?
Un ejemplo típico es una cuenta bancaria que muestra $13.180 en el banco frente a $12.450 en los libros, donde un depósito en tránsito y dos cheques pendientes de cobro explican la brecha de $730. La misma lógica aplica a cuentas por cobrar, cuentas por pagar o cualquier otra cuenta del balance general.
¿Qué es un buen ejemplo de conciliación?
Un buen ejemplo incluye más de una partida conciliatoria a la vez. En lugar de un único cheque pendiente, combina diferencias temporales con al menos una partida que resulta ser un error real, porque eso se acerca más a cómo se ve una conciliación en la práctica.
¿Qué documentos se necesitan para un ejemplo de conciliación de cuentas?
Como mínimo, el registro interno (libro mayor o libro auxiliar) y la evidencia externa que debería coincidir con él. Según la cuenta que se concilie, esa evidencia puede ser un extracto bancario, una factura de proveedor, un extracto de tarjeta de crédito u otro documento de respaldo.
¿Qué problemas surgen en un ejemplo de conciliación de cuentas?
Los más comunes son las diferencias temporales que se resuelven solas y los errores de carga de datos que hay que corregir. En ocasiones aparece una transacción no autorizada, que requiere una investigación inmediata y no un ajuste de rutina.
¿Qué tipo de preguntas surgen en un ejemplo de conciliación de cuentas?
Los contadores que preparan o revisan una conciliación suelen preguntar cuál es la partida conciliatoria, si es una diferencia temporal o un error real, qué documento respalda el ajuste y quién lo aprobó. Esas cuatro preguntas cubren también la mayor parte de lo que pregunta un auditor.
¿Existe un template o un PDF para un ejemplo de conciliación de cuentas?
La mayoría de los equipos contables usa un template simple de dos columnas. De un lado va el saldo registrado, y del otro la evidencia de respaldo y los ajustes, hasta llegar a un saldo ajustado que coincide. El formato importa menos que tener cada partida conciliatoria documentada con su fuente.
¿Cómo se concilia un extracto bancario con el libro mayor?
Primero se compara el saldo final del extracto bancario con el saldo de caja del libro mayor. Después se consideran los depósitos en tránsito, los cheques pendientes de cobro y cualquier comisión bancaria o interés ganado que todavía no se haya registrado. Lo que queda después de esos ajustes debería coincidir.
Próximo paso: ver estos ejemplos sobre datos conectados
Estos seis ejemplos funcionan igual en una hoja de cálculo que en una plataforma conectada. La diferencia está en cuánto de la preparación de datos y del cruce ocurre de forma automática. Mira la plataforma en acción para aplicar esta misma lógica sobre tus propias cuentas.
El software de reportes financieros es una herramienta que compila automáticamente estados financieros, dashboards y reportes de Compliance a partir de los datos contables y transaccionales de una empresa. En lugar de armar cada reporte a mano en una hoja de cálculo, toma la información de los sistemas conectados, aplica lógica contable y ayuda a mantener reportes listos para auditoría.
Qué incluye normalmente el software de reportes financieros
La mayoría de las plataformas de esta categoría (que a veces se comercializan como software de reportes, software de reportes financieros automatizados o software de estados financieros) cubren las mismas cinco capas, sin importar el proveedor:
Estados financieros principales: balance general, estado de resultados, estado de flujos de efectivo y estado de pérdidas y ganancias.
Conexiones con tus datos contables: tu ERP, el libro mayor, el plan de cuentas y las cuentas por pagar y por cobrar, para pasar de la carga manual a reportes financieros automatizados.
Controles de Compliance y auditoría: alineación con GAAP/IFRS, pistas de auditoría y consolidación multientidad.
Analítica y proyecciones: KPIs, análisis de variaciones y modelos financieros tipo FP&A para analizar el desempeño y planificar.
Dashboards y software de reportes de gestión: lo que realmente ven tanto el área de finanzas como el resto de la organización.
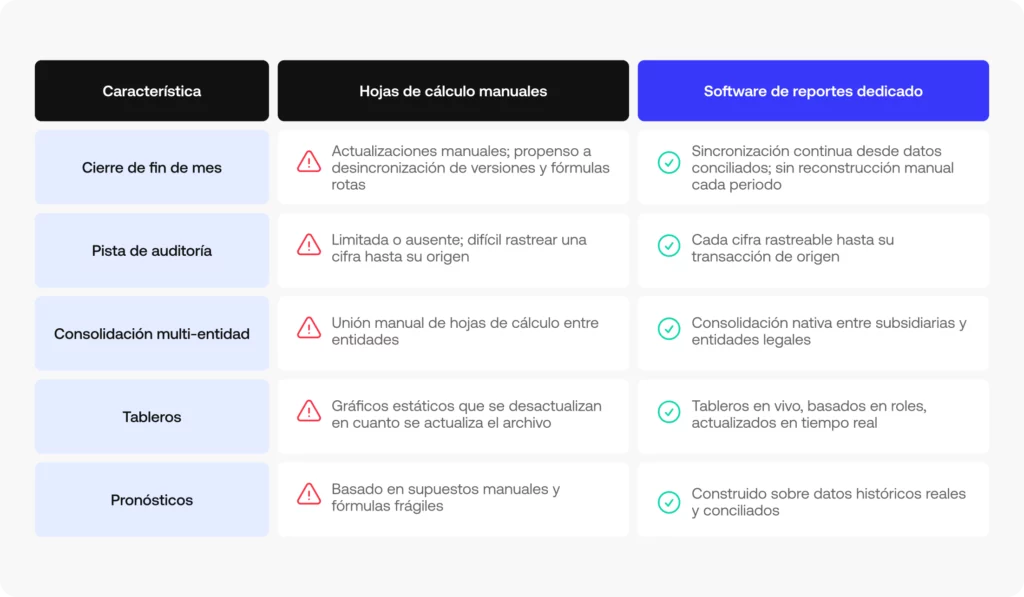
Los proveedores también lo venden con nombres como software de reportes de estados financieros o software de automatización financiera: etiquetas distintas para las mismas cinco capas. Lo que diferencia a una plataforma conectada de una hoja de cálculo es la automatización de reportes financieros, porque los reportes se arman con datos en vivo en lugar de reconstruirse a mano en cada ciclo.
Simetrik, por ejemplo, se integra de forma no-code con ERPs y sistemas core, y deja una pista de auditoría trazable y exportable sobre cada cifra reportada.
Beneficios de usar software de reportes financieros
Más allá de la definición, esto es lo que realmente ganan los equipos cuando pasan de hojas de cálculo manuales a reportes financieros automatizados:
Un cierre más rápido y predecible: los flujos de datos automatizados reducen el trabajo manual necesario para armar y validar los reportes a fin de mes.
Menos errores manuales: los datos conectados reducen la necesidad de copiar y pegar información entre hojas de cálculo y sistemas de origen.
Mayor preparación para auditorías: los reportes trazables facilitan seguir cada cifra reportada hasta su origen.
Visibilidad más oportuna para la toma de decisiones: los dashboards automatizados pueden mostrar KPIs actualizados sin que los equipos tengan que reconstruir los reportes a mano.
Mejor escalabilidad: la automatización ayuda a los equipos de finanzas a manejar más entidades, monedas y volumen de transacciones sin que el trabajo manual crezca al mismo ritmo.
Conceptos erróneos comunes sobre el software de reportes financieros
Antes de comparar opciones, conviene aclarar algunas suposiciones sobre esta categoría, que a veces se agrupa con el software de automatización financiera o el software de análisis de estados financieros:
Mito: reemplaza tu software contable o tu ERP
Realidad: funciona sobre tu software contable o tu ERP, y no en su lugar. Tu ERP sigue registrando las transacciones y llevando los libros; la capa de reportes solo organiza esos datos en estados financieros, dashboards y reportes listos para auditoría.
Mito: elimina toda la revisión manual
Realidad: reduce la cantidad de trabajo que requiere revisión humana. El procesamiento automatizado de datos y los reportes resuelven el trabajo rutinario, mientras que las excepciones y las decisiones que dependen del criterio siguen necesitando una revisión humana.
Mito: cualquier herramienta de dashboards cuenta como software de reportes financieros
Realidad: una herramienta de BI puede visualizar números, pero el software de reportes financieros se conecta específicamente a los datos contables, aplica lógica contable y mantiene una pista de auditoría. Un dashboard genérico montado sobre una exportación no hace nada de eso.
Mito: solo vale la pena para grandes empresas
Realidad: lo que lo vuelve necesario es la complejidad más que el tamaño de la empresa: múltiples entidades, monedas o una frecuencia de reportes que ya superó lo que puede manejar una hoja de cálculo. Algunos equipos medianos llegan a ese punto mucho antes de que se los considere «enterprise».
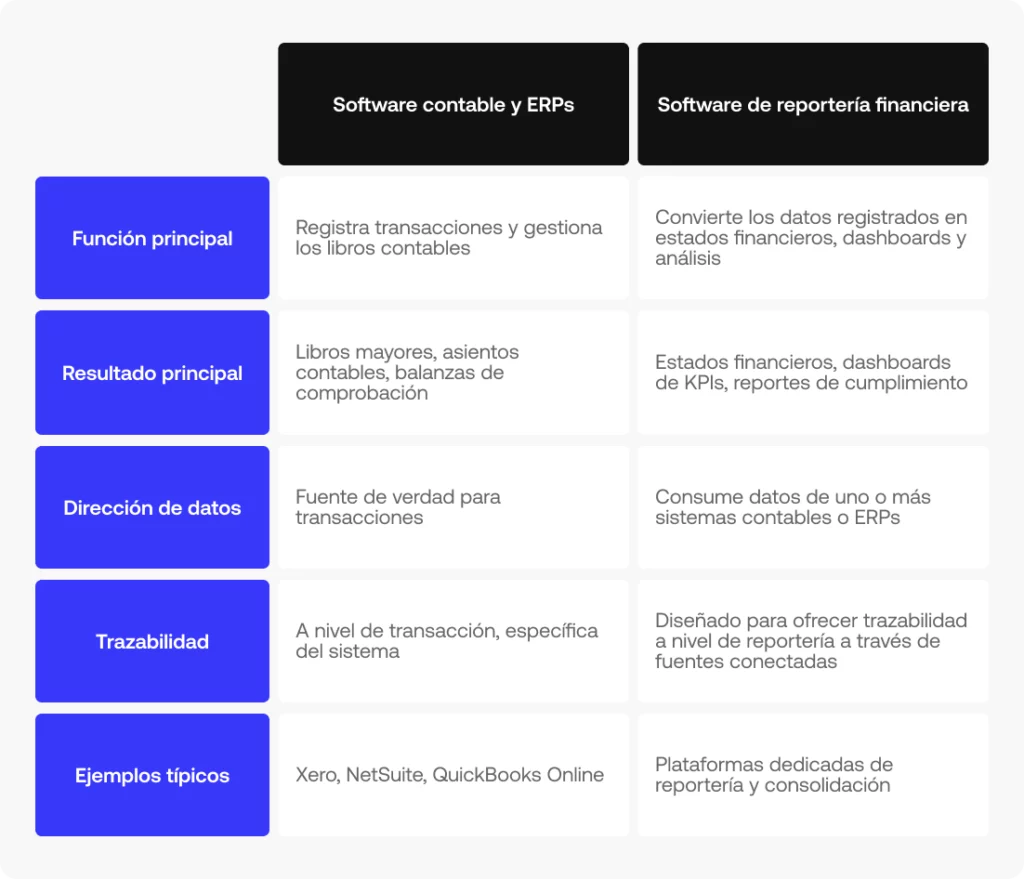
Software de reportes financieros vs. software contable y ERPs
El software contable y los ERPs (sistemas como Xero, NetSuite o QuickBooks Online) registran transacciones y llevan los libros. El software de reportes financieros se apoya en esos datos para producir estados financieros, dashboards y análisis; algunas plataformas combinan ambas funciones.
Esa distinción importa a la hora de evaluar opciones: el mejor software de reportes financieros para tu equipo es el que se integra sin fricción con el sistema contable que ya usas, más allá de cuál tenga la lista de funcionalidades más larga.
Cómo aborda Simetrik los reportes financieros
Simetrik es una plataforma de control de operaciones financieras impulsada por IA. No está construida en torno a los estados financieros o FP&A como tales, pero cubre varias de las capacidades de las que dependen unos reportes confiables. Se conecta con ERPs y con más de 100 sistemas de pagos, bancarios y core mediante integraciones no-code, sincroniza de forma continua los datos del libro mayor y de los libros auxiliares, y mantiene la trazabilidad hasta las transacciones de origen. Después, los equipos de finanzas pueden usar dashboards y alertas no-code para monitorear KPIs y excepciones en tiempo real.
Para los equipos de finanzas que ya lidian con la conciliación manual antes de siquiera llegar al reporte, Simetrik resuelve la capa de datos conciliados sobre la que se construye un software de reportes financieros confiable.
Mira cómo los datos conciliados se convierten en reportes listos para auditoríaSi tus reportes son tan confiables como la conciliación que tienen detrás, vale la pena ver cómo Simetrik conecta ambas cosas.Solicita una demo
Preguntas frecuentes sobre el software de reportes financieros
¿Cuál es la diferencia entre un ERP y el software de reportes financieros?
Un ERP, como NetSuite o QuickBooks Online, es donde se registran las transacciones y se llevan los libros. El software de reportes financieros funciona sobre esa base: toma los datos del ERP y los convierte en estados financieros, dashboards y reportes de Compliance. La mayoría de las empresas necesita ambos: el ERP como sistema de registro y la capa de reportes para darle sentido a lo que contiene.
¿El software de reportes financieros ayuda con las cuentas por cobrar?
Puede mostrar datos de cuentas por cobrar en reportes y dashboards, pero no gestiona el proceso en sí (facturación, cobranzas, antigüedad de saldos), que sigue en el sistema contable o el ERP. Lo que suma la capa de reportes es visibilidad: los saldos de cuentas por cobrar se integran a los mismos estados financieros listos para auditoría que todo lo demás, en lugar de extraerse a mano desde una exportación separada.
¿El software de reportes financieros cumple con GAAP e IFRS?
La mayoría del software dedicado de reportes financieros está diseñado para dar soporte tanto a GAAP como a las normas internacionales de información financiera (IFRS), y no solo para generar estados genéricos. Eso suele implicar templates y controles incorporados alineados con la norma que corresponda, junto con la pista de auditoría que respalda cómo se calculó cada cifra. Las empresas que reportan en varias jurisdicciones deberían confirmar exactamente qué normas soporta cada proveedor, en lugar de dar por hecho que cumple con todas.
¿El software de reportes financieros puede manejar eliminaciones intercompañía?
La consolidación multientidad, incluidas las eliminaciones intercompañía, es una de las funcionalidades que diferencian al software dedicado de reportes financieros de un reporte básico de ERP o de una hoja de cálculo. No está presente en todas las herramientas de la categoría, así que conviene confirmarlo directamente si consolidas varias entidades.
¿Qué papel cumple el machine learning en el software de reportes financieros?
El machine learning aparece sobre todo del lado de los datos: detecta anomalías, sugiere cómo mapear nuevos datos a las estructuras de reportes existentes y encuentra patrones que una persona podría pasar por alto a gran escala. Su aporte está menos en generar el reporte en sí y más en asegurar que lo que lo alimenta sea preciso.
¿La conciliación bancaria forma parte del software de reportes financieros?
No directamente, aunque ambas están muy relacionadas. La conciliación bancaria confirma que los registros de transacciones coinciden con lo que realmente ocurrió, y el software de reportes financieros depende de que esos datos conciliados sean precisos antes de construir estados financieros o dashboards sobre ellos. Algunas plataformas combinan ambas funciones; otras dan por hecho que la conciliación ya se resolvió en una etapa anterior.
¿Qué son los dashboards personalizables en el software de reportes financieros?
Los dashboards personalizables permiten que cada equipo vea las métricas que le importan (finanzas puede seguir el estado del cierre y las variaciones, mientras que operaciones mira el Cashflow) sin que ninguno tenga que reconstruir un reporte desde cero. Los datos de base son los mismos; lo que cambia es qué parte se muestra y a quién.
¿Qué significa la consolidación de datos en los reportes financieros?
La consolidación de datos es el proceso de combinar la información financiera de múltiples entidades, monedas o sistemas en un único conjunto de cifras comparables, un paso que suele ser necesario antes de hacer reportes multientidad o eliminaciones intercompañía. Sin ella, los datos de cada entidad quedan aislados y alguien tiene que conciliar los totales a mano.
¿La planificación y análisis financiero (FP&A) es lo mismo que los reportes financieros?
Están relacionados, pero son distintos. Los reportes financieros miran hacia atrás: compilan estados financieros y dashboards a partir de lo que ya ocurrió. FP&A mira hacia adelante y usa esos mismos datos para proyectar, presupuestar y modelar escenarios. Los reportes suelen ser la base sobre la que se construye FP&A, sin reemplazarlo.
¿El software de reportes financieros incluye la gestión de gastos?
Por lo general, no como función principal. La gestión de gastos (captura de comprobantes, aprobación de gastos, categorización de transacciones) suele estar en una herramienta aparte o en un módulo del ERP. El software de reportes financieros entra en juego después: una vez registrados los gastos, los incorpora a los reportes y dashboards junto con todo lo demás.
¿Cómo encaja la visualización de datos en el software de reportes financieros?
La visualización de datos convierte la información financiera conciliada en gráficos, tarjetas de KPIs y líneas de tendencia en lugar de tablas sin procesar. Su función tiene menos que ver con la precisión de las cifras y más con hacer visibles de un vistazo patrones como un pico en una variación o una caída del Cashflow, que de otro modo quedarían enterrados en una hoja de cálculo.
¿El software de reportes financieros ayuda con las proyecciones financieras?
Algunas plataformas se extienden a las proyecciones y usan datos históricos reportados para estimar el desempeño futuro, pero no es algo garantizado en toda la categoría. Las herramientas dedicadas de FP&A suelen profundizar más en este punto; la función central del software de reportes financieros sigue estando más cerca de reportar lo que ya ocurrió que de modelar lo que viene.
¿El software de reportes financieros muestra las ganancias acumuladas?
Las ganancias acumuladas suelen aparecer en el balance general y en el estado de cambios en el patrimonio, y el software de reportes financieros puede generar ambos automáticamente a partir de los datos contables conectados. El software muestra la cifra; el cálculo de base sigue dependiendo de lo que esté registrado en el libro mayor.
¿El software de reportes financieros se encarga de la migración de datos?
No como función principal, aunque la mayoría de las plataformas necesita algún tipo de migración durante la implementación para traer datos históricos desde ERPs, hojas de cálculo o sistemas heredados al nuevo entorno. Una vez completada esa migración inicial, el flujo de datos continuo se da a través de conexiones en vivo, sin importaciones manuales repetidas.
Siguiente paso: conoce en detalle las funcionalidades del software de reportes financieros
Ahora que sabes qué hace el software de reportes financieros y en qué se diferencia de tu ERP o sistema contable, el siguiente paso es entender qué capacidades importan más. Consulta las funcionalidades clave del software de reportes financieros para saber qué evaluar.
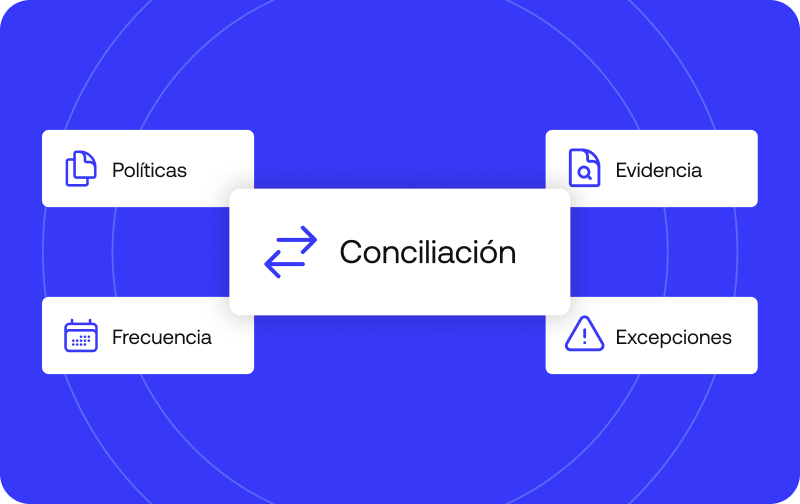
Las mejores prácticas de conciliación de cuentas se agrupan en cuatro áreas: política (quién es responsable de qué y qué cuentas se concilian), evidencia (qué respalda cada saldo), frecuencia (cada cuánto) y excepciones (qué pasa cuando algo no coincide). Si falta cualquiera de las cuatro, el proceso suele fallar en algún punto, casi siempre en el cierre de mes, cuando ya no queda tiempo para corregirlo.
Algunos equipos hablan de mejores prácticas de conciliación de datos en general, porque la mecánica de cruzar un conjunto de datos contra otro es similar en finanzas, operaciones e IT. El alcance de este artículo es más acotado: se centra en los saldos de cuentas financieras, los que alimentan el balance general, el estado de resultados o una presentación regulatoria, donde una diferencia sin resolver tiene un monto y un responsable asignados. Las cuatro categorías que siguen aplican a todos los tipos de cuenta de los que se ocupa un equipo de finanzas, desde una cuenta bancaria simple hasta un libro mayor intercompany con varias entidades, y lo que distingue a un proceso que escala de uno que se va quedando atrás suele ser el grado de intención con que se diseñó cada una.
Este framework está pensado para controllers, analistas contables y CFOs que ya tienen alguna versión de conciliación en marcha y quieren saber dónde están las brechas, más que para quien concilia una cuenta por primera vez. Estas mejores prácticas de conciliación cubren el mismo terreno que un programa maduro termina cubriendo tarde o temprano: quién es dueño del proceso, qué demuestra que un saldo es real, cada cuánto hay que revisarlo y qué hacer en el momento en que algo no cierra.
Por qué las mejores prácticas de conciliación de cuentas importan para la precisión financiera
Sin una conciliación consistente, los estados financieros y el reporte financiero se apoyan en números que nadie verificó contra una fuente. Un controller puede cerrar los libros a tiempo y aun así equivocarse, porque cerrar a tiempo y cerrar con precisión son logros distintos, y solo uno de ellos aparece en el calendario.
Esa brecha suele manifestarse como una visibilidad distorsionada del flujo de caja y una precisión financiera frágil justo cuando más importa: en el cierre, durante una auditoría o frente al directorio. Un CFO que presenta resultados trimestrales construidos sobre saldos no conciliados está presentando una opinión con apariencia de hecho, y la sala suele darse cuenta recién cuando alguien cuestiona los números. El costo casi nunca aparece de inmediato. Se acumula en silencio en cuentas que nadie mira con atención, hasta que una auditoría, una revisión de covenants bancarios o un faltante de caja obliga a reconstruir meses de actividad bajo verdadera presión de tiempo.
También hay un efecto acumulativo que encarece las brechas tempranas más adelante. Una discrepancia que no se resuelve en un período suele trasladarse al siguiente, ya que la mayoría de los procesos de conciliación parten del saldo final del período anterior. Una diferencia de $12.000 que nadie investiga en enero se convierte en el punto de partida de la conciliación de febrero, lo que significa que febrero hereda el error de enero antes de que se registre una sola transacción nueva. En ese sentido, la precisión financiera es acumulativa: un equipo la recupera un cierre limpio a la vez, o pierde un poco más cada mes que el problema sigue sin atenderse.
Pensemos en un marketplace mediano que concilia de forma manual con varios procesadores de pago. Una variación pequeña y sin explicación en la cuenta de liquidación de uno de los procesadores queda registrada como «a investigar» en el primer mes. Para el cuarto mes, ya se sumaron tres variaciones más sin explicación en la misma cuenta; ninguna es lo bastante grande por sí sola como para disparar un escalamiento, pero juntas representan un porcentaje significativo del saldo de esa cuenta. Ese suele ser el momento en que un auditor, un inversor o una nueva incorporación del equipo de finanzas hace la pregunta que el equipo interno había dejado de hacerse meses antes: qué respalda realmente este número.
Política: definir responsables, controles y qué cuentas conciliar
La primera categoría es la gobernanza: quién hace qué y qué tipos de cuenta entran realmente en el alcance. Tratar esto como una decisión de política, en lugar de algo que cada preparador resuelve por su cuenta, es lo que sostiene al resto del framework. Sin una política escrita, la conciliación se vuelve un hábito personal que dura solo mientras la persona que lo armó siga en el puesto.
Una política de conciliación responde tres preguntas antes de cruzar una sola transacción: qué cuentas requieren conciliación, quién prepara cada una y quién la revisa. Los controles financieros existen justamente para que esas respuestas sean explícitas y repetibles, en lugar de dejarlas en manos de quien esté disponible en el cierre de mes. Sin esa política escrita, dos preparadores que trabajan el mismo tipo de cuenta en entidades distintas suelen llegar a conclusiones diferentes sobre qué cuenta como conciliado, simplemente porque nadie dejó por escrito el estándar que ambos debían cumplir.
Ahí también entra en juego la estandarización. Una política que trata cada cuenta, cada entidad y cada moneda con el mismo template convierte la conciliación en un procedimiento operativo repetible, en lugar de una serie de ejercicios aislados que cada nueva incorporación tiene que reinventar desde cero. Estandarizar no significa dar el mismo tratamiento a todas las cuentas sin importar su riesgo. Significa que el método para decidir ese tratamiento (qué cuentas, qué frecuencia, qué evidencia) es consistente en toda la organización, de modo que un controller que revisa cinco subsidiarias lee cinco versiones del mismo reporte y no cinco reportes sin relación entre sí.
Segregación de funciones, controles internos y procedimientos de conciliación
La segregación de funciones, es decir, que quien prepara una conciliación no sea quien la aprueba, es el control interno más básico de esta categoría y el que más suele faltar en equipos pequeños. Cuando la misma persona prepara y aprueba, un error honesto y uno deliberado se ven idénticos en el papel, porque nadie con criterio independiente revisó el trabajo.
Los procedimientos de conciliación documentados son los que hacen que ese control perdure. En lugar de un conocimiento que vive en la cabeza de una persona, un procedimiento escrito detalla los sistemas de origen de los que se extraen los datos, la lógica de cruce que se aplica y la ruta de escalamiento cuando algo no cierra. Esa documentación es lo que vuelve auditable al proceso en sí, además de los números que produce. También es la base de la estandarización: una vez que el procedimiento está escrito para una entidad o un tipo de cuenta, puede aplicarse de forma consistente en todas las demás entidades y tipos de cuenta de la compañía, en lugar de reinventarse localmente en cada unidad de negocio. A un controller que supervisa cinco subsidiarias le sirve mucho más un procedimiento estandarizado aplicado cinco veces que cinco procedimientos distintos que casualmente producen resultados parecidos.
En la práctica, esto suele empezar de forma gradual. Un equipo de finanzas de tres personas puede rotar cada mes quién prepara cada conciliación, con una segunda persona que siempre revisa antes de darla por completa, aunque esa segunda persona tenga su propia agenda llena. Es un control modesto comparado con un flujo de aprobación completo, pero marca la diferencia entre detectar un error el mismo mes en que ocurrió y que ese error sobreviva tres cierres antes de que alguien note el patrón.
Qué cuentas requieren conciliación: bancos, cuentas por pagar, cuentas por cobrar y balance general
La conciliación bancaria es el punto de partida obvio y, por lo general, la primera puerta de entrada a una conversación más amplia sobre mejores prácticas de conciliación bancaria dentro de un equipo de finanzas. Pero la conciliación de cuentas por pagar y la conciliación de cuentas por cobrar cierran el ciclo de caja desde los otros dos lados, al cruzar lo que la compañía debe y lo que le deben contra los libros auxiliares que registran cada relación con proveedores y clientes. La conciliación del balance general, en conjunto, es la prueba de que cada cifra del balance tiene un respaldo real. Un saldo que a simple vista parece razonable no alcanza ese estándar.
Las buenas prácticas de conciliación del balance general tratan a todos estos tipos de cuenta de la misma manera: nada se da por completo sin una fuente verificada detrás, ya sea un extracto bancario, una factura de proveedor o un contrato con un cliente.
Aquí es donde las mejores prácticas de conciliación de cuentas del balance general suelen diferenciar con claridad a las áreas de finanzas maduras de las inmaduras. Un área madura concilia cada cuenta material del balance con una frecuencia definida, un responsable designado y un procedimiento documentado. Una inmadura concilia las cuentas fáciles de verificar, como la cuenta bancaria operativa, y deja las más complejas, como los pasivos devengados o los ingresos diferidos, para cuando un auditor haga una pregunta puntual. El CFO suele ser el primero en sentir las consecuencias de esa brecha, porque es su firma la que va en los estados financieros certificados, aun cuando el trabajo de conciliación haya quedado en manos de un controller o un analista contable varios niveles más abajo.
Simetrik, por ejemplo, ofrece flujos de trabajo configurables y monitoreo de controles por tipo de cuenta, de modo que una cuenta bancaria, un libro auxiliar de cuentas por pagar y un devengo del balance puedan seguir cada uno su propia lógica de cruce y frecuencia de revisión sin vivir en tres hojas de cálculo desconectadas.
Libro mayor, intercompany, activos fijos, gastos prepagados y tarjetas de crédito
La conciliación del libro mayor es la columna vertebral contable, ya que todas las demás conciliaciones de esta lista terminan consolidándose en él. La conciliación intercompany, es decir, de las cuentas entre entidades de un mismo grupo, suele ser donde las diferencias tardan más en resolverse, sobre todo porque una discrepancia entre dos entidades internas rara vez genera la misma urgencia que una discrepancia con un banco externo. Cada lado puede señalar al otro y asumir que en algún momento se va a resolver, y ese momento se estira durante trimestres.
Los activos fijos, los gastos prepagados y la conciliación de tarjetas de crédito completan el mapa. Son cuentas que rara vez reciben la misma disciplina que bancos o cuentas por cobrar, aunque distorsionan el balance con la misma facilidad cuando nadie las controla. Un cronograma de gastos prepagados que nunca se concilia contra los contratos subyacentes va a seguir amortizando un gasto mucho después de que terminó el servicio que se pagó. Un registro de activos fijos que nunca se contrasta con el inventario físico va a seguir depreciando equipos que se dieron de baja dos años antes. Ninguno de los dos errores es dramático por sí solo, pero ambos se acumulan en silencio período tras período hasta que alguien finalmente concilia la cuenta y tiene que explicar la diferencia.
Las cuentas intercompany merecen especial atención en cualquier compañía que opere en más de un país o con más de una entidad legal. Una casa matriz que factura servicios compartidos a una subsidiaria, una subsidiaria que presta capital de trabajo a otra o dos entidades que dividen el costo de un proveedor compartido generan saldos intercompany que tienen que coincidir exactamente en ambos lados del asiento. Cuando no coinciden, la diferencia no puede simplemente darse de baja, porque suele representar un desfase temporal real, un problema de conversión de moneda o un error de registro en uno de los lados que hay que rastrear hasta su origen antes de poder confiar en los estados financieros consolidados.
Evidencia: qué respalda cada saldo conciliado
Ninguna conciliación es más confiable que la evidencia que la respalda. Un saldo que coincide en el papel pero no tiene nada que lo sustente no está conciliado, por más ordenada que se vea la hoja de cálculo. Son solo dos números que casualmente coinciden, y los números coinciden por casualidad más seguido de lo que a la mayoría de los equipos de finanzas les gustaría admitir.
La evidencia es además la categoría en la que una conciliación se gana la confianza de alguien que no estuvo presente cuando se preparó, ya sea un auditor externo, un nuevo CFO que revisa los libros por primera vez o un regulador que pide respaldo seis meses después.
Libro mayor, libro auxiliar y extractos bancarios o de tarjetas de crédito
El libro mayor y cada libro auxiliar tienen que contrastarse con una fuente externa: el extracto bancario o los extractos de tarjetas de crédito correspondientes. Sin ese cruce, conciliar se reduce a comparar dos números internos entre sí, sin validar nunca ninguno de los dos contra la realidad fuera de los sistemas de la propia compañía. Esa es la distinción central entre las verdaderas mejores prácticas de conciliación del libro mayor y un ejercicio cosmético: la fuente externa es lo que le da sentido a la comparación, porque dos sistemas internos pueden estar equivocados de forma consistente entre sí durante años sin que nadie lo note.
Un libro auxiliar, ya sea que registre las cuentas por cobrar por cliente o los activos fijos por número de serie, existe precisamente para que el saldo del libro mayor pueda desglosarse en sus componentes y verificarse línea por línea. Cuando el total del libro auxiliar no coincide con la cuenta de control del libro mayor, hay que encontrar la diferencia antes de poder confiar en cualquiera de los dos números, y esa diferencia suele ser donde ocurre el verdadero trabajo de conciliación.
Un ejemplo habitual: un libro auxiliar de cuentas por cobrar muestra $840.000 adeudados entre todas las facturas abiertas de clientes, mientras que la cuenta de control del libro mayor muestra $845.000. La diferencia de $5.000 podría ser un asiento manual registrado directamente en la cuenta de control sin la actualización correspondiente en el libro auxiliar, una nota de crédito registrada en un sistema pero no en el otro, o un pago de un cliente imputado a la factura equivocada. Ninguna de esas explicaciones es visible a partir de los dos totales. Solo aparecen cuando alguien concilia el detalle que hay detrás de ambos números.
Documentos de respaldo, facturas de proveedores y asientos contables
Los documentos de respaldo, es decir, facturas de proveedores, recibos y contratos, son los que sustentan cada asiento contable que ajusta una cuenta. Un ajuste sin un documento detrás suele ser lo primero que marca un auditor, y con razón: un asiento contable sin respaldo es un número que alguien ingresó a mano, sin forma de confirmar que refleje algo que realmente ocurrió.
Esto importa sobre todo en los asientos de ajuste manuales, los que corrigen un error, actualizan una estimación o reclasifican un monto entre cuentas. Cada uno debería hacer referencia al documento de respaldo o al cálculo que lo justificó, archivado de forma que alguien que no sea el preparador pueda encontrarlo más adelante. Una conciliación que depende de la memoria para explicar por qué se hizo un asiento está a una renuncia de volverse inauditable.
Aquí también se superponen directamente los procedimientos de conciliación y la evidencia. Un procedimiento documentado debería especificar cómo se hace un cruce y qué documento justifica un ajuste cuando hace falta, para que un nuevo preparador que se suma al equipo sepa exactamente qué adjuntar antes de dar un asiento por completo, en lugar de aprenderlo cuando un auditor devuelve el primer pedido sin respuesta.
Pista de auditoría y registros financieros
Una pista de auditoría conecta cada cifra reportada con su origen, y unos registros financieros ordenados son los que permiten reconstruir esa cadena meses después con la misma facilidad que el día en que se hizo el ajuste. Una pista de auditoría bien mantenida significa que un controller puede responder «de dónde salió este número» para cualquier saldo de los libros, varios períodos hacia atrás, sin tener que reconstruir la respuesta desde cero.
Simetrik, por su parte, respalda cada partida conciliada con una pista de auditoría trazable y exportable, sumada a los mismos flujos de trabajo configurables y monitoreo de controles descritos más arriba, para que la evidencia detrás de un saldo esté disponible en cuanto alguien, interno o externo, la pida.
Reguladores y auditores suelen hacer la misma pregunta de fondo con distintas palabras: se puede rastrear este número. Una compañía que se prepara para su primera auditoría, o que se expande a una jurisdicción con requisitos de reporte más estrictos, suele descubrir qué tan sólidos son en realidad sus registros financieros recién cuando alguien ajeno al equipo de finanzas empieza a tirar de ese hilo por primera vez.
Frecuencia: cada cuánto conciliar cada cuenta
La mayoría de las guías de conciliación de cuentas tratan la frecuencia como un tema secundario, algo que por defecto queda en mensual porque es cuando se cierran los libros. Bien gestionada, la frecuencia es una decisión basada en el riesgo, que se revisa cuenta por cuenta, y no un evento único que casualmente coincide con el calendario.
Cierre de mes y período contable
La mayoría de las cuentas se concilian al cierre de cada período contable, como parte del cierre de mes. Pero tratar la frecuencia como un evento mensual es justamente lo que convierte al proceso de cierre financiero en un sprint de varios días bajo presión, donde cada discrepancia detectada el primer día compite por atención con cada discrepancia detectada el quinto, todas contra la misma fecha límite de presentación.
Un equipo de finanzas que concilia solo en el cierre de mes, en los hechos, elige descubrir cada problema en el peor momento posible: justo cuando los plazos del cierre son más ajustados y el margen para sorpresas es menor. Distribuir el trabajo de conciliación a lo largo del período, en lugar de comprimirlo en los días inmediatamente posteriores al cierre, tiene menos que ver con trabajar más y más con no guardar todos los problemas difíciles para la misma ventana estrecha.
Un equipo de finanzas que concilia sus cuentas de mayor volumen de forma continua durante el mes, en lugar de esperar al primer día del cierre, en la práctica resuelve de antemano la mayoría de los problemas de la semana de cierre antes de que empiece. Lo que queda para el período de cierre propiamente dicho es el conjunto más reducido de partidas que realmente no se pudieron resolver antes, una carga de trabajo muy distinta a conciliar todo desde cero con una fecha límite de presentación encima.
Frecuencia basada en el riesgo para cuentas de alto riesgo
Las cuentas de alto riesgo, es decir, las que tienen alto volumen, múltiples fuentes o un historial de discrepancias, necesitan una frecuencia más corta que la mensual: semanal o incluso diaria. Conciliar todo con el mismo cronograma, sin ponderar el riesgo, desperdicia esfuerzo en cuentas de bajo riesgo mientras las de alto riesgo pasan demasiado tiempo sin revisión.
Una cuenta de procesamiento de pagos de alto volumen, con miles de transacciones por día y tres fuentes de datos de origen distintas, tiene un perfil de riesgo diferente al de una cuenta de préstamo intercompany de baja actividad que cambia dos veces por año. Aplicar la misma frecuencia mensual a ambas implica que la cuenta de pagos acumula un mes de discrepancias sin detectar antes de que alguien la mire, mientras que la cuenta de préstamo se revisa mucho más seguido de lo que su riesgo justifica. Una política de frecuencia basada en el riesgo asigna la periodicidad según el perfil de riesgo propio de cada cuenta y no según un hábito fijo de calendario.
Definir qué cuentas califican como de alto riesgo no requiere adivinar. El volumen de transacciones, la cantidad de fuentes de datos de origen que alimentan la cuenta y el historial de discrepancias previas son observables y, en conjunto, ofrecen un criterio razonablemente objetivo sobre qué cuentas necesitan atención diaria o semanal y cuáles realmente solo requieren una revisión mensual.
Excepciones: gestionar las discrepancias sin perder el control
La cuarta categoría abarca lo que pasa cuando algo no coincide, y suele ser la que distingue a un proceso de conciliación que escala de uno que se va quedando atrás. La política, la evidencia y la frecuencia existen para que las excepciones se vean rápido. Lo que hace un equipo una vez que aparece una excepción es donde se materializa el valor de las tres primeras categorías.
Diferencias temporales vs. discrepancias reales
La mayoría de las discrepancias no son errores. Son diferencias temporales: depósitos en tránsito, comisiones bancarias todavía no registradas, cheques pendientes de cobro. Suelen resolverse solas en el ciclo siguiente, una vez que el lado más lento de la transacción alcanza al más rápido. Las que no se explican por el tiempo suelen ser errores de carga de datos, y esas sí hay que corregirlas, porque no se van a resolver solas por más ciclos que pasen.
La habilidad práctica aquí es distinguir rápido entre ambas, porque tratar una diferencia temporal como un error desperdicia tiempo de investigación en algo que nunca estuvo mal, mientras que tratar un error real como una diferencia temporal hace que quede sin resolver un ciclo completo más. Un patrón documentado de cómo se ven las diferencias temporales «normales» en una cuenta determinada, construido a lo largo de varios períodos, suele alcanzar para tomar esa decisión en minutos y no en horas.
Una conciliación bancaria que muestra tres cheques pendientes de cobro y un depósito en tránsito, todos con fechas dentro de los últimos cinco días hábiles, responde a un patrón que cualquier preparador con experiencia reconoce de inmediato. La misma conciliación con un cheque no debitado de hace cuatro meses es una situación completamente distinta, y merece una investigación en lugar de trasladarse como algo de rutina.
Actividad fraudulenta y transacciones fraudulentas
Una porción menor de las discrepancias corresponde a actividad fraudulenta o transacciones fraudulentas, y esa posibilidad es una de las razones por las que ningún proceso de conciliación debería depender de una sola persona que revisa todo de memoria. Un patrón de excepciones que se repite en la misma cuenta o en el mismo período es el tipo de señal que una conciliación bien documentada detecta rápido, mucho antes de que aparezca en una muestra de la auditoría anual.
El fraude en la conciliación rara vez se presenta como una única transacción llamativa. A primera vista suele verse exactamente igual que una diferencia temporal o un error de carga de datos, y por eso la segregación de funciones y una pista de auditoría documentada importan aquí tanto como en las categorías de Política y Evidencia. El controller que revisa un reporte de excepciones suele ser la primera línea de defensa para evitar que este tipo de patrón pase inadvertido durante meses.
Esta es otra razón por la que la frecuencia y la evidencia importan tanto como la segregación de funciones para prevenir el fraude. Una discrepancia que se revisa cada semana, con un documento de respaldo claro exigido para cada ajuste, le deja a quien actúa de mala fe una ventana mucho más estrecha que una discrepancia que recibe una revisión seria una vez por trimestre, sobre una hoja de cálculo que nadie fuera del equipo del preparador abrió nunca.
Conciliación manual vs. automatización: dónde fallan las hojas de cálculo
La conciliación manual en hojas de cálculo funciona bien mientras el volumen es bajo y la lista de cuentas es corta. Una sola entidad con unas pocas cuentas bancarias y una lista reducida de proveedores puede sostener este proceso a mano indefinidamente, y muchas compañías lo hacen con éxito durante años.
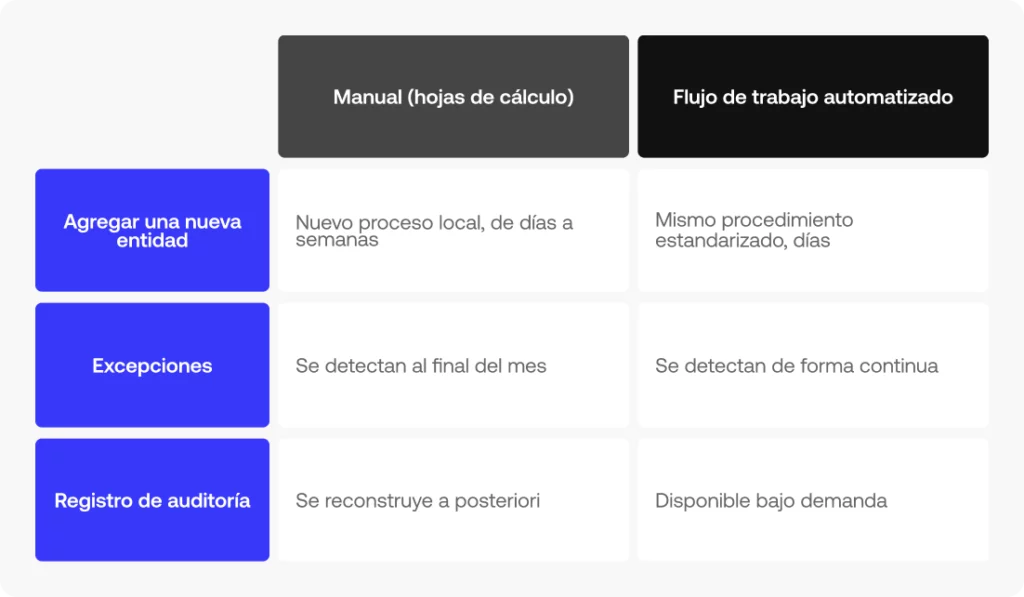
El problema empieza cuando crecen las entidades, las monedas o la cantidad de cuentas de alto riesgo. Sostener a mano las cuatro categorías del framework se vuelve cada vez más difícil, y el criterio que eso requiere no suele ser el problema. El problema es que la conciliación manual deja de escalar: duplicar la cantidad de entidades no duplica el esfuerzo manual, lo multiplica, porque cada nueva entidad trae sus propios formatos bancarios, sus propias conversiones de moneda y su propio conjunto de relaciones intercompany que hay que seguir contra todas las entidades que ya existen.
Aquí es también donde la estandarización rinde de forma más visible. Una compañía que estandarizó su procedimiento de conciliación temprano, antes de que el volumen lo exigiera, puede extender ese mismo procedimiento a una nueva entidad en días. Una compañía que dejó que cada entidad desarrollara su propio proceso local termina necesitando un proyecto de migración aparte cada vez que suma una subsidiaria, una moneda o una adquisición a conciliar.
La señal: un proceso manual rara vez falla con un único evento dramático. Suele ser una acumulación lenta de pequeños indicios: conciliaciones que antes llevaban una tarde ahora llevan tres días, una lista creciente de cuentas que se concilian «cuando hay tiempo» en lugar de según el cronograma, y un controller que ya no puede decir con certeza cuántas cuentas están al día y cuántas están atrasadas. Las hojas de cálculo no avisan cuando se convierten en el cuello de botella. Simplemente dejan de dar abasto, sin hacer ruido.
La conciliación automatizada y el software contable moderno existen para hacerse cargo de la parte repetitiva: el cruce, la recopilación de evidencia y la programación de frecuencias, sin quitar el criterio humano de donde realmente se necesita, en las excepciones reales que las diferencias temporales y los errores de carga de datos no explican.
Simetrik, como ejemplo, automatiza el cruce y deja flujos de trabajo configurables por tipo de cuenta y nivel de riesgo, con monitoreo centralizado de controles, para que el equipo del controller dedique su tiempo a las excepciones que requieren una decisión humana y no a volver a verificar miles de transacciones que ya coinciden.
Checklist de referencia rápida: mejores prácticas de conciliación de cuentas de un vistazo
Una versión condensada y fácil de copiar de las cuatro categorías anteriores, una línea por práctica, ya sea como checklist general de mejores prácticas de conciliación de cuentas o como rutina más acotada de mejores prácticas de conciliación de cuentas bancarias para un solo libro:
Política: segregación de funciones, procedimientos de conciliación documentados y un responsable claro por tipo de cuenta.
Evidencia: cada saldo respaldado por un documento de respaldo, un extracto bancario o de tarjeta de crédito, una factura de proveedor o un asiento contable, con pista de auditoría.
Frecuencia: cierre de mes para las cuentas estándar, semanal o diaria para las cuentas de alto riesgo.
Excepciones: diferencias temporales resueltas según el cronograma; todo lo demás, investigado y documentado antes de cerrar los libros.
Preguntas frecuentes sobre mejores prácticas de conciliación de cuentas
¿Cuál es la mejor práctica más importante en la conciliación de cuentas?
La segregación de funciones suele citarse como la práctica fundamental: sin ella, las otras tres (evidencia, frecuencia y excepciones) terminan dependiendo del criterio de una sola persona, sin ningún control independiente. Un controller puede diseñar un procedimiento excelente y aun así verlo debilitado si la misma persona que prepara una conciliación es la que la aprueba, ya que todas las demás prácticas de este framework asumen que un segundo par de ojos independiente va a revisar el trabajo en algún momento.
¿Cuántas cuentas debería conciliar una compañía?
En principio, todas las cuentas que alimentan el balance general: bancos, cuentas por pagar, cuentas por cobrar, libro mayor, intercompany, activos fijos, gastos prepagados y tarjetas de crédito. Lo que debería variar según el riesgo es la frecuencia, no la decisión de conciliar o no. Una cuenta pequeña y de baja actividad igual tiene que estar en el calendario de conciliación; simplemente aparece con menos frecuencia que una de alto volumen. Dejar una cuenta fuera del calendario por completo, en lugar de asignarle una frecuencia acorde a su menor riesgo, suele ser la forma en que un saldo pequeño se convierte en un hallazgo sorpresivo dos años después.
¿Cuál es la diferencia entre la conciliación de cuentas y la conciliación bancaria?
La conciliación bancaria es un tipo de conciliación de cuentas, centrado específicamente en cruzar el libro de caja con el extracto bancario. La conciliación de cuentas es la práctica más amplia que se aplica a todas las cuentas del balance general, incluida la caja, y por eso las mejores prácticas de conciliación bancaria se entienden mejor como un subconjunto de una disciplina mucho más amplia que como un sinónimo.
¿Quién debería ser responsable de la conciliación de cuentas?
La responsabilidad debería recaer en alguien distinto de quien aprueba la conciliación, y esa separación, la segregación de funciones, es el control en sí, sin importar el tamaño de la compañía. En la práctica, un analista contable o un controller suele preparar la conciliación, mientras que un controller o el CFO, según el tamaño del equipo de finanzas, la revisa y la aprueba. En equipos muy pequeños, donde las mismas dos o tres personas cumplen todos los roles, la separación puede ser tan simple como que una persona siempre revise el trabajo de otra antes de darlo por completo, incluso sin un cambio formal de cargo.
Próximo paso: llevar estas mejores prácticas a un flujo de trabajo configurable
Estas cuatro categorías funcionan más o menos igual de bien en una hoja de cálculo que en una plataforma. La diferencia está en cuánto de la política, la evidencia, la frecuencia y las excepciones se sostiene por sí solo, sin que alguien lo revise a mano todos los meses. Esa diferencia es lo que la conciliación automatizada le aporta realmente a un equipo de finanzas: desaparece la reverificación manual que el criterio nunca necesitó, mientras el criterio sigue exactamente donde estaba. Descubre cómo los flujos de trabajo configurables y el monitoreo de controles respaldan en la práctica estas mejores prácticas de conciliación de cuentas.
Descubre cómo los flujos de trabajo configurables y el monitoreo de controles respaldan este framework
El software de cierre financiero es una herramienta que automatiza el cierre financiero (el proceso de conciliar cuentas, registrar asientos contables y producir estados financieros al final de un período). Ayuda a los equipos de finanzas a cerrar los libros más rápido, con menos errores y una trazabilidad clara.
Esta guía recorre en qué consiste el proceso de cierre financiero, qué hace el software de cierre financiero día a día, los beneficios de automatizarlo, los tipos de herramientas disponibles y cómo evaluar una para tu equipo.
¿Qué es el proceso de cierre financiero?
El proceso de cierre financiero es el conjunto de pasos que un equipo de finanzas ejecuta al final de cada período, generalmente mensual, trimestral y anual, para finalizar el registro financiero conocido como los libros. Habitualmente culmina en el cierre de mes: el punto en que todas las transacciones del período están registradas, las cuentas conciliadas y los estados financieros listos para reportar.
El cierre mensual, paso a paso
Todo cierre es un poco diferente según el tamaño y la complejidad de la empresa, pero la mayoría sigue una secuencia similar:
Recopilar y registrar todas las transacciones del período.
Conciliar cuentas, cruzando registros internos contra extractos bancarios, procesadores de pago y otros sistemas de referencia.
Registrar asientos contables y devengos de ingresos o gastos que pertenecen al período pero aún no se han registrado.
Revisar variaciones y realizar ajustes cuando los números no cuadran.
Generar estados financieros: el balance general, el estado de resultados y el estado de flujo de efectivo.
Revisar y aprobar, cerrando el período.
Mantener este proceso consistente y documentado es lo que hace que cada cierre sea más rápido y predecible que el anterior.
Un checklist de cierre financiero que usan los equipos de finanzas
Un checklist sencillo evita que nada se pase por alto durante un cierre:
Corte de transacciones confirmado para el período
Cuentas clave conciliadas (efectivo, cuentas por cobrar, cuentas por pagar)
Devengos y diferimientos registrados
Eliminaciones intercompañía completadas
Variaciones revisadas y explicadas
Estados financieros revisados y aprobados
¿Qué hace el software de cierre financiero?
En términos generales, el software de cierre financiero automatiza las partes manuales y repetitivas del cierre para que los equipos de finanzas dediquen menos tiempo a rastrear números en hojas de cálculo y más tiempo a revisar excepciones. La mayoría de las herramientas de la categoría cubren cuatro capacidades core.
Ver cómo Simetrik gestiona cada una de estas capacidades en una sola plataforma: Solicita una demo
Conciliación de cuentas y cruce de transacciones
El software de cierre financiero gestiona la conciliación de cuentas y el cruce de transacciones automáticamente, comparando registros entre sistemas (bancos, procesadores de pago, ERPs) en lugar de requerir que alguien alinee filas manualmente. Aquí es donde suelen aparecer los mayores ahorros de tiempo, ya que la conciliación manual es una de las partes más intensivas en el cierre.
Asientos contables, devengos y eliminaciones intercompañía
El software puede automatizar la creación de asientos contables, devengos y eliminaciones intercompañía, aplicando reglas consistentes para que los registros se asienten de la misma manera en cada período, en lugar de depender de la memoria de alguien sobre cómo se hizo la última vez.
Gestión de tareas de cierre y trazabilidad
Más allá de los números, el software de cierre financiero ayuda a coordinar el cierre en sí: asignando tareas, haciendo seguimiento de lo que está hecho y lo que está pendiente, y manteniendo trazabilidad y controles internos para que cada acción tomada durante el cierre quede registrada y sea rastreable.
Reporting financiero y estados financieros
Una vez que el período está conciliado y ajustado, el software publica los asientos finales en el libro mayor y produce los estados financieros (el balance general, el estado de resultados y el estado de flujo de efectivo), junto con el reporting financiero que los equipos de finanzas necesitan para la gestión y, eventualmente, para los auditores.
¿Cuáles son los beneficios de la automatización del cierre financiero?
Automatizar el cierre no solo ahorra tiempo. Los equipos de finanzas que se alejan de los cierres manuales basados en hojas de cálculo suelen ver:
Un cierre más rápido, de semanas a días
Menos errores manuales, ya que el cruce y los registros siguen reglas consistentes
Mejor auditabilidad, con cada asiento y ajuste registrado
Mayor visibilidad sobre el estado del cierre en cualquier momento, no solo al final
Menos trabajo manual y repetitivo para el equipo de finanzas
Tipos de software de cierre financiero
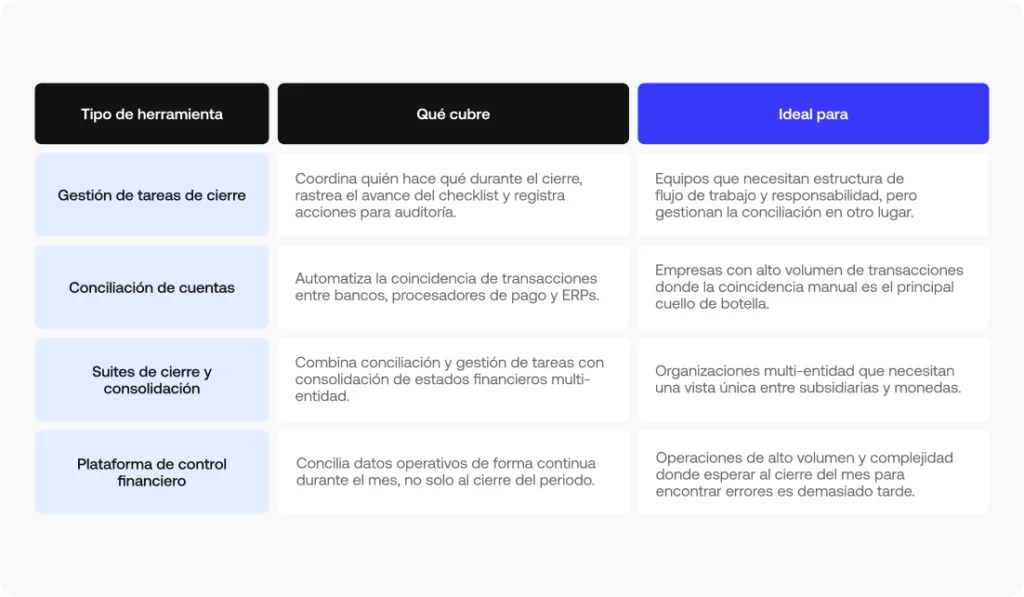
No todas las herramientas de esta categoría hacen lo mismo. En términos generales, el software de cierre financiero se divide en algunos tipos:
Herramientas de gestión de tareas de cierre, que se enfocan en coordinar quién hace qué durante el cierre y hacer seguimiento del progreso contra un checklist.
Herramientas de conciliación de cuentas, enfocadas específicamente en automatizar el cruce de transacciones y saldos entre sistemas.
Suites de cierre y consolidación, que combinan conciliación y gestión de tareas con la capacidad de consolidar estados financieros de múltiples entidades.
Plataformas de control financiero, que van un paso más allá y concilian datos operacionales de forma continua, antes de que comience el cierre, en lugar de solo al final del período.
El tipo que tiene sentido depende de cuánto del proceso se quiere automatizar y cuán compleja es ya la estructura de entidades y el volumen de transacciones.
Cómo evaluar un software de cierre financiero
Algunos criterios suelen separar las herramientas que se sostienen a escala de las que un equipo de finanzas supera rápidamente:
Profundidad de conciliación: ¿cruza al nivel transaccional, o solo confirma que los saldos resumidos coinciden?
Detección de anomalías: ¿puede señalar patrones inusuales por sí solo, o alguien tiene que saber qué buscar?
Soporte multientidad e IFRS: ¿maneja múltiples entidades, divisas y estándares contables sin soluciones manuales?
Trazabilidad y controles internos: ¿queda registrada cada acción, con segregación de funciones clara?
Integración con ERP: ¿qué tan fácilmente se conecta a los sistemas que ya se usan?
Automatización real vs. asistida: ¿qué tanto del cierre realmente saca de las manos del equipo, versus solo organizar el trabajo manual?
Cómo el cierre continuo reduce el estrés del cierre mensual
[Imagen sugerida: gráfico antes/después mostrando pico de trabajo al cierre en modelo tradicional vs. trabajo distribuido en modelo de cierre continuo]
Tradicionalmente, la conciliación ocurre después de que termina el período, que es por qué los cierres suelen comprimirse en unos pocos días estresantes. El cierre continuo invierte eso: los datos operacionales se concilian a lo largo del mes, a medida que ocurren las transacciones, de modo que cuando termina el período, la mayor parte del trabajo ya está hecha. El cierre se convierte en una revisión final en lugar de una carrera contra el calendario.
¿Cuál es la diferencia entre cierre financiero y consolidación?
El cierre financiero finaliza los libros de una entidad para un período; la consolidación financiera combina múltiples entidades en estados financieros grupales. El cierre va primero; la consolidación se construye sobre él.
¿Cuánto tiempo debería tomar el cierre financiero?
Varía según el tamaño y la complejidad de la empresa, pero muchos equipos apuntan a cerrar en algunos días hábiles. Automatizar la conciliación y los asientos contables es lo que lo acorta.
¿Qué hace el software de gestión de cierre financiero?
Coordina el cierre: conciliando cuentas, automatizando asientos y devengos, haciendo seguimiento de tareas y controles de cierre, y produciendo estados financieros listos para auditoría a partir de datos verificados.
Ver el software de cierre financiero en acción
Si quieres ver cómo funciona esto en una plataforma real, Simetrik aplica el software de cierre financiero en conciliación de cuentas, gestión de tareas de cierre y reporting para operaciones de alto volumen y múltiples entidades. Agenda una demo para ver cómo aplica a tu propio cierre.
La mayoría de los rankings de «mejor software» comparan proveedores por nombre. Este análisis de las características clave del software de reporting financiero toma un enfoque diferente: lo que el software debe hacer en realidad, con independencia de cualquier herramienta o solución de reporting financiero específica en el mercado hoy.
Las características clave del software de reporting financiero se dividen en siete áreas: estados financieros básicos, previsiones y KPIs, tableros e informes personalizados, integración de datos, controles de cumplimiento, reporting interfuncional y automatización nativa con IA. La combinación adecuada depende de la complejidad de tus entidades, divisas y requerimientos de auditoría.
Las secciones a continuación recorren cada área, qué buscar y por qué importa.
Características de los estados financieros básicos en el software de reporting financiero
Estos son los outputs base que cualquier software de estados financieros debe producir sin reelaboración manual: los estados que un equipo de finanzas construye en cada cierre, independientemente de si alguien los pide por su nombre. Este es el primer lugar donde el software de reporting de estados financieros y el software de reporting de gestión demuestran su valor.
Reporting de flujo de efectivo, balance general y estado de resultados
Un equipo de finanzas que cierra los libros manualmente termina reconstruyendo los mismos tres estados en cada período: el estado de flujo de efectivo, el balance general y el estado de resultados. El software de reporting genera los tres automáticamente a partir de datos que ya han sido conciliados, desglosados por período, entidad o línea de negocio, en lugar de comenzar desde una hoja de cálculo en blanco cada vez. Eso incluye estados de pérdidas y ganancias que se mantienen comparables entre períodos, con drill-down hasta la transacción de origen cada vez que un número necesita explicación.
Sincronización con el libro mayor y reporting de gestión
Esperar a una exportación en lote al cierre de mes para ver lo que dice la sincronización con el libro mayor es un cuello de botella, no un control. El software de reporting se sincroniza con el libro mayor de forma continua, para que el reporting de gestión refleje lo que realmente ha ocurrido, no lo que ocurrió al momento de la última carga. También construye el reporting de gestión en torno a lo que cada responsable de área necesita ver, en lugar de una única plantilla que se reinterpreta según quien esté armando el informe, o un analista que lo ensambla manualmente cada ciclo.
Herramientas de previsión, KPI y planificación de escenarios
Reportar sobre el presente es el punto de partida. La siguiente capa, el territorio del software de estados financieros y el software de reporting y análisis financiero, es donde viven los equipos de FP&A: usando esos mismos datos para proyectar lo que viene, decidir qué hacer al respecto y convertir el reporting recurrente en gestión continua del rendimiento.
Previsión, seguimiento de KPIs y análisis de varianzas
Una previsión construida sobre datos históricos reales es más sólida que una basada en supuestos de hojas de cálculo, porque hereda la misma granularidad de las transacciones subyacentes en lugar de promediarla. El software de reporting debe proyectar ingresos, gastos y flujo de efectivo a partir de esos datos, hacer seguimiento de los KPIs que cada equipo de finanzas ha definido como críticos usando datos en tiempo real en lugar de una captura de fin de mes, y ejecutar análisis de varianzas automáticamente, comparando resultados reales con el presupuesto y señalando qué desviaciones merecen una segunda mirada, en lugar de dejar ese análisis a quien lo note primero.
El dominio Unified Oversight & Alerts de Simetrik, por ejemplo, ofrece tableros personalizables que rastrean KPIs en tiempo real y alertas inteligentes sobre anomalías, construidos sobre datos que ya han sido conciliados.
Planificación de escenarios, modelado e integración de BI
La planificación de escenarios permite al equipo de finanzas modelar el impacto de una decisión antes de tomarla. Eso implica un modelado de escenarios capaz de manejar múltiples variables a la vez: volumen, tipos de cambio y cambios en costos, sin depender de fórmulas que se rompen en el momento en que alguien edita la celda equivocada. También implica una conexión real con herramientas de business intelligence, para que los datos financieros alimenten la misma capa de análisis utilizada para la toma de decisiones en el resto de la empresa, en lugar de vivir en su propio silo.
Capacidades de tableros y visualización de datos
Cómo se consume la información importa tanto como cómo se produce, que es la premisa central del software de tableros financieros.
Visualización de datos y tableros personalizables
Un equipo de finanzas puede leer una hoja de cálculo. No necesariamente el resto de la empresa. Un buen software de reporting traduce las mismas cifras en visualizaciones de datos que un interlocutor no financiero puede entender en segundos, sin esperar a que un analista construya el gráfico. Eso implica tableros personalizables por rol, dado que un CFO y un controller no necesitan la misma vista predeterminada, y tableros interactivos que permiten filtrar y explorar los datos de forma autónoma en lugar de solicitar un nuevo corte a finanzas cada vez que surge una pregunta: la idea central del reporting de autoservicio.
Informes personalizables, ad hoc y de flujo de efectivo
Cada interlocutor espera un formato diferente, y forzar a todos al mismo modelo solo genera más reformateo manual después. El software de reporting debe ofrecer informes personalizables que se adapten a lo que cada audiencia realmente necesita, más la posibilidad de construir informes ad hoc para preguntas puntuales de la dirección que no encajan en una plantilla recurrente. Los informes de flujo de efectivo merecen atención especial: tesorería generalmente necesita un nivel de detalle transaccional que no corresponde a un informe contable de alto nivel.
Características de integración de datos y conectividad
Nada de lo anterior funciona sin una respuesta confiable sobre de dónde provienen realmente los datos. Esa es la promesa central del software de reporting financiero automatizado: informes construidos sobre datos extraídos directamente de los sistemas de origen, mediante software en la nube que se conecta a lo que la empresa ya usa.
Integración de datos y conectividad vía API
Exportar manualmente de un sistema e importar en otro es donde los errores de reporting comienzan silenciosamente. El software de reporting debe manejar la integración de datos entre ERPs, bancos y procesadores de pago mediante conectividad directa vía API, conectándose a los sistemas que la empresa ya usa, ya sea un ERP como NetSuite o QuickBooks, en lugar de forzar una migración completa solo para obtener datos limpios en un informe.
Feeds bancarios, conciliación y consolidación multidivisas
Descargar un extracto bancario y conciliarlo manualmente sigue siendo la forma en que opera gran parte de los equipos de finanzas, y es lento por diseño. El software de reporting debe incorporar feeds bancarios directamente y automatizar la conciliación bancaria como parte del mismo pipeline que alimenta los informes, en lugar de tratarla como un paso manual separado. Para empresas que operan en más de una moneda, eso también implica una consolidación real de datos: múltiples fuentes y divisas resueltas antes de que los números lleguen al informe final, con soporte multidivisa genuino en lugar de un paso de conversión manual.
Características de cumplimiento, auditoría y control regulatorio
El cumplimiento normativo y la disposición para auditorías no son características que se agregan después; son el resultado de cómo está construida la plataforma de software de reporting financiero empresarial.
Trazabilidad y cumplimiento con GAAP/IFRS
Un auditor no quiere un número resumen; quiere rastrearlo hasta su origen. El software de reporting debe dejar trazabilidad de cada cifra en cada informe. Esto debe poder rastrearse hasta su transacción de origen y soportar reporting alineado a GAAP o IFRS según la jurisdicción, sin que el equipo de finanzas tenga que reconstruir la lógica contable manualmente para cada país en el que opera.
Acceso basado en roles y flujos de aprobación
No todo el que toca los números debería poder editarlos. El acceso basado en roles limita lo que cada usuario puede ver y modificar según su función, y los flujos de aprobación encadenan las firmas que un informe o ajuste necesita antes de considerarse definitivo, con un registro exacto de quién aprobó qué y cuándo.
Gestión fiscal y control de versiones
La gestión fiscal se simplifica cuando los datos subyacentes ya están conciliados y son trazables, en lugar de ensamblarse específicamente para el equipo fiscal después del hecho. El control de versiones importa igual: saber qué cambió entre una versión de un informe o modelo y la siguiente, y quién lo cambió, es la diferencia entre un proceso controlado y un juego de adivinanzas durante la revisión.
Características de reporting operativo e interfuncional
La última capa del software de reporting de gestión financiera conecta el reporting financiero con las partes del negocio que no se encuentran dentro de finanzas pero que igual aparecen en los números.
Integración con gestión de gastos e inventarios
La gestión de gastos no debería vivir en un sistema separado que finanzas vuelve a ingresar manualmente en los informes. El software de reporting debe conectar ambos para que los gastos aprobados aparezcan sin duplicación de entrada. La misma lógica aplica a la gestión de inventarios para cualquier negocio cuyos estados financieros dependen de lo que realmente hay en el depósito: el stock físico y el reporting financiero deben mantenerse sincronizados, no conciliarse después del hecho.
Reporting por proyecto y soporte multientidad
El reporting por proyecto aplica la misma lógica de seguimiento que usan las herramientas de gestión de proyectos, pero para el control financiero en lugar de la gestión de tareas, para que los costos e ingresos de un proyecto puedan reportarse en sus propios términos. El soporte multientidad hace lo equivalente para la empresa en su conjunto: consolidando el reporting entre subsidiarias o entidades legales separadas sin ensamblar manualmente hojas de cálculo de cada una.
Características del software de reporting financiero nativo en IA
Esta es la capa más nueva, y donde la brecha entre el software de reporting financiero genuinamente nativo en IA y el que solo agregó un chatbot encima realmente se hace visible.
Ingestión de datos lista para IA y cruce sugerido por IA
La mayoría de los datos financieros no están limpios por defecto; llegan con brechas, formatos inconsistentes y campos que no se mapean claramente a nada. El software de reporting nativo en IA debe preparar esos datos automáticamente antes de que lleguen a cualquier informe o tablero, cerrando brechas y corrigiendo inconsistencias sin que nadie los limpie fila por fila. También debe sugerir cruces de transacciones que la lógica basada en reglas fijas no detecta, aprendiendo de patrones que no siguen un formato estándar en lugar de requerir que alguien escriba una nueva regla para cada excepción.
Simetrik describe su propia capa de datos como diseñada para dejar los datos listos para IA: la plataforma limpia datos automáticamente y completa brechas con la ayuda de IA agéntica. Su motor de conciliación incluye mapeos sugeridos por IA, manejo automático de FX y mapeo de pagos a facturas impulsado por IA.
Gestión de excepciones impulsada por agentes e informes generados por IA
¿Qué pasa cuando algo no coincide? En ese caso, las plataformas nativas en IA enrutan las excepciones a agentes que las priorizan y resuelven, en lugar de volcar todo en una cola sin clasificar para que una persona haga el análisis manualmente. En el lado del reporting, esa misma capa puede redactar informes ajustados al estándar regulatorio correspondiente directamente desde datos ya conciliados, no datos brutos, eliminando un paso que antes requería que alguien reformateara manualmente los números en una plantilla de cumplimiento.
Simetrik, por ejemplo, incluye algoritmos integrados de detección de fraude y gestión de riesgos impulsada por agentes dentro de su módulo de gestión de excepciones, y genera documentos generados por IA, específicos para cada estándar, respaldados por registros de auditoría completamente trazables y exportables.
Ver el reporting nativo en IA sobre tus propios datos conciliados
Cada característica de esta sección —ingestión lista para IA, cruce sugerido por IA, excepciones gestionadas por agentes, informes generados por IA— opera sobre la plataforma de conciliación de Simetrik hoy. Si el reporting listo para auditoría es el cuello de botella, esto vale 20 minutos de análisis.
Software de reporting financiero vs. hojas de cálculo manuales: comparación de características
Las hojas de cálculo no son el enemigo del buen software de reporting; simplemente no fueron construidas para esto a escala. Aquí es donde los dos enfoques divergen en las características que más importan en cualquier evaluación de software de reporting financiero:
Preguntas frecuentes sobre software de reporting financiero
Algunas de las preguntas que los equipos de finanzas hacen con más frecuencia al comparar soluciones de reporting financiero:
¿Qué es el software de reporting financiero?
El software de reporting financiero extrae datos de sistemas contables, bancos y herramientas operativas para generar estados financieros, tableros e informes automáticamente, en lugar de construir cada uno manualmente en una hoja de cálculo.
¿Qué características debe tener el software de reporting financiero?
Como mínimo: estados básicos (flujo de efectivo, balance general, estado de resultados), seguimiento de previsiones y KPIs, tableros personalizables, integración de datos vía API y trazabilidad para cumplimiento. La profundidad adecuada depende del número de entidades, divisas y requerimientos de auditoría.
¿El software de reporting financiero reemplaza completamente las hojas de cálculo?
Reemplaza el ensamblaje manual de informes recurrentes, no todo el análisis ad hoc. La mayoría de los equipos de finanzas todavía exportan datos para modelos puntuales, pero los estados y tableros recurrentes dejan de depender de actualizaciones manuales.
¿En qué se diferencia el software de reporting financiero del software contable?
El software contable registra transacciones y administra los libros. El software de reporting financiero se construye sobre esos datos (y otras fuentes) para producir estados, tableros y análisis; algunas plataformas combinan ambos, otras se especializan solo en reporting.
¿Qué características importan más cuando un equipo de finanzas escala?
El soporte multientidad, el manejo multidivisa, el acceso basado en roles y la trazabilidad se convierten en prioridades a medida que crecen el equipo, las entidades y la exposición regulatoria: características que importan menos para un negocio con una sola entidad y una sola moneda.
Próximo paso: evaluar estas características del software de reporting financiero
Ahora que tienes la lista completa de características, el siguiente paso es contrastarla con tu stack de reporting actual para identificar dónde están las brechas reales, ya sea que estés evaluando contra el mejor software de reporting financiero del mercado o analizando soluciones de reporting financiero por primera vez. Descubre cómo estos controles se conectan con el software de reporting financiero de Simetrik, construido sobre datos conciliados de principio a fin.
El comercio agéntico es el comercio en el que un agente de IA actúa en nombre de una persona a lo largo de parte o todo el proceso de compra: buscar un producto, compararlo con alternativas y completar el checkout, sin que la persona navegue por un sitio web ella misma. Es un cambio en cómo ocurre la compra en línea, no una nueva categoría de producto sobre lo ya existente.
Es lo que resulta de aplicar la IA agéntica, una rama de la inteligencia artificial diseñada para planificar y ejecutar acciones de varios pasos hacia un objetivo, en lugar de simplemente responder una pregunta, a la compra y venta. La persona sigue definiendo la intención: “busca tenis para correr por menos de $100”, “vuelve a pedir el café que siempre tomo”. A partir de ahí, un agente autónomo, a veces un chatbot, a veces un asistente de IA integrado en un navegador o una app, y cada vez más uno de un conjunto creciente de agentes inteligentes diseñados específicamente para esto, hace la investigación, la comparación y la transacción.
Ninguna de las piezas subyacentes es nueva por sí sola. La IA generativa y los modelos de lenguaje grandes (LLM) capaces de razonar sobre texto desordenado y no estructurado existen desde hace unos años. Las interfaces conversacionales que reemplazan una barra de búsqueda por una ventana de chat tampoco son nuevas. Lo que cambió fue combinar IA generativa, automatización y suficiente infraestructura compartida entre las plataformas de IA y los comercios para completar realmente una transacción, no solo recomendarla.
Cómo funciona realmente el comercio agéntico
La mecánica se divide en tres etapas, y cada una depende de que el comercio y el agente coincidan en un formato común.
Descubrimiento de productos. En lugar de escribir en un cuadro de búsqueda, la persona le describe a un chatbot o asistente de IA lo que quiere. El agente toma datos de feeds de productos y datos estructurados, títulos, precios, disponibilidad, variantes, detalles de envío, que los comercios exponen mediante APIs. Si esos datos están incompletos o desactualizados, el agente muestra algo incorrecto o falla en silencio. No hay una persona revisando visualmente la página del producto para detectar el error.
Comparación y toma de decisiones. El agente evalúa precio, reseñas, disponibilidad y tiempo de entrega, a veces entre más de un comercio o marketplace, y reduce las opciones. Según cómo esté configurado, puede hacer una pregunta aclaratoria o simplemente presentar su mejor opción.
Checkout y pago. Una vez que la persona confirma, el agente completa la compra usando un token de pago, una credencial sustituta limitada a ese agente, ese comercio y, por lo general, esa transacción específica, en lugar del número real de la tarjeta de la persona. El comercio sigue cobrando de la misma forma de siempre. El token es lo que permite al agente transaccionar sin manejar un número de tarjeta real, y también lo que le permite a un banco desactivar el acceso de un agente sin tocar la tarjeta subyacente de la persona.
Los protocolos detrás: ACP y UCP
Para que un agente le compre a un comercio con el que nunca ha tratado, ambas partes necesitan hablar el mismo lenguaje: cómo se describe un producto, cómo se arma un carrito, cómo se transmite una credencial de pago. Ese es el trabajo de los estándares abiertos que están surgiendo en torno al comercio agéntico, los más visibles son el Agentic Commerce Protocol (ACP) y el Universal Commerce Protocol (UCP), los dos estándares que actualmente definen esta próxima etapa del comercio digital.
ACP fue lanzado por OpenAI y Stripe en septiembre de 2025. Impulsa Instant Checkout dentro de ChatGPT, comenzando con vendedores de Etsy y expandiéndose a comercios de Shopify. Es un estándar abierto, no una API propietaria limitada a esas dos empresas, y está construido específicamente alrededor del momento de checkout conversacional: armar un carrito, aplicar un token de pago, confirmar un pedido.
UCP vino de Google, anunciado en enero de 2026 y co-desarrollado con minoristas incluyendo Shopify, Etsy, Target, Walmart y Wayfair, con más de 20 empresas de pagos y retail respaldándolo, entre ellas Mastercard y Visa. Mientras ACP se centra en el momento del checkout dentro de un chat, UCP está pensado para funcionar en un conjunto más amplio de superficies: el modo IA de Search, Gemini y el descubrimiento de productos en general, además de soporte postcompra como el seguimiento de pedidos.
Los dos no son tanto rivales como capas distintas del mismo cambio, lo cual es poco consuelo para un minorista que tiene que decidir cuál integrar o, más realistamente, ambos, además de lo que exija cada red de pagos. La alternativa, una integración personalizada para cada plataforma de IA a la que un comercio quiera venderle, es exactamente el problema que los estándares abiertos buscan evitar. En la práctica, la mayoría de los minoristas terminará soportando más de un protocolo.
Comercio agéntico vs. comercio electrónico tradicional
Quién está construyendo el comercio agéntico
OpenAI integró Instant Checkout en ChatGPT sobre ACP. Google está incorporando el checkout con tecnología UCP en Gemini y en el modo IA de Search. Microsoft lanzó su propio Copilot Checkout en alianza con Shopify. Perplexity tomó un camino distinto con Comet, un agente basado en navegador diseñado para compras autónomas que puede navegar y actuar en distintos sitios, incluyendo los que no se han sumado a ningún protocolo, usando la misma sesión que usaría una persona.
Ese último enfoque se ha topado con resistencia. Amazon no permite que agentes de compra de terceros naveguen su sitio como lo hace Comet, y la disputa entre ambas empresas se ha convertido en una de las primeras pruebas reales de qué significa realmente la autorización ahora que los agentes de IA son quienes llegan al checkout.
Dónde se complica el comercio agéntico
Quién está realmente autorizado a estar ahí. Amazon demandó a Perplexity a fines de 2025, argumentando que Comet accedió a su sitio sin permiso y dificultó separar a los compradores reales del tráfico automatizado antes de que ese tráfico llegara a los anunciantes. Un juez federal le dio la razón en marzo de 2026 y bloqueó temporalmente a Comet del acceso a las cuentas de Amazon. La Corte de Apelaciones del Noveno Circuito posteriormente levantó ese bloqueo, dictaminando que es la persona que usa el agente, no el software en sí, quien cuenta como quien “accede” al sitio. Perplexity siguió litigando el caso de fondo. Sea cual sea el desenlace final, la disputa anticipa una pregunta que toda plataforma con tráfico agéntico va a enfrentar: ¿el permiso de una persona a su propio agente de IA prevalece sobre el derecho de una plataforma a decidir quién entra?
La detección de fraude tiene que reaprender qué es “normal”. La mayoría de los modelos de fraude están entrenados con base en cómo se comportan las personas: movimiento del mouse, tiempos de sesión, huellas de dispositivo, patrones de navegación. Un agente autónomo no se mueve como una persona, lo que significa que los sistemas creados para detectar bots ahora tienen que distinguir entre un mal actor y un agente legítimo transaccionando en nombre real de alguien. La demanda de Amazon contra Perplexity se apoyó justamente en este punto, argumentando que tuvo que construir nuevo filtrado solo para evitar que el tráfico generado por IA distorsionara lo que les cobra a los anunciantes.
Los datos estructurados dejan de ser opcionales. Una persona que ve un aviso de “agotado” entiende lo que pasó y busca otra cosa. Un agente al que se le entrega información de inventario incorrecta puede fallar el checkout en silencio, o peor, completarlo y generar un problema de cumplimiento más adelante. Los feeds de productos y metadatos precisos ya no son solo un insumo de ranking; se acercan más a un requisito de ingresos, y es parte de por qué el comercio agéntico se cruza con el GEO. La misma información de producto estructurada y precisa que ayuda a un agente a completar una compra es la que ayuda a un motor generativo a citar ese producto en una respuesta informativa en primer lugar.
La interoperabilidad implica elegir más de un estándar. Si cada plataforma de IA y cada minorista necesitara una integración personalizada entre sí, las cuentas no cierran, que es exactamente por qué existen ACP y UCP. Pero soportar un estándar abierto no es gratis, y la mayoría de los minoristas terminará integrando más de uno, además de la tokenización que exija cada red de pagos. La complejidad no termina en el checkout: la cadena de suministro y el cumplimiento todavía tienen que manejar las excepciones, talla equivocada, pedido cancelado, compra duplicada, que antes detectaba una persona revisando su propio carrito antes de comprar.
Suscripciones, precios y la brecha de conciliación. Cuando un agente renueva una suscripción o acepta un precio en nombre de alguien, alguien todavía tiene que confirmar que el cargo coincide con lo que realmente se autorizó, al precio que realmente se acordó, y conciliarlo contra lo que efectivamente se liquidó. Multiplica eso entre dos o tres protocolos de comercio, varios formatos de tokens de pago, y transacciones que ninguna persona vio ocurrir en tiempo real, y el problema operativo se vuelve más difícil, no más fácil. Aquí es donde suelen aparecer autorizaciones no coincidentes, cargos duplicados y disputas, generalmente mucho después del hecho, y generalmente como una cifra que no cuadra al cierre.
Lo que no aparece en la demo: el control financiero
Nada del problema de conciliación descrito arriba desaparece porque una transacción haya empezado con un agente de IA en lugar de una persona haciendo clic en “comprar”. Simplemente se vuelve menos visible hasta que aparece como un contracargo, un cargo duplicado, o un archivo de liquidación que no coincide con lo que se autorizó.
Esa es la capa en la que trabaja Simetrik. Simetrik fue seleccionada recientemente para la primera cohorte de Agentic Commerce and Services de Mastercard Start Path, un programa creado para empresas que trabajan en la infraestructura detrás de las transacciones impulsadas por IA.
Como plataforma de control financiero nativa de IA, Simetrik puede funcionar como una capa de control entre los registros generados por procesadores, bancos y sistemas internos, comparando lo que se autorizó contra lo que realmente se liquidó y enrutando las diferencias para su investigación, sin importar qué protocolo o plataforma de IA haya iniciado la transacción.
El mismo problema de interoperabilidad aparece también del lado de la infraestructura. Simetrik se conecta con agentes y flujos de trabajo externos mediante MCP, el mismo tipo de estándar de conexión abierto que ACP y UCP soportan para vincular agentes con sistemas backend, de modo que el trabajo de conciliación y control pueda integrarse con las herramientas que un equipo de finanzas u operaciones ya usa.
El comercio agéntico todavía está en una etapa temprana. Los protocolos todavía se están asentando, las cuestiones legales todavía se están debatiendo, y la mayoría de los comercios todavía está decidiendo qué estándares soportar. Lo que no va a cambiar es que cada una de estas transacciones eventualmente necesita ser verificada.
Es cuando un agente de IA compra y paga algo en tu nombre, en lugar de que tú navegues por un sitio web o app tú mismo.
¿Cuál es la diferencia entre el comercio agéntico y el comercio electrónico tradicional?
En el comercio electrónico tradicional, una persona navega un sitio o app y completa el checkout manualmente. En el comercio agéntico, una persona le indica a un chatbot o asistente de IA lo que quiere, y un agente autónomo se encarga del descubrimiento, la comparación y el checkout, generalmente mediante una interfaz conversacional en lugar de una tienda en línea.
¿Cuál es la diferencia entre ACP y UCP?
ACP (Agentic Commerce Protocol), creado por OpenAI y Stripe, se enfoca en la sesión de checkout dentro de superficies conversacionales como ChatGPT. UCP (Universal Commerce Protocol), creado por Google junto con un grupo de minoristas y empresas de pagos, cubre un conjunto más amplio de superficies, incluyendo Search y Gemini, a lo largo del descubrimiento, el checkout y el soporte postcompra. Se espera que la mayoría de los minoristas necesite ambos.
¿Quién es el comercio de registro cuando un agente de IA hace una compra?
Tanto en ACP como en UCP, el minorista generalmente sigue siendo el comercio de registro. La plataforma de IA provee la interfaz y el agente, pero la venta, la relación con el cliente y la liquidación siguen siendo del minorista.
¿Es seguro el comercio agéntico?
Es una etapa suficientemente temprana como para que las preguntas de seguridad, especialmente en torno a la autorización y la detección de fraude, todavía se estén resolviendo. Las redes de pago abordan parte de esto con credenciales tokenizadas limitadas a un agente y comercio específico, de modo que una persona puede revocar el acceso de un agente sin exponer su tarjeta real. Si a un agente se le permite estar en un sitio determinado es una pregunta legal aparte, todavía en curso.
¿Cómo afecta el comercio agéntico a la conciliación financiera?
Las transacciones iniciadas por un agente igual necesitan verificarse contra lo que se liquida, tal como cualquier otra transacción, pero con menos puntos de contacto humano en el camino para detectar errores a tiempo. Eso hace que la conciliación y el control financiero sean más importantes, no menos, a medida que el comercio agéntico crece.
La compañía se suma a otras 21 empresas de distintos países que están desarrollando infraestructura para una nueva generación de experiencias impulsadas por agentes de AI.
San Francisco. Simetrik fue seleccionada para participar en la primera cohorte de Mastercard Start Path dedicada a Comercio y Servicios Agénticos. El programa reúne a empresas de distintos países que desarrollan soluciones basadas en inteligencia artificial para la industria de pagos y comercio, desde plataformas y herramientas para agentes hasta nuevos flujos de pagos agénticos.
Esta es la segunda vez que Simetrik es seleccionada para un programa de Mastercard Start Path, pocos meses después de haberse incorporado a su programa de Soluciones Corporativas. La nueva cohorte es la primera de Start Path enfocada específicamente en Comercio y Servicios Agénticos.
La selección coincide con el avance de la visión de Simetrik para el control financiero agéntico. En agosto, la compañía lanzó Simetrik Agent, un agente autónomo que automatiza tareas de conciliación y control financiero sobre un núcleo determinístico y auditable, diseñado para que las personas mantengan el control sobre las decisiones críticas.
A medida que los agentes de AI dejan de limitarse a hacer recomendaciones y comienzan a ejecutar transacciones, los equipos financieros necesitan herramientas confiables para saber qué ocurrió en flujos de trabajo cada vez más autónomos. Simetrik está construyendo la capa de control financiero para este nuevo escenario, que permite a las empresas conciliar transacciones, detectar excepciones y conservar un registro de auditoría completo.
Esta tecnología ya opera a escala global: más de 180 empresas en más de 50 países utilizan Simetrik para procesar 2.500 millones de registros por día. A través de Mastercard Start Path, la compañía accederá a la red global de Mastercard, recibirá acompañamiento personalizado y podrá explorar nuevas formas de fortalecer el control financiero en el ecosistema emergente del comercio agéntico.
Para Simetrik, formar parte del programa representa una oportunidad para contribuir a definir cómo las empresas mantendrán la visibilidad, la trazabilidad y el control a medida que los agentes de AI asuman un rol cada vez más relevante en las transacciones.
Mastercard Start Path es el programa global de Mastercard para startups. Desde su lanzamiento en 2014 acompañó a más de 500 empresas de más de 60 países. Las compañías participantes recaudaron en conjunto unos USD 25.000 millones después de pasar por el programa, mientras que Start Path facilitó más de 15.000 conexiones entre startups y clientes y socios de Mastercard en todo el mundo.
Acerca de Mastercard Start Path
Mastercard Start Path es un programa global que trabaja junto a startups en etapa de crecimiento e innovadores del ecosistema fintech para impulsar su desarrollo. Desde su creación, acompañó a más de 500 empresas de 60 países, brindándoles acceso a la tecnología, la experiencia y la red global de Mastercard. Más información en mastercard.com/startpath.
Acerca de Simetrik
Simetrik es la plataforma AI-powered de control de operaciones financieras. Su misión es dar a los equipos financieros el control para operar con velocidad, precisión y confianza en un entorno cada vez más complejo. Con un agente autónomo apoyado en un núcleo determinístico y auditable, Simetrik automatiza conciliaciones complejas y controles financieros de extremo a extremo, y ofrece una única fuente de verdad sobre la que las personas mantienen el control total. Hoy, más de 180 empresas líderes en más de 50 países confían en Simetrik para procesar 2.5 mil millones de registros diarios, reducir pérdidas y acelerar el crecimiento.
Elegir un software de conciliación se reduce a una pregunta: ¿puede hacer el cruce de tus transacciones al nivel y volumen en que realmente operas?
Empieza por la profundidad de la automatización y la cobertura de datos, luego evalúa los controles, la trazabilidad, la escalabilidad y el time-to-value.
Cada llamada con un proveedor te dirá que su herramienta es inteligente, rápida y fácil de implementar. Eso no te dice si resistirá tus datos, a tu volumen, bajo una auditoría.
Esta guía recorre los siete criterios que realmente predicen eso, con una lista de verificación que puedes llevar a tu propia evaluación.
También encontrarás las preguntas que vale la pena hacerle a los proveedores, las señales de alerta a tener en cuenta y cómo cambia la respuesta correcta según tu equipo y sector.
Qué debe hacer un software de conciliación
Elimina el lenguaje de marketing y la categoría hace tres cosas:
Hace el cruce de transacciones y registros entre sistemas (extractos bancarios, procesadores de pago, ERPs, libros contables internos) sin que alguien tenga que alinear filas en una hoja de cálculo manualmente.
Señala lo que no coincide.
Mantiene una trazabilidad de cada cruce que realiza mediante lógica de cruce automatizado.
Qué tan profunda es esa automatización y qué parte del proceso cubre realmente es donde las herramientas empiezan a diferenciarse. Para eso están los criterios a continuación.
Para un panorama más completo sobre cómo la conciliación encaja en el cierre y el reporting, consulta qué es el software de cierre financiero.
Cómo elegir un software de conciliación: 7 criterios que importan
Siete criterios separan una herramienta de conciliación que escala con tu negocio de una que quedará obsoleta en un año.
1. Profundidad de la automatización (cruce basado en reglas vs. impulsado por IA)
La IA puede ayudar genuinamente a hacer el cruce de tus transacciones; esa parte no es controversial.
Si debería decidir, sin supervisión, qué se considera conciliado cada vez que corre el proceso es la pregunta real, y la respuesta depende de cuánto riesgo estás dispuesto a asumir sin un rastro claro de por qué se aceptó un cruce.
Alguna automatización de conciliación depende de reglas fijas que deben reconfigurarse cada vez que cambian tus datos; otras herramientas usan IA o cruce agéntico que se adapta a medida que procesa más transacciones.
Pídele a cualquier proveedor su tasa de cruce automático real en datos que se parezcan a los tuyos, no un benchmark genérico, y pregunta qué pasa con los cruces que no puede resolver por sí solo.
2. Conciliación a nivel transaccional vs. balance de saldos
Dos totales pueden coincidir perfectamente mientras los detalles subyacentes están mal de maneras que se cancelan entre sí.
Ese es el riesgo con la conciliación de balance de saldos, que solo confirma que los saldos resumen están de acuerdo.
La conciliación a nivel transaccional hace el cruce de cada transacción individual, para que una discrepancia pueda rastrearse hasta su origen en lugar de simplemente marcarla como «incorrecta». ç
Si tu equipo necesita investigar diferencias en lugar de simplemente confirmar totales, este es uno de los criterios más relevantes de esta lista.
3. Fuentes de datos e integración con ERP
Una herramienta de conciliación es tan buena como lo que puede ver.
Verifica cuántas de tus fuentes de datos reales conecta de forma nativa, desde procesadores de pago y bancos hasta pasarelas de pago y ERPs, y cómo.
Los conectores No-Code y las APIs abiertas para la integración con ERP significan una configuración más rápida y menos dependencia del tiempo de ingeniería después. Pregunta qué pasa con una fuente que no tiene soporte nativo: ¿es una construcción personalizada, una solución manual o está fuera de alcance?
4. Gestión de excepciones y controles
El software de conciliación debe apoyar la gestión de excepciones enrutando las excepciones a la persona correcta, haciendo seguimiento de cómo se resuelven y reforzando los controles internos como la segregación de funciones.
Una lista estática de ítems no conciliados que nadie gestiona no cuenta como gestión de excepciones. Pregunta cómo se identifican las excepciones, si los pasos de resolución quedan registrados y cómo se controla el acceso por rol.
5. Escalabilidad para el volumen de transacciones
La herramienta que impresionó a todos en la demo fue probada con tu volumen actual.
Pregunta qué pasa al doble o triple de ese volumen, porque ese es el volumen con el que realmente estarás operando en un par de años, y los problemas de escalabilidad tienden a surgir silenciosamente, como soluciones manuales que nadie planificó.
6. Seguridad y disposición para auditorías
Busca acceso basado en roles, una trazabilidad inmutable y certificaciones de seguridad relevantes, luego presiona a los proveedores para que lo demuestren en lugar de aceptar su palabra.
Muestras de registros de auditoría, documentación de certificación y configuraciones de control de acceso son todos elementos razonables de solicitar durante la evaluación.
7. Tiempo de implementación y ROI
«Entra en producción en días» suena muy bien en un pitch deck y rara vez sobrevive el contacto con tus fuentes de datos reales. El time-to-value depende de cuántas fuentes estás conectando y si la implementación requiere soporte de ingeniería. Pide una estimación realista basada en tus fuentes específicas, luego sopesa el ROI contra esa fecha en lugar de la que viste en la demo.
Lista de verificación para evaluar software de conciliación
Usa esta lista de verificación para comparar proveedores uno al lado del otro:
La tasa de cruce automático fue probada con datos similares a los tuyos; el benchmark genérico de un proveedor no cuenta
La herramienta permite hacer drill-down a nivel transaccional, más allá de simples verificaciones de saldo
Se conecta de forma nativa a tus fuentes de datos reales (procesadores, bancos, ERPs)
Las excepciones se enrutan, rastrean y resuelven con una trazabilidad visible
El rendimiento se mantiene al 2-3x de tu volumen de transacciones actual
Las certificaciones de seguridad y las exportaciones de registros de auditoría están disponibles a pedido
Tienes una estimación realista de time-to-value vinculada a tus fuentes de datos específicas
Build vs. buy: cuándo construir la conciliación internamente
Para muchos equipos de finanzas, construir la conciliación internamente nunca fue realmente una decisión; simplemente fue lo que ocurrió, generalmente en una hoja de cálculo, cuando el volumen era lo suficientemente bajo como para que a nadie le importara.
El costo aparece después: el mantenimiento recae en quien lo construyó (a menudo IT, no finanzas), hay poco o ningún registro de auditoría, y el proceso no escala sin añadir personal.
Eso no significa que comprar sea automáticamente correcto para todos los equipos; depende de tu volumen, la complejidad de tus datos y cuánto tiempo interno de ingeniería estás dispuesto a dedicar a mantener un proceso hecho en casa. El objetivo de hacerse la pregunta explícitamente, en lugar de quedarse con lo que ya tienes, es asegurarse de que la decisión se alinee con hacia dónde va el negocio, no solo con dónde está hoy.
Conoce cómo Simetrik maneja la conciliación a escala: Solicita una demo.
Preguntas para hacerle a un proveedor de software de conciliación
Usa estas preguntas para ir más allá del guión de la demo:
Cruce y cobertura
¿Cuál es tu tasa de cruce automático con datos estructurados como los nuestros?
¿Podemos hacer drill-down desde un cruce resumen hasta el nivel de transacción individual?
¿Cuáles de nuestras fuentes de datos específicas conectas de forma nativa, y cuáles requieren trabajo personalizado?
¿Usas IA o machine learning en tu lógica de cruce? De ser así, ¿cómo interactúa con los controles determinísticos y qué pasa con la trazabilidad cuando el modelo cambia?
Excepciones y auditoría
¿Cómo se enrutan las excepciones, y cómo se resuelven y registran?
Si surge una discrepancia durante una auditoría, ¿cómo funciona la investigación de la causa raíz de principio a fin, y quién es el responsable?
¿Qué certificaciones de seguridad tienen, y podemos ver una muestra de registro de auditoría?
Integración y arquitectura
¿Podemos conectarnos vía API o webhooks para procesamiento en tiempo real, no solo cargas de archivos en lotes?
Implementación y soporte
¿Cuál es un cronograma de implementación realista dadas nuestras fuentes de datos?
¿Qué soporte continuo se incluye después del go-live?
¿Con qué frecuencia publican actualizaciones de reglas o de plataforma, y eso requiere que hagamos pruebas nuevamente de nuestra parte?
Costo
¿Cómo escala el precio con el volumen de transacciones?
Señales de alerta al comparar software de conciliación
No todas las señales de alerta aparecen en una comparación de características. Presta atención a:
La herramienta solo concilia al nivel de saldo, sin forma de hacer drill-down en las transacciones
Cualquier cambio de configuración requiere enviar un ticket a TI
Los registros de auditoría existen pero no pueden exportarse ni revisarse de forma independiente
El rendimiento o la precisión caen notablemente a medida que aumenta el volumen de datos
Las demos se ejecutan solo con conjuntos de datos limpios y «de juguete» en lugar de datos similares a los tuyos
El cruce es completamente impulsado por IA, sin capa determinística y sin trazabilidad explicable
Cómo adaptar el software a tu equipo y sector
No hay una respuesta universal sobre qué criterios son más importantes; depende de quién está usando el software de conciliación. Un equipo de operaciones financieras que procesa grandes volúmenes de múltiples procesadores de pago probablemente priorizará la profundidad de automatización y la cobertura de fuentes de datos. Un equipo de contabilidad enfocado en el cierre de fin de mes puede preocuparse más por la gestión de excepciones y la disposición para auditorías.
El sector también cambia el panorama: los proveedores de servicios de pago y los bancos necesitan una conciliación que aguante en todos los procesadores, adquirentes y extractos bancarios, mientras que los retailers concilian diferentes tipos de transacciones a diferentes volúmenes, lo que cambia qué criterios tienen más peso en la práctica.
Preguntas frecuentes
¿Cuál es el mejor software de conciliación?
No existe una única mejor herramienta. La correcta depende de tu volumen de transacciones, tus fuentes de datos y si necesitas cruce a nivel transaccional o solo verificaciones de saldo. Usa una lista de criterios en lugar de un ranking genérico.
El precio generalmente escala con el volumen de transacciones, las fuentes de datos y los casos de uso, en lugar de una licencia fija, así que compara por valor total y time-to-value, no solo por el precio de lista. Pide a los proveedores una cotización detallada.
¿Cuánto tiempo tarda en implementarse un software de conciliación?
Va de semanas a meses dependiendo de las fuentes de datos y si la configuración es No-Code o requiere ingeniería. Los conectores preconfigurados y las plantillas acortan el time-to-value; pide un cronograma realista con tus fuentes.
Próximo paso: ver el software de conciliación en acción
Una vez que tengas tus propios criterios y una lista corta de proveedores, el mejor siguiente paso es ver cómo un sistema funciona con tus datos reales, no un guión de demo. El software de conciliación de Simetrik está construido exactamente para esa prueba. Solicita una demo para verlo con tus propios datos.
Una casa de apuestas deportivas o un casino online no cierra nunca. Mientras un jugador deposita fondos para apostar en un partido que empieza en minutos, otro solicita el retiro de sus ganancias. Al mismo tiempo, una pasarela procesa operaciones,aplica comisiones y liquida transacciones. Todo ocurre en simultáneo, a través de múltiples proveedores, mercados y jurisdicciones.
El desafío no es solo el volumen, sino la variabilidad. Cada proveedor reporta con formatos, identificadores, criterios y plazos distintos. Las referencias no siempre coinciden entre sistemas y un cambio menor en un archivo puede interrumpir un flujo completo de control.
Cada nueva pasarela o jurisdicción agrega, así, una lógica diferente a la operación. Y en una industria donde el negocio depende de verificar cada depósito, retiro, comisión o compra in-game, cualquier diferencia puede traducirse en pérdidas, errores de caja o exposición regulatoria.
Sin conciliación continua y a nivel transaccional, fallan dos capacidades críticas: la visibilidad real sobre el flujo de caja y la trazabilidad de las partidas pendientes.
El punto ciego de la posición de caja
Saber cuánto capital está realmente disponible, por proveedor y por región, es la base para tomar decisiones financieras y operativas.
El punto ciego aparece porque cada movimiento atraviesa distintos sistemas. Una misma transacción puede quedar registrada en el core interno, en el proveedor de pago y en el banco, con identificadores, fechas o criterios diferentes.
Cuando el control se realiza de forma agregada, resulta difícil rastrear la brecha entre lo que la plataforma registró, lo que el proveedor confirmó y lo que efectivamente ingresó en la cuenta bancaria.
Con los retiros ocurre algo similar: pueden estar aprobados, en procesamiento, ejecutados o confirmados al jugador. Sin una lectura transaccional, no siempre es posible saber en qué etapa se encuentran ni qué partidas siguen pendientes.
Si la conciliación se realiza solo por lotes o al cierre, la posición de caja deja de ser un dato verificado y pasa a ser una estimación. Y eso no alcanza para definir capital de trabajo, calcular obligaciones inmediatas o demostrar solvencia operativa ante un regulador.
Cuando los pendientes no tienen contexto ni responsable
El segundo quiebre es menos visible, pero puede ser igual de costoso.
No alcanza con detectar que una transacción no concilió. También hay que saber cuál es, desde cuándo está pendiente, en qué etapa se detuvo y quién debe resolverla.
Sin esa información, cada partida queda como una exposición abierta: un crédito duplicado, una transacción faltante, una liquidación demorada, una comisión incorrecta o una diferencia con el reporte del proveedor.
Cuando estos casos se gestionan en planillas, correos o intercambios dispersos, el equipo puede identificar la diferencia sin contar con los elementos necesarios para cerrarla. Muchas se detectan recién en la conciliación mensual, cuando reconstruir la transacción, reclamar al proveedor o corregir el registro ya es más difícil.
Por eso, la conciliación no termina al identificar una anomalía. El control también debe abarcar su investigación, asignación y resolución.
Control continuo, transaccional y basado en evidencia
Recuperar visibilidad sobre la caja y trazabilidad sobre los pendientes exige algo más que sumar reportes o dashboards. Requiere un esquema de conciliación continua y a nivel transaccional, en el que cada posición pueda explicarse y respaldarse con evidencia.
Las soluciones de Simetrik permiten acompañar el recorrido completo del dinero: desde que una transacción se inicia hasta que se liquida, se registra contablemente y, si aparece una diferencia, se investiga y se resuelve. Lo hace a través de Dominios: módulos de control diseñados para cubrir capas específicas de la operación.
Algunos de los más relevantes para el sector son:
Cash In y Cash Out validan cada entrada y salida contra los datos operativos internos, la información del proveedor de pago y, cuando corresponde, el movimiento bancario. Así, permiten seguir depósitos, retiros y desembolsos desde su origen hasta su liquidación o confirmación, e identificar duplicados, faltantes, rechazos, montos incorrectos o movimientos que todavía no completaron su recorrido. En conjunto, ambos dominios permiten construir una lectura verificable del flujo de caja: cuánto dinero está realmente disponible, en qué proveedor se encuentra y qué partidas siguen pendientes.
Fees & Billing controla las comisiones y cargos aplicados por cualquier proveedor de pago, operador o tercero que participe en la liquidación. En lugar de asumir que una factura es correcta, contrasta los cargos aplicados con las condiciones acordadas y las transacciones que los originaron. En una industria donde el margen depende de múltiples esquemas de cobro, este control detecta desvíos que podrían quedar ocultos dentro de cifras agregadas.
Unified Oversight & Alerts integra estos controles en una única vista. Permite revisar posiciones de caja, distinguir partidas conciliadas y no conciliadas, y seguir cada pendiente según su estado y responsable. El control no termina cuando aparece una alerta. Simetrik también conserva la evidencia de lo que ocurrió después: cómo se investigó la diferencia, quién intervino y de qué manera se resolvió.
Simetrik cuenta con ocho dominios de control en total, adaptables a la estructura y los proveedores de cada operación.
Dos grandes jugadores de América Latina, implementaron Simetrik y demuestran cómo este modelo funciona en la práctica.
BetWarrior: control financiero end-to-end en cuatro regiones
BetWarrior opera una plataforma de apuestas y entretenimiento en Argentina, Perú, Brasil y otros mercados de América Latina. Con la expansión regional, cada pasarela funcionaba como un universo separado: los equipos combinaban reportes, resolvían inconsistencias y sostenían controles manuales cada vez más complejos.
Con Simetrik, BetWarrior consolidó sus seis PSPs por cada una de las regiones donde opera (4), automatizó la conciliación de depósitos y retiros y obtuvo visibilidad por proveedor con monitoreo casi en tiempo real. Cada movimiento puede seguirse desde su origen hasta su liquidación, sin depender de revisiones manuales ni consolidaciones por lotes. Los estados indefinidos y clasificaciones inconsistentes se detectan antes de que se conviertan en pérdidas.
Bplay: caja disponible y pendientes trazables por proveedor
Bplay, la plataforma de apuestas deportivas y casino online de Boldt, opera en Argentina, Paraguay y Brasil. Procesa depósitos, retiros y liquidaciones a través de distintas pasarelas, cada una con formatos, reglas y plazos propios.
Esta fragmentación dificultaba centralizar los movimientos, validar comisiones y controlar las rendiciones. Además, los asientos hacia SAP se generaban manualmente, con mayor carga operativa y riesgo de error.
Con Simetrik, Bplay automatizó la conciliación 1:1 entre sus cinco pasarelas, validando comisiones y plazos pactados por transacción. En una única vista, los equipos consultan la caja disponible por proveedor y el estado de cada diferencia.
El modelo también genera automáticamente 20 tipos de asientos hacia SAP, reduciendo la carga manual del cierre.
BetWarrior y Bplay partían de operaciones distintas, pero enfrentaban el mismo problema: pasarelas aisladas, discrepancias tardías y posiciones de caja basadas en información aún no validada.
El control continuo permite pasar de totales agregados y revisiones posteriores a un modelo en el que cada movimiento puede explicarse, cada diferencia gestionarse y cada posición financiera respaldarse con evidencia transaccional. Así trabaja Simetrik para la industria de Apuestas y iGaming
La diferencia es concreta: operar con datos verificados o decidir sobre estimaciones que recién se corrigen al cierre.
En una industria donde el dinero nunca se detiene, el control tampoco puede hacerlo.
Solicita una demo personalizada y descubre cómo Simetrik puede dar más visibilidad, trazabilidad y control a tu operación financiera.