Categoría: Pagos

El proceso de conciliación de caja, paso a paso

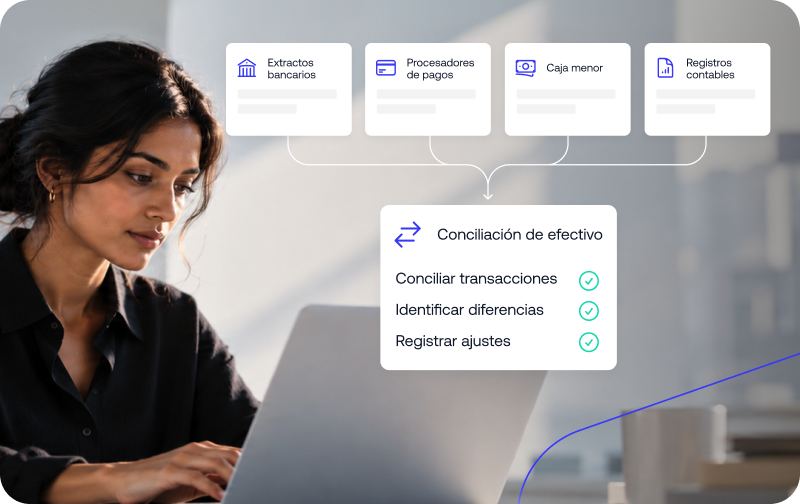
El proceso de conciliación de caja compara el efectivo que tus registros contables indican que tienes con lo que realmente muestran tus extractos bancarios, los procesadores de pago y los arqueos de caja chica. Si lo ejecutas de forma consistente, las discrepancias se detectan en cuestión de días en lugar de aparecer meses después durante una auditoría.

Saber cómo hacer una conciliación de caja se reduce a ejecutar el mismo conjunto de controles en cada ciclo, con un calendario fijo y no como reacción a algo que parece fuera de lugar. Esta guía recorre cómo conciliar el efectivo en cada fuente que manejas, desde cuentas bancarias hasta caja chica y pagos de procesadores, en seis pasos que puedes repetir de forma periódica.

Qué compara realmente el proceso de conciliación de caja

El proceso cruza tres capas: los registros contables o internos que tu equipo mantiene en el sistema contable, el libro mayor donde se consolidan esos movimientos y la evidencia externa (extracto bancario, procesadores de pago, efectivo disponible) que confirma si lo registrado realmente ocurrió.

Por qué el proceso de conciliación de caja es clave para el Cashflow y la integridad financiera

Sin este proceso, la gestión del Cashflow se apoya en cifras que nadie verificó contra la fuente. Eso distorsiona los reportes y los estados financieros, debilita la integridad y la precisión financiera de las que dependen las operaciones de tesorería, y deja un balance general que muestra una posición de caja que quizás no existe.

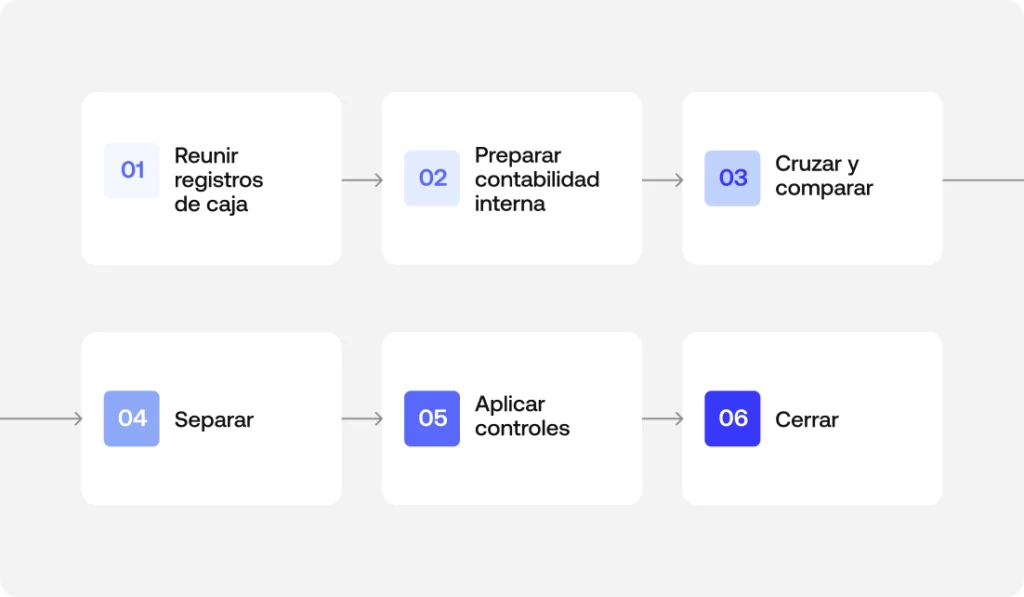
El proceso de conciliación de caja en 6 pasos
conciliacion de caja

Paso 1: Reúne los registros de efectivo de todas las fuentes

Obtén el extracto bancario de cada cuenta, los reportes de los procesadores de pago, el arqueo del efectivo disponible si manejas caja chica o cajas registradoras, y el detalle de los pagos de clientes y los retiros del período.

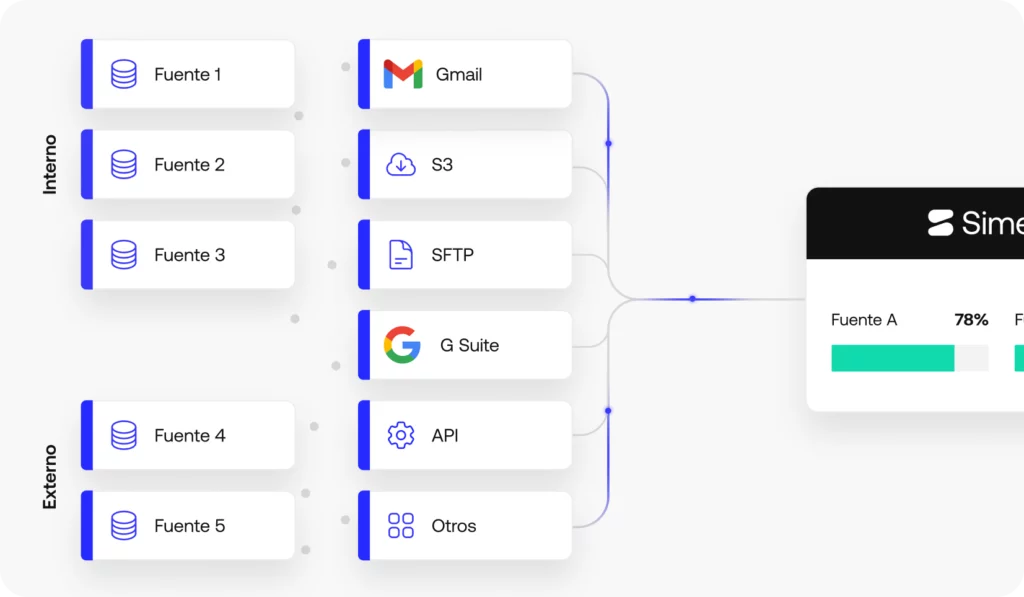
Simetrik puede ingerir datos financieros y operativos de bancos, procesadores y otras fuentes compatibles, y prepararlos para un flujo de conciliación.

Paso 2: Prepara tus registros contables internos

Antes de comparar cualquier cosa, tus registros contables o internos (lo que el sistema contable indica que ocurrió) tienen que estar completos: todos los ingresos y retiros de efectivo del período, sin nada pendiente de registrar.

Paso 3: Cruza las transacciones y compara los saldos

Aquí es donde ocurre la conciliación de transacciones: se cruza cada movimiento con su contrapartida para comparar saldos y se verifica el saldo final calculado contra el saldo bancario y los saldos de caja que informa cada fuente.

El motor de conciliación de Simetrik aplica reglas configuradas para comparar registros y separar los cruces de las excepciones que requieren investigación, con capacidades de preparación de datos (uniones de fuentes, normalización de formatos de fecha) antes de ejecutar el cruce.

Paso 4: Separa las diferencias temporales y las transacciones no registradas de los errores reales

Las diferencias temporales (depósitos en tránsito, cheques pendientes de cobro) se resuelven solas en el ciclo siguiente. Las transacciones no registradas (algo que ocurrió pero nadie registró) y los errores de carga de datos requieren una corrección activa. Las transacciones no autorizadas y los cargos bancarios inesperados entran en la misma revisión.

Un depósito de $2.000 registrado en los libros que todavía no aparece en el extracto bancario es una diferencia temporal. Ese mismo monto sin ningún registro interno es una transacción no registrada, y hay que rastrearlo hasta su origen.

Paso 5: Aplica controles y señala cualquier anomalía

La segregación de funciones, que asegura que quien concilia no sea quien aprueba, es el control interno más básico en esta etapa. Documentar cada ajuste respalda la pista de auditoría y responde a los requisitos regulatorios y de Compliance, aunque la conciliación por sí sola no sea una herramienta de prevención de fraude. En la práctica, la detección de errores que ocurre en este paso es lo que funciona como detección temprana de fraude.

Los materiales de producto de Simetrik describen flujos de aprobación con separación maker-checker para ajustes manuales, junto con una pista de auditoría trazable sobre las reglas, las acciones y los resultados de una conciliación.

Paso 6: Registra los asientos de ajuste y cierra

Cada diferencia real se convierte en asientos contables o asientos de ajuste que se reflejan en el balance general. Con el efectivo conciliado, el pronóstico y la planificación de tesorería parten de una cifra confiable y no de una estimación basada en datos sin verificar. 

Cómo el dominio Cash In de Simetrik concilia el efectivo entrante

Cada paso anterior se aplica de forma distinta según qué lado del movimiento de efectivo estés conciliando. Del lado de los ingresos, eso implica confirmar que los pagos de clientes, las liquidaciones de los procesadores de pago y los depósitos realmente ingresaron tal como se registraron antes de reconocer ingresos contra dinero que todavía no se acreditó, que es la base de una buena gestión de los ingresos de efectivo.

El dominio Cash In de Simetrik concilia los cobros entre procesadores, adquirentes y extractos bancarios de forma continua, y no solo en el momento del depósito.

Cash Out y el control de Simetrik sobre los pagos salientes

El lado de los egresos funciona igual, pero a la inversa: cada pago, retiro o desembolso tiene que rastrearse desde la instrucción que lo autorizó hasta la confirmación bancaria de que efectivamente salió, sin duplicados ni envíos a la cuenta equivocada, cualquiera sea la combinación de pagos, retiros y desembolsos que componga tus egresos de efectivo.

El dominio Cash Out de Simetrik aplica la misma lógica y valida los pagos salientes desde la instrucción hasta la confirmación bancaria.

Conciliación de caja vs. conciliación bancaria y conciliación de cuentas

La conciliación bancaria es una de las fuentes dentro del proceso de conciliación de caja, específicamente el cruce entre el banco y los libros. La conciliación de cuentas es una categoría todavía más amplia, ya que abarca el efectivo pero también las cuentas por cobrar, las cuentas por pagar y cualquier otra cuenta del balance general. La conciliación de caja se ubica en el medio: es más específica que la conciliación de cuentas y más amplia que la conciliación bancaria por sí sola.

Conciliación de caja manual vs. automatización

La carga manual de datos funciona cuando el volumen es bajo y las fuentes son pocas. A medida que crecen las cuentas, las monedas o la cantidad de transacciones diarias, sostener los 6 pasos a mano se vuelve el cuello de botella, porque la revisión línea por línea deja de escalar por mejor que sea el criterio detrás. Es justo ahí donde la automatización de la conciliación de caja cambia la ecuación.

Dentro de su dominio Cash In, Simetrik puede comparar el movimiento esperado contra los registros de los sistemas y participantes involucrados, identificar diferencias y mantener una vista trazable del estado, el mismo tipo de comparación de alto volumen que los pasos 1 a 4 de este artículo describen hacer a mano.

Preguntas frecuentes sobre el proceso de conciliación de caja

¿Cuáles son los pasos del proceso de conciliación de caja?

Como mínimo: reunir los registros de todas las fuentes de efectivo, preparar los registros contables internos, cruzar las transacciones y comparar saldos, investigar las discrepancias, aplicar controles y registrar los asientos de ajuste. El orden importa más que la cantidad exacta de pasos que use cada equipo.

¿Qué es un formulario de conciliación de caja?

Es un template, en papel o digital, que se usa para documentar la comparación: el saldo registrado, el saldo real según los documentos fuente, cada partida conciliatoria y la firma de quien lo revisó. Funciona como respaldo documental del proceso y no reemplaza a la conciliación en sí.

¿Qué es un estado de conciliación de caja?

Es el resultado final del proceso: un documento que muestra el saldo inicial, cada ajuste que explica la diferencia y el saldo final ajustado en el que coinciden tanto los registros contables como los documentos fuente.

¿Con qué frecuencia debería ejecutarse el proceso de conciliación de caja?

A diario en operaciones con alto volumen de efectivo, como retail, procesamiento de pagos o negocios con múltiples sucursales. Para operaciones de menor volumen, el mínimo es una frecuencia mensual vinculada al cierre. La cadencia correcta depende de qué tan rápido se acumularían las discrepancias sin resolver si no se concilia.

¿Qué causa discrepancias en el proceso de conciliación de caja?

La mayoría son diferencias temporales que se resuelven solas. Las que no suelen ser errores de carga de datos, transacciones no registradas, cargos bancarios inesperados u, ocasionalmente, una transacción no autorizada que hay que investigar de inmediato en lugar de esperar al próximo ciclo.

Siguiente paso: ejecuta este proceso sobre datos conectados y basados en reglas

El proceso de conciliación de caja funciona igual a mano que con automatización de la conciliación de caja por detrás. La diferencia está en cuánto del cruce diario se sostiene por sí solo, sin que alguien lo revise transacción por transacción. Puedes comparar el movimiento esperado con registros conectados.
Solicita una demo

Gestionar la liquidez en una era en la que el dinero se mueve más rápido que nunca

El ecosistema de pagos mueve billones de dólares y alcanza prácticamente todos los rincones del mundo. Las transacciones hoy ocurren casi en tiempo real entre múltiples participantes y, en promedio, atraviesan entre cinco y siete intermediarios. Además, plataformas y marketplaces ya procesan cerca del 30% de las compras globales de los consumidores.

Esta complejidad hace que el trabajo de los equipos de tesorería y finanzas sea mucho más desafiante. Las diferencias entre monedas, tiempos de liquidación y protocolos de datos complican la gestión de la liquidez y el uso eficiente del efectivo a gran escala, generando millones de dólares sin contabilizar cada año.

¿Cómo puede Finanzas afrontar los desafíos de liquidez en un mundo donde el dinero nunca se detiene? Sigue leyendo para descubrirlo y conocer el emergente universo de la conciliación con IA.

¿Por qué la gestión de liquidez es tan desafiante?

Tradicionalmente, los equipos de tesorería y finanzas se guiaban por datos de liquidación por lotes para entender su posición de efectivo. Hoy, con la multiplicación de métodos de pago y nuevos servicios financieros, la complejidad del sistema creció de manera exponencial.

La irrupción de las redes de pago en tiempo real (RTP) sumó nuevos matices y riesgos. Estos rieles permiten a las empresas procesar nóminas, pagar a proveedores y gestionar cuentas por cobrar y por pagar con mayor agilidad, pero al mismo tiempo exigen mucho más de los equipos de finanzas y conciliación.

Los desafíos actuales de la gestión de liquidez: 

  • Flujos constantes de entrada y salida de fondos a lo largo del día. Sin un sistema de monitoreo continuo, los equipos financieros no pueden garantizar que haya suficiente efectivo disponible en todo momento.
  • Diferencias en los plazos de liquidación, que no siempre coinciden con las marcas de tiempo de las transacciones. Los saldos bancarios pueden diferir en miles de dólares, lo que lleva a decisiones de financiamiento erróneas, cargos inesperados y pánico innecesario. 
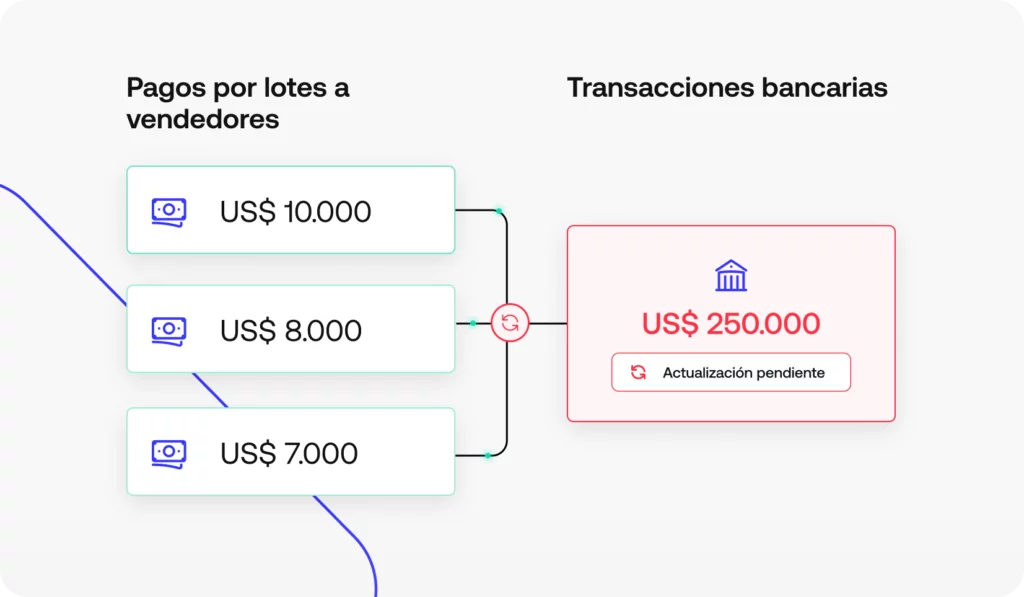
  • Pagos por lotes que no se vinculan con transacciones individuales. Esto genera horas de conciliación manual para asegurar que los valores y las comisiones se apliquen correctamente.
  • Además, las discrepancias y errores retrasan la conciliación

Ser demasiado cautelosos tiene un alto costo de oportunidad: el dinero queda inmovilizado en lugar de financiar el crecimiento o reducir deuda. En cambio, moverse con exceso de confianza puede generar el efecto contrario.

Las cuentas RTP con fondos insuficientes, por ejemplo, pueden infringir los acuerdos de financiamiento con los bancos patrocinadores, que son justamente quienes hacen posibles los pagos instantáneos. Sin una conciliación a tiempo, los equipos pueden pasar por alto la velocidad con la que los pagos en tiempo real consumen los saldos, hasta que las transacciones dejan de procesarse.

Las liquidaciones cross-border suman una capa adicional de complejidad. Los fondos suelen pasar por varios bancos corresponsales y proveedores de tipo de cambio antes de llegar a destino. Cuando los retrasos en el tiempo o en la conversión no se registran de inmediato, los equipos de tesorería pueden confundir los saldos en tránsito con efectivo disponible, exponiendo al negocio a brechas de liquidez y riesgo cambiario.

Los pagos a comercios también representan un riesgo adicional, ya que los marketplaces y minoristas suelen pagar antes de la liquidación de las redes de tarjetas. Sin una visibilidad clara sobre los ingresos pendientes, los equipos financieros pueden sobreestimar el capital de trabajo, financiando pagos con dinero que, en la práctica, aún no ha llegado.

Para gestionar la liquidez con precisión y mantener una visión clara de los saldos, cuentas por pagar y por cobrar, la clave está en la conciliación.

El papel de la conciliación en la gestión de la liquidez 

La conciliación ayuda a los equipos financieros a gestionar la liquidez y los flujos de efectivo, garantizando precisión e integridad financiera en cada etapa y transacción. 

A nivel micro,  el proceso de conciliación valida y compara los registros de transacciones entre todas las partes involucradas. En el macro, asegura que los saldos operativos reflejen con precisión la realidad de la posición de efectivo de la empresa.

Una vez conciliados, estos datos pueden utilizarse para respaldar diversos tipos de decisiones relacionadas con la liquidez: si es necesario obtener más financiamiento, qué plazos de pago ofrecer o aceptar, cómo asignar el capital de trabajo, entre muchas otras.

Sin embargo, aunque la inteligencia artificial y la automatización ya transformaron otros flujos operativos clave, muchas empresas todavía no invierten en soluciones modernas de conciliación capaces de gestionar el volumen y la complejidad de los pagos cross-border en tiempo real.

El problema de las plataformas financieras heredadas

Muchos equipos aún dependen de registros manuales, hojas de cálculo y sistemas que no ofrecen visibilidad en tiempo real sobre la liquidez. Incluso con un sistema sólido de gestión de tesorería (TMS), la diferencia entre los saldos mostrados en los sistemas bancarios o en las herramientas de análisis financiero y la realidad de los datos transaccionales minuto a minuto genera discrepancias significativas y costos adicionales.

Las soluciones heredadas y manuales no solo son más lentas, sino que también sufren de baja interoperabilidad. La gran variedad de formatos de datos, monedas y protocolos compromete la visibilidad y dificulta el uso de la información conciliada para la toma de decisiones financieras críticas relacionadas con la liquidez.

Las pilas tecnológicas fragmentadas también obligan a los equipos de ingeniería a invertir tiempo en integraciones costosas y soluciones temporales, en lugar de enfocarse en iniciativas que realmente impulsen la generación de ingresos. En resumen: mantener el statu quo resulta costoso.

Conciliación de transacciones con IA: la clave para transformar la gestión de la liquidez

La conciliación con inteligencia artificial brinda a los equipos financieros las herramientas necesarias para comprender su posición de efectivo y tomar decisiones más rentables sobre el capital de trabajo y el financiamiento.

Las plataformas modernas de conciliación automatizan gran parte del procesamiento y la correspondencia de transacciones, manteniendo control total y generando paneles precisos que guían decisiones más acertadas sobre la liquidez. 

Estos nuevos sistemas potenciados por IA están diseñados específicamente para manejar el tipo de datos transaccionales complejos y de gran volumen que suelen desafiar a los equipos financieros corporativos. Cada pago entrante o saliente se valida al instante, se concilia entre todas las partes involucradas (PSP, redes de pago en tiempo real, marcas de tarjetas, etc.) y se aplica al cliente y a la cuenta correctos.

A diferencia de las soluciones heredadas y manuales, la conciliación con IA centraliza todos los datos de transacciones y operaciones financieras en una única fuente de verdad, enriqueciendo los registros y completando automáticamente los vacíos, lo que permite que los saldos se actualicen en tiempo real.

El resultado es una visión completa y clara de la posición de efectivo de la empresa en cualquier momento del día, además de datos transaccionales detallados que pueden utilizarse para optimizar el prefinanciamiento en rieles de pago en tiempo real. De esta forma, los responsables de tesorería y finanzas pueden acceder a su sistema de gestión de tesorería (TMS), herramientas de inteligencia empresarial, ERP u otros sistemas conectados, y trabajar con los mismos datos — eliminando la necesidad de estimaciones o conjeturas.

Fortalece tu liquidez con visibilidad y control total en Simetrik

Simetrik es una plataforma de conciliación con inteligencia artificial diseñada para operaciones financieras altamente complejas y fuertemente reguladas, donde la gestión de la liquidez depende de una visibilidad en tiempo real.

La plataforma integra datos transaccionales de cualquier fuente o sistema, procesándolos con base en una lógica configurable impulsada por IA. Cada pago recibido se aplica instantáneamente a las facturas correctas y se actualiza en tu ERP, ofreciendo una visión completa de la posición de efectivo, incluso antes de que ocurra la liquidación.

Este nivel de automatización permite que tu equipo se concentre en gestionar excepciones y proyectar con precisión.

Simetrik garantiza que:

  • Los saldos operativos reflejen con precisión los datos transaccionales.
  • Los pagos anticipados y créditos se consideren en las posiciones de efectivo.
  • Los pagos por lotes y desembolsos de PSPs se concilien automáticamente. 
  • El seguimiento de cuentas por cobrar vencidas se automatice para aumentar la recuperación de ingresos.
  • Los modelos de fraude y riesgo se fortalezcan con datos conciliados y confiables.
  • Los errores y discrepancias se gestionen automáticamente en cuanto se detecten.
  • Los datos en tu TMS y ERP reflejen los niveles reales de liquidez.

Simetrik ayuda a los equipos de finanzas y tesorería a transformar sus operaciones, manteniendo al mismo tiempo una gobernanza global y control total. Para conocer más sobre cómo nuestra plataforma de conciliación con IA mejora la liquidez y potencia decisiones financieras más rentables, explora nuestras soluciones o contáctanos para agendar una demostración.

Conciliación de pagos automatizada: guía práctica de principio a fin

La conciliación de pagos es el proceso de comparar los registros de una misma operación entre procesadores, redes, bancos y sistemas internos para confirmar qué coincide y qué diferencia requiere revisión.

Si trabajas en pagos con tarjeta, ya conoces la escena: un archivo de red llega a las 3:07 a.m., la exportación del procesador aparece unos minutos después y, al comenzar el día, Operaciones intenta explicar por qué algunas transacciones no coinciden.

Simetrik es una plataforma de conciliación financiera que permite conciliar pagos, comisiones, liquidaciones, reembolsos y contracargos de múltiples procesadores en un mismo flujo.

La plataforma centraliza los datos, aplica reglas configurables y mantiene trazabilidad por transacción para los equipos de Finanzas, Operaciones y Cumplimiento.

Esta guía explica cómo automatizar la conciliación de pagos entre procesadores y redes: desde la carga y normalización de datos hasta la gestión de excepciones y la generación de reportes auditables.

Por qué la conciliación de pagos sigue siendo compleja

La complejidad suele concentrarse en cuatro frentes:

  • Fuentes y formatos distintos: redes, procesadores, pasarelas, bancos, ERPs, estados bancarios, archivos de liquidación y datos de disputas operan con estructuras y ciclos diferentes.
  • Reglas que cambian: las redes revisan especificaciones, los socios agregan columnas y el negocio incorpora productos, monedas o mercados que exigen nuevos criterios.
  • Dependencia de Ingeniería: cuando las reglas viven en el código, cada ajuste requiere una solicitud, un despliegue y coordinación entre equipos.
  • Visibilidad fragmentada: encontrar discrepancias, causas raíz y tendencias por subcomerciante todavía puede exigir consultas SQL, correos y revisiones manuales.

Cómo automatizar la conciliación de pagos: cinco principios

1) Cargar fuentes para la conciliación de pagos

Carga y preparación de fuentes para la conciliación de pagos en Simetrik

El objetivo es recibir los datos tal como llegan, sin depender de procesos previos de limpieza.

Simetrik Sources acepta archivos de red, exportaciones de procesadores, estados bancarios y datos de disputas o contracargos en sus formatos originales.

Si un archivo contiene varias tablas, la plataforma extrae la información tabular y conserva cada tabla como una fuente independiente para auditoría.

Los archivos pueden cargarse mediante SFTP, un repositorio seguro o una API y convertirse en tablas estructuradas para procesar grandes volúmenes.

Eliminar las transformaciones previas reduce dependencias técnicas y evita que la conciliación se interrumpa cada vez que cambia una fuente.

2) Normalizar datos para evitar interrupciones

El objetivo es adaptar la conciliación a los cambios de formato sin interrumpir el proceso.

Source Union de Simetrik mapea archivos de distintos socios a un esquema estándar.

Si Visa cambia el nombre de una columna o un procesador incorpora un campo nuevo, el equipo puede actualizar el mapeo desde la interfaz sin perder el historial.

Así es posible unificar decenas o cientos de fuentes en un conjunto de datos canónico y compararlo con el libro contable, las liquidaciones de red o ambos.

Las sugerencias de IA, las funciones de normalización y el autocompletado simplifican la configuración.

La conciliación no debería romperse porque alguien agregó “Ref2” junto a “Ref1”. La normalización es una capacidad operativa, no un proyecto aislado. 

3) Conciliar pagos con reglas sin código

Configuración de reglas sin código para conciliar pagos en Simetrik

El objetivo es poner la lógica de conciliación donde corresponde, en manos de los equipos de Operaciones y Finanzas responsables de los resultados.

Simetrik permite definir reglas de monto, moneda, fecha y referencias, y organizarlas en conjuntos con distintos niveles de prioridad.

El equipo puede comenzar con criterios estrictos y flexibilizarlos de forma gradual para cubrir referencias alternativas, tolerancias de fechas o pequeñas diferencias de redondeo.

Cuando aparecen nuevos casos, Operaciones puede incorporar conjuntos de reglas sin depender de cambios en el código.

El equipo de Operaciones puede ajustar la lógica en minutos, sin depender de solicitudes o nuevos despliegues.

Así reduce la acumulación de discrepancias, libera tiempo de Ingeniería y mantiene reglas más claras para auditoría.

4) Analizar excepciones de la conciliación de pagos

El objetivo es convertir los resultados de la conciliación en información útil para decidir y actuar.

Cada conciliación genera una tabla de resultados con el alcance de una base de datos y una experiencia familiar para el equipo.

A partir de ahí, los paneles permiten responder las preguntas operativas más importantes:

  • ¿Qué % se concilió hoy y cuál es el valor de la diferencia?
  • ¿Qué socios o geografías contribuyeron más al volumen no conciliado?
  • ¿Qué conjunto de reglas coincidió con cada transacción? Esta trazabilidad es clave para las auditorías.
  • ¿Dónde están las variaciones de tarifas, los impactos de FX y las fluctuaciones de la tasa de comisión?
  • ¿Cuál es la tasa de contracargos a lo largo del tiempo por subcomerciante, marca, BIN o país?
  • ¿Los procesadores están cumpliendo los acuerdos? ¿Se registraron correctamente los contracargos y las operaciones asociadas?

Puedes pasar del detalle por transacción a los resúmenes ejecutivos y volver al detalle cuando lo necesites.

También puedes exportar o programar los informes que debes enviar a clientes y reguladores.

La conciliación no es solo “igualar archivos”. Es una función de control y una función de análisis. Trátala como tal.

5) Automatizar alertas y controles de conciliación

El objetivo es detectar y gestionar excepciones antes de que afecten la operación.

Configura umbrales y alertas a lo largo de todo el ciclo de conciliación.

Por ejemplo: “archivo esperado no recibido”, “tasa de conciliación inferior al 99,5 %”, “tasa de contracargos superior al umbral” o “variación de tarifas fuera de tolerancia”.

Las alertas pueden enviarse a Slack o por correo electrónico, abrir una tarea y adjuntar las filas exactas que requieren revisión.

También conviene priorizar por monto: tres operaciones no conciliadas por $250.000 pueden ser más urgentes que 300 por $12,60.

Las alertas y los controles permiten anticipar problemas y mantener la operación bajo control.

Proceso de conciliación de pagos entre procesador y red

Pongamos todas las piezas juntas en el flujo operativo de pagos más común.

Paso 0: Cargar archivos

  • Transacciones diarias del procesador adquirente (por ejemplo, Global Payments, Fiserv) → carpeta SFTP.
  • Paquete de liquidación de red (Visa/Mastercard) → carpeta SFTP.
  • (Opcional) Extracto bancario y archivo de disputas/contracargos → carpeta SFTP.

Paso 1: Normalizar socios

  • Usa Source Union para mapear y enriquecer los archivos del procesador dentro de una estructura común (fechas, montos, monedas, múltiples columnas de referencia).
  • Mantén una unión separada para los archivos de red si es necesario.

Paso 2: Preparar los datos

  • Agrega columnas de enriquecimiento: comisiones por transacción, conversiones FX, referencias derivadas y marcas de tiempo estandarizadas. Estas columnas de fórmula quedan documentadas y auditables.

Paso 3: Definir reglas de conciliación

  • Conjunto de reglas 1 (estricto): monto == monto, moneda == moneda, coincidencia de autorización/referencia entre {R1, R2, R3}, fecha de liquidación dentro de la tolerancia, método de pago idéntico.
  • Conjunto de reglas 2 (alternativo): si falla R1, analiza una referencia alternativa desde una cadena larga; permite un desfase de liquidación de ±1 día y acepta pequeñas diferencias de redondeo.
  • Conjunto de reglas 3 (casos límite): particularidades de la pasarela, umbrales de redondeo por tipo de cambio y lógica para capturas o reembolsos parciales.

La ejecución tiene prioridad de arriba hacia abajo. Cada par conciliado registra qué conjunto de reglas lo logró.

Paso 4: Revisar resultados

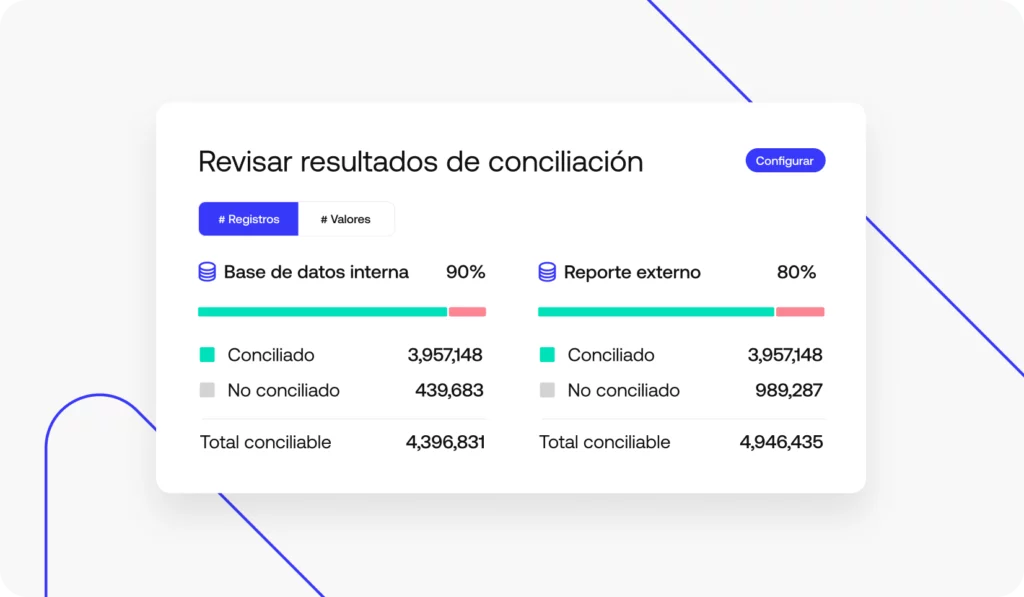
  • El panel muestra el total de registros, el porcentaje conciliado y el número y valor de las operaciones no conciliadas.
  • Explora las transacciones no conciliadas por socio, método de pago, comercio y geografía.
  • Identifica por qué falló cada fila: puede faltar una referencia, existir una diferencia de monto o quedar un desfase de liquidación fuera de la tolerancia.

Paso 5: Actuar y exportar

  • Activa alertas si los KPIs caen por debajo de los umbrales.
  • Exporta informes para clientes (resúmenes diarios, confirmaciones de liquidación, desglose de comisiones) de forma automática.
  • Conserva el historial completo: datos originales, transformaciones, lógica de reglas, acciones de usuario, marcas de tiempo.

El resultado es un flujo operativo que conserva la lógica y el historial sin reconstruir el proceso ante cada cambio.

Cómo conciliar contracargos y mejorar la visibilidad por subcomerciante

Las redes de tarjetas esperan que los miembros principales y sus bancos patrocinadores conozcan a sus subcomerciantes.

Eso incluye sus volúmenes, tasas de contracargo y la evolución de esos indicadores. En la práctica, implica dos cosas:

  1. Unificar la vista: integra los datos de contracargos al mismo modelo que las autorizaciones, capturas, reembolsos y liquidaciones.
  2. Vincular cada deducción: cuando un contracargo no tenga una transacción asociada, márcalo como posible fuga de ingresos y cuantifica su impacto.
  3. Analizar tendencias: rastrea las tasas de contracargo por subcomerciante, marca, país y BIN. Genera alertas ante picos y muestra tanto recuentos como montos.
  4. Preparar reportes: para equipos que informan a redes, reguladores o grandes comercios, generar el reporte en minutos puede marcar la diferencia entre estar al día y pedir una semana.

Rendimiento y escala de la conciliación automatizada

Escala operativa: ¿qué pasa cuando procesamos un millón de transacciones con docenas de conjuntos de reglas? 

Respuesta breve: Simetrik está diseñado para operar con grandes volúmenes de transacciones.

El emparejamiento se ejecuta en paralelo, las transformaciones se procesan de forma eficiente y las uniones evitan duplicar flujos aislados.

Así se pueden ejecutar múltiples conciliaciones y conjuntos de reglas con tiempos de procesamiento predecibles.

El beneficio práctico: los equipos pueden ampliar la automatización con nuevos conjuntos de reglas sin convertir cada excepción en un cuello de botella para el procesamiento diario.

Software de conciliación de pagos o desarrollo interno

Muchos equipos comienzan con una plataforma interna de conciliación. Estos son los principales criterios que conviene comparar:

  • Tiempo de adaptación: en una plataforma interna, cada cambio de regla suele requerir desarrollo y despliegue. En Simetrik, el equipo puede actualizar las reglas desde la interfaz en pocos minutos.
  • Cobertura: las plataformas internas suelen resolver primero los casos frecuentes. Con Simetrik, Operaciones puede ampliar las reglas a medida que aprende, sin nuevos desarrollos para cada ajuste.
  • Auditabilidad: un registro inmutable, transformaciones claras y trazabilidad por transacción facilitan auditorías y revisiones. Construir esta capacidad internamente exige mantenimiento continuo.
  • Costo de oportunidad: cada hora que tus ingenieros dedican a conciliación es una hora menos en funciones orientadas al cliente, sistemas de riesgo o mejoras en adquirentes/emisores.

Cómo medir el éxito de la conciliación automatizada

Resultados y métricas de la conciliación automatizada en Simetrik

Tras unas pocas iteraciones, los equipos que implementan un enfoque universal de conciliación suelen reportar:

  • Tasa de conciliación diaria: en implementaciones maduras, un resultado superior al 99,95 % puede ser un objetivo alcanzable, siempre que las excepciones estén identificadas y sean explicables.
  • Colas de excepciones: pequeñas, enfocadas y atribuibles (por ejemplo, “referencia de red faltante para el Procesador X el YYYY-MM-DD”).
  • Reportes automáticos: para redes, comercios, socios y finanzas internas, entregados a tiempo y con definiciones consistentes.
  • Inteligencia de contracargos: por subcomerciante y geografía, con alertas de picos y exportaciones rápidas para revisiones de red.
  • Menos solicitudes a Ingeniería: porque Operaciones controla los ajustes cotidianos. Los desarrolladores pueden concentrarse en iniciativas que hagan avanzar el producto.

La siguiente integración deja de ser un proyecto independiente: el equipo agrega una fuente, actualiza el mapeo y amplía el conjunto de reglas dentro del mismo modelo operativo.

Cómo implementar la conciliación automatizada en seis semanas

Si quieres evaluar este enfoque en tu infraestructura, puedes utilizar el siguiente plan de seis semanas:

  1. Semanas 0 y 1: Conexiones. Configura SFTP/API para cargar archivos del procesador, red y (opcionalmente) banco/contracargos diariamente.
  2. Semanas 1 y 2: Normalización. Construye las uniones de fuentes para los archivos del procesador y la red. Agrega entre tres y cinco columnas de enriquecimiento, como comisiones, tipo de cambio y referencias extraídas.
  3. Semanas 2 y 3: Primera conciliación. Define 3–5 conjuntos de reglas que cubran el 80% del volumen. Ejecuta dos semanas de datos históricos para validar.
  4. Semanas 3 y 4: Excepciones y paneles. Crea vistas de causa raíz de no conciliados. Habilita paneles de contracargos y subcomerciantes. Activa alertas.
  5. Semanas 4 y 5: Iteración. Agrega reglas para casos atípicos y valida los formatos de exportación (CSV/XLS, entrega por SFTP).
  6. Semana 6: Revisión. Compara tiempos, tasas de conciliación y esfuerzo con tu base interna. Decide si expandes a más redes/procesadores o agregas conciliación bancaria.

El plan es intencionalmente acotado: busca validar cobertura, control y velocidad antes de ampliar el alcance.

Preguntas frecuentes sobre conciliación de pagos

¿Qué es la conciliación de pagos?

Es el proceso de comparar registros de una misma operación entre procesadores, redes, bancos y sistemas internos para identificar coincidencias, diferencias y transacciones que necesitan revisión.

¿Cómo funciona la conciliación automatizada?

Primero se cargan y normalizan las fuentes. Después se aplican reglas de matching, se separan las excepciones y se conserva trazabilidad sobre los datos, la lógica utilizada y las acciones posteriores.

¿Se pueden conciliar varios procesadores de pagos?

Sí. Simetrik permite conciliar pagos, comisiones, liquidaciones, reembolsos y contracargos de múltiples procesadores dentro de un mismo flujo.

¿Qué papel cumple la IA en este proceso?

La IA puede ayudar a preparar datos, sugerir mappings, fórmulas o reglas y analizar excepciones. El motor determinístico ejecuta la lógica configurada para que el resultado del control sea reproducible.

Conclusión: una conciliación predecible, explicable y rápida

La conciliación debe ser predecible, explicable y rápida.

El equipo debería dedicar su tiempo a analizar resultados y tomar decisiones, no a perseguir errores. Para Auditoría, cada transformación y regla debe quedar registrada.

Si un socio cambia el nombre de una columna, Operaciones debería poder corregir el mapeo en minutos, sin abrir un nuevo proyecto de desarrollo.

Simetrik reúne fuentes de datos financieros, reglas de coincidencia configurables, gestión de excepciones, analítica y controles en una sola plataforma.

El resultado es un proceso de conciliación más trazable y adaptable para equipos que operan múltiples procesadores, redes y entidades.

¿Quieres evaluar este proceso con tus propios datos de procesadores, redes, bancos o contracargos? Solicita una demostración de Simetrik.

Escalando los pagos en tiempo real: una guía para los PSPs

Para el año 2029, se espera que los ingresos globales por pagos alcancen los 2.4 billones de dólares, un aumento de más del 25% en comparación con las cifras actuales. Este crecimiento se distribuye a lo largo de un ecosistema fragmentado que incluye bancos, redes de tarjetas, cámaras de compensación, procesadores de pago y otros actores del sector.

Las infraestructuras de pagos en tiempo real han añadido un nuevo nivel de complejidad y oportunidad al panorama financiero. Estas redes, relativamente recientes, hacen posible mover dinero de forma instantánea entre partes, sin importar la moneda, región o protocolo. Los proveedores de servicios de pago (PSP) están adoptando los pagos instantáneos para mantenerse competitivos, aunque esta transición no está exenta de riesgos.

A medida que los clientes demandan más inmediatez y conveniencia, los PSP deben analizar con cuidado sus inversiones tecnológicas y sus socios financieros para optimizar los beneficios de los pagos en tiempo real. Al planificar el crecimiento de tu organización, reducir la complejidad debe ser una prioridad clave para el equipo financiero.

La creciente complejidad de los pagos instantáneos

Los pagos en tiempo real son relativamente nuevos, pero ya han transformado la industria. El Unified Payments Interface (UPI) de India se lanzó en 2016, la RTP Network de The Clearing House en Estados Unidos comenzó en 2017, y Pix, en Brasil, entró en funcionamiento en 2020. Junto con iniciativas similares en más de 70 países, estas redes ya procesan miles de millones de dólares en transacciones instantáneas cada año.

El impacto de esta rápida adopción es que los PSP ahora pueden ofrecer a los comercios formas más rápidas y convenientes para aceptar pagos de sus clientes. Desde la perspectiva del usuario, realizar pagos instantáneos es sencillo; sin embargo, tras bastidores, existen múltiples procesos e integraciones que afectan los márgenes y generan confusión regulatoria.

Veamos cada una en detalle.

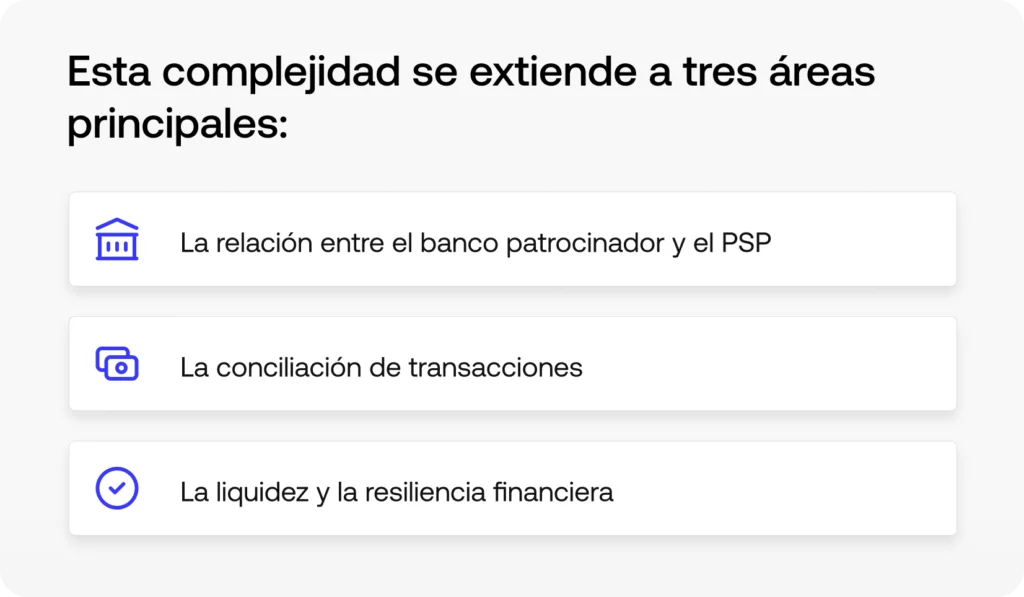
La relación con el banco patrocinador: un delicado equilibrio

Encontrar el banco patrocinador adecuado es clave para el éxito a largo plazo de un PSP en Estados Unidos. Para elegir el mejor socio, es fundamental estructurar los acuerdos de forma que optimicen los resultados para ambas partes.

Primero, considera en qué regiones operas actualmente y a cuáles planeas expandirte. Asociarte con bancos que ya cuenten con acuerdos con múltiples redes de pagos en tiempo real (RTP) facilitará la escalabilidad. Analiza con ellos qué tan rápido podrías habilitar pagos a través de redes como el SEPA Instant Credit Transfer (SCT Inst) en Europa, el UPI en India o el FAST en Singapur, incluso si tu empresa todavía no tiene presencia en esas regiones.

Luego, examina la tecnología del banco. Asegúrate que disponga de una infraestructura sólida y capacidades de integración que soporten altos volúmenes de transacciones en tiempo real sin interrupciones. Pregunta sobre su adopción de estándares compartidos, como Swift GPI e ISO 20022 XML V9, para identificar los posibles desafíos de conciliación que podrían surgir. Además, verifica la existencia de controles de riesgo y liquidez robustos que mantengan el flujo de dinero incluso si los volúmenes aumentan inesperadamente.

A continuación, analiza los modelos de financiamiento disponibles, incluyendo los pros, contras y el nivel de flexibilidad que tendrás para moverte entre ellos. En general, los bancos y cooperativas de crédito ofrecen uno o más de los siguientes modelos:

  • Acuerdos de prefinanciamiento  – El PSP deposita una cantidad determinada en el banco patrocinador para cubrir transacciones hasta ese saldo. Es una opción simple y de bajo riesgo para el banco, pero inmoviliza capital de trabajo y puede interrumpir transacciones si la cuenta cae por debajo del umbral establecido. Sin embargo, existen variaciones más flexibles, como los top-ups “just-in-time” o modelos híbridos de pre-financiamiento y crédito, que permiten mantener las operaciones incluso cuando el volumen supera el límite acordado.
  • Barridos intradía (Intraday sweeps) – El banco patrocinador monitorea el volumen de RTP y traslada fondos de las cuentas del PSP a lo largo del día. Este modelo reduce la necesidad de grandes depósitos previos, pero requiere conciliación constante y alta visibilidad sobre la liquidez. Si tu empresa aún utiliza sistemas financieros heredados o tiene dificultades para conciliar pagos a nivel transaccional, este modelo podría no ser el más viable.
  • Líneas de crédito – El banco patrocinador otorga crédito al PSP para financiar las operaciones RTP hasta un cierto límite y con una tasa de interés específica. Las liquidaciones por lotes se realizan vía ACH, de forma diaria, semanal o mensual, lo que complica la conciliación, pero libera una cantidad significativa de capital de trabajo para el PSP. 

Elegir correctamente a los bancos patrocinadores y los modelos de financiamiento es esencial. No obstante, incluso las mejores asociaciones no pueden resolver por sí solas los grandes desafíos estructurales relacionados con la conciliación, la gestión de liquidez y las fugas de ingresos en el actual ecosistema de pagos instantáneos.

El desafío de la conciliación

La conciliación, o el proceso de validar y cruzar transacciones para garantizar la integridad financiera, se vuelve casi imposible ante el volumen y la complejidad descritos anteriormente. La gran cantidad de socios, organismos reguladores, consorcios y tecnologías necesarias para soportar pagos instantáneos en sistemas tradicionales y emergentes exige un nuevo enfoque para conciliar y gestionar los datos transaccionales.

Incluso en grandes corporaciones, muchos equipos financieros siguen utilizando hojas de cálculo y procesos semimanuales para verificar cada transacción frente a liquidaciones masivas, deducciones de comisiones y otras actividades dentro del recorrido del pago. Esta brecha entre la capacidad de enviar y recibir pagos en tiempo real y la habilidad de medir claramente su impacto en el negocio genera problemas significativos, como: fugas de ingresos, gastos innecesarios, auditorías y cierres contables largos e ineficientes.

Para conciliar pagos instantáneos de manera precisa y rentable, los PSP deben contar con una visión completa de toda la cadena de valor del RTP (Real-Time Payments) en un solo lugar. Sin embargo, dado que estas redes son relativamente nuevas y están administradas por entidades gubernamentales y mixtas (público/privadas), todavía existe una interoperabilidad limitada entre ellas.

El impacto de los pagos en tiempo real en la liquidez

Los PSP que no enfrenten estos desafíos descubrirán que los pagos instantáneos pueden afectar su liquidez y salud financiera. La falta de visibilidad a nivel transaccional conduce a una mala gestión del capital de trabajo y a decisiones financieras basadas en información incompleta, mientras que las pérdidas derivadas de errores de conciliación, fraudes o cobros no realizados reducen directamente el efectivo disponible.

De todos modos, cuando se combinan con la tecnología y los socios adecuados, los pagos en tiempo real fortalecen la resiliencia financiera y ayudan a retener clientes en un mercado cada vez más competitivo. Las plataformas modernas de conciliación automatizan los procesos más propensos a errores e ineficiencias dentro de los equipos financieros, lo que permite procesar y conciliar millones de transacciones en tiempo real cada día.

Además, una conciliación sólida facilita la optimización de los acuerdos con los bancos patrocinadores. Mantener saldos equilibrados en las cuentas conectadas a las redes RTP es esencial ya sea en modelos de prefinanciamiento, barridos intradía o híbridos, y tener visibilidad completa sobre las transacciones pasadas permite predecir la demanda futura para asegurar que siempre exista la financiación necesaria.

Cuando la conciliación deja de ser un obstáculo, los pagos instantáneos se convierten en una ventaja competitiva. En lugar de preocuparte por una falta repentina de capital de trabajo, puedes concentrarte en ofrecer servicios innovadores y de alto valor a tus clientes.

Simetrik: conciliación con IA para la era de los pagos instantáneos

Simetrik es una plataforma integral de conciliación transaccional que unifica los datos de todos los sistemas involucrados en los pagos en tiempo real, automatiza la conciliación multivía y detecta excepciones antes de que se conviertan en un problema.

Los PSP (Proveedores de Servicios de Pago) confían en Simetrik para alcanzar nuevos niveles de escalabilidad, control y auditabilidad en cuatro áreas clave:

  • Control de costos y gestión de comisiones: identifica, valida y optimiza todas las tarifas asociadas con las redes de pagos en tiempo real (RTP).
  • Posición de efectivo y liquidez: acelera la liquidación, reduce la presión sobre el capital de trabajo y mejora la visibilidad y la capacidad de previsión financiera.
  • Reportes regulatorios: disminuye el riesgo y automatiza el cumplimiento de normativas como SOX, PCI, GLBA, entre otras obligaciones.
  • Transacciones transfronterizas y cripto: simplifica la gestión del FX, la variabilidad de redes y la complejidad de los on/off-ramps, con una conciliación confiable y escalable.

Para 2028, los pagos en tiempo real representarán más de una cuarta parte de todas las transacciones electrónicas globales. Descubre cómo Simetrik simplifica la complejidad del RTP y transforma este mercado en rápida evolución en una palanca estratégica de rentabilidad: solicita una demo de nuestra plataforma.

Simplifica la conciliación con soluciones preconfiguradas para adquirentes

Los adquirentes tienen un papel fundamental en el ecosistema financiero moderno, facilitando pagos con tarjeta y entregando el monto correcto a los comercios en cada compra. Pero cada transacción puede ser un punto de falla, expuesta a riesgos de errores, disputas y pérdidas de ingresos.


Para manejar grandes volúmenes de transacciones y mantener tu reputación en un mercado de pagos fragmentado, es esencial automatizar de manera confiable la conciliación y los reportes — empezando por la actividad relacionada con las redes de tarjetas, que representan una gran parte de tus transacciones.


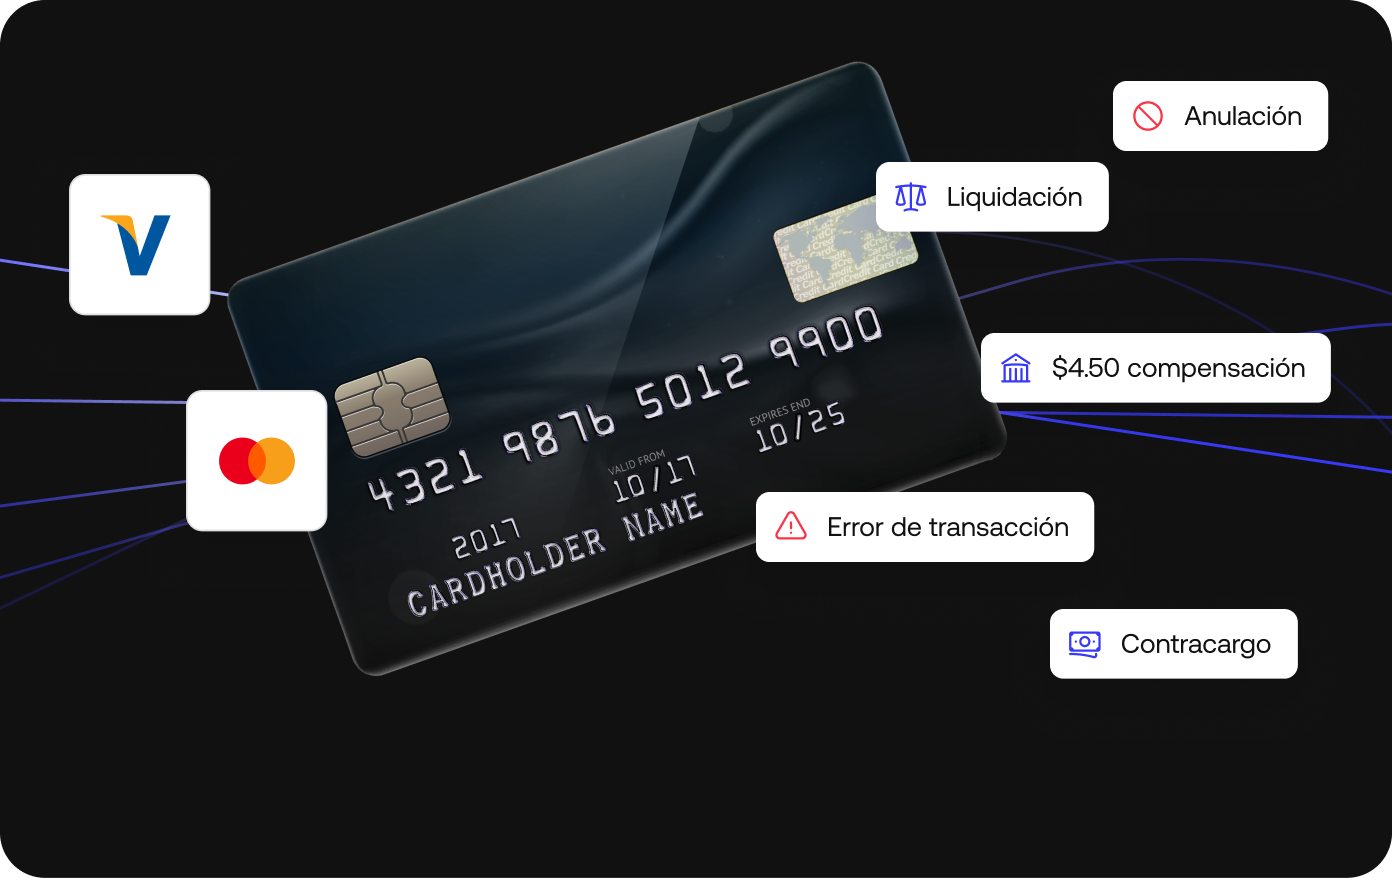
Las soluciones preconfiguradas de Simetrik para Visa y Mastercard hacen esto posible sin costos excesivos ni grandes esfuerzos de ingeniería. Están diseñadas para ayudarte a configurar flujos de conciliación con las mejores prácticas, sin necesidad de código, con el apoyo de un asistente inteligente de configuración y un equipo dedicado de onboarding, manteniendo al mismo tiempo visibilidad total de las reglas y la lógica a medida que evolucionan.

Hemos conectado capacidades avanzadas y controles financieros para habilitar seis casos de uso clave, desde autorizaciones hasta gestión de disputas, de manera fácil de implementar y adoptar.

¿Por qué los adquirentes deben automatizar la conciliación?

Monitorear y conciliar transacciones de las redes de tarjetas es crítico para el éxito de un adquirente Visa y Mastercard no solo representan una gran parte de las transacciones, sino que también tienen sus propios requisitos para los adquirentes, incluyendo marcos de auditoría específicos y tarifas que deben ser controladas cuidadosamente.


Simetrik automatiza la conciliación hasta el nivel de cada transacción, cruzando registros entre sistemas internos y externos y generando reportes para comercios, auditores y otros interesados, ya alineados con los requisitos de Visa y Mastercard. En lugar de manejar hojas de cálculo y correr para organizar datos para reportes de red como el QMR (Mastercard Quarterly Member Report) y el GOC (Visa Global Operating Certificate), puedes enfocarte en resolver errores y disputas rápidamente.


Una vez conciliados y validados, los datos pueden ser usados por tu equipo y por los comercios para tomar mejores decisiones operativas, desde pronósticos hasta estrategias de tarifas.

5 razones para automatizar la conciliación Visa y Mastercard
  • Mejor visibilidad del flujo de caja
  • Pronósticos más precisos
  • Gestión eficiente de tarifas
  • Resolución más rápida de disputas
  • Mayor control de riesgos
6 funcionalidades clave que puedes habilitar en Simetrik

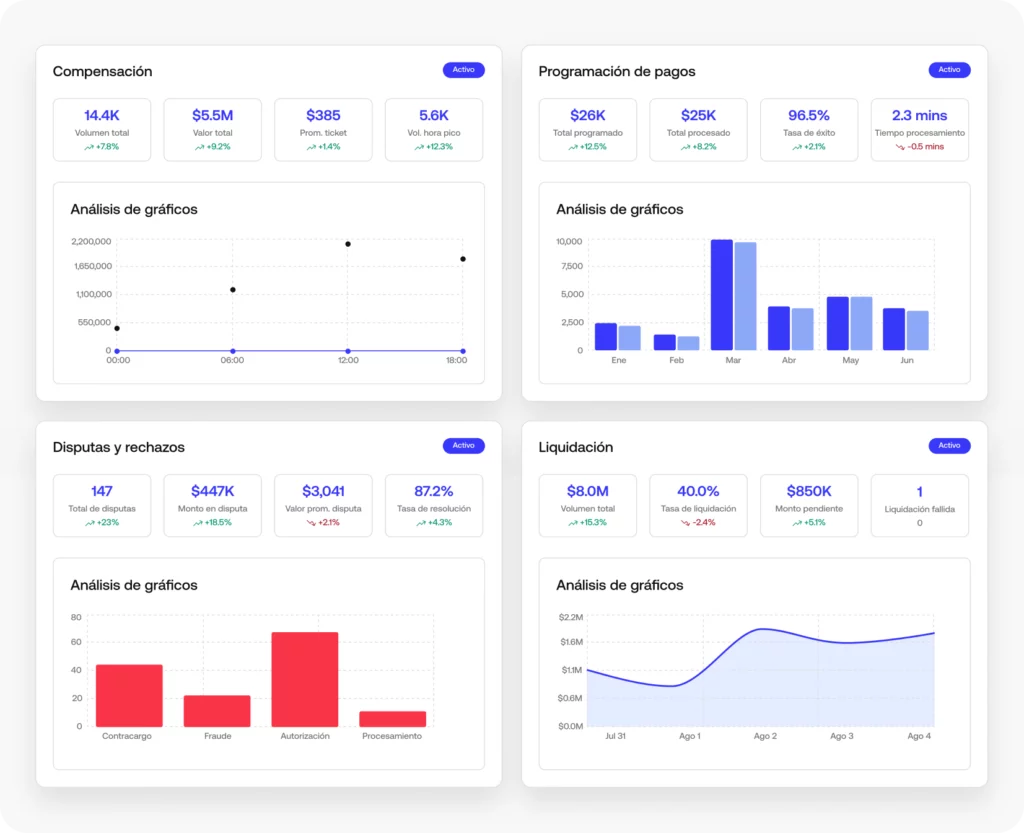
Simetrik conecta archivos de esquema entregados por el adquirente, extractos bancarios y registros de sistemas internos como tu ERP, automatizando seis casos de conciliación para transacciones Visa y Mastercard:

  • Autorización – Garantiza control y reduce fraudes conciliando solicitudes y respuestas autorizadas con datos de la red y cruzando archivos de clearing con registros del emisor.
  • Compensación – Valida tarifas de esquema, tarifas de intercambio y ajustes de red contra los registros del adquirente, evitando cobros de más o pérdidas.
  • Disputas – Confirma fondos debitados de emisores, concilia casos de pre-arbitraje y arbitraje, y ayuda a los comercios a gestionar evidencias.
  • Liquidación – Calcula la liquidación neta diaria y valida los recibos contra extractos bancarios para una mejor gestión de liquidez.
  • Agenda – Divide agendas nacionales e internacionales, con o sin diferimiento, validando movimientos financieros esperados para evitar pérdidas por liquidaciones retrasadas o ausentes.
  • Financiamiento – Valida pagos programados vs. recibidos en el banco, investigando retrasos o pagos parciales para garantizar cumplimiento y ejecución a tiempo.
Reduce riesgos con una implementación rápida y guiada

Simetrik cuenta con un equipo dedicado de onboarding junto con flujos de configuración mejorados con IA para ayudarte a mejorar rápidamente la conciliación y los reportes. La plataforma elimina errores descuidados y al mismo tiempo da a los usuarios control sobre el resultado final, con gobernanza y protecciones integradas que mantienen la integridad de los datos.

Con Simetrik, no tienes que preocuparte por llevar adelante una implementación complicada tú solo. Nuestras soluciones de Visa y Mastercard pueden entregarse en semanas, no meses, con ayuda de un equipo dedicado de onboarding y un asistente inteligente de configuración.

Los clientes de Simetrik también pueden elegir dashboards listos y personalizables que muestran las métricas más importantes para los adquirentes — KPIs ya configurados, con capacidad de desglose y recomendaciones impulsadas por IA.

Empieza con una demo personalizada

¿Quieres ver las soluciones de redes de tarjetas de Simetrik en acción con tus propios datos? Ponte en contacto para solicitar una demo y te mostraremos cómo escalar la conciliación con flujos modulares y listos para usar.


Conoce más sobre nuestras soluciones para Visa y Mastercard..