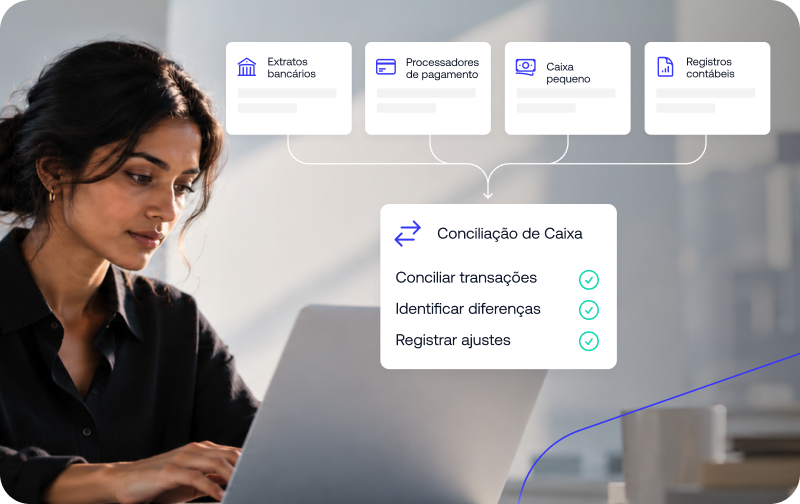
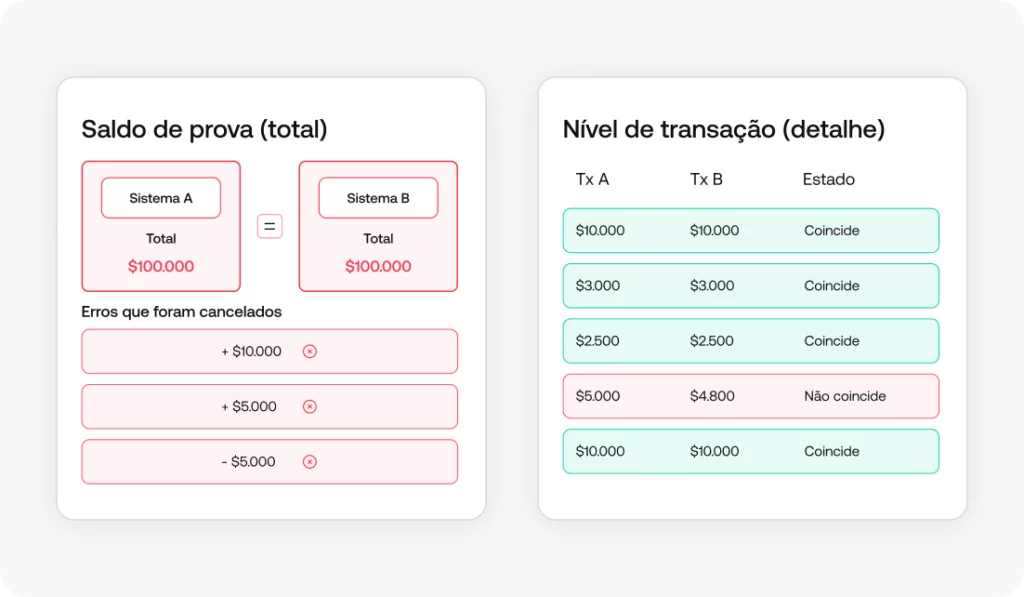
O processo de conciliação de caixa compara o valor em caixa que seus registros contábeis indicam com o que seus extratos bancários, processadores de pagamento e contagens de caixa pequeno realmente mostram. Quando executado de forma consistente, as discrepâncias são identificadas em questão de dias, em vez de serem descobertas meses depois durante uma auditoria.
Saber como fazer a conciliação de caixa se resume a executar o mesmo conjunto de verificações a cada ciclo, com uma agenda fixa e não como reação a algo que parece fora do lugar. Este guia mostra como conciliar o caixa em todas as fontes que você gerencia, das contas bancárias ao caixa pequeno e aos repasses de processadores, em seis passos que você pode repetir periodicamente.
O que o processo de conciliação de caixa realmente compara
O processo cruza três camadas: os registros contábeis ou internos que sua equipe mantém no sistema contábil, o razão geral onde esses movimentos são consolidados e a evidência externa (extrato bancário, processadores de pagamento, caixa disponível) que confirma se o que foi registrado realmente aconteceu.
Por que o processo de conciliação de caixa é essencial para o Cashflow e a integridade financeira
Sem esse processo, a gestão do Cashflow se apoia em números que ninguém verificou contra a fonte. Isso distorce os relatórios e as demonstrações financeiras, enfraquece a integridade e a precisão financeira das quais as operações de tesouraria dependem e deixa o balanço patrimonial mostrando uma posição de caixa que talvez não exista.
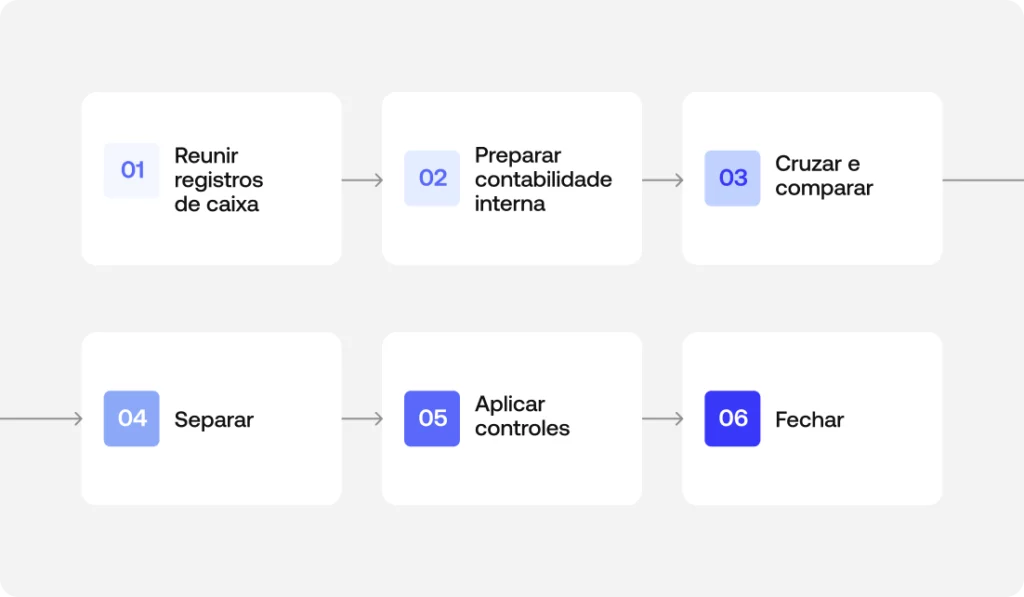
O processo de conciliação de caixa em 6 passos
Passo 1: Reúna os registros de caixa de todas as fontes
Obtenha o extrato bancário de cada conta, os relatórios dos processadores de pagamento, a contagem do caixa disponível se você administra caixa pequeno ou caixas registradoras, e o detalhamento dos pagamentos de clientes e das retiradas do período.
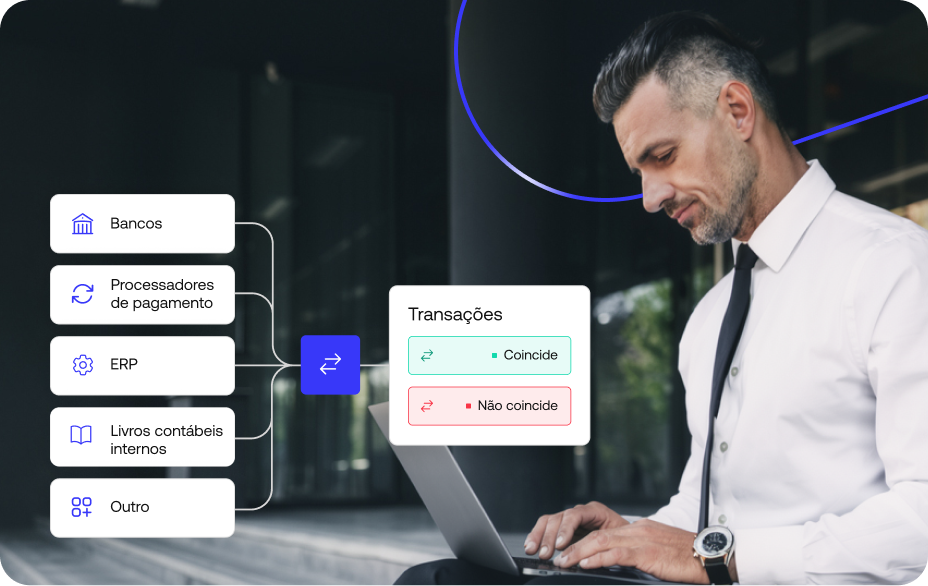
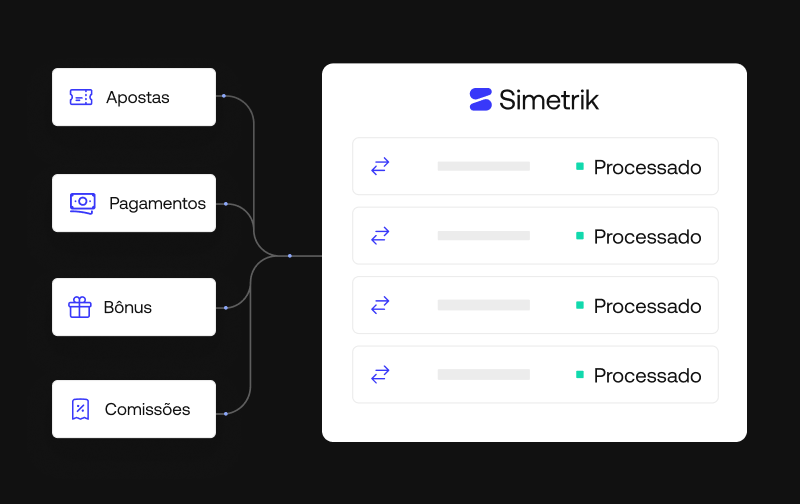
Simetrik pode ingerir dados financeiros e operacionais de bancos, processadores e outras fontes compatíveis, preparando-os para um fluxo de conciliação.
Passo 2: Prepare seus registros contábeis internos
Antes de comparar qualquer coisa, seus registros contábeis ou internos (o que o sistema contábil indica que aconteceu) precisam estar completos: todas as entradas e retiradas de caixa do período, sem nada pendente de registro.
Passo 3: Cruze as transações e compare os saldos
É aqui que acontece a conciliação transacional: cada movimento é cruzado com sua contrapartida para comparar saldos, verificando o saldo final calculado contra o saldo bancário e os saldos de caixa informados por cada fonte.
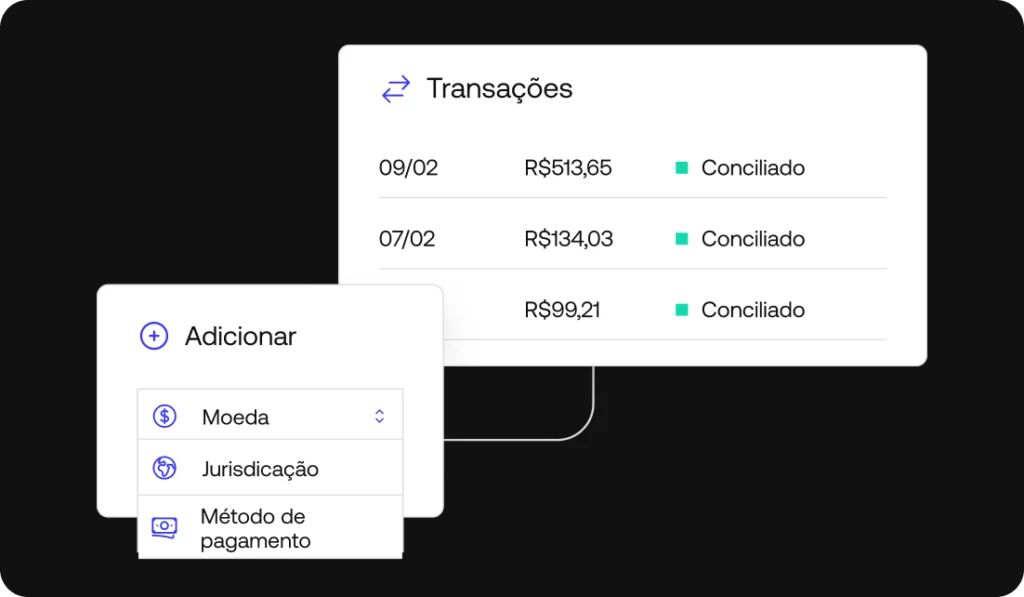
O motor de conciliação de Simetrik aplica regras configuradas para comparar registros e separar os cruzamentos das exceções que exigem investigação, com recursos de preparação de dados (uniões de fontes, normalização de formatos de data) antes da execução do cruzamento.
Passo 4: Separe as diferenças temporárias e as transações não registradas dos erros reais
As diferenças temporárias (depósitos em trânsito, cheques pendentes de compensação) se resolvem sozinhas no ciclo seguinte. As transações não registradas (algo que aconteceu, mas ninguém registrou) e os erros de digitação de dados exigem correção ativa. Transações não autorizadas e tarifas bancárias inesperadas entram na mesma revisão.
Um depósito de $2.000 registrado nos livros que ainda não aparece no extrato bancário é uma diferença temporária. Esse mesmo valor sem nenhum registro interno é uma transação não registrada, e precisa ser rastreado até a sua origem.
Passo 5: Aplique controles e sinalize qualquer anomalia
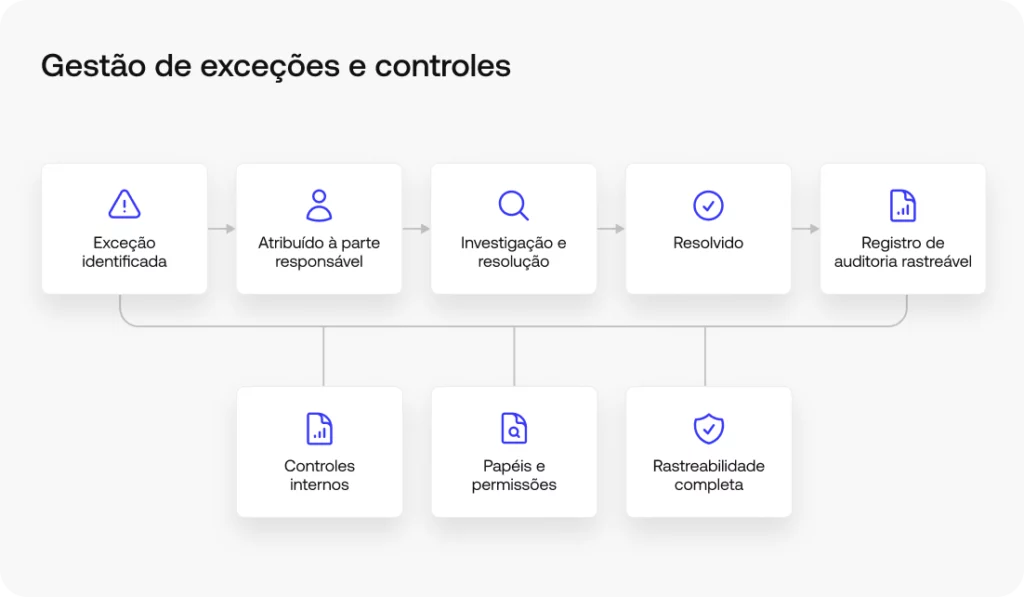
A segregação de funções, que garante que quem concilia não seja quem aprova, é o controle interno mais básico nesta etapa. Documentar cada ajuste sustenta a trilha de auditoria e atende aos requisitos regulatórios e de Compliance, ainda que a conciliação, por si só, não seja uma ferramenta de prevenção de fraudes. Na prática, a detecção de erros que ocorre neste passo é o que funciona como detecção precoce de fraudes.
Os materiais de produto de Simetrik descrevem fluxos de aprovação com separação maker-checker para ajustes manuais, além de uma trilha de auditoria rastreável sobre as regras, as ações e os resultados de uma conciliação.
Passo 6: Registre os lançamentos de ajuste e feche
Cada diferença real se transforma em lançamentos contábeis ou lançamentos de ajuste refletidos no balanço patrimonial. Com o caixa conciliado, a previsão e o planejamento de tesouraria partem de um número confiável, e não de uma estimativa baseada em dados não verificados.
Como o domínio Cash In de Simetrik concilia o caixa de entrada
Cada passo acima se aplica de forma diferente conforme o lado do movimento de caixa que você está conciliando. Do lado das entradas, isso significa confirmar que pagamentos de clientes, liquidações de processadores de pagamento e depósitos realmente entraram como foram registrados antes de reconhecer receita sobre dinheiro que ainda não foi creditado, o que é a base de uma boa gestão das entradas de caixa.
O domínio Cash In de Simetrik concilia os recebimentos entre processadores, adquirentes e extratos bancários de forma contínua, e não apenas no momento do depósito.
Cash Out e o controle de Simetrik sobre os pagamentos de saída
O lado das saídas funciona da mesma forma, só que no sentido inverso: cada repasse, retirada ou desembolso precisa ser rastreado desde a instrução que o autorizou até a confirmação bancária de que realmente saiu, sem duplicidades nem envios para a conta errada, qualquer que seja a combinação de repasses, retiradas e desembolsos que compõe suas saídas de caixa.
O domínio Cash Out de Simetrik aplica a mesma lógica, validando os pagamentos de saída desde a instrução até a confirmação bancária.
Conciliação de caixa vs. conciliação bancária e conciliação de contas
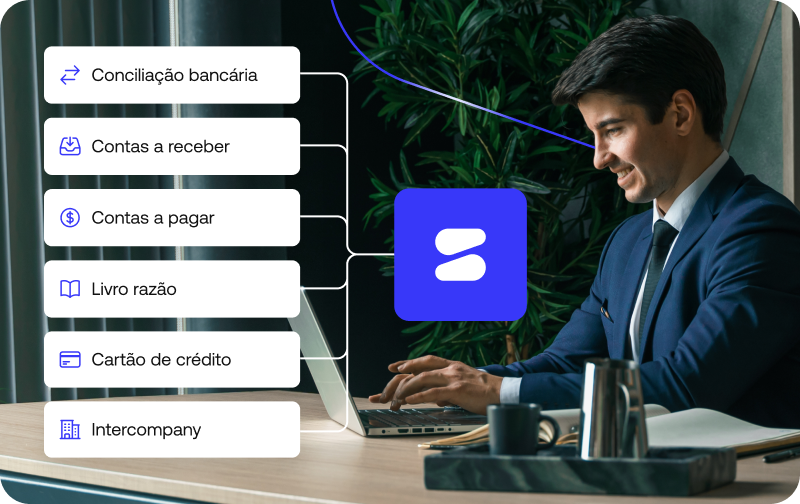
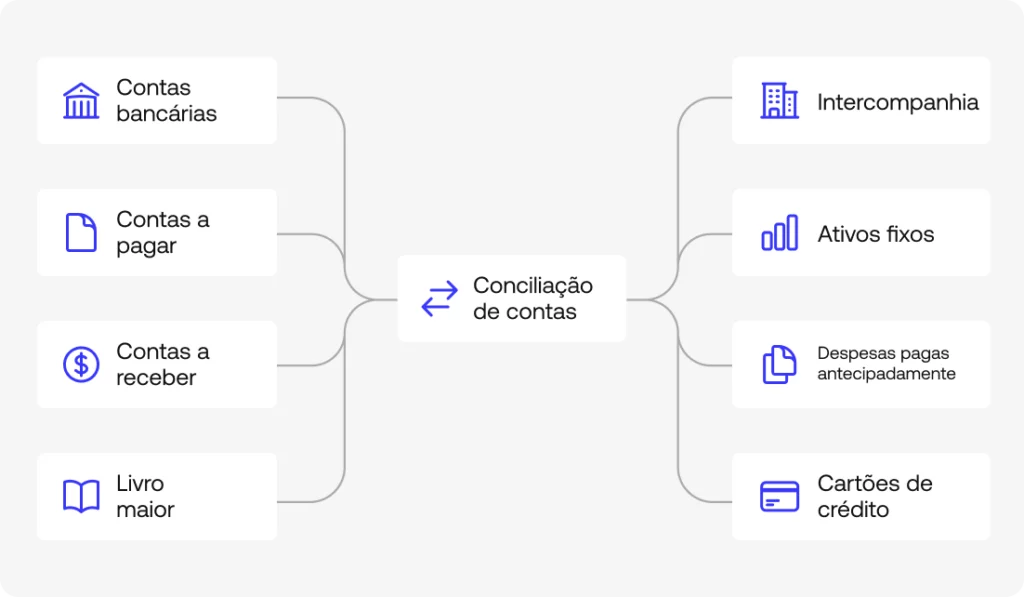
A conciliação bancária é uma das fontes dentro do processo de conciliação de caixa, especificamente o cruzamento entre o banco e os livros. A conciliação de contas é uma categoria ainda mais ampla, que abrange o caixa, mas também contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial. A conciliação de caixa fica no meio: é mais específica que a conciliação de contas e mais ampla que a conciliação bancária isoladamente.
Conciliação de caixa manual vs. automação
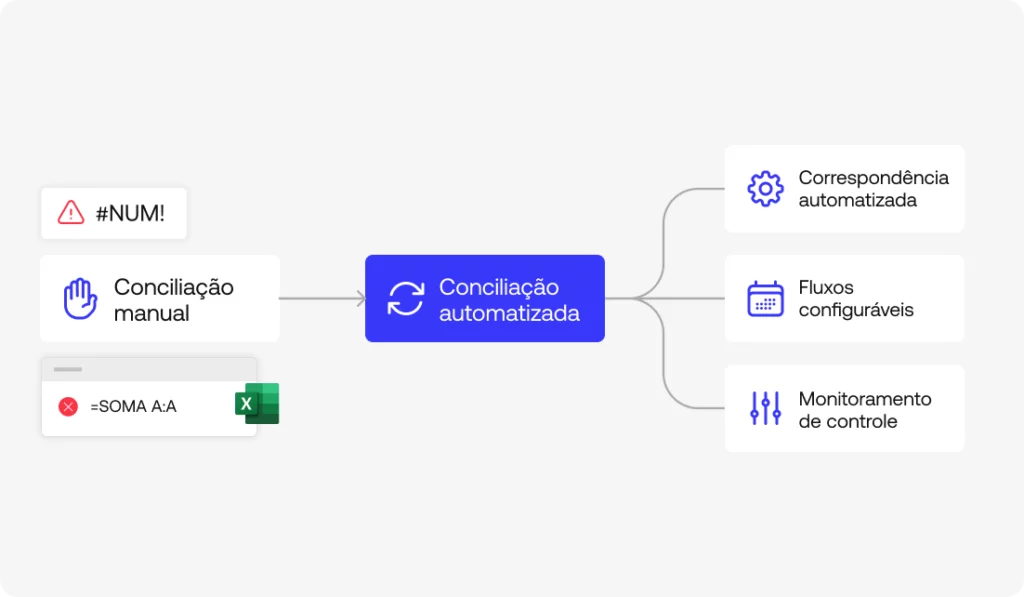
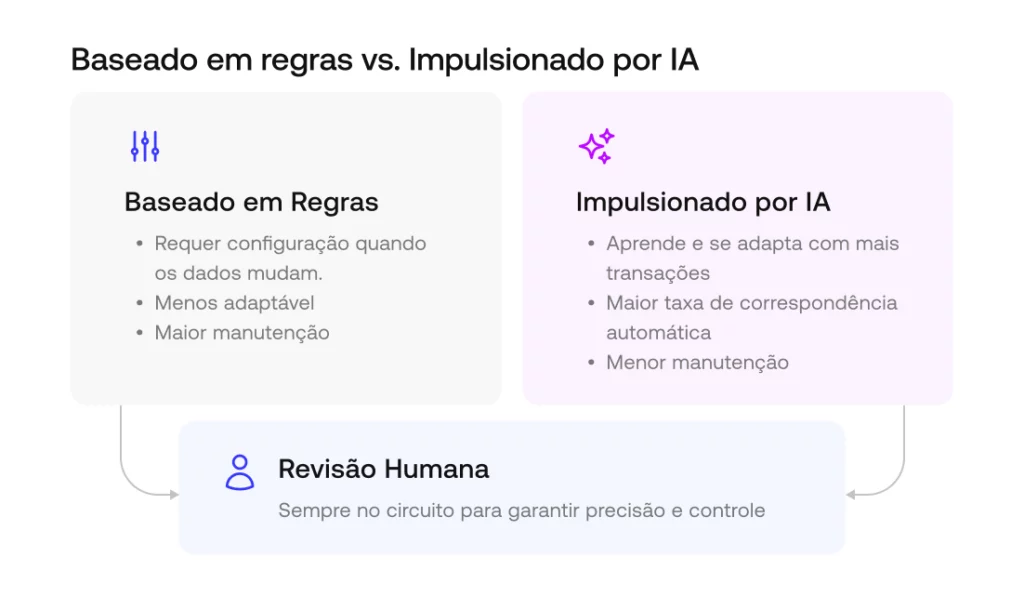
A digitação manual de dados funciona quando o volume é baixo e as fontes são poucas. À medida que crescem as contas, as moedas ou a quantidade de transações diárias, manter os 6 passos funcionando à mão se torna o gargalo, porque a revisão linha por linha deixa de escalar, por melhor que seja o critério por trás dela. É exatamente aí que a automação da conciliação de caixa muda a equação.
Dentro do seu domínio Cash In, Simetrik pode comparar o movimento esperado com os registros dos sistemas e participantes envolvidos, identificar diferenças e manter uma visão rastreável do status, o mesmo tipo de comparação de alto volume que os passos 1 a 4 deste artigo descrevem fazer à mão.
Perguntas frequentes sobre o processo de conciliação de caixa
Quais são os passos do processo de conciliação de caixa?
No mínimo: reunir os registros de todas as fontes de caixa, preparar os registros contábeis internos, cruzar as transações e comparar saldos, investigar as discrepâncias, aplicar controles e registrar os lançamentos de ajuste. A ordem importa mais do que o número exato de passos que cada equipe utiliza.
O que é um formulário de conciliação de caixa?
É um template, em papel ou digital, usado para documentar a comparação: o saldo registrado, o saldo real segundo os documentos de origem, cada item de conciliação e a aprovação de quem o revisou. Funciona como respaldo documental do processo e não substitui a conciliação em si.
O que é um demonstrativo de conciliação de caixa?
É o resultado final do processo: um documento que mostra o saldo inicial, cada ajuste que explica a diferença e o saldo final ajustado com o qual concordam tanto os registros contábeis quanto os documentos de origem.
Com que frequência o processo de conciliação de caixa deve ser executado?
Diariamente em operações com alto volume de caixa, como varejo, processamento de pagamentos ou empresas com várias unidades. Para operações de menor volume, o mínimo é uma frequência mensal vinculada ao fechamento. A cadência certa depende da velocidade com que as discrepâncias não resolvidas se acumulariam sem conciliação.
O que causa discrepâncias no processo de conciliação de caixa?
A maioria são diferenças temporárias que se resolvem sozinhas. As que não se resolvem costumam ser erros de digitação de dados, transações não registradas, tarifas bancárias inesperadas ou, ocasionalmente, uma transação não autorizada que precisa ser investigada imediatamente, sem esperar o próximo ciclo.
Próximo passo: execute este processo sobre dados conectados e baseados em regras
O processo de conciliação de caixa funciona da mesma forma à mão ou com a automação da conciliação de caixa rodando por trás. A diferença está em quanto do cruzamento diário se sustenta sozinho, sem que alguém precise revisá-lo transação por transação. Você pode comparar o movimento esperado com registros conectados.
Um exemplo de conciliação de contas compara o saldo que o razão geral registra para uma conta do balanço patrimonial com evidências externas (um extrato bancário, uma nota fiscal de fornecedor, um razão auxiliar) e mostra exatamente como qualquer diferença é explicada. A conta muda; a lógica é a mesma para bancos, contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial.
O que um exemplo de conciliação de contas realmente mostra
Um exemplo de conciliação de contas só é útil se mostrar mais do que dois números que não batem. O que importa é o item de conciliação, ou seja, a diferença temporal, a tarifa ou o erro específico que explica a lacuna. Importa também o controle interno por trás dele: quem o identificou, que evidência o sustenta e se foi corrigido antes do fechamento da conta. Um exemplo de conciliação bancária, de conciliação de contas a receber ou de conciliação do balanço patrimonial é a mesma demonstração aplicada a outro tipo de conta: registro interno, evidência externa, a lacuna entre os dois e a explicação que a fecha.
Os documentos por trás de cada exemplo de conciliação de contas
Todo exemplo de conciliação de contas parte de dois lados. De um lado estão os registros financeiros internos, como o razão auxiliar e o razão geral. Do outro, a evidência externa que deveria confirmá-los: um extrato bancário, os extratos de um fornecedor ou documentos de suporte como notas fiscais e contratos. Sem os dois lados, não há o que comparar. Com os registros financeiros corretos dos dois lados, a comparação em si costuma ser a parte fácil.
Exemplos de conciliação de contas por tipo de conta
Seis tipos de conta, seis versões da mesma comparação: registro interno contra evidência externa, lacuna identificada e lacuna explicada, em bancos, contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial.
Exemplo de conciliação bancária
Um saldo contábil de $12.450 contra um saldo bancário de $13.180: a lacuna é explicada por um depósito em trânsito de $900 e $520 em cheques não compensados. Para o passo a passo completo, com lançamentos contábeis e mais itens, consulte o artigo dedicado à conciliação bancária.
H3: Exemplo de conciliação de contas a receber
O razão auxiliar de contas a receber mostra $45.000 em faturas em aberto, enquanto o saldo de contas a receber no razão geral mostra $44.800. A diferença de $200 vem de um pagamento parcial que não foi totalmente baixado (conciliação de clientes). Consulte o artigo dedicado à conciliação de contas a receber para ver o processo completo.
Exemplo de conciliação de contas a pagar e de fornecedores
Uma nota fiscal de fornecedor de $8.200 aparece em contas a pagar, mas o razão do próprio fornecedor mostra apenas $7.900 em aberto. A conciliação de fornecedores revela um desconto por pagamento antecipado de $300 que o fornecedor já aplicou e que nunca foi registrado internamente.
Exemplo de conciliação do razão geral e do balanço patrimonial
A conciliação do razão geral verifica cada conta do balanço patrimonial contra o detalhamento que a sustenta. Um exemplo típico: a conta de equipamentos do balanço patrimonial mostra $150.000, mas o registro do ativo imobilizado detalha $148.500. Se essa diferença não for corrigida antes do fechamento, ela também afeta a demonstração do resultado.
Exemplo de conciliação de cartões de crédito
O extrato do cartão corporativo mostra $3.400 em cobranças no mês, enquanto os registros internos mostram $3.250. A diferença de $150 geralmente vem de tarifas bancárias ou cobranças duplicadas que só aparecem no cruzamento transação a transação.
Exemplo de conciliação intercompany
A Entidade A registra $25.000 como conta a receber da Entidade B, e a Entidade B registra apenas $24.600 como conta a pagar para A. As transações intercompany, e a conciliação intercompany, existem justamente para encontrar e explicar essa diferença de $400 antes da consolidação.
Itens de conciliação e erros comuns em qualquer exemplo de conciliação de contas
As diferenças temporais, como um depósito em trânsito ou uma nota fiscal recém-emitida, se resolvem sozinhas no ciclo seguinte, sem que ninguém precise intervir. Erros de digitação de dados e transações não autorizadas, não. Os primeiros precisam ser corrigidos, e as segundas exigem investigação imediata além de um ajuste contábil.
O que todo exemplo de conciliação de contas precisa para estar pronto para auditoria
A segregação de funções significa que quem concilia não é quem aprova. É o controle interno mais básico nos seis exemplos acima. Cada ajuste real se transforma em lançamentos contábeis documentados, e a trilha de auditoria resultante é o que sustenta a prontidão para auditoria quando alguém pergunta, meses depois, por que um número mudou. Frameworks como o GAAP definem a norma contábil de base, mas não substituem a evidência em si.
Essa trilha de evidências importa sobretudo quando se sustenta sozinha, sem depender da memória de uma pessoa. Consulte a segregação de funções e o restante do checklist de melhores práticas para ver como incorporar isso.
Como os exemplos de conciliação de contas se encaixam no fechamento mensal
Se ficarem sem solução, cada um dos seis exemplos acima se torna um obstáculo para o fechamento mensal e, de forma mais ampla, para o fechamento financeiro. A gestão do fechamento existe para que nenhum item de conciliação chegue ao último dia sem explicação. É o tipo de lacuna que um controller ou a equipe contábil identifica durante o fechamento e que um CFO não quer descobrir depois. Quando essa disciplina falha, o reporte financeiro e as decisões de fluxo de caixa acabam se apoiando em registros financeiros que ninguém verificou a tempo.
Como Simetrik aborda os exemplos de conciliação de contas
Softwares contábeis e a conciliação automatizada mudam qual dos seis exemplos acima exige mais trabalho manual. Eles não eliminam a necessidade de revisar as exceções, mas eliminam a revisão linha a linha de tudo o que já bate. A mesma lógica se aplica quer a conta em questão passe por um processo completo de conciliação bancária, quer apareça como uma diferença intercompany pontual.
A capacidade de Simetrik de conectar dados de todas as fontes (bancos, processadores, ERPs) alimenta a etapa de cruzamento. As regras configuradas separam os cruzamentos das exceções, e os itens sem cruzamento são direcionados para filas de exceção e aprovação com segregação de funções maker-checker. Uma trilha de auditoria rastreável cobre cada ação. É o mesmo tipo de evidência de que cada um dos seis exemplos deste artigo precisa para se sustentar em uma auditoria.
Isso abrange a preparação de dados, o cruzamento baseado em regras, os fluxos de exceção e aprovação e a trilha de auditoria. Não se estende à execução do fechamento financeiro do início ao fim, à automação de eliminações intercompany nem à geração de reportes financeiros como uma entrega independente.
Descubra como estes exemplos funcionam sem cruzamento manual
Explore a plataforma para ver como a preparação de dados, o cruzamento baseado em regras e a trilha de auditoria funcionam juntos nas suas próprias contas. Ver a plataforma
Perguntas frequentes sobre exemplos de conciliação de contas
Perguntas que surgem quando alguém está analisando um exemplo específico de conciliação de contas, e não a definição geral:
O que é conciliação de contas?
Conciliação de contas é o processo de comparar o saldo que o razão geral registra para uma conta do balanço patrimonial com evidências externas (um extrato bancário, uma nota fiscal, um razão auxiliar) e explicar qualquer diferença antes do fechamento dos livros.
Qual é um exemplo de conciliação de contas?
Um exemplo típico é uma conta bancária que mostra $13.180 no banco contra $12.450 nos livros, em que um depósito em trânsito e dois cheques não compensados explicam a lacuna de $730. A mesma lógica se aplica a contas a receber, contas a pagar ou qualquer outra conta do balanço patrimonial.
O que é um bom exemplo de conciliação?
Um bom exemplo inclui mais de um item de conciliação ao mesmo tempo. Em vez de um único cheque não compensado, combina diferenças temporais com pelo menos um item que acaba sendo um erro real, porque isso se aproxima mais de como uma conciliação é na prática.
Quais documentos são necessários para um exemplo de conciliação de contas?
No mínimo, o registro interno (razão geral ou razão auxiliar) e a evidência externa que deveria bater com ele. Dependendo da conta que está sendo conciliada, essa evidência pode ser um extrato bancário, uma nota fiscal de fornecedor, um extrato de cartão de crédito ou outro documento de suporte.
Quais problemas surgem em um exemplo de conciliação de contas?
Os mais comuns são as diferenças temporais que se resolvem sozinhas e os erros de digitação de dados que precisam ser corrigidos. Ocasionalmente aparece uma transação não autorizada, que exige investigação imediata em vez de um ajuste de rotina.
Que tipo de perguntas surgem em um exemplo de conciliação de contas?
Os contadores que preparam ou revisam uma conciliação costumam perguntar qual é o item de conciliação, se é uma diferença temporal ou um erro real, que documento sustenta o ajuste e quem o aprovou. Essas quatro perguntas também cobrem a maior parte do que um auditor pergunta.
Existe um template ou PDF para um exemplo de conciliação de contas?
A maioria das equipes contábeis usa um template simples de duas colunas. De um lado fica o saldo registrado, e do outro a evidência de suporte e os ajustes, até chegar a um saldo ajustado que bate. O formato importa menos do que ter cada item de conciliação documentado com sua fonte.
Como conciliar um extrato bancário com o razão geral?
Primeiro, compare o saldo final do extrato bancário com o saldo de caixa no razão geral. Depois, considere os depósitos em trânsito, os cheques não compensados e quaisquer tarifas bancárias ou juros recebidos que ainda não tenham sido registrados. O que sobra depois desses ajustes deve bater.
Próximo passo: veja estes exemplos em dados conectados
Estes seis exemplos funcionam da mesma forma em uma planilha e em uma plataforma conectada. A diferença está em quanto da preparação de dados e do cruzamento acontece automaticamente. Veja a plataforma em ação para aplicar essa mesma lógica às suas próprias contas.
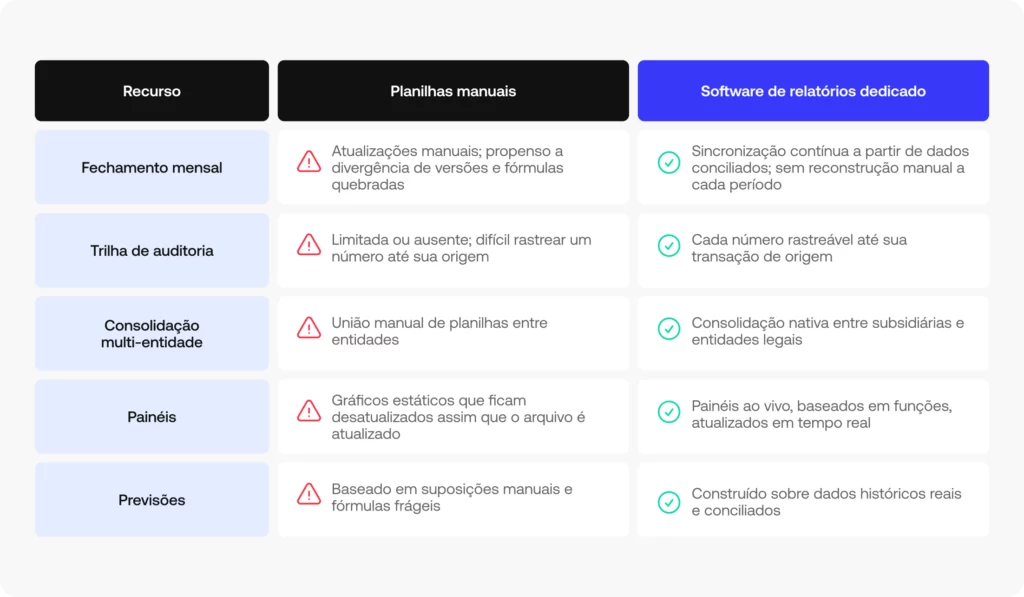
O software de relatórios financeiros é uma ferramenta que compila automaticamente demonstrações financeiras, dashboards e relatórios de Compliance a partir dos dados contábeis e transacionais de uma empresa. Em vez de montar cada relatório manualmente em uma planilha, ele busca as informações nos sistemas conectados, aplica lógica contábil e ajuda a manter relatórios prontos para auditoria.
O que o software de relatórios financeiros normalmente inclui
A maioria das plataformas desta categoria (às vezes comercializadas como software de relatórios, software de relatórios financeiros automatizados ou software de demonstrações financeiras) cobre as mesmas cinco camadas, independentemente do fornecedor:
Demonstrações financeiras principais: balanço patrimonial, demonstração do resultado, demonstração dos fluxos de caixa e demonstração de lucros e perdas.
Conexões com seus dados contábeis: seu ERP, o razão geral, o plano de contas e as contas a pagar e a receber, transformando a entrada manual de dados em relatórios financeiros automatizados.
Controles de Compliance e auditoria: alinhamento com GAAP/IFRS, trilhas de auditoria e consolidação multientidade.
Análise e projeções: KPIs, análise de variações e modelos financeiros no estilo FP&A para analisar o desempenho e planejar.
Dashboards e software de relatórios gerenciais: o que a área financeira e o restante da organização realmente veem.
Os fornecedores também vendem essa solução com nomes como software de relatórios de demonstrações financeiras ou software de automação financeira: rótulos diferentes para as mesmas cinco camadas. O que diferencia uma plataforma conectada de uma planilha é a automação de relatórios financeiros, porque os relatórios são montados com dados em tempo real em vez de serem refeitos manualmente a cada ciclo.
Simetrik, por exemplo, se integra de forma no-code com ERPs e sistemas core, e mantém uma trilha de auditoria rastreável e exportável sobre cada valor reportado.
Benefícios de usar software de relatórios financeiros
Além da definição, veja o que as equipes realmente ganham quando passam de planilhas manuais para relatórios financeiros automatizados:
Fechamento mais rápido e previsível: os fluxos de dados automatizados reduzem o trabalho manual necessário para montar e validar os relatórios no fechamento do mês.
Menos erros manuais: os dados conectados reduzem a necessidade de copiar e colar informações entre planilhas e sistemas de origem.
Mais preparo para auditorias: relatórios rastreáveis facilitam acompanhar cada valor reportado até a sua origem.
Visibilidade mais oportuna para a tomada de decisões: dashboards automatizados podem exibir KPIs atualizados sem que as equipes precisem refazer os relatórios manualmente.
Mais escalabilidade: a automação ajuda as equipes financeiras a lidar com mais entidades, moedas e volume de transações sem que o trabalho manual cresça no mesmo ritmo.
Equívocos comuns sobre o software de relatórios financeiros
Antes de comparar opções, vale esclarecer algumas suposições sobre esta categoria, que às vezes é agrupada com o software de automação financeira ou o software de análise de demonstrações financeiras:
Mito: ele substitui seu software contábil ou ERP
Realidade: ele funciona sobre o seu software contábil ou ERP, e não no lugar dele. O ERP continua registrando as transações e mantendo os livros; a camada de relatórios apenas organiza esses dados em demonstrações financeiras, dashboards e relatórios prontos para auditoria.
Mito: ele elimina toda a revisão manual
Realidade: ele reduz a quantidade de trabalho que exige revisão humana. O processamento automatizado de dados e os relatórios resolvem o trabalho rotineiro, enquanto as exceções e as decisões que dependem de julgamento continuam exigindo revisão humana.
Mito: qualquer ferramenta de dashboards conta como software de relatórios financeiros
Realidade: uma ferramenta de BI pode visualizar números, mas o software de relatórios financeiros se conecta especificamente aos dados contábeis, aplica lógica contábil e mantém uma trilha de auditoria. Um dashboard genérico montado sobre uma exportação não faz nada disso.
Mito: só vale a pena para grandes empresas
Realidade: o que torna esse software necessário é a complexidade, mais do que o tamanho da empresa: várias entidades, moedas ou uma frequência de relatórios que já superou o que uma planilha consegue sustentar. Algumas equipes de médio porte chegam a esse ponto muito antes de serem consideradas “enterprise”.
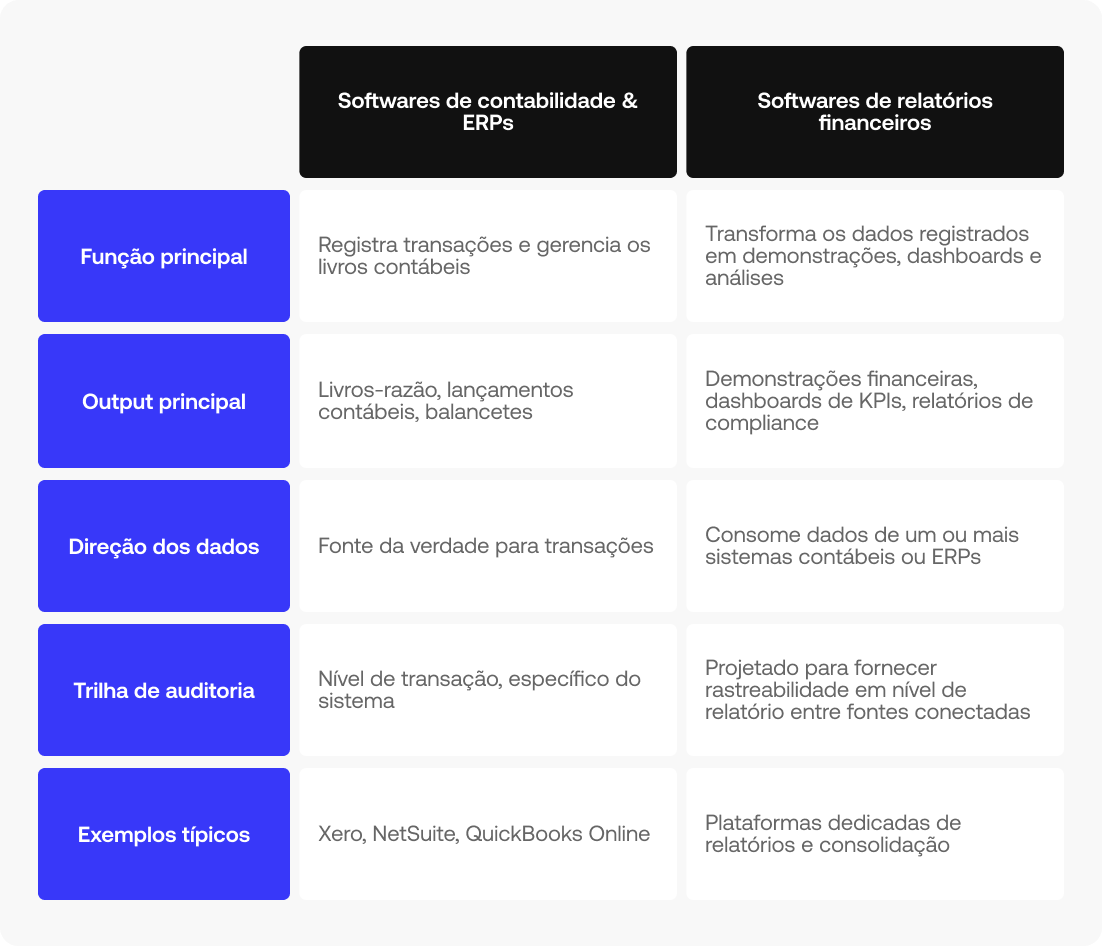
Software de relatórios financeiros vs. software contábil e ERPs
O software contábil e os ERPs (sistemas como Xero, NetSuite ou QuickBooks Online) registram transações e mantêm os livros. O software de relatórios financeiros se apoia nesses dados para produzir demonstrações financeiras, dashboards e análises; algumas plataformas combinam as duas funções.
Essa distinção importa na hora de avaliar opções: o melhor software de relatórios financeiros para a sua equipe é aquele que se integra sem atrito ao sistema contábil que você já usa, e não apenas o que tem a lista de funcionalidades mais longa.
Como Simetrik aborda os relatórios financeiros
Simetrik é uma plataforma de controle de operações financeiras impulsionada por IA. Ela não foi construída em torno de demonstrações financeiras ou FP&A propriamente ditos, mas cobre várias das capacidades das quais relatórios confiáveis dependem. Ela se conecta a ERPs e a mais de 100 sistemas de pagamento, bancários e core por meio de integrações no-code, sincroniza continuamente os dados do razão geral e dos razões auxiliares e mantém a rastreabilidade até as transações de origem. Depois, as equipes financeiras podem usar dashboards e alertas no-code para monitorar KPIs e exceções em tempo real.
Para as equipes financeiras que já lidam com a conciliação manual antes mesmo de chegar ao relatório, Simetrik resolve a camada de dados conciliados sobre a qual se constrói um software de relatórios financeiros confiável.
Veja como os dados conciliados se transformam em relatórios prontos para auditoriaSe os seus relatórios são tão confiáveis quanto a conciliação por trás deles, vale a pena ver como Simetrik conecta as duas coisas.Solicite uma demonstração
Perguntas frequentes sobre o software de relatórios financeiros
Qual é a diferença entre um ERP e o software de relatórios financeiros?
Um ERP, como NetSuite ou QuickBooks Online, é onde as transações são registradas e os livros são mantidos. O software de relatórios financeiros funciona sobre essa base: ele busca os dados do ERP e os transforma em demonstrações financeiras, dashboards e relatórios de Compliance. A maioria das empresas precisa dos dois: o ERP como sistema de registro e a camada de relatórios para dar sentido ao que está nele.
O software de relatórios financeiros ajuda com as contas a receber?
Ele pode exibir dados de contas a receber em relatórios e dashboards, mas não gerencia o processo em si (faturamento, cobrança, aging de recebíveis), que continua no sistema contábil ou no ERP. O que a camada de relatórios acrescenta é visibilidade: os saldos de contas a receber entram nas mesmas demonstrações prontas para auditoria que todo o resto, em vez de serem extraídos manualmente de uma exportação separada.
O software de relatórios financeiros está em conformidade com GAAP e IFRS?
A maioria dos softwares dedicados de relatórios financeiros é desenvolvida para dar suporte tanto ao GAAP quanto às normas internacionais de relatório financeiro (IFRS), e não apenas para gerar demonstrações genéricas. Isso geralmente significa templates e controles incorporados, alinhados à norma aplicável, além da trilha de auditoria que comprova como cada valor foi calculado. Empresas que reportam em várias jurisdições devem confirmar exatamente quais normas cada fornecedor suporta, em vez de aceitar o rótulo de “conformidade” sem verificar.
O software de relatórios financeiros consegue lidar com eliminações intercompany?
A consolidação multientidade, incluindo as eliminações intercompany, é uma das funcionalidades que diferenciam o software dedicado de relatórios financeiros de um relatório básico de ERP ou de uma planilha. Ela não está presente em todas as ferramentas da categoria, por isso vale confirmar diretamente se você consolida várias entidades.
Qual é o papel do machine learning no software de relatórios financeiros?
O machine learning aparece principalmente do lado dos dados: sinaliza anomalias, sugere como mapear novos dados nas estruturas de relatórios existentes e identifica padrões que uma pessoa poderia deixar passar em grande escala. A contribuição dele está menos em gerar o relatório em si e mais em garantir que o que o alimenta seja preciso.
A conciliação bancária faz parte do software de relatórios financeiros?
Não diretamente, embora as duas estejam muito ligadas. A conciliação bancária confirma que os registros de transações correspondem ao que realmente aconteceu, e o software de relatórios financeiros depende da precisão desses dados conciliados antes de construir demonstrações financeiras ou dashboards sobre eles. Algumas plataformas combinam as duas funções; outras partem do princípio de que a conciliação já foi resolvida em uma etapa anterior.
O que são dashboards personalizáveis no software de relatórios financeiros?
Os dashboards personalizáveis permitem que cada equipe veja as métricas que importam para ela (a área financeira pode acompanhar o status do fechamento e as variações, enquanto operações acompanha o Cashflow) sem que nenhum grupo precise refazer um relatório do zero. Os dados de base são os mesmos; o que muda é qual parte deles é exibida e para quem.
O que significa consolidação de dados nos relatórios financeiros?
A consolidação de dados é o processo de combinar as informações financeiras de várias entidades, moedas ou sistemas em um único conjunto de valores comparáveis, uma etapa geralmente necessária antes de gerar relatórios multientidade ou fazer eliminações intercompany. Sem ela, os dados de cada entidade ficam isolados e alguém precisa conciliar os totais manualmente.
Planejamento e análise financeira (FP&A) é o mesmo que relatórios financeiros?
Estão relacionados, mas são diferentes. Os relatórios financeiros olham para trás: compilam demonstrações financeiras e dashboards a partir do que já aconteceu. O FP&A olha para frente e usa esses mesmos dados para projetar, orçar e modelar cenários. Os relatórios costumam ser a base sobre a qual o FP&A é construído, sem substituí-lo.
O software de relatórios financeiros inclui gestão de despesas?
Geralmente, não como função principal. A gestão de despesas (captura de comprovantes, aprovação de gastos, categorização de transações) costuma ficar em uma ferramenta separada ou em um módulo do ERP. O software de relatórios financeiros entra depois: uma vez registradas as despesas, ele as incorpora aos relatórios e dashboards junto com todo o resto.
Como a visualização de dados se encaixa no software de relatórios financeiros?
A visualização de dados transforma as informações financeiras conciliadas em gráficos, cards de KPIs e linhas de tendência em vez de tabelas brutas. A função dela tem menos a ver com a precisão dos valores e mais com tornar visíveis, de relance, padrões como um pico de variação ou uma queda no Cashflow, que de outra forma ficariam escondidos em uma planilha.
O software de relatórios financeiros ajuda nas projeções financeiras?
Algumas plataformas avançam para as projeções e usam dados históricos reportados para estimar o desempenho futuro, mas isso não é garantido em toda a categoria. As ferramentas dedicadas de FP&A costumam se aprofundar mais nesse ponto; a função central do software de relatórios financeiros continua mais próxima de reportar o que já aconteceu do que de modelar o que vem pela frente.
O software de relatórios financeiros mostra os lucros acumulados?
Os lucros acumulados costumam aparecer no balanço patrimonial e na demonstração das mutações do patrimônio líquido, e o software de relatórios financeiros pode gerar as duas automaticamente a partir dos dados contábeis conectados. O software exibe o valor; o cálculo de base continua dependendo do que está registrado no razão geral.
O software de relatórios financeiros cuida da migração de dados?
Não como função principal, embora a maioria das plataformas precise de algum tipo de migração durante a implementação, trazendo dados históricos de ERPs, planilhas ou sistemas legados para o novo ambiente. Depois dessa migração inicial, o fluxo contínuo de dados acontece por meio de conexões em tempo real, sem importações manuais repetidas.
Próximo passo: conheça em detalhe as funcionalidades do software de relatórios financeiros
Agora que você sabe o que faz o software de relatórios financeiros e como ele se diferencia do seu ERP ou sistema contábil, o próximo passo é entender quais capacidades importam mais. Confira as principais funcionalidades do software de relatórios financeiros para saber o que avaliar.
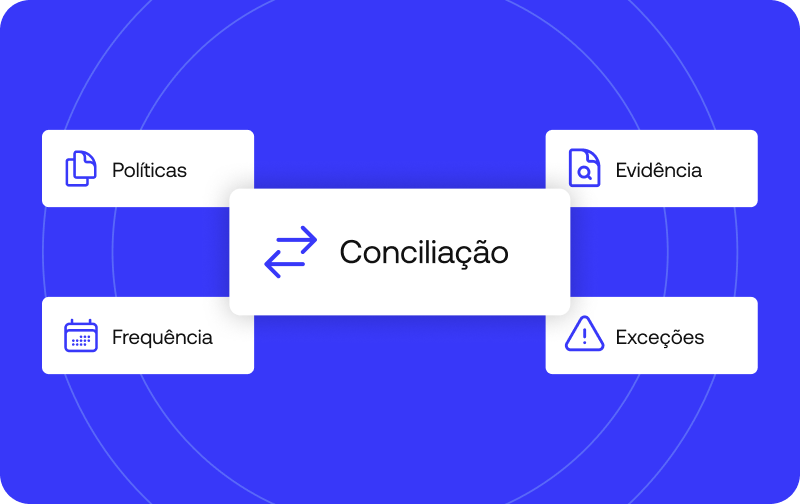
As melhores práticas de conciliação de contas se dividem em quatro áreas: política (quem é responsável por quê e quais contas são conciliadas), evidência (o que sustenta cada saldo), frequência (com que periodicidade) e exceções (o que acontece quando algo não bate). Se qualquer uma das quatro faltar, o processo tende a falhar em algum ponto, geralmente no fechamento mensal, quando já não há tempo para corrigir.
Algumas equipes chamam isso de melhores práticas de conciliação de dados em geral, porque a mecânica de cruzar um conjunto de dados com outro é parecida em finanças, operações e TI. O escopo aqui é mais restrito: os saldos de contas financeiras especificamente, aqueles que alimentam o balanço patrimonial, a demonstração do resultado ou um reporte regulatório, em que uma diferença não resolvida tem um valor e um responsável atribuídos. As quatro categorias a seguir se aplicam a todos os tipos de conta pelos quais uma equipe de finanças responde, de uma simples conta bancária a um razão intercompany com várias entidades, e o que diferencia um processo que escala de um que fica para trás silenciosamente costuma ser o grau de intenção com que cada uma das quatro foi desenhada.
Este framework foi escrito para controllers, analistas contábeis e CFOs que já operam alguma versão de conciliação e querem saber onde estão as lacunas, mais do que para quem está conciliando uma conta pela primeira vez. Estas melhores práticas de conciliação cobrem o mesmo terreno que um programa maduro acaba cobrindo mais cedo ou mais tarde: quem é dono do processo, o que comprova que um saldo é real, com que frequência verificá-lo e o que fazer no momento em que algo não bate.
Por que as melhores práticas de conciliação de contas importam para a precisão financeira
Sem uma conciliação consistente, as demonstrações financeiras e o reporte financeiro se apoiam em números que ninguém realmente verificou contra uma fonte. Um controller pode fechar os livros no prazo e ainda assim errar, porque fechar no prazo e fechar com precisão são conquistas diferentes, e só uma delas aparece no calendário.
Essa lacuna costuma aparecer como uma visibilidade distorcida do fluxo de caixa e uma precisão financeira frágil justamente quando mais importa: no fechamento, durante uma auditoria ou diante do conselho. Um CFO que apresenta resultados trimestrais construídos sobre saldos não conciliados está apresentando uma opinião disfarçada de fato, e a sala geralmente só percebe quando os números são questionados. O custo raramente aparece de imediato. Ele se acumula silenciosamente em contas que ninguém acompanha de perto, até que uma auditoria, uma revisão de covenants bancários ou uma falta de caixa obriga a reconstruir meses de atividade sob real pressão de tempo.
Há também um efeito cumulativo que torna as lacunas iniciais caras mais adiante. Uma divergência não resolvida em um período tende a passar para o seguinte, já que a maioria dos processos de conciliação parte do saldo final do período anterior. Uma diferença de $12.000 que ninguém investiga em janeiro vira o ponto de partida da conciliação de fevereiro, ou seja, fevereiro herda o erro de janeiro antes que uma única transação nova seja registrada. Nesse sentido, a precisão financeira é cumulativa: uma equipe a recupera um fechamento limpo de cada vez, ou perde mais um pouco a cada mês em que o problema continua sem tratamento.
Pense em um marketplace de médio porte que concilia manualmente com alguns processadores de pagamento. Uma variação pequena e sem explicação na conta de liquidação de um dos processadores é registrada como “a investigar” no primeiro mês. No quarto mês, mais três variações sem explicação já se acumularam na mesma conta; nenhuma, isoladamente, é grande o bastante para acionar um escalonamento, mas juntas representam um percentual relevante do saldo dessa conta. Esse costuma ser o momento em que um auditor, um investidor ou uma nova contratação da área financeira faz a pergunta que a equipe interna tinha deixado de fazer meses antes: o que realmente sustenta este número.
Política: definir responsáveis, controles e quais contas conciliar
A primeira categoria é a governança: quem faz o quê e quais tipos de conta estão de fato no escopo. Tratar isso como uma decisão de política, em vez de algo que cada preparador resolve individualmente, é o que dá sustentação ao restante do framework. Sem uma política escrita, a conciliação vira um hábito pessoal que só dura enquanto a pessoa que o criou continuar no cargo.
Uma política de conciliação responde a três perguntas antes que uma única transação seja cruzada: quais contas exigem conciliação, quem prepara cada uma e quem a revisa. Os controles financeiros existem justamente para tornar essas respostas explícitas e repetíveis, em vez de deixá-las para quem estiver disponível no fechamento mensal. Sem essa política escrita, dois preparadores que trabalham o mesmo tipo de conta em entidades diferentes muitas vezes chegam a conclusões distintas sobre o que conta como conciliado, simplesmente porque ninguém registrou por escrito o padrão que ambos deveriam cumprir.
É também aí que entra a padronização. Uma política que trata cada conta, cada entidade e cada moeda com o mesmo template transforma a conciliação em um procedimento operacional repetível, em vez de um conjunto de exercícios pontuais que cada novo contratado precisa reinventar do zero. Padronizar não significa dar o mesmo tratamento a todas as contas independentemente do risco. Significa que o método para decidir esse tratamento (quais contas, qual periodicidade, qual evidência) é consistente em toda a organização, de modo que um controller que revisa cinco subsidiárias lê cinco versões do mesmo relatório, e não cinco relatórios sem relação entre si.
Segregação de funções, controles internos e procedimentos de conciliação
A segregação de funções, ou seja, quem prepara uma conciliação não é quem a aprova, é o controle interno mais básico desta categoria e o que mais costuma faltar em equipes pequenas. Quando a mesma pessoa prepara e aprova, um erro honesto e um deliberado parecem idênticos no papel, já que ninguém com julgamento independente olhou o trabalho.
Procedimentos de conciliação documentados são o que torna esse controle duradouro. Em vez de um conhecimento que vive na cabeça de uma pessoa, um procedimento escrito detalha os sistemas de origem de onde extrair os dados, a lógica de cruzamento a aplicar e o caminho de escalonamento quando algo não fecha. Essa documentação é o que torna auditável o próprio processo, além dos números que ele produz. Ela também é a base da padronização: uma vez que um procedimento está escrito para uma entidade ou um tipo de conta, ele pode ser aplicado de forma consistente em todas as outras entidades e tipos de conta da empresa, em vez de ser reinventado localmente em cada unidade de negócio. Um controller que supervisiona cinco subsidiárias se beneficia muito mais de um procedimento padronizado aplicado cinco vezes do que de cinco procedimentos diferentes que, por acaso, produzem resultados parecidos.
Na prática, isso muitas vezes começa pequeno. Uma equipe de finanças de três pessoas pode alternar a cada mês quem prepara cada conciliação, com uma segunda pessoa sempre revisando antes de marcá-la como concluída, mesmo quando essa segunda pessoa está com a agenda cheia. É um controle modesto comparado a um fluxo de aprovação completo, mas faz a diferença entre um erro ser detectado no mesmo mês em que aconteceu e um erro sobreviver a três fechamentos antes que alguém perceba o padrão.
Quais contas precisam de conciliação: bancos, contas a pagar, contas a receber e balanço patrimonial
A conciliação bancária é o ponto de partida óbvio e, geralmente, a primeira porta de entrada para uma discussão mais ampla sobre melhores práticas de conciliação bancária dentro de uma equipe de finanças. Mas a conciliação de contas a pagar e a conciliação de contas a receber fecham o ciclo de caixa pelos outros dois lados, cruzando o que a empresa deve e o que tem a receber com os razões auxiliares que registram cada relação com fornecedores e clientes. A conciliação do balanço patrimonial, em conjunto, é a prova de que cada número do balanço tem um respaldo real. Um saldo que simplesmente parece razoável à primeira vista não atinge esse padrão.
Boas práticas de conciliação do balanço patrimonial tratam todos esses tipos de conta da mesma forma: nada é marcado como concluído sem uma fonte verificada por trás, seja ela um extrato bancário, uma nota fiscal de fornecedor ou um contrato com cliente.
É aqui que as melhores práticas de conciliação de contas do balanço patrimonial costumam separar com clareza áreas financeiras maduras das imaturas. Uma área madura concilia toda conta relevante do balanço com uma periodicidade definida, um responsável nomeado e um procedimento documentado. Uma imatura concilia as contas fáceis de verificar, como a conta bancária operacional, e deixa as mais difíceis, como passivos provisionados ou receitas diferidas, para serem revistas só quando um auditor faz uma pergunta pontual. O CFO costuma ser o primeiro a sentir as consequências dessa lacuna, já que é a assinatura dele que vai nas demonstrações financeiras certificadas, mesmo quando o trabalho de conciliação ficou com um controller ou um analista contábil vários níveis abaixo.
Simetrik, por exemplo, oferece fluxos de trabalho configuráveis e monitoramento de controles por tipo de conta, de modo que uma conta bancária, um razão auxiliar de contas a pagar e uma provisão do balanço possam seguir, cada um, sua própria lógica de cruzamento e periodicidade de revisão, sem ficar em três planilhas desconectadas.
Razão geral, intercompany, ativo imobilizado, despesas antecipadas e cartões de crédito
A conciliação do razão geral é a espinha dorsal contábil, já que todas as outras conciliações desta lista acabam consolidadas nele. A conciliação intercompany, ou seja, das contas entre entidades do mesmo grupo, costuma ser onde as diferenças demoram mais para ser resolvidas, principalmente porque uma divergência entre duas entidades internas raramente gera a mesma urgência que uma divergência com um banco externo. Cada lado pode apontar para o outro e supor que em algum momento vai se resolver, e esse momento se estende por trimestres.
Ativo imobilizado, despesas antecipadas e conciliação de cartões de crédito completam o mapa. São contas que raramente recebem a mesma disciplina que bancos ou contas a receber, embora distorçam o balanço com a mesma facilidade quando ninguém as acompanha. Um cronograma de despesas antecipadas que nunca é conciliado com os contratos subjacentes continua amortizando uma despesa muito depois de o serviço pago ter terminado. Um registro de ativo imobilizado que nunca é confrontado com o inventário físico continua depreciando equipamentos que foram baixados dois anos antes. Nenhum dos dois erros é dramático por si só, mas ambos se acumulam silenciosamente a cada período até que alguém finalmente concilia a conta e precisa explicar a diferença.
Contas intercompany merecem atenção especial em qualquer empresa que opere em mais de um país ou com mais de uma entidade legal. Uma controladora que fatura serviços compartilhados para uma subsidiária, uma subsidiária que empresta capital de giro a outra ou duas entidades que dividem o custo de um fornecedor comum geram saldos intercompany que precisam bater exatamente dos dois lados do lançamento. Quando não batem, a diferença não pode simplesmente ser baixada, porque geralmente representa uma defasagem temporal real, um problema de conversão cambial ou um erro de lançamento de um dos lados, que precisa ser rastreado até a origem antes que se possa confiar nas demonstrações financeiras consolidadas.
Evidência: o que sustenta cada saldo conciliado
Nenhuma conciliação é mais confiável do que a evidência que a sustenta. Um saldo que bate no papel, mas não tem nada que o respalde, não está conciliado, por mais organizada que a planilha pareça. São apenas dois números que por acaso coincidem, e números coincidem por acaso com mais frequência do que a maioria das equipes de finanças gostaria de admitir.
A evidência também é a categoria em que uma conciliação conquista a confiança de alguém que não estava presente quando ela foi preparada, seja um auditor externo, um novo CFO revisando os livros pela primeira vez ou um regulador pedindo comprovação seis meses depois.
Razão geral, razão auxiliar e extratos bancários ou de cartão de crédito
O razão geral e cada razão auxiliar precisam ser confrontados com uma fonte externa: o extrato bancário ou os extratos de cartão de crédito correspondentes. Sem esse cruzamento, conciliar se resume a comparar dois números internos entre si, sem nunca validar nenhum deles contra a realidade fora dos sistemas da própria empresa. Essa é a distinção central entre melhores práticas reais de conciliação do razão geral e um exercício cosmético: a fonte externa é o que dá sentido à comparação, já que dois sistemas internos podem estar consistentemente errados entre si por anos sem que ninguém perceba.
Um razão auxiliar, seja ele de contas a receber por cliente ou de ativo imobilizado por número de série, existe justamente para que o saldo do razão geral possa ser desdobrado em seus componentes e verificado linha a linha. Quando o total do razão auxiliar não bate com a conta de controle do razão geral, é preciso encontrar a diferença antes de confiar em qualquer um dos dois números, e essa diferença costuma ser onde acontece o verdadeiro trabalho de conciliação.
Um exemplo comum: um razão auxiliar de contas a receber mostra $840.000 em aberto somando todas as faturas de clientes, enquanto a conta de controle do razão geral mostra $845.000. A diferença de $5.000 pode ser um lançamento manual registrado diretamente na conta de controle sem a atualização correspondente no razão auxiliar, uma nota de crédito registrada em um sistema e não no outro, ou um pagamento de cliente aplicado à fatura errada. Nenhuma dessas explicações aparece olhando apenas os dois totais. Elas só surgem quando alguém concilia o detalhe por trás dos dois números.
Documentos de suporte, notas fiscais de fornecedores e lançamentos contábeis
Os documentos de suporte, ou seja, notas fiscais de fornecedores, recibos e contratos, são o que sustenta cada lançamento contábil que ajusta uma conta. Um ajuste sem documento por trás costuma ser a primeira coisa que um auditor aponta, e com razão: um lançamento contábil sem suporte é um número que alguém digitou, sem como confirmar que reflete algo que de fato aconteceu.
Isso importa principalmente nos lançamentos de ajuste manuais, aqueles que corrigem um erro, atualizam uma estimativa ou reclassificam um valor entre contas. Cada um deve fazer referência ao documento de suporte ou ao cálculo que o justificou, arquivado de forma que alguém além do preparador consiga encontrá-lo depois. Uma conciliação que depende da memória para explicar por que um lançamento foi feito está a uma carta de demissão de se tornar inauditável.
É também aqui que procedimentos de conciliação e evidência se sobrepõem diretamente. Um procedimento documentado deve especificar como um cruzamento é feito e qual documento justifica um ajuste quando necessário, para que um novo preparador que entra na equipe saiba exatamente o que anexar antes de um lançamento ser considerado concluído, em vez de aprender isso quando um auditor devolve a primeira solicitação sem resposta.
Trilha de auditoria e registros financeiros
Uma trilha de auditoria conecta cada número reportado à sua origem, e registros financeiros organizados são o que permite reconstruir essa cadeia meses depois com a mesma facilidade do dia em que o ajuste foi feito. Uma trilha de auditoria bem mantida significa que um controller consegue responder “de onde veio este número” para qualquer saldo dos livros, vários períodos para trás, sem precisar reconstruir a resposta do zero.
Simetrik, por sua vez, sustenta cada item conciliado com uma trilha de auditoria rastreável e exportável, somada aos mesmos fluxos de trabalho configuráveis e monitoramento de controles descritos acima, para que a evidência por trás de um saldo esteja disponível no momento em que alguém, interno ou externo, pedir.
Reguladores e auditores tendem a fazer a mesma pergunta de fundo com palavras diferentes: este número pode ser rastreado. Uma empresa que se prepara para sua primeira auditoria, ou que se expande para uma jurisdição com exigências de reporte mais rígidas, geralmente só descobre o quão sólidos são de fato seus registros financeiros quando alguém de fora da equipe de finanças começa a puxar esse fio pela primeira vez.
Frequência: com que periodicidade conciliar cada conta
A maioria das orientações sobre conciliação de contas trata a frequência como algo secundário, que por padrão fica mensal porque é quando os livros fecham. Bem conduzida, a frequência é uma decisão baseada em risco, revista conta a conta, e não um evento único que por acaso coincide com o calendário.
Fechamento mensal e período contábil
A maioria das contas é conciliada no encerramento de cada período contábil, como parte do fechamento mensal. Mas tratar a frequência como um evento mensal é exatamente o que transforma o processo de fechamento financeiro em uma corrida de vários dias sob pressão, em que cada divergência descoberta no primeiro dia disputa atenção com cada divergência descoberta no quinto, todas contra o mesmo prazo de reporte.
Uma equipe de finanças que concilia apenas no fechamento mensal está, na prática, escolhendo descobrir cada problema no pior momento possível: justamente quando o cronograma do fechamento está mais apertado e a tolerância a surpresas é menor. Distribuir o trabalho de conciliação ao longo do período, em vez de comprimi-lo nos dias imediatamente após o fechamento, tem menos a ver com trabalhar mais e mais a ver com não guardar todos os problemas difíceis para a mesma janela estreita.
Uma equipe de finanças que concilia suas contas de maior volume continuamente ao longo do mês, em vez de esperar o primeiro dia do fechamento, na prática resolve antecipadamente a maior parte dos problemas da semana de fechamento antes que ela comece. O que sobra para o fechamento propriamente dito é o conjunto menor de itens que realmente não puderam ser resolvidos antes, uma carga de trabalho muito diferente de conciliar tudo do zero com um prazo de reporte pela frente.
Frequência baseada em risco para contas de alto risco
Contas de alto risco, ou seja, contas com alto volume, múltiplas fontes ou histórico de divergências, precisam de uma periodicidade menor que a mensal: semanal ou até diária. Conciliar tudo no mesmo cronograma, sem ponderar o risco, desperdiça esforço em contas de baixo risco enquanto as de alto risco passam tempo demais sem verificação.
Uma conta de processamento de pagamentos de alto volume, com milhares de transações por dia e três fontes de dados de origem diferentes, tem um perfil de risco diferente de uma conta de empréstimo intercompany de baixa movimentação que muda duas vezes por ano. Aplicar a mesma periodicidade mensal às duas significa que a conta de pagamentos acumula um mês de divergências não detectadas antes que alguém olhe, enquanto a conta de empréstimo é verificada com muito mais frequência do que seu risco justifica. Uma política de frequência baseada em risco define a periodicidade de acordo com o perfil de risco de cada conta, e não com um hábito fixo de calendário.
Definir quais contas se qualificam como de alto risco não exige adivinhação. O volume de transações, a quantidade de fontes de dados de origem que alimentam a conta e o histórico de divergências anteriores são observáveis e, juntos, formam um critério razoavelmente objetivo sobre quais contas precisam de atenção diária ou semanal e quais realmente só precisam de uma verificação mensal.
Exceções: tratar divergências sem perder o controle
A quarta categoria cobre o que acontece quando algo não bate, e costuma ser a que diferencia um processo de conciliação que escala de um que fica para trás silenciosamente. Política, evidência e frequência existem para tornar as exceções visíveis rapidamente. O que uma equipe faz quando uma exceção aparece é onde o valor das três primeiras categorias de fato se concretiza.
Diferenças temporais vs. divergências reais
A maioria das divergências não é erro. São diferenças temporais: depósitos em trânsito, tarifas bancárias ainda não registradas, cheques ainda não compensados. Elas tendem a se resolver sozinhas no ciclo seguinte, quando o lado mais lento da transação alcança o mais rápido. As que o tempo não explica geralmente são erros de digitação de dados, e essas precisam ser corrigidas, porque não vão se resolver sozinhas, não importa quantos ciclos passem.
A habilidade prática aqui é distinguir as duas rapidamente, porque tratar uma diferença temporal como erro desperdiça tempo de investigação com algo que nunca esteve quebrado, enquanto tratar um erro real como diferença temporal faz com que ele fique sem solução por mais um ciclo inteiro. Um padrão documentado de como são as diferenças temporais “normais” de uma determinada conta, construído ao longo de vários períodos, costuma bastar para tomar essa decisão em minutos, e não em horas.
Uma conciliação bancária que mostra três cheques não compensados e um depósito em trânsito, todos datados dos últimos cinco dias úteis, segue um padrão que qualquer preparador experiente reconhece imediatamente. A mesma conciliação mostrando um cheque não compensado de quatro meses atrás é uma situação completamente diferente, que merece investigação em vez de ser carregada adiante como rotina.
Atividade fraudulenta e transações fraudulentas
Uma parcela menor das divergências corresponde a atividade fraudulenta ou transações fraudulentas, e essa possibilidade é um dos motivos pelos quais nenhum processo de conciliação deve depender de uma única pessoa revisando tudo de memória. Um padrão de exceções que continua aparecendo na mesma conta ou no mesmo período é o tipo de sinal que uma conciliação bem documentada revela rapidamente, muito antes de aparecer em uma amostra da auditoria anual.
A fraude na conciliação raramente se anuncia como uma única transação dramática. À primeira vista, ela tende a parecer exatamente uma diferença temporal ou um erro de digitação, e é justamente por isso que a segregação de funções e uma trilha de auditoria documentada importam aqui tanto quanto nas categorias de Política e Evidência. O controller que revisa um relatório de exceções costuma ser a primeira linha de defesa para que esse tipo de padrão não passe despercebido por meses.
Esse é mais um motivo pelo qual frequência e evidência importam tanto quanto a segregação de funções na prevenção de fraudes. Uma divergência revisada semanalmente, com um documento de suporte claro exigido para cada ajuste, dá a quem age de má-fé uma janela muito mais estreita do que uma divergência que só recebe um olhar sério uma vez por trimestre, com base em uma planilha que ninguém fora da equipe do preparador jamais abriu.
Conciliação manual vs. automação: onde as planilhas deixam de funcionar
A conciliação manual em planilhas funciona bem enquanto o volume é baixo e a lista de contas é curta. Uma única entidade com algumas contas bancárias e uma lista pequena de fornecedores pode manter esse processo manualmente por tempo indeterminado, e muitas empresas fazem isso, com sucesso, por anos.
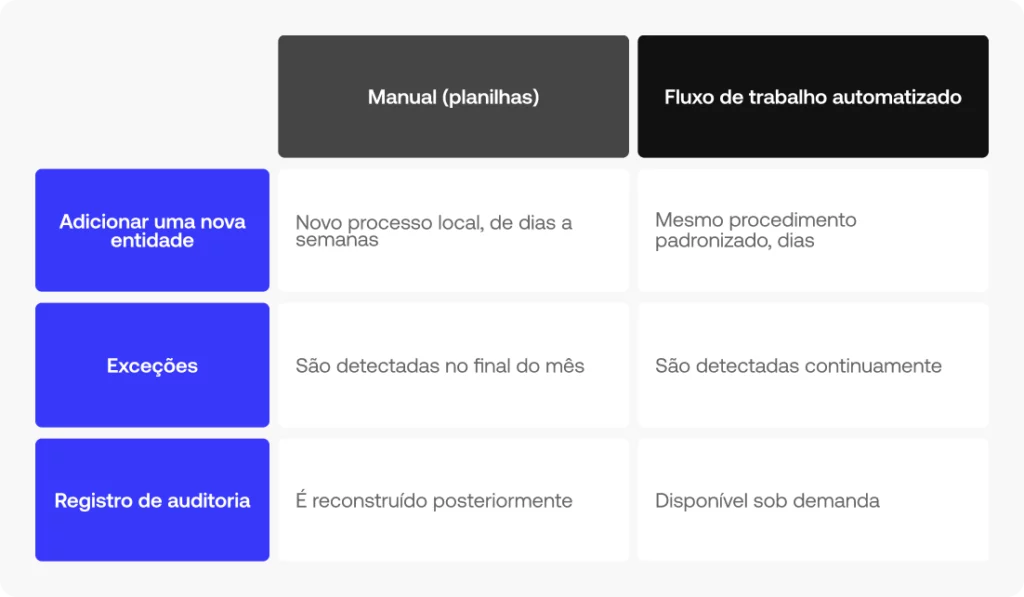
O problema começa quando crescem as entidades, as moedas ou o número de contas de alto risco. Manter as quatro categorias do framework manualmente fica cada vez mais difícil, e o julgamento envolvido geralmente não é o problema. O problema é que a conciliação manual deixa de escalar: dobrar o número de entidades não dobra o esforço manual necessário, ele se multiplica, porque cada nova entidade traz seus próprios formatos bancários, suas próprias conversões cambiais e seu próprio conjunto de relações intercompany a acompanhar em relação a todas as entidades já existentes.
É também aqui que a padronização se paga de forma mais visível. Uma empresa que padronizou seu procedimento de conciliação cedo, antes que o volume a obrigasse, consegue estender esse mesmo procedimento a uma nova entidade em dias. Uma empresa que deixou cada entidade desenvolver seu próprio processo local acaba precisando de um projeto de migração separado toda vez que incorpora uma nova subsidiária, uma nova moeda ou uma nova aquisição a conciliar.
O sinal: um processo manual raramente falha com um único evento dramático. Geralmente é um acúmulo lento de pequenos indícios: conciliações que levavam uma tarde agora levam três dias, uma lista crescente de contas conciliadas “quando dá tempo” em vez de no cronograma, e um controller que já não consegue dizer com segurança quantas contas estão em dia e quantas estão atrasadas. As planilhas não avisam quando se tornam o gargalo. Elas simplesmente deixam de dar conta, sem alarde.
A conciliação automatizada e os softwares contábeis modernos existem para assumir a parte repetitiva: o cruzamento, a coleta de evidências e a programação de frequências, sem retirar o julgamento humano de onde ele é realmente necessário, nas exceções reais que diferenças temporais e erros de digitação não explicam.
Simetrik, como exemplo, automatiza o cruzamento em si e oferece fluxos de trabalho configuráveis por tipo de conta e nível de risco, com monitoramento centralizado de controles, para que a equipe do controller dedique seu tempo às exceções que exigem uma decisão humana, e não a reverificar milhares de transações que já batem.
Checklist de referência rápida: melhores práticas de conciliação de contas em resumo
Uma versão condensada e fácil de copiar das quatro categorias acima, uma linha por prática, seja como checklist geral de melhores práticas de conciliação de contas ou como rotina mais específica de melhores práticas de conciliação de contas bancárias para um único razão:
Política: segregação de funções, procedimentos de conciliação documentados e um responsável claro por tipo de conta.
Evidência: cada saldo respaldado por um documento de suporte, um extrato bancário ou de cartão de crédito, uma nota fiscal de fornecedor ou um lançamento contábil, com trilha de auditoria.
Frequência: fechamento mensal para contas padrão, semanal ou diária para contas de alto risco.
Exceções: diferenças temporais resolvidas no cronograma; todo o resto, investigado e documentado antes do fechamento dos livros.
Perguntas frequentes sobre melhores práticas de conciliação de contas
Qual é a melhor prática mais importante na conciliação de contas?
A segregação de funções costuma ser apontada como a prática fundamental: sem ela, as outras três (evidência, frequência e exceções) acabam dependendo do julgamento de uma única pessoa, sem nenhuma verificação independente. Um controller pode desenhar um procedimento excelente e ainda assim vê-lo enfraquecido se a mesma pessoa que prepara uma conciliação também for quem a aprova, já que todas as outras práticas deste framework pressupõem que um segundo olhar, independente, vai revisar o trabalho em algum momento.
Quantas contas uma empresa deve conciliar?
Em princípio, todas as contas que alimentam o balanço patrimonial: bancos, contas a pagar, contas a receber, razão geral, intercompany, ativo imobilizado, despesas antecipadas e cartões de crédito. O que deve variar conforme o risco é a frequência, e não a decisão de conciliar ou não. Uma conta pequena e de baixa movimentação continua no calendário de conciliação; ela só aparece nele com menos frequência do que uma de alto volume. Deixar uma conta totalmente fora do calendário, em vez de atribuir a ela uma periodicidade de menor risco, costuma ser a forma como um saldo pequeno vira um achado surpresa dois anos depois.
Qual é a diferença entre conciliação de contas e conciliação bancária?
A conciliação bancária é um tipo de conciliação de contas, focado especificamente em cruzar o livro-caixa com o extrato bancário. A conciliação de contas é a prática mais ampla, aplicada a todas as contas do balanço patrimonial, incluindo o caixa, e por isso as melhores práticas de conciliação bancária são mais bem entendidas como um subconjunto de uma disciplina muito maior do que como um sinônimo dela.
Quem deve ser responsável pela conciliação de contas?
A responsabilidade deve ficar com alguém diferente de quem aprova a conciliação, e essa separação, a segregação de funções, é o próprio controle, independentemente do porte da empresa. Na prática, um analista contábil ou um controller normalmente prepara a conciliação, enquanto um controller ou o CFO, dependendo do tamanho da equipe de finanças, a revisa e aprova. Em equipes muito pequenas, em que as mesmas duas ou três pessoas acumulam todas as funções, a separação pode ser tão simples quanto uma pessoa sempre revisar o trabalho da outra antes de marcá-lo como concluído, mesmo sem uma mudança formal de cargo.
Próximo passo: levar estas melhores práticas para um fluxo de trabalho configurável
Estas quatro categorias funcionam praticamente da mesma forma em uma planilha e em uma plataforma. A diferença está em quanto da política, da evidência, da frequência e das exceções se sustenta sozinho, sem que alguém revise tudo manualmente todo mês. Essa diferença é o que a conciliação automatizada realmente entrega a uma equipe de finanças: desaparece a reverificação manual de que o julgamento nunca precisou, enquanto o julgamento continua exatamente onde estava. Descubra como os fluxos de trabalho configuráveis e o monitoramento de controles sustentam estas melhores práticas de conciliação de contas na prática.
Descubra como os fluxos de trabalho configuráveis e o monitoramento de controles sustentam este framework
O software de fechamento financeiro é uma ferramenta que automatiza o fechamento financeiro (o processo de conciliar contas, lançar asientos contábeis e produzir demonstrações financeiras ao final de um período). Ele ajuda as equipes de finanças a fechar os livros mais rapidamente, com menos erros e uma rastreabilidade clara.
Este guia percorre o que o processo de fechamento financeiro realmente envolve, o que o software de fechamento financeiro faz no dia a dia, os benefícios de automatizá-lo, os tipos de ferramentas disponíveis e como avaliar uma para sua equipe.
O que é o processo de fechamento financeiro?
O processo de fechamento financeiro é o conjunto de etapas que uma equipe de finanças executa ao final de cada período, geralmente mensal, trimestral e anual, para finalizar o registro financeiro conhecido como os livros. Normalmente culmina no fechamento mensal: o ponto em que todas as transações do período estão registradas, as contas conciliadas e as demonstrações financeiras prontas para reportar.
O fechamento mensal, passo a passo
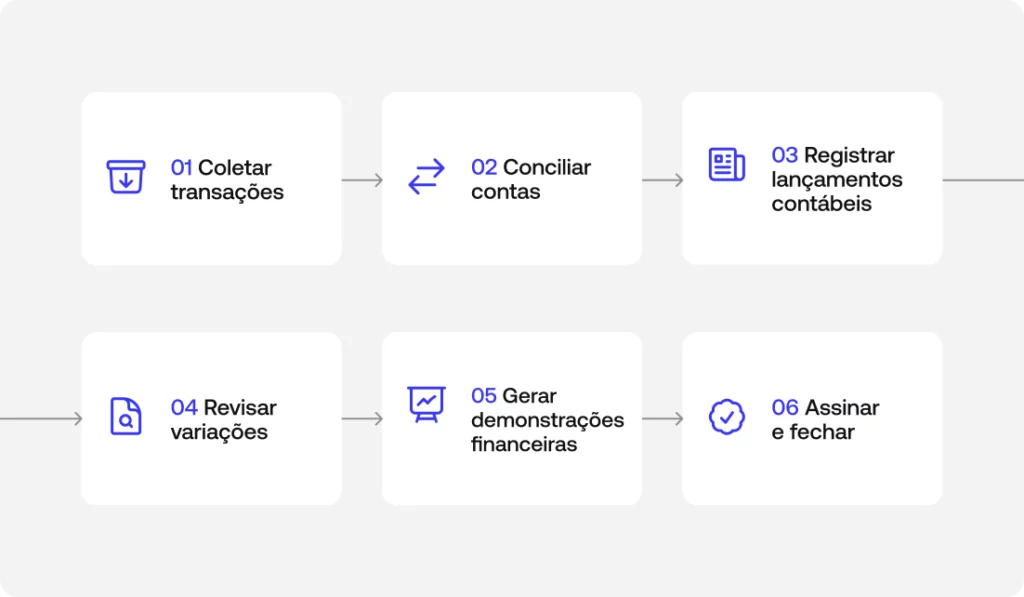
Todo fechamento é um pouco diferente dependendo do tamanho e da complexidade da empresa, mas a maioria segue uma sequência similar:
Coletar e registrar todas as transações do período.
Conciliar contas, cruzando registros internos contra extratos bancários, processadores de pagamento e outros sistemas de referência.
Lançar asientos contábeis e acréscimos de receitas ou despesas que pertencem ao período mas ainda não foram registrados.
Revisar variações e realizar ajustes quando os números não fecham.
Gerar demonstrações financeiras: o balanço patrimonial, a demonstração de resultados e a demonstração de fluxo de caixa.
Revisar e aprovar, fechando o período.
Manter esse processo consistente e documentado é o que faz cada fechamento ser mais rápido e previsível do que o anterior.
Um checklist de fechamento financeiro que as equipes de finanças usam
Um checklist simples evita que nada passe despercebido durante um fechamento:
Corte de transações confirmado para o período
Contas-chave conciliadas (caixa, contas a receber, contas a pagar)
Acréscimos e diferimentos registrados
Eliminações intercompanhia concluídas
Variações revisadas e explicadas
Demonstrações financeiras revisadas e aprovadas
O que faz o software de fechamento financeiro?
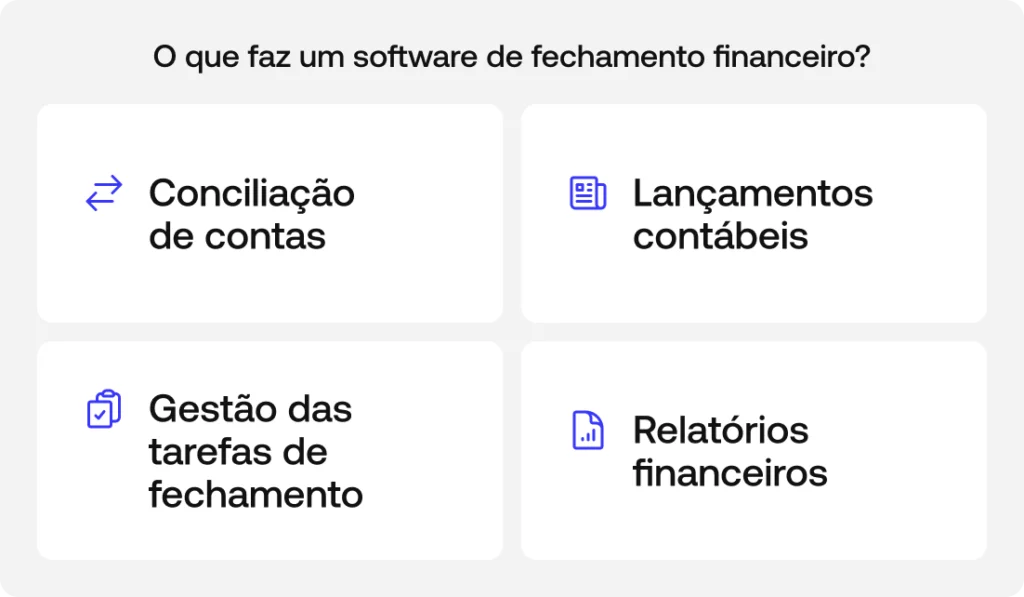
Em linhas gerais, o software de fechamento financeiro automatiza as partes manuais e repetitivas do fechamento para que as equipes de finanças gastem menos tempo rastreando números em planilhas e mais tempo revisando exceções. A maioria das ferramentas da categoria cobre quatro capacidades core.
Veja como a Simetrik gerencia cada uma dessas capacidades em uma única plataforma: Solicite uma demo.
Conciliação de contas e cruzamento de transações
O software de fechamento financeiro gerencia a conciliação de contas e o cruzamento de transações automaticamente, comparando registros entre sistemas (bancos, processadores de pagamento, ERPs) em vez de exigir que alguém alinhe linhas manualmente. É aqui que geralmente aparecem as maiores economias de tempo, já que a conciliação manual é uma das partes mais trabalhosas de um fechamento.
Lançamentos contábeis, acréscimos e eliminações intercompanhia
O software pode automatizar a criação de lançamentos contábeis, acréscimos e eliminações intercompanhia, aplicando regras consistentes para que os registros sejam lançados da mesma forma a cada período, em vez de depender da memória de alguém sobre como foi feito da última vez.
Gestão de tarefas de fechamento e rastreabilidade
Além dos números, o software de fechamento financeiro ajuda a coordenar o próprio fechamento: atribuindo tarefas, acompanhando o que está feito e o que está pendente, e mantendo rastreabilidade e controles internos para que cada ação tomada durante o fechamento seja registrada e rastreável.
Reporting financeiro e demonstrações financeiras
Depois que o período está conciliado e ajustado, o software lança os registros finais no razão geral e produz as demonstrações financeiras — o balanço patrimonial, a demonstração de resultados e a demonstração de fluxo de caixa —, junto com o reporting financeiro que as equipes de finanças precisam para a gestão e, eventualmente, para os auditores.
Quais são os benefícios da automação do fechamento financeiro?
Automatizar o fechamento não apenas economiza tempo. As equipes de finanças que se afastam de fechamentos manuais baseados em planilhas costumam observar:
Um fechamento mais rápido, de semanas para dias
Menos erros manuais, já que o cruzamento e os lançamentos seguem regras consistentes
Melhor auditabilidade, com cada lançamento e ajuste registrado
Maior visibilidade sobre o andamento do fechamento a qualquer momento, não apenas no final
Menos trabalho manual e repetitivo para a equipe de finanças
Tipos de software de fechamento financeiro
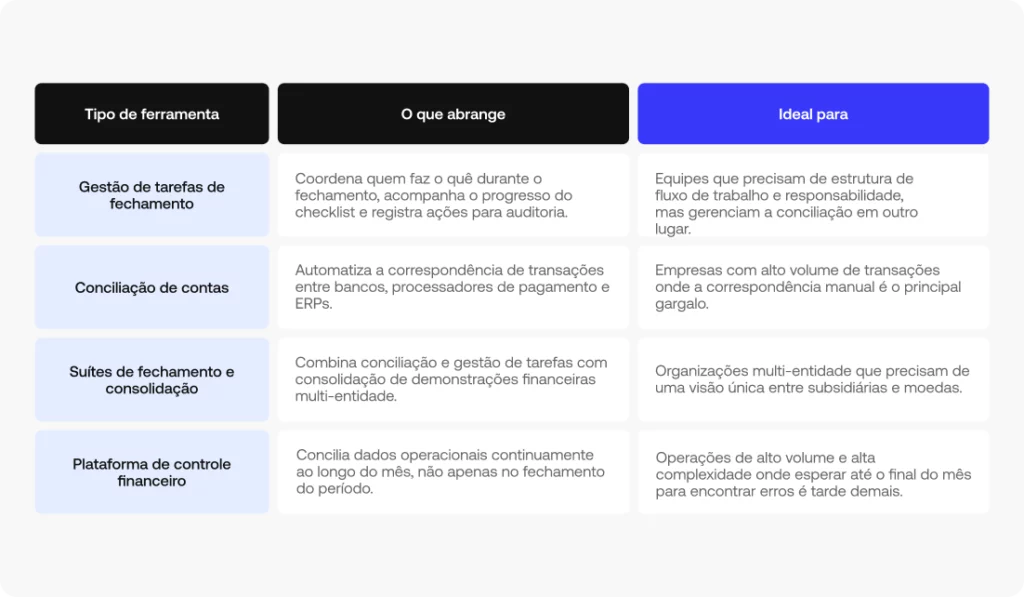
Nem todas as ferramentas desta categoria fazem a mesma coisa. De forma ampla, o software de fechamento financeiro se divide em alguns tipos:
Ferramentas de gestão de tarefas de fechamento, que se concentram em coordenar quem faz o quê durante o fechamento e acompanhar o progresso em relação a um checklist.
Ferramentas de conciliação de contas, focadas especificamente em automatizar o cruzamento de transações e saldos entre sistemas.
Suites de fechamento e consolidação, que combinam conciliação e gestão de tarefas com a capacidade de consolidar demonstrações financeiras de múltiplas entidades.
Plataformas de controle financeiro, que vão um passo além e conciliam dados operacionais de forma contínua, antes mesmo de o fechamento começar, em vez de apenas no final do período.
O tipo que faz sentido depende de quanto do processo se quer automatizar e de quão complexa já é a estrutura de entidades e o volume de transações.
Como avaliar um software de fechamento financeiro
Alguns critérios costumam separar as ferramentas que se sustentam em escala das que uma equipe de finanças supera rapidamente:
Profundidade da conciliação: cruza no nível transacional, ou apenas confirma que os saldos resumidos coincidem?
Detecção de anomalias: consegue sinalizar padrões incomuns por conta própria, ou alguém precisa saber o que procurar?
Suporte multientidade e IFRS: gerencia múltiplas entidades, moedas e padrões contábeis sem soluções manuais?
Rastreabilidade e controles internos: cada ação fica registrada, com segregação de funções clara?
Integração com ERP: com que facilidade se conecta aos sistemas já utilizados?
Automação real vs. assistida: quanto do fechamento realmente retira das mãos da equipe, versus apenas organizar o trabalho manual?
Como o fechamento contínuo reduz a correria do fechamento mensal
Tradicionalmente, a conciliação acontece após o fim do período, que é por isso que os fechamentos tendem a se comprimir em alguns dias estressantes. O fechamento contínuo inverte isso: os dados operacionais são conciliados ao longo do mês, à medida que as transações acontecem, de modo que quando o período termina, a maior parte do trabalho já está feita. O fechamento se torna uma revisão final em vez de uma corrida contra o calendário.
Qual é a diferença entre fechamento financeiro e consolidação?
O fechamento financeiro finaliza os livros de uma entidade para um período; a consolidação financeira combina múltiplas entidades em demonstrações financeiras do grupo. O fechamento vem primeiro; a consolidação se constrói sobre ele.
Quanto tempo deve levar o fechamento financeiro?
Varia conforme o tamanho e a complexidade da empresa, mas muitas equipes buscam fechar em alguns dias úteis. Automatizar a conciliação e os lançamentos contábeis é o que reduz esse prazo.
O que faz o software de gestão de fechamento financeiro?
Coordena o fechamento: conciliando contas, automatizando lançamentos e acréscimos, acompanhando tarefas e controles de fechamento, e produzindo demonstrações financeiras prontas para auditoria a partir de dados verificados.
Ver o software de fechamento financeiro em ação
Se quiser ver como isso funciona em uma plataforma real, a Simetrik aplica o software de fechamento financeiro em conciliação de contas, gestão de tarefas de fechamento e reporting para operações de alto volume e múltiplas entidades. Agende uma demonstração para ver como se aplica ao seu próprio fechamento.
A maioria dos rankings de “melhor software” compara fornecedores pelo nome. Esta análise das funcionalidades-chave do software de relatórios financeiros adota uma abordagem diferente: o que o software deve realmente fazer, independentemente de qualquer ferramenta ou solução de relatórios financeiros específica no mercado hoje.
As funcionalidades-chave do software de relatórios financeiros se dividem em sete áreas: demonstrações financeiras básicas, previsões e KPIs, painéis e relatórios personalizados, integração de dados, controles de compliance, relatórios interfuncionais e automação nativa com IA. A combinação certa depende da complexidade das suas entidades, moedas e requisitos de auditoria.
As seções abaixo percorrem cada área, o que buscar e por que importa.
Funcionalidades de demonstrações financeiras básicas no software de relatórios financeiros
Esses são os outputs básicos que qualquer software de demonstrações financeiras deve produzir sem retrabalho manual: as demonstrações que uma equipe de finanças constrói a cada fechamento, independentemente de alguém pedi-las pelo nome. É aqui que o software de relatórios de demonstrações financeiras e o software de relatórios gerenciais mostram seu valor.
Relatórios de fluxo de caixa, balanço patrimonial e demonstração de resultados
Uma equipe de finanças que fecha os livros manualmente acaba reconstruindo as mesmas três demonstrações a cada período: o demonstrativo de fluxo de caixa, o balanço patrimonial e a demonstração de resultados. O software de relatórios gera os três automaticamente a partir de dados que já foram conciliados, detalhados por período, entidade ou linha de negócios, em vez de começar do zero em uma planilha toda vez. Isso inclui demonstrações de lucros e perdas que permanecem comparáveis entre períodos, com drill-down até a transação de origem sempre que um número precisar de explicação.
Sincronização com o razão geral e relatórios gerenciais
Esperar por uma exportação em lote no fechamento do mês para ver o que a sincronização com o razão geral diz é um gargalo, não um controle. O software de relatórios sincroniza com o razão geral de forma contínua, para que os relatórios gerenciais reflitam o que realmente aconteceu, não o que aconteceu no momento do último upload. Ele também constrói os relatórios gerenciais em torno do que cada responsável de área precisa ver, em vez de um único template reinterpretado por quem estiver montando o relatório, ou por um analista que o monta manualmente a cada ciclo.
Ferramentas de previsão, KPI e planejamento de cenários
Reportar sobre o presente é o ponto de partida. A próxima camada, o território do software de demonstrações financeiras e do software de análise e relatórios financeiros, é onde as equipes de FP&A vivem: usando esses mesmos dados para projetar o que está por vir, decidir o que fazer a respeito e transformar os relatórios recorrentes em gestão contínua de desempenho.
Previsão, acompanhamento de KPIs e análise de variações
Uma previsão construída sobre dados históricos reais é mais sólida do que uma baseada em premissas de planilhas, porque herda a mesma granularidade das transações subjacentes em vez de calculá-la pela média. O software de relatórios deve projetar receitas, despesas e fluxo de caixa a partir desses dados, acompanhar os KPIs que cada equipe de finanças definiu como críticos usando dados em tempo real em vez de uma captura de fim de mês, e executar análises de variações automaticamente, comparando resultados reais com o orçamento e sinalizando quais desvios merecem uma segunda olhada, em vez de deixar essa triagem para quem notar primeiro.
O domínio Unified Oversight & Alerts da Simetrik, por exemplo, oferece painéis personalizáveis que acompanham KPIs em tempo real e alertas inteligentes sobre anomalias, construídos sobre dados que já foram conciliados.
Planejamento de cenários, modelagem e integração de BI
O planejamento de cenários permite à equipe de finanças modelar o impacto de uma decisão antes de tomá-la. Isso significa uma modelagem de cenários capaz de lidar com múltiplas variáveis ao mesmo tempo: volume, taxas de câmbio e mudanças de custos — sem depender de fórmulas que quebram no momento em que alguém edita a célula errada. Também significa uma conexão real com ferramentas de business intelligence, para que os dados financeiros alimentem a mesma camada de análise usada para a tomada de decisões no restante da empresa, em vez de ficarem no próprio silo.
Capacidades de painéis e visualização de dados
Como os dados são consumidos importa tanto quanto como são produzidos, que é toda a premissa por trás do software de painéis financeiros.
Visualização de dados e painéis personalizáveis
Uma equipe de finanças consegue ler uma planilha. O restante da empresa não necessariamente quer. Um bom software de relatórios traduz as mesmas cifras em visualizações de dados que um interlocutor não financeiro consegue entender em segundos, sem precisar esperar que um analista monte o gráfico. Isso significa painéis personalizáveis por função, já que um CFO e um controller não precisam da mesma visão padrão, e painéis interativos que permitem filtrar e explorar os dados de forma independente em vez de solicitar um novo recorte ao financeiro toda vez que uma pergunta surgir: a ideia central do self-service reporting.
Relatórios personalizáveis, ad hoc e de fluxo de caixa
Cada interlocutor espera um formato diferente, e forçar todos ao mesmo template só gera mais reformatação manual depois. O software de relatórios deve oferecer relatórios personalizáveis que se adaptem ao que cada audiência realmente precisa, mais a capacidade de criar relatórios ad hoc para perguntas pontuais da liderança que não cabem em um template recorrente. Os relatórios de fluxo de caixa merecem atenção especial: o tesoureiro geralmente precisa de um nível de detalhe transacional que não pertence a um relatório contábil de alto nível.
Funcionalidades de integração de dados e conectividade
Nada do que foi dito acima funciona sem uma resposta confiável sobre de onde os dados realmente vêm. Essa é a promessa central do software de relatórios financeiros automatizado: relatórios construídos sobre dados extraídos diretamente dos sistemas de origem, por meio de software em nuvem que se conecta ao que a empresa já utiliza.
Integração de dados e conectividade via API
Exportar manualmente de um sistema e importar em outro é onde os erros de relatórios começam silenciosamente. O software de relatórios deve lidar com a integração de dados entre ERPs, bancos e processadores de pagamento por meio de conectividade direta via API, conectando-se aos sistemas que a empresa já utiliza, seja um ERP como NetSuite ou QuickBooks, em vez de forçar uma migração completa apenas para obter dados limpos em um relatório.
Feeds bancários, conciliação e consolidação em múltiplas moedas
Baixar um extrato bancário e conciliá-lo manualmente ainda é como muitas equipes de finanças operam, e é lento por design. O software de relatórios deve incorporar feeds bancários diretamente e automatizar a conciliação bancária como parte do mesmo pipeline que alimenta os relatórios, em vez de tratá-la como uma etapa manual separada. Para empresas que operam em mais de uma moeda, isso também significa uma consolidação real de dados: múltiplas fontes e moedas resolvidas antes de os números chegarem ao relatório final, com suporte genuíno a múltiplas moedas em vez de uma etapa de conversão manual.
Funcionalidades de compliance, auditoria e controle regulatório
O compliance regulatório e a prontidão para auditoria não são funcionalidades a serem adicionadas depois; são um resultado de como a plataforma de software de relatórios financeiros empresariais está construída.
Rastreabilidade e compliance com GAAP/IFRS
Um auditor não quer um número resumido; quer rastreá-lo até sua origem. O software de relatórios precisa deixar rastreabilidade de cada cifra em cada relatório. Isso precisa ser rastreável até sua transação de origem e suportar relatórios alinhados a GAAP ou IFRS dependendo da jurisdição — sem que a equipe de finanças reconstrua a lógica contábil manualmente para cada país em que opera.
Acesso baseado em funções e fluxos de aprovação
Nem todos que tocam nos números devem poder editá-los. O acesso baseado em funções limita o que cada usuário pode ver e alterar com base em sua função, e os fluxos de aprovação encadeiam as assinaturas que um relatório ou ajuste precisa antes de ser considerado definitivo, com um registro exato de quem aprovou o quê e quando.
Gestão fiscal e controle de versões
A gestão fiscal fica mais fácil quando os dados subjacentes já estão conciliados e rastreáveis, em vez de serem montados especificamente para a equipe fiscal depois do fato. O controle de versões é igualmente importante: saber o que mudou entre uma versão de um relatório ou modelo e a seguinte, e quem fez a mudança, é a diferença entre um processo controlado e um jogo de adivinhação durante a revisão.
Funcionalidades de relatórios operacionais e interfuncionais
A última camada do software de relatórios de gestão financeira conecta os relatórios financeiros às partes do negócio que não estão dentro de finanças, mas que ainda aparecem nos números.
Integração com gestão de despesas e estoques
A gestão de despesas não deveria ficar em um sistema separado que o financeiro reinserirá manualmente nos relatórios. O software de relatórios deve conectar os dois para que as despesas aprovadas apareçam sem entrada duplicada. A mesma lógica se aplica à gestão de estoques para qualquer negócio cujas demonstrações financeiras dependem do que realmente está na prateleira: o estoque físico e os relatórios financeiros precisam permanecer sincronizados, não serem conciliados depois do fato.
Relatórios por projeto e suporte a múltiplas entidades
Os relatórios por projeto aplicam a mesma lógica de acompanhamento usada pelas ferramentas de gestão de projetos, mas para o controle financeiro em vez de gestão de tarefas, para que os custos e receitas de um projeto possam ser reportados nos seus próprios termos. O suporte a múltiplas entidades faz o equivalente para a empresa como um todo: consolidando os relatórios entre subsidiárias ou entidades legais separadas sem montar manualmente planilhas de cada uma.
Funcionalidades de software de relatórios financeiros nativo em IA
Esta é a camada mais recente, e onde a diferença entre o software de relatórios financeiros genuinamente nativo em IA e o que apenas adicionou um chatbot por cima realmente aparece.
Ingestão de dados pronta para IA e cruzamento sugerido por IA
A maioria dos dados financeiros não está limpa por padrão; chegam com lacunas, formatos inconsistentes e campos que não se mapeiam facilmente a nada. O software de relatórios nativo em IA deve preparar esses dados automaticamente antes de chegarem a qualquer relatório ou painel, fechando lacunas e corrigindo inconsistências sem uma pessoa limpar linha por linha. Ele também deve sugerir cruzamentos de transações que a lógica baseada em regras fixas não detecta, aprendendo com padrões que não seguem um formato padrão em vez de exigir que alguém escreva uma nova regra para cada exceção.
A Simetrik descreve sua própria camada de dados como projetada para deixar os dados prontos para IA: a plataforma limpa dados automaticamente e preenche lacunas com a ajuda de IA agêntica. Seu motor de conciliação inclui mapeamentos sugeridos por IA, tratamento automático de FX e mapeamento de pagamentos para faturas impulsado por IA.
Gestão de exceções impulsada por agentes e relatórios gerados por IA
O que acontece quando algo não coincide? Nesse caso, as plataformas nativas em IA encaminham as exceções a agentes que as priorizam e resolvem, em vez de colocar tudo em uma fila sem classificação para uma pessoa triar manualmente. No lado dos relatórios, essa mesma camada pode redigir relatórios ajustados ao padrão regulatório relevante diretamente de dados já conciliados, não de dados brutos, eliminando uma etapa que antes exigia que alguém reformatasse manualmente os números em um template de compliance.
A Simetrik, por exemplo, inclui algoritmos integrados de detecção de fraude e gestão de riscos impulsada por agentes dentro de seu módulo de gestão de exceções, e gera documentos gerados por IA, específicos para cada padrão, respaldados por registros de auditoria completamente rastreáveis e exportáveis.
Ver os relatórios nativos em IA sobre seus próprios dados conciliados
Cada funcionalidade desta seção, ingestão pronta para IA, cruzamento sugerido por IA, exceções gerenciadas por agentes, relatórios gerados por IA, opera na plataforma de conciliação da Simetrik hoje. Se os relatórios prontos para auditoria são o gargalo, isso vale 20 minutos de análise.
Software de relatórios financeiros vs. planilhas manuais: comparação de funcionalidades
As planilhas não são inimigas de um bom software de relatórios; simplesmente não foram construídas para isso em escala. Veja onde as duas abordagens divergem nas funcionalidades que mais importam em qualquer avaliação de software de relatórios financeiros:
Perguntas frequentes sobre software de relatórios financeiros
Algumas das perguntas que as equipes de finanças fazem com mais frequência ao comparar soluções de relatórios financeiros:
O que é software de relatórios financeiros?
O software de relatórios financeiros extrai dados de sistemas contábeis, bancos e ferramentas operacionais para gerar demonstrações financeiras, painéis e relatórios automaticamente, em vez de construir cada um manualmente em uma planilha.
Quais funcionalidades um software de relatórios financeiros deve ter?
No mínimo: demonstrações básicas (fluxo de caixa, balanço patrimonial, demonstração de resultados), acompanhamento de previsões e KPIs, painéis personalizáveis, integração de dados via API e rastreabilidade para compliance. A profundidade adequada depende do número de entidades, moedas e requisitos de auditoria.
O software de relatórios financeiros substitui completamente as planilhas?
Ele substitui a montagem manual de relatórios recorrentes, não toda análise ad hoc. A maioria das equipes de finanças ainda exporta dados para modelagens pontuais, mas as demonstrações e painéis recorrentes deixam de depender de atualizações manuais.
Como o software de relatórios financeiros difere do software contábil?
O software contábil registra transações e gerencia os livros. O software de relatórios financeiros se constrói sobre esses dados (e outras fontes) para produzir demonstrações, painéis e análises; algumas plataformas combinam os dois, outras se especializam apenas em relatórios.
Quais funcionalidades são mais importantes à medida que uma equipe de finanças cresce?
O suporte a múltiplas entidades, o tratamento de múltiplas moedas, o acesso baseado em funções e a rastreabilidade se tornam prioridades à medida que crescem o headcount, as entidades e a exposição regulatória: funcionalidades que importam menos para um negócio com uma única entidade e uma única moeda.
Próximo passo: avaliar estas funcionalidades do software de relatórios financeiros
Agora que você tem a lista completa de funcionalidades, o próximo passo é confrontá-la com o seu stack de relatórios atual para identificar onde estão as lacunas reais, seja avaliando o melhor software de relatórios financeiros do mercado ou analisando soluções de relatórios financeiros pela primeira vez. Veja como esses controles se conectam ao software de relatórios financeiros da Simetrik, construído sobre dados conciliados do início ao fim.
O comércio agêntico é o comércio em que um agente de IA atua em nome de uma pessoa ao longo de parte ou toda a jornada de compra: encontrar um produto, compará-lo com alternativas e concluir o checkout, sem que a pessoa navegue por um site ela mesma. É uma mudança em como a compra on-line acontece, não uma nova categoria de produto sobre o que já existe.
É o que resulta de aplicar a IA agêntica, um ramo da inteligência artificial criado para planejar e executar ações de várias etapas em direção a um objetivo, em vez de apenas responder a uma pergunta, à compra e venda. A pessoa continua definindo a intenção: “encontre tênis de corrida por menos de $100”, “peça de novo o café que sempre tomo”. A partir daí, um agente autônomo, às vezes um chatbot, às vezes um assistente de IA integrado a um navegador ou a um aplicativo, e cada vez mais um de um conjunto crescente de agentes inteligentes criados especificamente para isso, faz a pesquisa, a comparação e a transação.
Nenhuma das peças subjacentes é nova por si só. A IA generativa e os modelos de linguagem grandes (LLMs) capazes de raciocinar sobre texto confuso e não estruturado existem há alguns anos. As interfaces conversacionais que substituem uma barra de busca por uma janela de chat também não são novas. O que mudou foi combinar IA generativa, automação e infraestrutura suficiente compartilhada entre as plataformas de IA e os comércios para realmente concluir uma transação, não apenas recomendá-la.
Como o Comércio Agêntico Funciona na Prática
A mecânica se divide em três etapas, e cada uma depende de o comércio e o agente concordarem com um formato comum.
Descoberta de produtos. Em vez de digitar em uma caixa de busca, a pessoa descreve o que quer a um chatbot ou assistente de IA. O agente utiliza dados de feeds de produtos e dados estruturados, títulos, preços, disponibilidade, variantes, detalhes de envio, que os comércios expõem por meio de APIs. Se esses dados estiverem incompletos ou desatualizados, o agente exibe algo incorreto ou falha silenciosamente. Não há uma pessoa conferindo visualmente a página do produto para detectar o erro.
Comparação e tomada de decisão. O agente avalia preço, avaliações, disponibilidade e prazo de entrega, às vezes entre mais de um varejista ou marketplace, e reduz as opções. Dependendo de como está configurado, ele pode fazer uma pergunta esclarecedora ou simplesmente apresentar sua melhor opção.
Checkout e pagamento. Depois que a pessoa confirma, o agente conclui a compra usando um token de pagamento, uma credencial substituta limitada a esse agente, a esse comércio e, geralmente, a essa transação específica, em vez do número real do cartão da pessoa. O comércio continua recebendo da mesma forma de sempre. O token é o que permite ao agente transacionar sem manusear um número de cartão real, e também é o que permite a um banco desativar o acesso de um agente sem tocar no cartão da pessoa.
Os Protocolos por Trás do Comércio Agêntico: ACP e UCP
Para que um agente compre de um comércio com o qual nunca lidou antes, os dois lados precisam falar a mesma língua: como um produto é descrito, como um carrinho é montado, como uma credencial de pagamento é transmitida. Esse é o papel dos padrões abertos que estão surgindo em torno do comércio agêntico, os mais visíveis são o Agentic Commerce Protocol (ACP) e o Universal Commerce Protocol (UCP), os dois padrões que atualmente moldam essa próxima etapa do comércio digital.
ACP foi lançado pela OpenAI e pela Stripe em setembro de 2025. Ele viabiliza o Instant Checkout dentro do ChatGPT, começando com vendedores da Etsy e se expandindo para comércios da Shopify. É um padrão aberto, não uma API proprietária limitada a essas duas empresas, e foi criado especificamente em torno do momento de checkout conversacional: montar um carrinho, aplicar um token de pagamento, confirmar um pedido.
UCP veio do Google, anunciado em janeiro de 2026 e co-desenvolvido com varejistas incluindo Shopify, Etsy, Target, Walmart e Wayfair, com mais de 20 empresas de pagamentos e varejo endossando-o, entre elas Mastercard e Visa. Enquanto o ACP se concentra no momento do checkout dentro de um chat, o UCP foi pensado para funcionar em um conjunto mais amplo de superfícies: o modo IA da Busca, o Gemini e a descoberta de produtos em geral, além de suporte pós-compra como o rastreamento de pedidos.
Os dois não são tanto rivais quanto camadas diferentes da mesma mudança, o que é pouco consolo para um varejista que precisa decidir qual integrar ou, mais realisticamente, os dois, além do que cada rede de pagamentos exigir. A alternativa, uma integração personalizada para cada plataforma de IA à qual um comércio queira vender, é exatamente o problema que os padrões abertos existem para evitar. Na prática, a maioria dos varejistas acabará adotando mais de um protocolo.
Comércio Agêntico vs. Comércio Eletrônico Tradicional
Quem Está Construindo o Comércio Agêntico
A OpenAI incorporou o Instant Checkout ao ChatGPT sobre o ACP. O Google está levando o checkout com tecnologia UCP ao Gemini e ao modo IA da Busca. A Microsoft lançou seu próprio Copilot Checkout em parceria com a Shopify. A Perplexity seguiu um caminho diferente com o Comet, um agente baseado em navegador criado para compras autônomas que pode navegar e agir em diferentes sites, incluindo os que não aderiram a nenhum protocolo, usando a mesma sessão que uma pessoa usaria.
Essa última abordagem encontrou resistência. A Amazon não permite que agentes de compra de terceiros naveguem em seu site como o Comet faz, e a disputa entre as duas empresas se tornou um dos primeiros testes reais do que a autorização realmente significa agora que os agentes de IA são quem chega ao checkout.
Onde o Comércio Agêntico Se Complica
Quem está realmente autorizado a estar ali. A Amazon processou a Perplexity no final de 2025, argumentando que o Comet acessou seu site sem permissão e dificultou separar compradores reais do tráfego automatizado antes que esse tráfego chegasse aos anunciantes. Um juiz federal deu razão à Amazon em março de 2026 e bloqueou temporariamente o acesso do Comet às contas da Amazon. O Tribunal de Apelações do Nono Circuito posteriormente suspendeu esse bloqueio, decidindo que é a pessoa que usa o agente, não o software em si, que conta como quem “acessa” o site. A Perplexity continuou disputando o caso de fundo. Seja qual for o desfecho final, a disputa antecipa uma pergunta que toda plataforma com tráfego agêntico vai enfrentar: a permissão de uma pessoa ao seu próprio agente de IA prevalece sobre o direito de uma plataforma de decidir quem entra?
A detecção de fraude precisa reaprender o que é “normal”. A maioria dos modelos de fraude é treinada com base em como as pessoas se comportam: movimento do mouse, tempo de sessão, impressões digitais de dispositivo, padrões de navegação. Um agente autônomo não se move como uma pessoa, o que significa que os sistemas criados para detectar bots agora precisam diferenciar um mau agente de um agente legítimo transacionando de fato em nome de alguém. A ação da Amazon contra a Perplexity se apoiou exatamente nesse ponto, argumentando que precisou construir uma nova filtragem só para impedir que o tráfego gerado por IA distorcesse o que cobra dos anunciantes.
Os dados estruturados deixam de ser opcionais. Uma pessoa que vê um aviso de “esgotado” entende o que aconteceu e procura outra coisa. Um agente que recebe dados de estoque incorretos pode falhar o checkout silenciosamente ou, pior, concluí-lo e gerar um problema de cumprimento mais adiante. Feeds de produtos e metadados precisos deixaram de ser apenas um insumo de ranqueamento; estão mais para um requisito de receita, e é parte do motivo pelo qual o comércio agêntico se cruza com o GEO. A mesma informação de produto estruturada e precisa que ajuda um agente a concluir uma compra é o que ajuda um mecanismo generativo a citar esse produto em uma resposta informativa, antes de tudo.
A interoperabilidade significa escolher mais de um padrão. Se cada plataforma de IA e cada varejista precisasse de uma integração personalizada entre si, a conta não fecha, e é exatamente por isso que o ACP e o UCP existem. Mas adotar um padrão aberto não é gratuito, e a maioria dos varejistas acabará integrando mais de um, além da tokenização que cada rede de pagamentos exigir. A complexidade não termina no checkout: a cadeia de suprimentos e o cumprimento de pedidos ainda precisam lidar com exceções, tamanho errado, pedido cancelado, compra duplicada, que antes eram detectadas por uma pessoa revisando seu próprio carrinho antes de comprar.
Assinaturas, preços e a lacuna de conciliação. Quando um agente renova uma assinatura ou aceita um preço em nome de alguém, alguém ainda precisa confirmar que a cobrança corresponde ao que realmente foi autorizado, no preço que realmente foi acordado, e concilia-la com o que efetivamente foi liquidado. Multiplique isso por dois ou três protocolos de comércio, vários formatos de token de pagamento, e transações que nenhuma pessoa viu acontecer em tempo real, e o problema operacional fica mais difícil, não mais fácil. É aqui que costumam aparecer autorizações que não coincidem, cobranças duplicadas e disputas, geralmente bem depois do fato, e geralmente como um número que não bate no fechamento.
O Que Não Aparece na Demo: o Controle Financeiro
Nada do problema de conciliação descrito acima desaparece porque uma transação começou com um agente de IA em vez de uma pessoa clicando em “comprar”. Ele apenas se torna menos visível até aparecer como um chargeback, uma cobrança duplicada, ou um arquivo de liquidação que não bate com o que foi autorizado.
É nessa camada que a Simetrik atua. A Simetrik foi recentemente selecionada para a primeira turma do Agentic Commerce and Services do Mastercard Start Path, um programa criado para empresas que trabalham na infraestrutura por trás das transações impulsionadas por IA.
Como plataforma de controle financeiro nativa de IA, a Simetrik pode funcionar como uma camada de controle entre os registros gerados por processadoras, bancos e sistemas internos, comparando o que foi autorizado com o que realmente foi liquidado e encaminhando as diferenças para investigação, independentemente de qual protocolo ou plataforma de IA tenha iniciado a transação.
O mesmo problema de interoperabilidade também aparece do lado da infraestrutura. A Simetrik se conecta a agentes e fluxos de trabalho externos por meio do MCP, o mesmo tipo de padrão de conexão aberto que o ACP e o UCP suportam para vincular agentes a sistemas de backend, de modo que o trabalho de conciliação e controle possa se integrar às ferramentas que uma equipe de finanças ou operações já usa.
O comércio agêntico ainda está em estágio inicial. Os protocolos ainda estão se consolidando, as questões legais ainda estão sendo discutidas, e a maioria dos comércios ainda está decidindo quais padrões adotar. O que não vai mudar é que cada uma dessas transações eventualmente precisa ser verificada.
É quando um agente de IA compra e paga por algo em seu nome, em vez de você navegar por um site ou aplicativo você mesmo.
Qual é a diferença entre comércio agêntico e comércio eletrônico tradicional?
No comércio eletrônico tradicional, uma pessoa navega em um site ou aplicativo e conclui o checkout manualmente. No comércio agêntico, uma pessoa diz a um chatbot ou assistente de IA o que quer, e um agente autônomo cuida da descoberta, da comparação e do checkout, geralmente por meio de uma interface conversacional em vez de uma loja on-line.
Qual é a diferença entre ACP e UCP?
O ACP (Agentic Commerce Protocol), criado pela OpenAI e pela Stripe, foca na sessão de checkout dentro de superfícies conversacionais como o ChatGPT. O UCP (Universal Commerce Protocol), criado pelo Google junto com um grupo de varejistas e empresas de pagamento, cobre um conjunto mais amplo de superfícies, incluindo a Busca e o Gemini, ao longo da descoberta, do checkout e do suporte pós-compra. Espera-se que a maioria dos varejistas precise dos dois.
Quem é o comércio de registro quando um agente de IA faz uma compra?
Tanto no ACP quanto no UCP, o varejista geralmente continua sendo o comércio de registro. A plataforma de IA fornece a interface e o agente, mas a venda, o relacionamento com o cliente e a liquidação continuam sendo do varejista.
O comércio agêntico é seguro?
É um estágio inicial o suficiente para que as questões de segurança, especialmente em torno da autorização e da detecção de fraude, ainda estejam sendo resolvidas. As redes de pagamento resolvem parte disso com credenciais tokenizadas limitadas a um agente e comércio específicos, de modo que uma pessoa pode revogar o acesso de um agente sem expor seu cartão real. Se um agente tem permissão para estar em determinado site é uma questão jurídica separada, ainda em andamento.
Como o comércio agêntico afeta a conciliação financeira?
As transações iniciadas por um agente ainda precisam ser verificadas em relação ao que é liquidado, assim como qualquer outra transação, mas com menos pontos de contato humano no caminho para detectar erros a tempo. Isso torna a conciliação e o controle financeiro mais importantes, não menos, à medida que o comércio agêntico cresce.
A empresa se juntará a outras 21 companhias de diferentes países que estão desenvolvendo a infraestrutura para uma nova geração de experiências impulsionadas por agentes de IA.
São Francisco.. A Simetrik foi selecionada para participar da primeira turma do Mastercard Start Path dedicada a Comércio e Serviços Agênticos. O programa reúne empresas de diferentes países que desenvolvem soluções baseadas em inteligência artificial para os setores de pagamentos e comércio, desde plataformas e ferramentas para agentes até novos fluxos de pagamentos agênticos.
Esta é a segunda vez que a Simetrik é selecionada para um programa do Mastercard Start Path, poucos meses após ingressar no programa de Soluções Corporativas. A nova turma é a primeira do Start Path voltada especificamente para Comércio e Serviços Agênticos.
A seleção acontece em um momento em que a Simetrik avança em sua visão para o controle financeiro agêntico. Em agosto, a empresa lançou o Simetrik Agent, um agente autônomo que automatiza tarefas de conciliação e controle financeiro com base em um núcleo determinístico e auditável, desenvolvido para manter as pessoas no controle das decisões críticas.
À medida que os agentes de IA deixam de apenas fazer recomendações e passam a executar transações, as equipes financeiras precisam de ferramentas confiáveis para rastrear o que acontece em fluxos de trabalho cada vez mais autônomos. A Simetrik está construindo a camada de controle financeiro para esse novo cenário, permitindo que as empresas conciliem transações, identifiquem exceções e mantenham uma trilha de auditoria completa.
Essa tecnologia já opera em escala global: mais de 180 empresas em mais de 50 países utilizam a Simetrik para processar 2,5 bilhões de registros por dia. Por meio do Mastercard Start Path, a empresa terá acesso à rede global da Mastercard, receberá suporte personalizado e poderá explorar novas formas de fortalecer o controle financeiro no ecossistema emergente do comércio agêntico.
Para a Simetrik, participar do programa representa uma oportunidade de ajudar a definir como as empresas poderão garantir visibilidade, rastreabilidade e controle à medida que os agentes de IA assumem um papel cada vez mais relevante nas transações.
Sobre o Mastercard Start Path
O Mastercard Start Path é um programa global que trabalha com startups em estágio de crescimento e empresas inovadoras do ecossistema fintech para acelerar seu desenvolvimento. Desde seu lançamento, em 2014, já apoiou mais de 500 empresas de mais de 60 países, oferecendo acesso à tecnologia, à experiência e à rede global da Mastercard. Após participarem do programa, essas companhias captaram, em conjunto, cerca de US$ 25 bilhões, enquanto o Start Path facilitou mais de 15 mil conexões entre startups e clientes e parceiros da Mastercard em todo o mundo. Saiba mais em mastercard.com/startpath.
Sobre a Simetrik
A Simetrik é a plataforma AI-powered de controle de operações financeiras. Sua missão é dar às equipes financeiras o controle necessário para operar com velocidade, precisão e confiança em um ambiente cada vez mais complexo. Com um agente autônomo apoiado em um núcleo determinístico e auditável, a Simetrik automatiza conciliações complexas e controles financeiros do início ao fim, oferecendo uma fonte única da verdade sobre a qual as pessoas mantêm controle total. Hoje, mais de 180 empresas líderes em mais de 50 países confiam na Simetrik para processar 2,5 bilhões de registros diários, reduzir perdas e acelerar o crescimento.
Escolher um software de conciliação se resume a uma pergunta: ele consegue fazer o cruzamento das suas transações no nível e volume em que você realmente opera?
Comece pela profundidade da automação e a cobertura de dados, e depois avalie os controles, a rastreabilidade, a escalabilidade e o time-to-value.
Cada chamada com um fornecedor vai dizer que a ferramenta deles é inteligente, rápida e fácil de implementar.
Isso não diz se ela vai aguentar seus dados, no seu volume, sob uma auditoria.
Este guia percorre os sete critérios que realmente preveem isso, com uma lista de verificação que você pode levar para sua própria avaliação.
Você também vai encontrar as perguntas que valem a pena fazer aos fornecedores, os alertas a observar e como a resposta certa muda dependendo da sua equipe e setor.
O que um software de conciliação deve fazer
Tire o linguajar de marketing e a categoria faz três coisas:
Faz o cruzamento de transações e registros entre sistemas (extratos bancários, processadores de pagamento, ERPs, livros contábeis internos) sem que alguém precise alinhar linhas em uma planilha manualmente.
Sinaliza o que não coincide.
Mantém uma rastreabilidade de cada cruzamento que realiza por meio de lógica de cruzamento automatizado.
Quão profunda é essa automação e quanto do processo ela realmente cobre é onde as ferramentas começam a se diferenciar. É para isso que servem os critérios abaixo.
Para uma visão mais completa de como a conciliação se encaixa no fechamento e no reporting, consulte o que é software de fechamento financeiro.
Como escolher um software de conciliação: 7 critérios que importam
Sete critérios separam uma ferramenta de conciliação que escala com o seu negócio de uma que você vai superar em um ano.
1. Profundidade da automação (cruzamento baseado em regras vs. impulsado por IA)
A IA pode genuinamente ajudar no cruzamento das suas transações; essa parte não é controversa.
Se ela deve decidir, sem supervisão, o que conta como conciliado toda vez que o processo é executado, essa é a pergunta real, e a resposta depende de quanto risco você está disposto a aceitar sem um rastro claro de por que um cruzamento aconteceu.
Alguma automação de conciliação depende de regras fixas que precisam ser reconfiguradas toda vez que seus dados mudam; outras ferramentas usam IA ou cruzamento agêntico que se adapta à medida que processa mais transações.
Peça a qualquer fornecedor a taxa de cruzamento automático real em dados que se pareçam com os seus, não um benchmark genérico, e pergunte o que acontece com os cruzamentos que ele não consegue resolver sozinho.
2. Conciliação a nível transacional vs. balancete
Dois totais podem coincidir perfeitamente enquanto os detalhes subjacentes estão errados de formas que se cancelam mutuamente.
Esse é o risco da conciliação de balancete, que apenas confirma que os saldos resumidos estão de acordo.
A conciliação a nível transacional faz o cruzamento de cada transação individual, para que uma discrepância possa ser rastreada até a sua origem em vez de apenas ser sinalizada como “incorreta”. Se sua equipe precisa investigar diferenças em vez de apenas confirmar totais, este é um dos critérios mais relevantes desta lista.
3. Fontes de dados e integração com ERP
Uma ferramenta de conciliação é tão boa quanto o que ela consegue ver.
Verifique quantas das suas fontes de dados reais ela conecta de forma nativa, de processadores de pagamento e bancos a gateways de pagamento e ERPs, e como.
Conectores No-Code e APIs abertas para integração com ERP significam configuração mais rápida e menos dependência do tempo de engenharia depois. Pergunte o que acontece com uma fonte que não tem suporte nativo: é uma construção personalizada, uma solução manual ou está fora do escopo?
4. Gestão de exceções e controles
O software de conciliação deve apoiar a gestão de exceções encaminhando exceções para a pessoa certa, rastreando como são resolvidas e reforçando controles internos como a segregação de funções.
Uma lista estática de itens não conciliados que ninguém gerencia não conta como gestão de exceções. Pergunte como as exceções são identificadas, se as etapas de resolução ficam registradas e como o acesso é controlado por função.
5. Escalabilidade para o volume de transações
A ferramenta que impressionou a todos na demo foi testada no seu volume atual.
Pergunte o que acontece com o dobro ou triplo disso, porque esse é o volume com o qual você estará operando em alguns anos, e os problemas de escalabilidade tendem a surgir silenciosamente, como soluções manuais que ninguém planejou.
6. Segurança e prontidão para auditoria
Procure acesso baseado em funções, uma rastreabilidade imutável e certificações de segurança relevantes, e então pressione os fornecedores para provar isso em vez de aceitar a palavra deles.
Amostras de registros de auditoria, documentação de certificação e configurações de controle de acesso são todos razoáveis de solicitar durante a avaliação.
7. Tempo de implementação e ROI
“Entre em produção em dias” soa muito bem em um pitch deck e raramente sobrevive ao contato com suas fontes de dados reais. O time-to-value depende de quantas fontes você está conectando e se a implementação requer suporte de engenharia. Peça uma estimativa realista com base nas suas fontes específicas e pondere o ROI em relação a essa data, não à que você viu na demo.
Lista de verificação para avaliação de software de conciliação
Use esta lista de verificação para comparar fornecedores lado a lado:
A taxa de cruzamento automático foi testada com dados similares aos seus; o benchmark genérico de um fornecedor não conta
A ferramenta suporta drill-down a nível transacional, além de simples verificações de saldo
Conecta-se nativamente às suas fontes de dados reais (processadores, bancos, ERPs)
As exceções são encaminhadas, rastreadas e resolvidas com uma rastreabilidade visível
O desempenho se mantém a 2-3x do seu volume atual de transações
Certificações de segurança e exportações de registros de auditoria estão disponíveis sob demanda
Você tem uma estimativa realista de time-to-value vinculada às suas fontes de dados específicas
Build vs. buy: quando construir a conciliação internamente
Para muitas equipes de finanças, construir a conciliação internamente nunca foi realmente uma decisão; apenas foi o que aconteceu, geralmente em uma planilha, quando o volume era baixo o suficiente para que ninguém se importasse. O custo aparece depois: a manutenção recai sobre quem construiu (muitas vezes IT, não finanças), há pouca ou nenhuma rastreabilidade, e o processo não escala sem adicionar mais pessoas.
Isso não significa que comprar seja automaticamente certo para todas as equipes; depende do seu volume, da complexidade dos seus dados e de quanto tempo interno de engenharia você está disposto a gastar mantendo um processo feito em casa. O objetivo de fazer a pergunta explicitamente, em vez de manter o que você já tem, é garantir que a decisão se alinhe com o rumo do negócio, não apenas com onde ele está hoje.
Veja como a Simetrik lida com a conciliação em escala: Solicite uma demo.
Perguntas para fazer a um fornecedor de software de conciliação
Use estas perguntas para ir além do roteiro da demo:
Cruzamento e cobertura
Qual é a sua taxa de cruzamento automático em dados estruturados como os nossos?
Podemos fazer drill-down de um cruzamento resumido até o nível de transação individual?
Quais das nossas fontes de dados específicas você conecta nativamente, e quais requerem trabalho personalizado?
Você usa IA ou machine learning na sua lógica de cruzamento? Se sim, como ela interage com os controles determinísticos e o que acontece com a rastreabilidade quando o modelo muda?
Exceções e auditoria
Como as exceções são encaminhadas, e como são resolvidas e registradas?
Se uma discrepância surgir durante uma auditoria, como funciona a investigação da causa raiz do início ao fim, e quem é o responsável?
Que certificações de segurança vocês têm, e podemos ver uma amostra do registro de auditoria?
Integração e arquitetura
Podemos conectar via API ou webhooks para processamento em tempo real, não apenas uploads de arquivos em lote?
Implementação e suporte
Qual é um cronograma de implementação realista considerando nossas fontes de dados?
Que suporte contínuo está incluído após o go-live?
Com que frequência vocês lançam atualizações de regras ou de plataforma, e isso requer retestagem da nossa parte?
Custo
Como o preço escala com o volume de transações?
Alertas ao comparar software de conciliação
Nem todos os alertas aparecem em uma comparação de funcionalidades. Fique atento a:
A ferramenta só concilia no nível de saldo, sem como fazer drill-down nas transações
Qualquer mudança de configuração exige abrir um chamado para TI
Os registros de auditoria existem, mas não podem ser exportados ou revisados de forma independente
O desempenho ou a precisão caem notavelmente à medida que o volume de dados aumenta
As demos são executadas apenas com conjuntos de dados limpos e “de brinquedo”, em vez de dados similares aos seus
O cruzamento é completamente impulsado por IA, sem camada determinística e sem rastreabilidade explicável
Adequando o software à sua equipe e setor
Não há uma resposta universal sobre quais critérios são mais importantes; depende de quem está usando o software de conciliação.
Uma equipe de operações financeiras que processa altos volumes de múltiplos processadores de pagamento provavelmente vai priorizar a profundidade de automação e a cobertura de fontes de dados. Uma equipe de contabilidade focada no fechamento de fim de mês pode se importar mais com a gestão de exceções e a prontidão para auditoria.
O setor também muda o quadro: provedores de serviços de pagamento e bancos precisam de uma conciliação que aguente em todos os processadores, adquirentes e extratos bancários, enquanto os varejistas conciliam diferentes tipos de transações em diferentes volumes, o que muda quais critérios têm mais peso na prática.
Perguntas frequentes
Qual é o melhor software de conciliação?
Não existe uma única melhor ferramenta.
A certa depende do seu volume de transações, fontes de dados e se você precisa de cruzamento a nível transacional ou apenas verificações de saldo. Use uma lista de critérios em vez de um ranking genérico.
O preço geralmente escala com o volume de transações, fontes de dados e casos de uso, em vez de uma licença fixa, por isso compare pelo valor total e time-to-value, não apenas pelo preço inicial. Peça aos fornecedores um orçamento detalhado.
Quanto tempo leva para implementar um software de conciliação?
Varia de semanas a meses dependendo das fontes de dados e se a configuração é No-Code ou requer engenharia. Conectores pré-configurados e templates encurtam o time-to-value; peça um cronograma realista com suas fontes.
Próximo passo: ver o software de conciliação em ação
Depois de ter seus próprios critérios e uma lista reduzida de fornecedores, o melhor próximo passo é ver como uma plataforma se comporta com seus dados reais, não um roteiro de demo. O software de conciliação da Simetrik foi construído exatamente para esse teste. Solicite uma demo para vê-lo com seus próprios dados.
Uma casa de apostas esportivas ou um cassino online nunca fecha. Enquanto um jogador deposita fundos para apostar em uma partida que começa em minutos, outro solicita o saque dos seus ganhos. Ao mesmo tempo, um gateway processa operações, aplica comissões e liquida transações. Tudo ocorre simultaneamente, por meio de múltiplos provedores, mercados e jurisdições.
O desafio não é apenas o volume, mas a variabilidade. Cada provedor reporta com formatos, identificadores, critérios e prazos distintos. As referências nem sempre coincidem entre os sistemas e uma pequena alteração em um arquivo pode interromper todo um fluxo de controle.
Cada novo gateway ou jurisdição adiciona, assim, uma lógica diferente à operação. E em uma indústria em que o negócio depende de verificar cada depósito, saque, comissão ou compra in-game, qualquer divergência pode se traduzir em perdas, erros de caixa ou exposição regulatória.
Sem conciliação contínua e a nível transacional, duas capacidades críticas falham: a visibilidade real sobre o fluxo de caixa e a rastreabilidade dos itens pendentes.
O ponto cego da posição de caixa
Saber quanto capital está realmente disponível, por provedor e por região, é a base para tomar decisões financeiras e operacionais.
O ponto cego surge porque cada movimentação atravessa sistemas distintos. Uma mesma transação pode ficar registrada no core interno, no provedor de pagamento e no banco, com identificadores, datas ou critérios diferentes.
Quando o controle é realizado de forma agregada, torna-se difícil rastrear a lacuna entre o que a plataforma registrou, o que o provedor confirmou e o que efetivamente entrou na conta bancária.
Com os saques ocorre algo semelhante: podem estar aprovados, em processamento, executados ou confirmados ao jogador. Sem uma leitura transacional, nem sempre é possível saber em que etapa se encontram nem quais itens continuam pendentes.
Se a conciliação é realizada apenas em lotes ou no fechamento, a posição de caixa deixa de ser um dado verificado e passa a ser uma estimativa. E isso não é suficiente para definir capital de giro, calcular obrigações imediatas ou demonstrar solvência operacional perante um regulador.
Quando os pendentes não têm contexto nem responsável
A segunda ruptura é menos visível, mas pode ser igualmente custosa.
Não basta detectar que uma transação não foi conciliada. Também é preciso saber qual é, há quanto tempo está pendente, em que etapa foi interrompida e quem deve resolvê-la.
Sem essa informação, cada item permanece como uma exposição aberta: um crédito duplicado, uma transação faltante, uma liquidação atrasada, uma comissão incorreta ou uma divergência com o relatório do provedor.
Quando esses casos são gerenciados em planilhas, e-mails ou trocas dispersas, a equipe pode identificar a divergência sem ter os elementos necessários para fechá-la. Muitas são detectadas somente na conciliação mensal, quando reconstruir a transação, acionar o provedor ou corrigir o registro já é muito mais difícil.
Por isso, a conciliação não termina ao identificar uma anomalia. O controle também deve abranger sua investigação, atribuição e resolução.
Controle contínuo, transacional e baseado em evidências
Recuperar a visibilidade sobre o caixa e a rastreabilidade sobre os itens pendentes exige mais do que somar relatórios ou painéis. Requer um esquema de conciliação contínua e a nível transacional, no qual cada posição possa ser explicada e respaldada com evidências.
As soluções da Simetrik permitem acompanhar o percurso completo do dinheiro: desde que uma transação é iniciada até sua liquidação, seu lançamento contábil e, caso surja uma divergência, sua investigação e resolução. Isso é feito por meio de **Domínios**: módulos de controle projetados para cobrir camadas específicas da operação.
Alguns dos mais relevantes para o setor são:
Cash In e Cash Out validam cada entrada e saída em relação aos dados operacionais internos, às informações do provedor de pagamento e, quando aplicável, à movimentação bancária. Assim, permitem acompanhar depósitos, saques e desembolsos desde sua origem até sua liquidação ou confirmação, e identificar duplicidades, ausências, rejeições, valores incorretos ou movimentações que ainda não completaram seu percurso. Em conjunto, ambos os Domínios permitem construir uma leitura verificável do fluxo de caixa: quanto dinheiro está realmente disponível, em qual provedor está e quais itens continuam pendentes.
Fees & Billing controla as comissões e encargos aplicados por qualquer provedor de pagamento, operador ou terceiro que participe da liquidação. Em vez de assumir que uma fatura está correta, contrasta os encargos aplicados com as condições acordadas e as transações que os originaram. Em uma indústria onde a margem depende de múltiplos esquemas de cobrança, esse controle detecta desvios que poderiam ficar ocultos dentro de cifras agregadas.
Unified Oversight & Alerts integra esses controles em uma única visão. Permite revisar posições de caixa, distinguir itens conciliados e não conciliados, e acompanhar cada pendência conforme seu status e responsável. O controle não termina quando um alerta é disparado. A Simetrik também preserva a evidência do que ocorreu depois: como a divergência foi investigada, quem interveio e de que forma foi resolvida.
Dois grandes players da América Latina implementaram a Simetrik e demonstram como esse modelo funciona na prática.
BetWarrior: controle financeiro do início ao fim em quatro regiões
A BetWarrior opera uma plataforma de apostas e entretenimento na Argentina, Peru, Brasil e outros mercados da América Latina. Com a expansão regional, cada gateway funcionava como um universo separado: as equipes combinavam relatórios, resolviam inconsistências e mantinham controles manuais cada vez mais complexos.
Com a Simetrik, a BetWarrior consolidou seus seis PSPs em cada uma das quatro regiões onde opera, automatizou a conciliação de depósitos e saques e obteve visibilidade por provedor com monitoramento quase em tempo real. Cada movimentação pode ser acompanhada desde sua origem até sua liquidação, sem depender de revisões manuais nem consolidações em lotes. Status indefinidos e classificações inconsistentes são detectados antes de se tornarem perdas.
Bplay: caixa disponível e itens pendentes rastreáveis por provedor
A Bplay, plataforma de apostas esportivas e cassino online da Boldt, opera na Argentina, Paraguai e Brasil. Processa depósitos, saques e liquidações por meio de diferentes gateways, cada um com seus próprios formatos, regras e prazos.
Essa fragmentação dificultava centralizar as movimentações, validar comissões e controlar as prestações de contas. Além disso, os lançamentos para o SAP eram gerados manualmente, com maior carga operacional e risco de erros.
Com a Simetrik, a Bplay automatizou a conciliação 1:1 entre seus cinco gateways, validando comissões e prazos acordados por transação. Em uma única visão, as equipes consultam o caixa disponível por provedor e o status de cada divergência.
O modelo também gera automaticamente 20 tipos de lançamentos para o SAP, reduzindo a carga manual do fechamento.
A BetWarrior e a Bplay partiam de operações distintas, mas enfrentavam o mesmo problema: gateways isolados, divergências tardias e posições de caixa baseadas em informações ainda não validadas.
O controle contínuo permite passar de totais agregados e revisões posteriores para um modelo no qual cada movimentação pode ser explicada, cada divergência gerenciada e cada posição financeira respaldada com evidências transacionais. É assim que a Simetrik trabalha para a indústria de Apostas & iGaming.
A diferença é concreta: operar com dados verificados ou decidir com base em estimativas que só são corrigidas no fechamento.
Em uma indústria onde o dinheiro nunca para, o controle também não pode parar.
Solicite uma demo personalizada e descubra como a Simetrik pode trazer mais visibilidade, rastreabilidade e controle à sua operação financeira.