O processo de conciliação de caixa compara o valor em caixa que seus registros contábeis indicam com o que seus extratos bancários, processadores de pagamento e contagens de caixa pequeno realmente mostram. Quando executado de forma consistente, as discrepâncias são identificadas em questão de dias, em vez de serem descobertas meses depois durante uma auditoria.
Saber como fazer a conciliação de caixa se resume a executar o mesmo conjunto de verificações a cada ciclo, com uma agenda fixa e não como reação a algo que parece fora do lugar. Este guia mostra como conciliar o caixa em todas as fontes que você gerencia, das contas bancárias ao caixa pequeno e aos repasses de processadores, em seis passos que você pode repetir periodicamente.
O que o processo de conciliação de caixa realmente compara
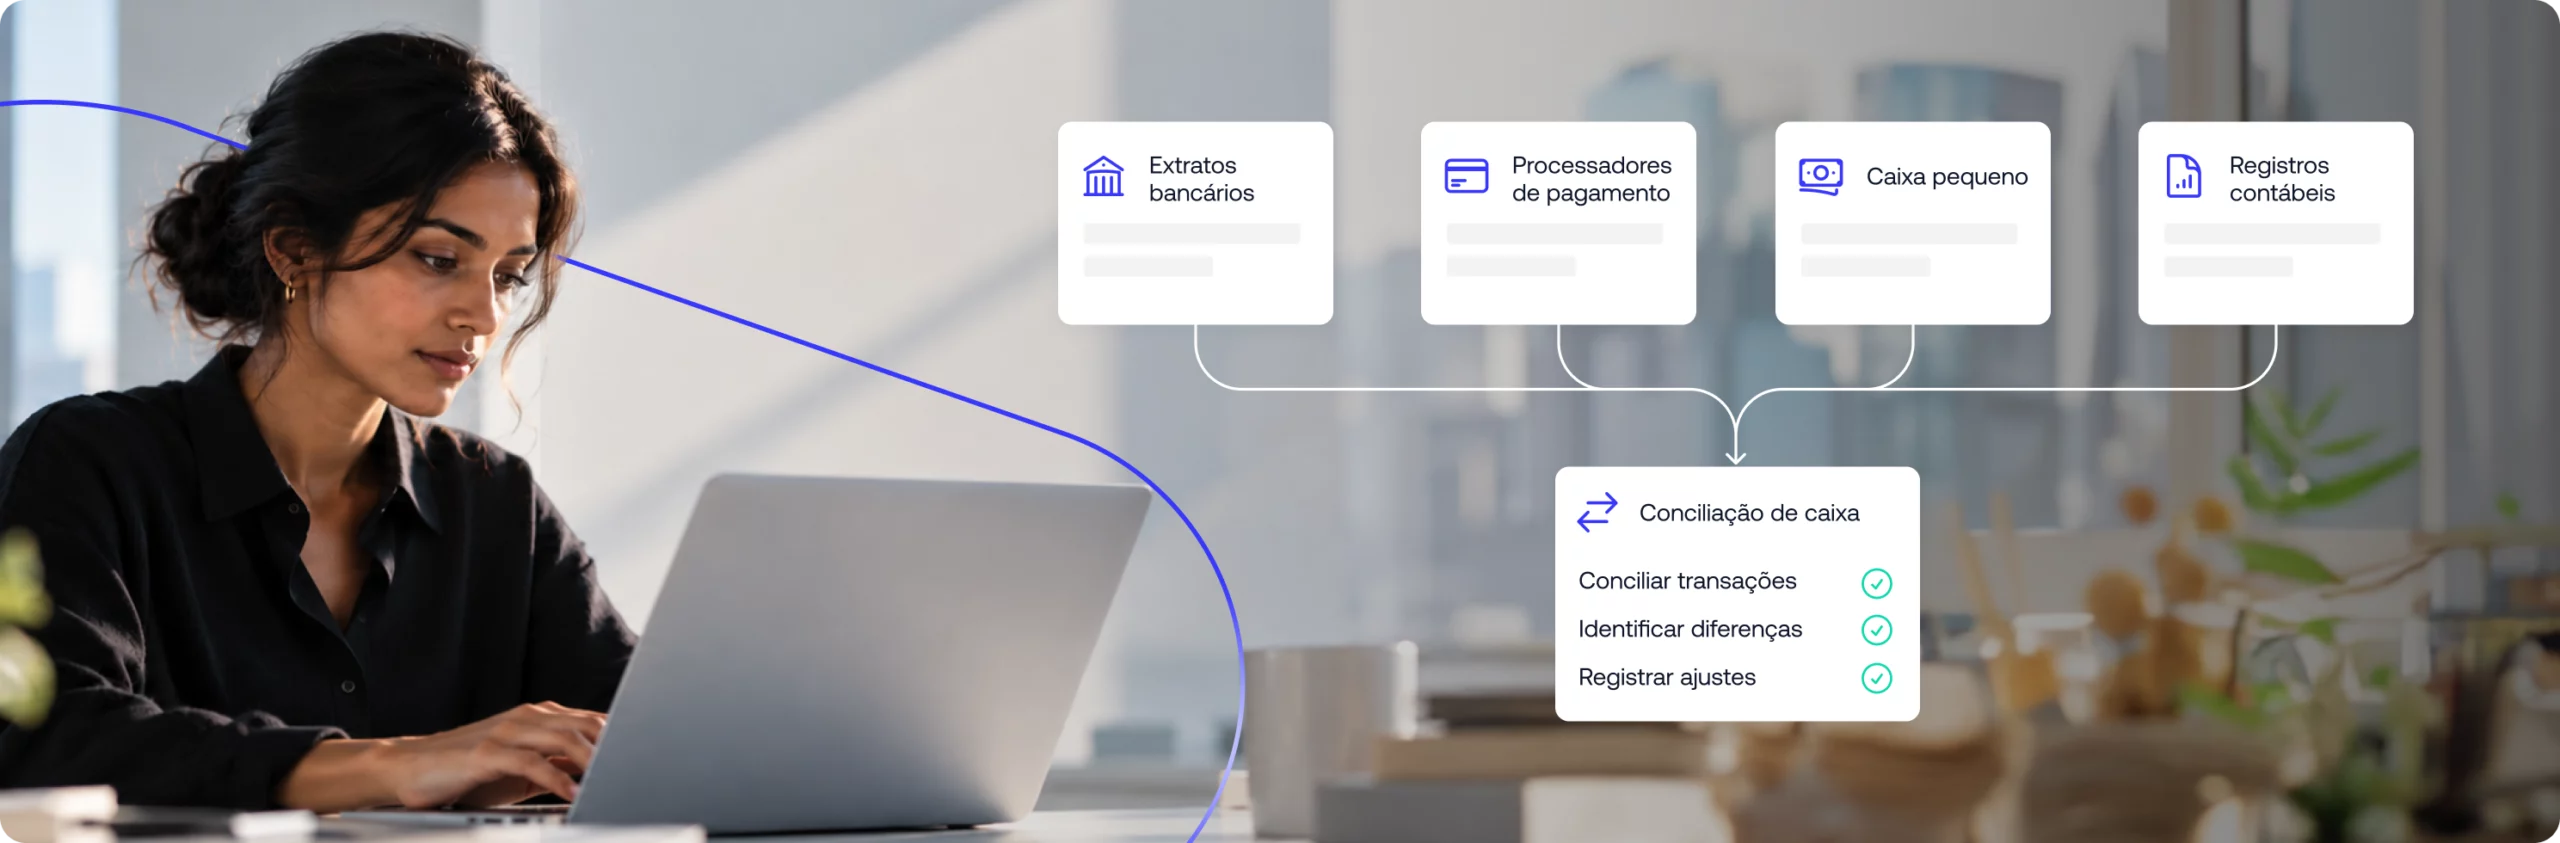
O processo cruza três camadas: os registros contábeis ou internos que sua equipe mantém no sistema contábil, o razão geral onde esses movimentos são consolidados e a evidência externa (extrato bancário, processadores de pagamento, caixa disponível) que confirma se o que foi registrado realmente aconteceu.
Por que o processo de conciliação de caixa é essencial para o Cashflow e a integridade financeira
Sem esse processo, a gestão do Cashflow se apoia em números que ninguém verificou contra a fonte. Isso distorce os relatórios e as demonstrações financeiras, enfraquece a integridade e a precisão financeira das quais as operações de tesouraria dependem e deixa o balanço patrimonial mostrando uma posição de caixa que talvez não exista.
O processo de conciliação de caixa em 6 passos
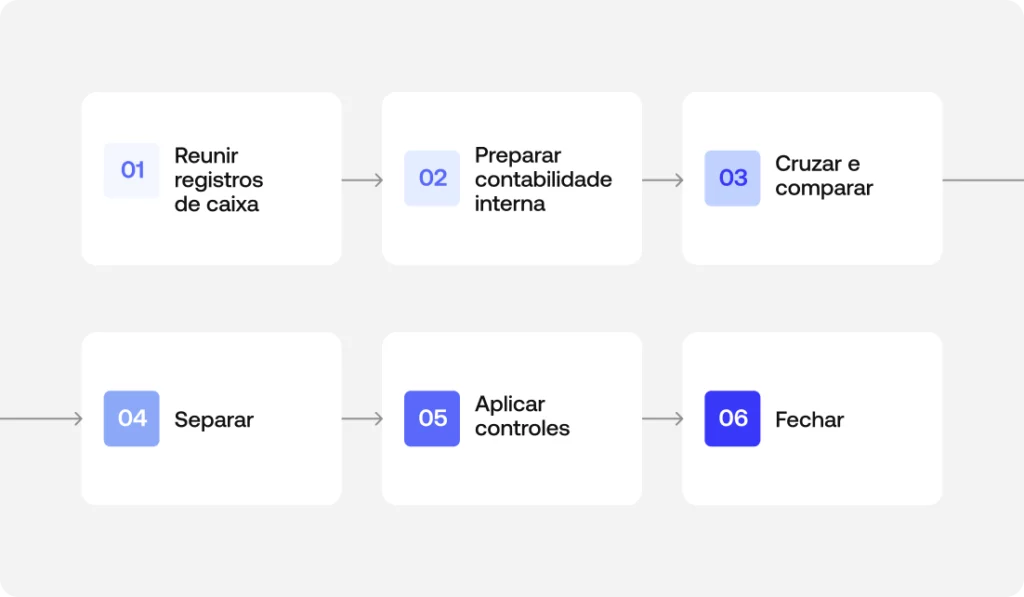
Passo 1: Reúna os registros de caixa de todas as fontes
Obtenha o extrato bancário de cada conta, os relatórios dos processadores de pagamento, a contagem do caixa disponível se você administra caixa pequeno ou caixas registradoras, e o detalhamento dos pagamentos de clientes e das retiradas do período.
Simetrik pode ingerir dados financeiros e operacionais de bancos, processadores e outras fontes compatíveis, preparando-os para um fluxo de conciliação.
Passo 2: Prepare seus registros contábeis internos
Antes de comparar qualquer coisa, seus registros contábeis ou internos (o que o sistema contábil indica que aconteceu) precisam estar completos: todas as entradas e retiradas de caixa do período, sem nada pendente de registro.
Passo 3: Cruze as transações e compare os saldos
É aqui que acontece a conciliação transacional: cada movimento é cruzado com sua contrapartida para comparar saldos, verificando o saldo final calculado contra o saldo bancário e os saldos de caixa informados por cada fonte.
O motor de conciliação de Simetrik aplica regras configuradas para comparar registros e separar os cruzamentos das exceções que exigem investigação, com recursos de preparação de dados (uniões de fontes, normalização de formatos de data) antes da execução do cruzamento.
Passo 4: Separe as diferenças temporárias e as transações não registradas dos erros reais
As diferenças temporárias (depósitos em trânsito, cheques pendentes de compensação) se resolvem sozinhas no ciclo seguinte. As transações não registradas (algo que aconteceu, mas ninguém registrou) e os erros de digitação de dados exigem correção ativa. Transações não autorizadas e tarifas bancárias inesperadas entram na mesma revisão.
Um depósito de $2.000 registrado nos livros que ainda não aparece no extrato bancário é uma diferença temporária. Esse mesmo valor sem nenhum registro interno é uma transação não registrada, e precisa ser rastreado até a sua origem.
Passo 5: Aplique controles e sinalize qualquer anomalia
A segregação de funções, que garante que quem concilia não seja quem aprova, é o controle interno mais básico nesta etapa. Documentar cada ajuste sustenta a trilha de auditoria e atende aos requisitos regulatórios e de Compliance, ainda que a conciliação, por si só, não seja uma ferramenta de prevenção de fraudes. Na prática, a detecção de erros que ocorre neste passo é o que funciona como detecção precoce de fraudes.
Os materiais de produto de Simetrik descrevem fluxos de aprovação com separação maker-checker para ajustes manuais, além de uma trilha de auditoria rastreável sobre as regras, as ações e os resultados de uma conciliação.
Passo 6: Registre os lançamentos de ajuste e feche
Cada diferença real se transforma em lançamentos contábeis ou lançamentos de ajuste refletidos no balanço patrimonial. Com o caixa conciliado, a previsão e o planejamento de tesouraria partem de um número confiável, e não de uma estimativa baseada em dados não verificados.
Como o domínio Cash In de Simetrik concilia o caixa de entrada
Cada passo acima se aplica de forma diferente conforme o lado do movimento de caixa que você está conciliando. Do lado das entradas, isso significa confirmar que pagamentos de clientes, liquidações de processadores de pagamento e depósitos realmente entraram como foram registrados antes de reconhecer receita sobre dinheiro que ainda não foi creditado, o que é a base de uma boa gestão das entradas de caixa.
O domínio Cash In de Simetrik concilia os recebimentos entre processadores, adquirentes e extratos bancários de forma contínua, e não apenas no momento do depósito.
Cash Out e o controle de Simetrik sobre os pagamentos de saída
O lado das saídas funciona da mesma forma, só que no sentido inverso: cada repasse, retirada ou desembolso precisa ser rastreado desde a instrução que o autorizou até a confirmação bancária de que realmente saiu, sem duplicidades nem envios para a conta errada, qualquer que seja a combinação de repasses, retiradas e desembolsos que compõe suas saídas de caixa.
O domínio Cash Out de Simetrik aplica a mesma lógica, validando os pagamentos de saída desde a instrução até a confirmação bancária.
Conciliação de caixa vs. conciliação bancária e conciliação de contas
A conciliação bancária é uma das fontes dentro do processo de conciliação de caixa, especificamente o cruzamento entre o banco e os livros. A conciliação de contas é uma categoria ainda mais ampla, que abrange o caixa, mas também contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial. A conciliação de caixa fica no meio: é mais específica que a conciliação de contas e mais ampla que a conciliação bancária isoladamente.
Conciliação de caixa manual vs. automação
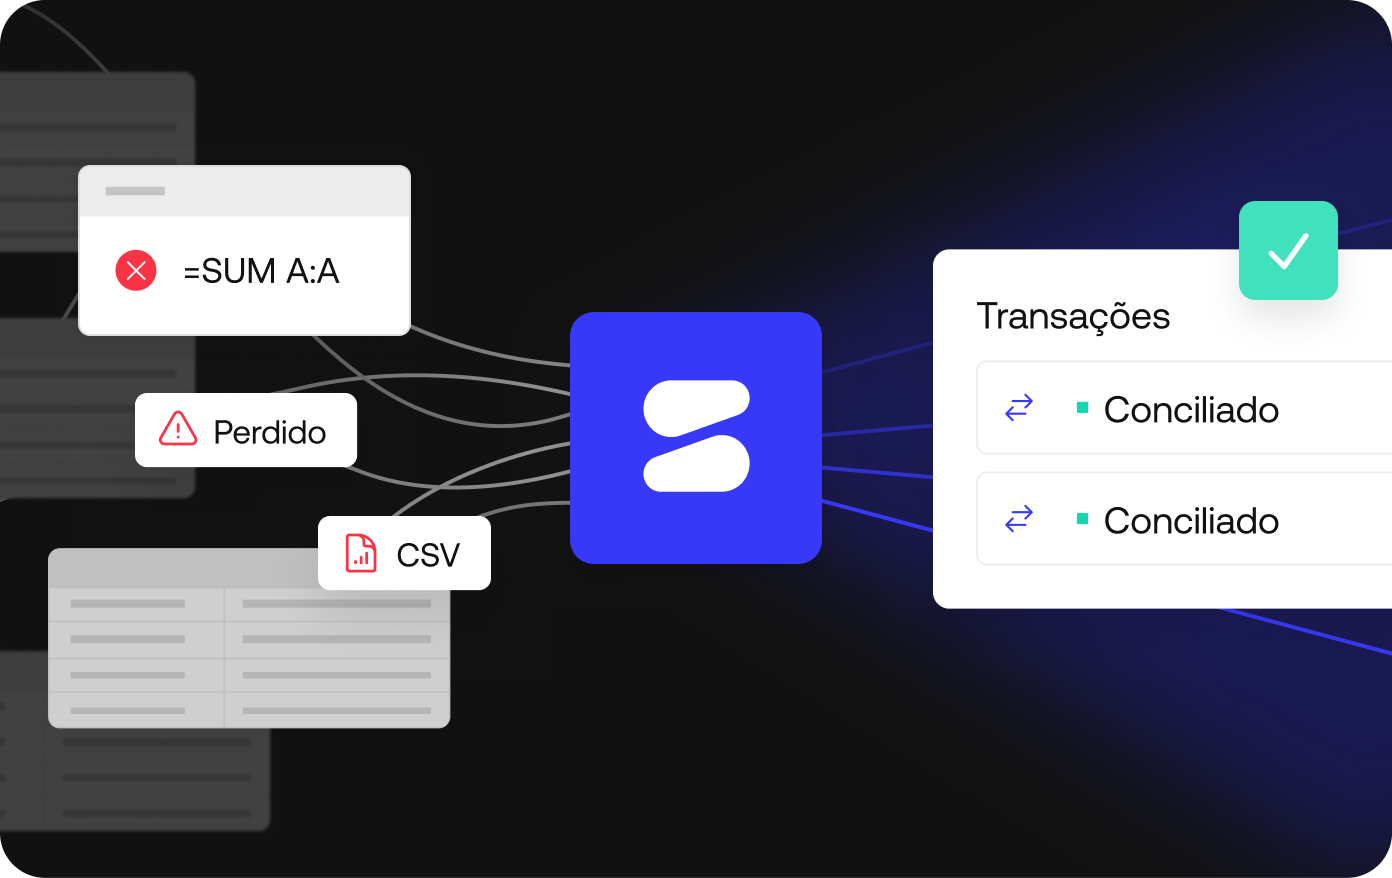
A digitação manual de dados funciona quando o volume é baixo e as fontes são poucas. À medida que crescem as contas, as moedas ou a quantidade de transações diárias, manter os 6 passos funcionando à mão se torna o gargalo, porque a revisão linha por linha deixa de escalar, por melhor que seja o critério por trás dela. É exatamente aí que a automação da conciliação de caixa muda a equação.
Dentro do seu domínio Cash In, Simetrik pode comparar o movimento esperado com os registros dos sistemas e participantes envolvidos, identificar diferenças e manter uma visão rastreável do status, o mesmo tipo de comparação de alto volume que os passos 1 a 4 deste artigo descrevem fazer à mão.
Perguntas frequentes sobre o processo de conciliação de caixa
Quais são os passos do processo de conciliação de caixa?
No mínimo: reunir os registros de todas as fontes de caixa, preparar os registros contábeis internos, cruzar as transações e comparar saldos, investigar as discrepâncias, aplicar controles e registrar os lançamentos de ajuste. A ordem importa mais do que o número exato de passos que cada equipe utiliza.
O que é um formulário de conciliação de caixa?
É um template, em papel ou digital, usado para documentar a comparação: o saldo registrado, o saldo real segundo os documentos de origem, cada item de conciliação e a aprovação de quem o revisou. Funciona como respaldo documental do processo e não substitui a conciliação em si.
O que é um demonstrativo de conciliação de caixa?
É o resultado final do processo: um documento que mostra o saldo inicial, cada ajuste que explica a diferença e o saldo final ajustado com o qual concordam tanto os registros contábeis quanto os documentos de origem.
Com que frequência o processo de conciliação de caixa deve ser executado?
Diariamente em operações com alto volume de caixa, como varejo, processamento de pagamentos ou empresas com várias unidades. Para operações de menor volume, o mínimo é uma frequência mensal vinculada ao fechamento. A cadência certa depende da velocidade com que as discrepâncias não resolvidas se acumulariam sem conciliação.
O que causa discrepâncias no processo de conciliação de caixa?
A maioria são diferenças temporárias que se resolvem sozinhas. As que não se resolvem costumam ser erros de digitação de dados, transações não registradas, tarifas bancárias inesperadas ou, ocasionalmente, uma transação não autorizada que precisa ser investigada imediatamente, sem esperar o próximo ciclo.
Próximo passo: execute este processo sobre dados conectados e baseados em regras
O processo de conciliação de caixa funciona da mesma forma à mão ou com a automação da conciliação de caixa rodando por trás. A diferença está em quanto do cruzamento diário se sustenta sozinho, sem que alguém precise revisá-lo transação por transação. Você pode comparar o movimento esperado com registros conectados.