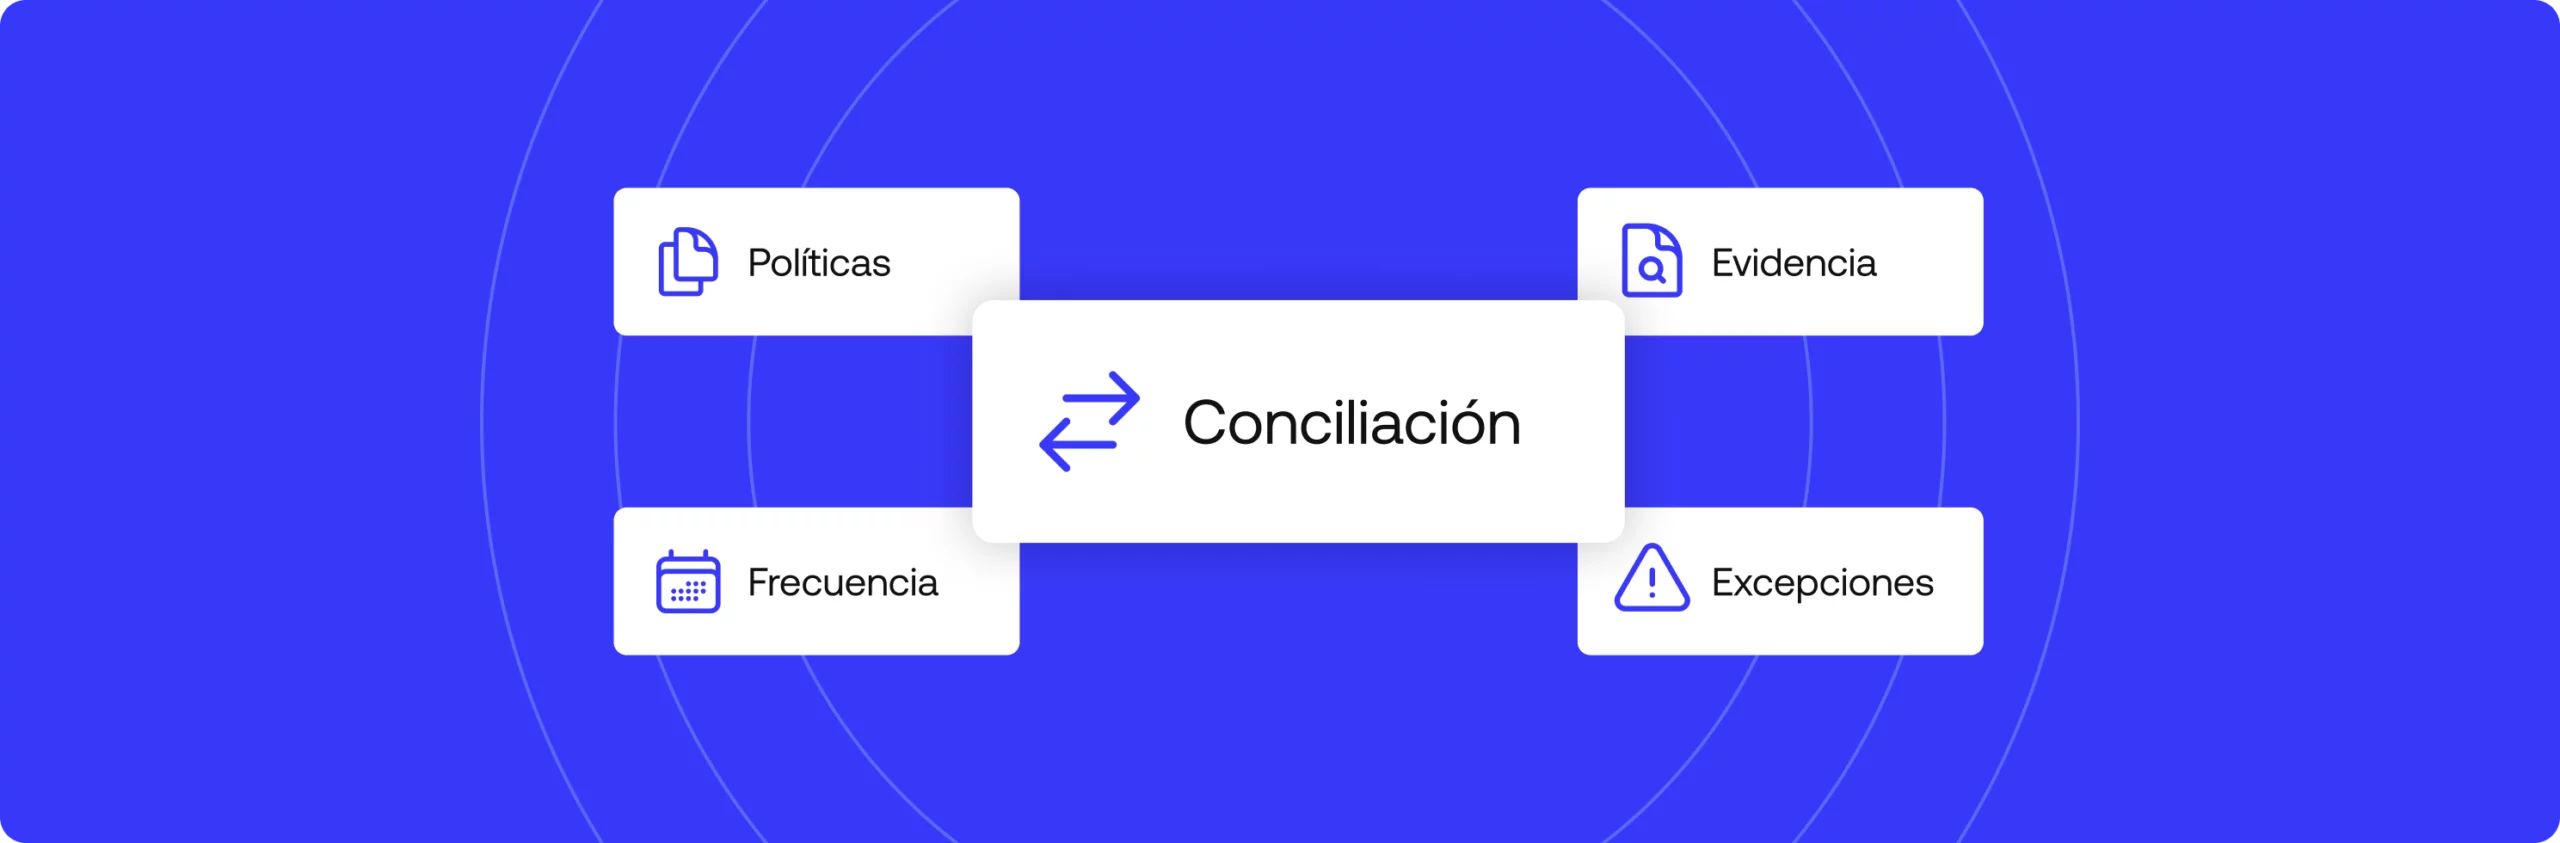
Las mejores prácticas de conciliación de cuentas se agrupan en cuatro áreas: política (quién es responsable de qué y qué cuentas se concilian), evidencia (qué respalda cada saldo), frecuencia (cada cuánto) y excepciones (qué pasa cuando algo no coincide). Si falta cualquiera de las cuatro, el proceso suele fallar en algún punto, casi siempre en el cierre de mes, cuando ya no queda tiempo para corregirlo.
Algunos equipos hablan de mejores prácticas de conciliación de datos en general, porque la mecánica de cruzar un conjunto de datos contra otro es similar en finanzas, operaciones e IT. El alcance de este artículo es más acotado: se centra en los saldos de cuentas financieras, los que alimentan el balance general, el estado de resultados o una presentación regulatoria, donde una diferencia sin resolver tiene un monto y un responsable asignados. Las cuatro categorías que siguen aplican a todos los tipos de cuenta de los que se ocupa un equipo de finanzas, desde una cuenta bancaria simple hasta un libro mayor intercompany con varias entidades, y lo que distingue a un proceso que escala de uno que se va quedando atrás suele ser el grado de intención con que se diseñó cada una.
Este framework está pensado para controllers, analistas contables y CFOs que ya tienen alguna versión de conciliación en marcha y quieren saber dónde están las brechas, más que para quien concilia una cuenta por primera vez. Estas mejores prácticas de conciliación cubren el mismo terreno que un programa maduro termina cubriendo tarde o temprano: quién es dueño del proceso, qué demuestra que un saldo es real, cada cuánto hay que revisarlo y qué hacer en el momento en que algo no cierra.
Por qué las mejores prácticas de conciliación de cuentas importan para la precisión financiera
Sin una conciliación consistente, los estados financieros y el reporte financiero se apoyan en números que nadie verificó contra una fuente. Un controller puede cerrar los libros a tiempo y aun así equivocarse, porque cerrar a tiempo y cerrar con precisión son logros distintos, y solo uno de ellos aparece en el calendario.
Esa brecha suele manifestarse como una visibilidad distorsionada del flujo de caja y una precisión financiera frágil justo cuando más importa: en el cierre, durante una auditoría o frente al directorio. Un CFO que presenta resultados trimestrales construidos sobre saldos no conciliados está presentando una opinión con apariencia de hecho, y la sala suele darse cuenta recién cuando alguien cuestiona los números. El costo casi nunca aparece de inmediato. Se acumula en silencio en cuentas que nadie mira con atención, hasta que una auditoría, una revisión de covenants bancarios o un faltante de caja obliga a reconstruir meses de actividad bajo verdadera presión de tiempo.
También hay un efecto acumulativo que encarece las brechas tempranas más adelante. Una discrepancia que no se resuelve en un período suele trasladarse al siguiente, ya que la mayoría de los procesos de conciliación parten del saldo final del período anterior. Una diferencia de $12.000 que nadie investiga en enero se convierte en el punto de partida de la conciliación de febrero, lo que significa que febrero hereda el error de enero antes de que se registre una sola transacción nueva. En ese sentido, la precisión financiera es acumulativa: un equipo la recupera un cierre limpio a la vez, o pierde un poco más cada mes que el problema sigue sin atenderse.
Pensemos en un marketplace mediano que concilia de forma manual con varios procesadores de pago. Una variación pequeña y sin explicación en la cuenta de liquidación de uno de los procesadores queda registrada como «a investigar» en el primer mes. Para el cuarto mes, ya se sumaron tres variaciones más sin explicación en la misma cuenta; ninguna es lo bastante grande por sí sola como para disparar un escalamiento, pero juntas representan un porcentaje significativo del saldo de esa cuenta. Ese suele ser el momento en que un auditor, un inversor o una nueva incorporación del equipo de finanzas hace la pregunta que el equipo interno había dejado de hacerse meses antes: qué respalda realmente este número.
Política: definir responsables, controles y qué cuentas conciliar
La primera categoría es la gobernanza: quién hace qué y qué tipos de cuenta entran realmente en el alcance. Tratar esto como una decisión de política, en lugar de algo que cada preparador resuelve por su cuenta, es lo que sostiene al resto del framework. Sin una política escrita, la conciliación se vuelve un hábito personal que dura solo mientras la persona que lo armó siga en el puesto.
Una política de conciliación responde tres preguntas antes de cruzar una sola transacción: qué cuentas requieren conciliación, quién prepara cada una y quién la revisa. Los controles financieros existen justamente para que esas respuestas sean explícitas y repetibles, en lugar de dejarlas en manos de quien esté disponible en el cierre de mes. Sin esa política escrita, dos preparadores que trabajan el mismo tipo de cuenta en entidades distintas suelen llegar a conclusiones diferentes sobre qué cuenta como conciliado, simplemente porque nadie dejó por escrito el estándar que ambos debían cumplir.
Ahí también entra en juego la estandarización. Una política que trata cada cuenta, cada entidad y cada moneda con el mismo template convierte la conciliación en un procedimiento operativo repetible, en lugar de una serie de ejercicios aislados que cada nueva incorporación tiene que reinventar desde cero. Estandarizar no significa dar el mismo tratamiento a todas las cuentas sin importar su riesgo. Significa que el método para decidir ese tratamiento (qué cuentas, qué frecuencia, qué evidencia) es consistente en toda la organización, de modo que un controller que revisa cinco subsidiarias lee cinco versiones del mismo reporte y no cinco reportes sin relación entre sí.
Segregación de funciones, controles internos y procedimientos de conciliación
La segregación de funciones, es decir, que quien prepara una conciliación no sea quien la aprueba, es el control interno más básico de esta categoría y el que más suele faltar en equipos pequeños. Cuando la misma persona prepara y aprueba, un error honesto y uno deliberado se ven idénticos en el papel, porque nadie con criterio independiente revisó el trabajo.
Los procedimientos de conciliación documentados son los que hacen que ese control perdure. En lugar de un conocimiento que vive en la cabeza de una persona, un procedimiento escrito detalla los sistemas de origen de los que se extraen los datos, la lógica de cruce que se aplica y la ruta de escalamiento cuando algo no cierra. Esa documentación es lo que vuelve auditable al proceso en sí, además de los números que produce. También es la base de la estandarización: una vez que el procedimiento está escrito para una entidad o un tipo de cuenta, puede aplicarse de forma consistente en todas las demás entidades y tipos de cuenta de la compañía, en lugar de reinventarse localmente en cada unidad de negocio. A un controller que supervisa cinco subsidiarias le sirve mucho más un procedimiento estandarizado aplicado cinco veces que cinco procedimientos distintos que casualmente producen resultados parecidos.
En la práctica, esto suele empezar de forma gradual. Un equipo de finanzas de tres personas puede rotar cada mes quién prepara cada conciliación, con una segunda persona que siempre revisa antes de darla por completa, aunque esa segunda persona tenga su propia agenda llena. Es un control modesto comparado con un flujo de aprobación completo, pero marca la diferencia entre detectar un error el mismo mes en que ocurrió y que ese error sobreviva tres cierres antes de que alguien note el patrón.
Qué cuentas requieren conciliación: bancos, cuentas por pagar, cuentas por cobrar y balance general
La conciliación bancaria es el punto de partida obvio y, por lo general, la primera puerta de entrada a una conversación más amplia sobre mejores prácticas de conciliación bancaria dentro de un equipo de finanzas. Pero la conciliación de cuentas por pagar y la conciliación de cuentas por cobrar cierran el ciclo de caja desde los otros dos lados, al cruzar lo que la compañía debe y lo que le deben contra los libros auxiliares que registran cada relación con proveedores y clientes. La conciliación del balance general, en conjunto, es la prueba de que cada cifra del balance tiene un respaldo real. Un saldo que a simple vista parece razonable no alcanza ese estándar.
Las buenas prácticas de conciliación del balance general tratan a todos estos tipos de cuenta de la misma manera: nada se da por completo sin una fuente verificada detrás, ya sea un extracto bancario, una factura de proveedor o un contrato con un cliente.
Aquí es donde las mejores prácticas de conciliación de cuentas del balance general suelen diferenciar con claridad a las áreas de finanzas maduras de las inmaduras. Un área madura concilia cada cuenta material del balance con una frecuencia definida, un responsable designado y un procedimiento documentado. Una inmadura concilia las cuentas fáciles de verificar, como la cuenta bancaria operativa, y deja las más complejas, como los pasivos devengados o los ingresos diferidos, para cuando un auditor haga una pregunta puntual. El CFO suele ser el primero en sentir las consecuencias de esa brecha, porque es su firma la que va en los estados financieros certificados, aun cuando el trabajo de conciliación haya quedado en manos de un controller o un analista contable varios niveles más abajo.
Simetrik, por ejemplo, ofrece flujos de trabajo configurables y monitoreo de controles por tipo de cuenta, de modo que una cuenta bancaria, un libro auxiliar de cuentas por pagar y un devengo del balance puedan seguir cada uno su propia lógica de cruce y frecuencia de revisión sin vivir en tres hojas de cálculo desconectadas.
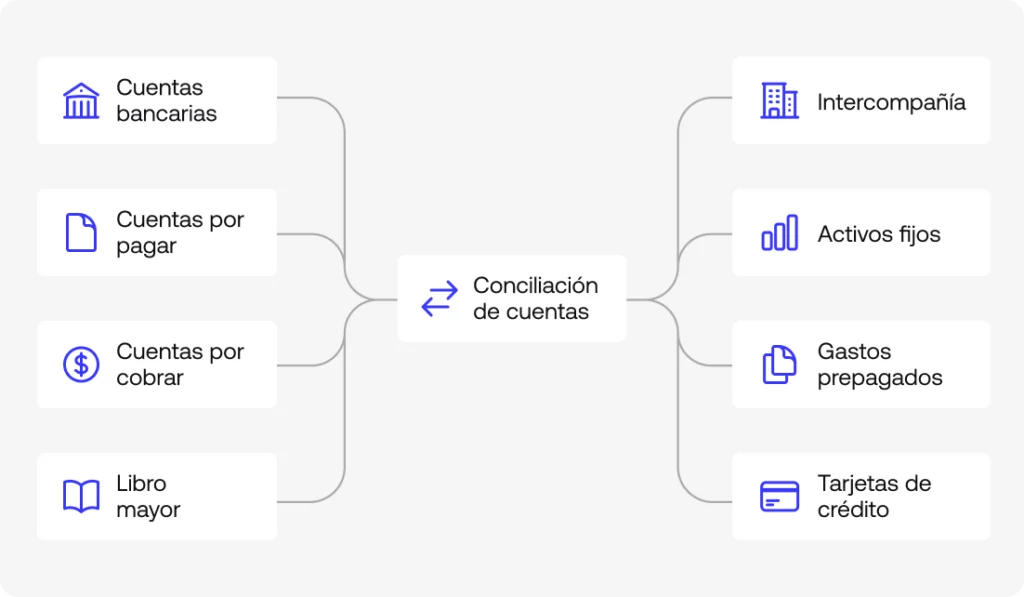
Libro mayor, intercompany, activos fijos, gastos prepagados y tarjetas de crédito
La conciliación del libro mayor es la columna vertebral contable, ya que todas las demás conciliaciones de esta lista terminan consolidándose en él. La conciliación intercompany, es decir, de las cuentas entre entidades de un mismo grupo, suele ser donde las diferencias tardan más en resolverse, sobre todo porque una discrepancia entre dos entidades internas rara vez genera la misma urgencia que una discrepancia con un banco externo. Cada lado puede señalar al otro y asumir que en algún momento se va a resolver, y ese momento se estira durante trimestres.
Los activos fijos, los gastos prepagados y la conciliación de tarjetas de crédito completan el mapa. Son cuentas que rara vez reciben la misma disciplina que bancos o cuentas por cobrar, aunque distorsionan el balance con la misma facilidad cuando nadie las controla. Un cronograma de gastos prepagados que nunca se concilia contra los contratos subyacentes va a seguir amortizando un gasto mucho después de que terminó el servicio que se pagó. Un registro de activos fijos que nunca se contrasta con el inventario físico va a seguir depreciando equipos que se dieron de baja dos años antes. Ninguno de los dos errores es dramático por sí solo, pero ambos se acumulan en silencio período tras período hasta que alguien finalmente concilia la cuenta y tiene que explicar la diferencia.
Las cuentas intercompany merecen especial atención en cualquier compañía que opere en más de un país o con más de una entidad legal. Una casa matriz que factura servicios compartidos a una subsidiaria, una subsidiaria que presta capital de trabajo a otra o dos entidades que dividen el costo de un proveedor compartido generan saldos intercompany que tienen que coincidir exactamente en ambos lados del asiento. Cuando no coinciden, la diferencia no puede simplemente darse de baja, porque suele representar un desfase temporal real, un problema de conversión de moneda o un error de registro en uno de los lados que hay que rastrear hasta su origen antes de poder confiar en los estados financieros consolidados.
Evidencia: qué respalda cada saldo conciliado
Ninguna conciliación es más confiable que la evidencia que la respalda. Un saldo que coincide en el papel pero no tiene nada que lo sustente no está conciliado, por más ordenada que se vea la hoja de cálculo. Son solo dos números que casualmente coinciden, y los números coinciden por casualidad más seguido de lo que a la mayoría de los equipos de finanzas les gustaría admitir.
La evidencia es además la categoría en la que una conciliación se gana la confianza de alguien que no estuvo presente cuando se preparó, ya sea un auditor externo, un nuevo CFO que revisa los libros por primera vez o un regulador que pide respaldo seis meses después.
Libro mayor, libro auxiliar y extractos bancarios o de tarjetas de crédito
El libro mayor y cada libro auxiliar tienen que contrastarse con una fuente externa: el extracto bancario o los extractos de tarjetas de crédito correspondientes. Sin ese cruce, conciliar se reduce a comparar dos números internos entre sí, sin validar nunca ninguno de los dos contra la realidad fuera de los sistemas de la propia compañía. Esa es la distinción central entre las verdaderas mejores prácticas de conciliación del libro mayor y un ejercicio cosmético: la fuente externa es lo que le da sentido a la comparación, porque dos sistemas internos pueden estar equivocados de forma consistente entre sí durante años sin que nadie lo note.
Un libro auxiliar, ya sea que registre las cuentas por cobrar por cliente o los activos fijos por número de serie, existe precisamente para que el saldo del libro mayor pueda desglosarse en sus componentes y verificarse línea por línea. Cuando el total del libro auxiliar no coincide con la cuenta de control del libro mayor, hay que encontrar la diferencia antes de poder confiar en cualquiera de los dos números, y esa diferencia suele ser donde ocurre el verdadero trabajo de conciliación.
Un ejemplo habitual: un libro auxiliar de cuentas por cobrar muestra $840.000 adeudados entre todas las facturas abiertas de clientes, mientras que la cuenta de control del libro mayor muestra $845.000. La diferencia de $5.000 podría ser un asiento manual registrado directamente en la cuenta de control sin la actualización correspondiente en el libro auxiliar, una nota de crédito registrada en un sistema pero no en el otro, o un pago de un cliente imputado a la factura equivocada. Ninguna de esas explicaciones es visible a partir de los dos totales. Solo aparecen cuando alguien concilia el detalle que hay detrás de ambos números.
Documentos de respaldo, facturas de proveedores y asientos contables
Los documentos de respaldo, es decir, facturas de proveedores, recibos y contratos, son los que sustentan cada asiento contable que ajusta una cuenta. Un ajuste sin un documento detrás suele ser lo primero que marca un auditor, y con razón: un asiento contable sin respaldo es un número que alguien ingresó a mano, sin forma de confirmar que refleje algo que realmente ocurrió.
Esto importa sobre todo en los asientos de ajuste manuales, los que corrigen un error, actualizan una estimación o reclasifican un monto entre cuentas. Cada uno debería hacer referencia al documento de respaldo o al cálculo que lo justificó, archivado de forma que alguien que no sea el preparador pueda encontrarlo más adelante. Una conciliación que depende de la memoria para explicar por qué se hizo un asiento está a una renuncia de volverse inauditable.
Aquí también se superponen directamente los procedimientos de conciliación y la evidencia. Un procedimiento documentado debería especificar cómo se hace un cruce y qué documento justifica un ajuste cuando hace falta, para que un nuevo preparador que se suma al equipo sepa exactamente qué adjuntar antes de dar un asiento por completo, en lugar de aprenderlo cuando un auditor devuelve el primer pedido sin respuesta.
Pista de auditoría y registros financieros
Una pista de auditoría conecta cada cifra reportada con su origen, y unos registros financieros ordenados son los que permiten reconstruir esa cadena meses después con la misma facilidad que el día en que se hizo el ajuste. Una pista de auditoría bien mantenida significa que un controller puede responder «de dónde salió este número» para cualquier saldo de los libros, varios períodos hacia atrás, sin tener que reconstruir la respuesta desde cero.
Simetrik, por su parte, respalda cada partida conciliada con una pista de auditoría trazable y exportable, sumada a los mismos flujos de trabajo configurables y monitoreo de controles descritos más arriba, para que la evidencia detrás de un saldo esté disponible en cuanto alguien, interno o externo, la pida.
Reguladores y auditores suelen hacer la misma pregunta de fondo con distintas palabras: se puede rastrear este número. Una compañía que se prepara para su primera auditoría, o que se expande a una jurisdicción con requisitos de reporte más estrictos, suele descubrir qué tan sólidos son en realidad sus registros financieros recién cuando alguien ajeno al equipo de finanzas empieza a tirar de ese hilo por primera vez.
Frecuencia: cada cuánto conciliar cada cuenta
La mayoría de las guías de conciliación de cuentas tratan la frecuencia como un tema secundario, algo que por defecto queda en mensual porque es cuando se cierran los libros. Bien gestionada, la frecuencia es una decisión basada en el riesgo, que se revisa cuenta por cuenta, y no un evento único que casualmente coincide con el calendario.
Cierre de mes y período contable
La mayoría de las cuentas se concilian al cierre de cada período contable, como parte del cierre de mes. Pero tratar la frecuencia como un evento mensual es justamente lo que convierte al proceso de cierre financiero en un sprint de varios días bajo presión, donde cada discrepancia detectada el primer día compite por atención con cada discrepancia detectada el quinto, todas contra la misma fecha límite de presentación.
Un equipo de finanzas que concilia solo en el cierre de mes, en los hechos, elige descubrir cada problema en el peor momento posible: justo cuando los plazos del cierre son más ajustados y el margen para sorpresas es menor. Distribuir el trabajo de conciliación a lo largo del período, en lugar de comprimirlo en los días inmediatamente posteriores al cierre, tiene menos que ver con trabajar más y más con no guardar todos los problemas difíciles para la misma ventana estrecha.
Un equipo de finanzas que concilia sus cuentas de mayor volumen de forma continua durante el mes, en lugar de esperar al primer día del cierre, en la práctica resuelve de antemano la mayoría de los problemas de la semana de cierre antes de que empiece. Lo que queda para el período de cierre propiamente dicho es el conjunto más reducido de partidas que realmente no se pudieron resolver antes, una carga de trabajo muy distinta a conciliar todo desde cero con una fecha límite de presentación encima.
Frecuencia basada en el riesgo para cuentas de alto riesgo
Las cuentas de alto riesgo, es decir, las que tienen alto volumen, múltiples fuentes o un historial de discrepancias, necesitan una frecuencia más corta que la mensual: semanal o incluso diaria. Conciliar todo con el mismo cronograma, sin ponderar el riesgo, desperdicia esfuerzo en cuentas de bajo riesgo mientras las de alto riesgo pasan demasiado tiempo sin revisión.
Una cuenta de procesamiento de pagos de alto volumen, con miles de transacciones por día y tres fuentes de datos de origen distintas, tiene un perfil de riesgo diferente al de una cuenta de préstamo intercompany de baja actividad que cambia dos veces por año. Aplicar la misma frecuencia mensual a ambas implica que la cuenta de pagos acumula un mes de discrepancias sin detectar antes de que alguien la mire, mientras que la cuenta de préstamo se revisa mucho más seguido de lo que su riesgo justifica. Una política de frecuencia basada en el riesgo asigna la periodicidad según el perfil de riesgo propio de cada cuenta y no según un hábito fijo de calendario.
Definir qué cuentas califican como de alto riesgo no requiere adivinar. El volumen de transacciones, la cantidad de fuentes de datos de origen que alimentan la cuenta y el historial de discrepancias previas son observables y, en conjunto, ofrecen un criterio razonablemente objetivo sobre qué cuentas necesitan atención diaria o semanal y cuáles realmente solo requieren una revisión mensual.
Excepciones: gestionar las discrepancias sin perder el control
La cuarta categoría abarca lo que pasa cuando algo no coincide, y suele ser la que distingue a un proceso de conciliación que escala de uno que se va quedando atrás. La política, la evidencia y la frecuencia existen para que las excepciones se vean rápido. Lo que hace un equipo una vez que aparece una excepción es donde se materializa el valor de las tres primeras categorías.
Diferencias temporales vs. discrepancias reales
La mayoría de las discrepancias no son errores. Son diferencias temporales: depósitos en tránsito, comisiones bancarias todavía no registradas, cheques pendientes de cobro. Suelen resolverse solas en el ciclo siguiente, una vez que el lado más lento de la transacción alcanza al más rápido. Las que no se explican por el tiempo suelen ser errores de carga de datos, y esas sí hay que corregirlas, porque no se van a resolver solas por más ciclos que pasen.
La habilidad práctica aquí es distinguir rápido entre ambas, porque tratar una diferencia temporal como un error desperdicia tiempo de investigación en algo que nunca estuvo mal, mientras que tratar un error real como una diferencia temporal hace que quede sin resolver un ciclo completo más. Un patrón documentado de cómo se ven las diferencias temporales «normales» en una cuenta determinada, construido a lo largo de varios períodos, suele alcanzar para tomar esa decisión en minutos y no en horas.
Una conciliación bancaria que muestra tres cheques pendientes de cobro y un depósito en tránsito, todos con fechas dentro de los últimos cinco días hábiles, responde a un patrón que cualquier preparador con experiencia reconoce de inmediato. La misma conciliación con un cheque no debitado de hace cuatro meses es una situación completamente distinta, y merece una investigación en lugar de trasladarse como algo de rutina.
Actividad fraudulenta y transacciones fraudulentas
Una porción menor de las discrepancias corresponde a actividad fraudulenta o transacciones fraudulentas, y esa posibilidad es una de las razones por las que ningún proceso de conciliación debería depender de una sola persona que revisa todo de memoria. Un patrón de excepciones que se repite en la misma cuenta o en el mismo período es el tipo de señal que una conciliación bien documentada detecta rápido, mucho antes de que aparezca en una muestra de la auditoría anual.
El fraude en la conciliación rara vez se presenta como una única transacción llamativa. A primera vista suele verse exactamente igual que una diferencia temporal o un error de carga de datos, y por eso la segregación de funciones y una pista de auditoría documentada importan aquí tanto como en las categorías de Política y Evidencia. El controller que revisa un reporte de excepciones suele ser la primera línea de defensa para evitar que este tipo de patrón pase inadvertido durante meses.
Esta es otra razón por la que la frecuencia y la evidencia importan tanto como la segregación de funciones para prevenir el fraude. Una discrepancia que se revisa cada semana, con un documento de respaldo claro exigido para cada ajuste, le deja a quien actúa de mala fe una ventana mucho más estrecha que una discrepancia que recibe una revisión seria una vez por trimestre, sobre una hoja de cálculo que nadie fuera del equipo del preparador abrió nunca.
Conciliación manual vs. automatización: dónde fallan las hojas de cálculo
La conciliación manual en hojas de cálculo funciona bien mientras el volumen es bajo y la lista de cuentas es corta. Una sola entidad con unas pocas cuentas bancarias y una lista reducida de proveedores puede sostener este proceso a mano indefinidamente, y muchas compañías lo hacen con éxito durante años.
El problema empieza cuando crecen las entidades, las monedas o la cantidad de cuentas de alto riesgo. Sostener a mano las cuatro categorías del framework se vuelve cada vez más difícil, y el criterio que eso requiere no suele ser el problema. El problema es que la conciliación manual deja de escalar: duplicar la cantidad de entidades no duplica el esfuerzo manual, lo multiplica, porque cada nueva entidad trae sus propios formatos bancarios, sus propias conversiones de moneda y su propio conjunto de relaciones intercompany que hay que seguir contra todas las entidades que ya existen.
Aquí es también donde la estandarización rinde de forma más visible. Una compañía que estandarizó su procedimiento de conciliación temprano, antes de que el volumen lo exigiera, puede extender ese mismo procedimiento a una nueva entidad en días. Una compañía que dejó que cada entidad desarrollara su propio proceso local termina necesitando un proyecto de migración aparte cada vez que suma una subsidiaria, una moneda o una adquisición a conciliar.
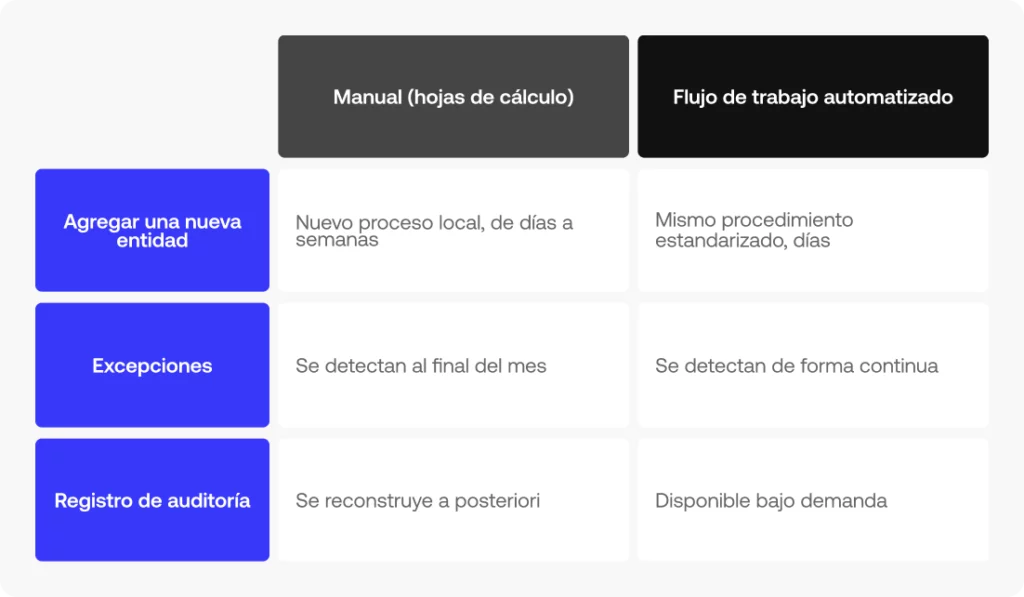
La señal: un proceso manual rara vez falla con un único evento dramático. Suele ser una acumulación lenta de pequeños indicios: conciliaciones que antes llevaban una tarde ahora llevan tres días, una lista creciente de cuentas que se concilian «cuando hay tiempo» en lugar de según el cronograma, y un controller que ya no puede decir con certeza cuántas cuentas están al día y cuántas están atrasadas. Las hojas de cálculo no avisan cuando se convierten en el cuello de botella. Simplemente dejan de dar abasto, sin hacer ruido.
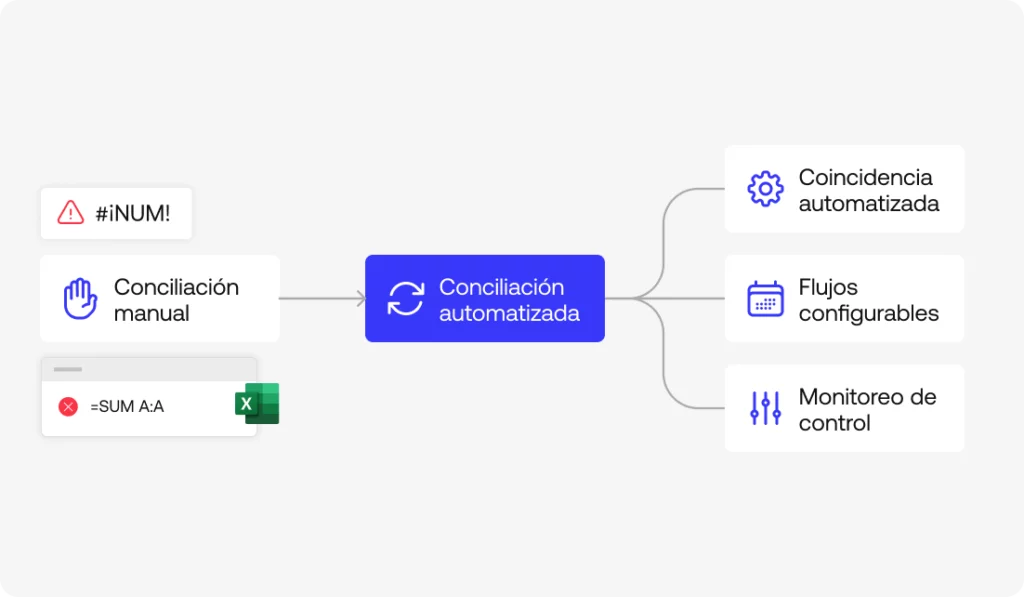
La conciliación automatizada y el software contable moderno existen para hacerse cargo de la parte repetitiva: el cruce, la recopilación de evidencia y la programación de frecuencias, sin quitar el criterio humano de donde realmente se necesita, en las excepciones reales que las diferencias temporales y los errores de carga de datos no explican.
Simetrik, como ejemplo, automatiza el cruce y deja flujos de trabajo configurables por tipo de cuenta y nivel de riesgo, con monitoreo centralizado de controles, para que el equipo del controller dedique su tiempo a las excepciones que requieren una decisión humana y no a volver a verificar miles de transacciones que ya coinciden.
Checklist de referencia rápida: mejores prácticas de conciliación de cuentas de un vistazo
Una versión condensada y fácil de copiar de las cuatro categorías anteriores, una línea por práctica, ya sea como checklist general de mejores prácticas de conciliación de cuentas o como rutina más acotada de mejores prácticas de conciliación de cuentas bancarias para un solo libro:
- Política: segregación de funciones, procedimientos de conciliación documentados y un responsable claro por tipo de cuenta.
- Evidencia: cada saldo respaldado por un documento de respaldo, un extracto bancario o de tarjeta de crédito, una factura de proveedor o un asiento contable, con pista de auditoría.
- Frecuencia: cierre de mes para las cuentas estándar, semanal o diaria para las cuentas de alto riesgo.
- Excepciones: diferencias temporales resueltas según el cronograma; todo lo demás, investigado y documentado antes de cerrar los libros.
Preguntas frecuentes sobre mejores prácticas de conciliación de cuentas
¿Cuál es la mejor práctica más importante en la conciliación de cuentas?
La segregación de funciones suele citarse como la práctica fundamental: sin ella, las otras tres (evidencia, frecuencia y excepciones) terminan dependiendo del criterio de una sola persona, sin ningún control independiente. Un controller puede diseñar un procedimiento excelente y aun así verlo debilitado si la misma persona que prepara una conciliación es la que la aprueba, ya que todas las demás prácticas de este framework asumen que un segundo par de ojos independiente va a revisar el trabajo en algún momento.
¿Cuántas cuentas debería conciliar una compañía?
En principio, todas las cuentas que alimentan el balance general: bancos, cuentas por pagar, cuentas por cobrar, libro mayor, intercompany, activos fijos, gastos prepagados y tarjetas de crédito. Lo que debería variar según el riesgo es la frecuencia, no la decisión de conciliar o no. Una cuenta pequeña y de baja actividad igual tiene que estar en el calendario de conciliación; simplemente aparece con menos frecuencia que una de alto volumen. Dejar una cuenta fuera del calendario por completo, en lugar de asignarle una frecuencia acorde a su menor riesgo, suele ser la forma en que un saldo pequeño se convierte en un hallazgo sorpresivo dos años después.
¿Cuál es la diferencia entre la conciliación de cuentas y la conciliación bancaria?
La conciliación bancaria es un tipo de conciliación de cuentas, centrado específicamente en cruzar el libro de caja con el extracto bancario. La conciliación de cuentas es la práctica más amplia que se aplica a todas las cuentas del balance general, incluida la caja, y por eso las mejores prácticas de conciliación bancaria se entienden mejor como un subconjunto de una disciplina mucho más amplia que como un sinónimo.
¿Quién debería ser responsable de la conciliación de cuentas?
La responsabilidad debería recaer en alguien distinto de quien aprueba la conciliación, y esa separación, la segregación de funciones, es el control en sí, sin importar el tamaño de la compañía. En la práctica, un analista contable o un controller suele preparar la conciliación, mientras que un controller o el CFO, según el tamaño del equipo de finanzas, la revisa y la aprueba. En equipos muy pequeños, donde las mismas dos o tres personas cumplen todos los roles, la separación puede ser tan simple como que una persona siempre revise el trabajo de otra antes de darlo por completo, incluso sin un cambio formal de cargo.
Próximo paso: llevar estas mejores prácticas a un flujo de trabajo configurable
Estas cuatro categorías funcionan más o menos igual de bien en una hoja de cálculo que en una plataforma. La diferencia está en cuánto de la política, la evidencia, la frecuencia y las excepciones se sostiene por sí solo, sin que alguien lo revise a mano todos los meses. Esa diferencia es lo que la conciliación automatizada le aporta realmente a un equipo de finanzas: desaparece la reverificación manual que el criterio nunca necesitó, mientras el criterio sigue exactamente donde estaba. Descubre cómo los flujos de trabajo configurables y el monitoreo de controles respaldan en la práctica estas mejores prácticas de conciliación de cuentas.
Descubre cómo los flujos de trabajo configurables y el monitoreo de controles respaldan este framework