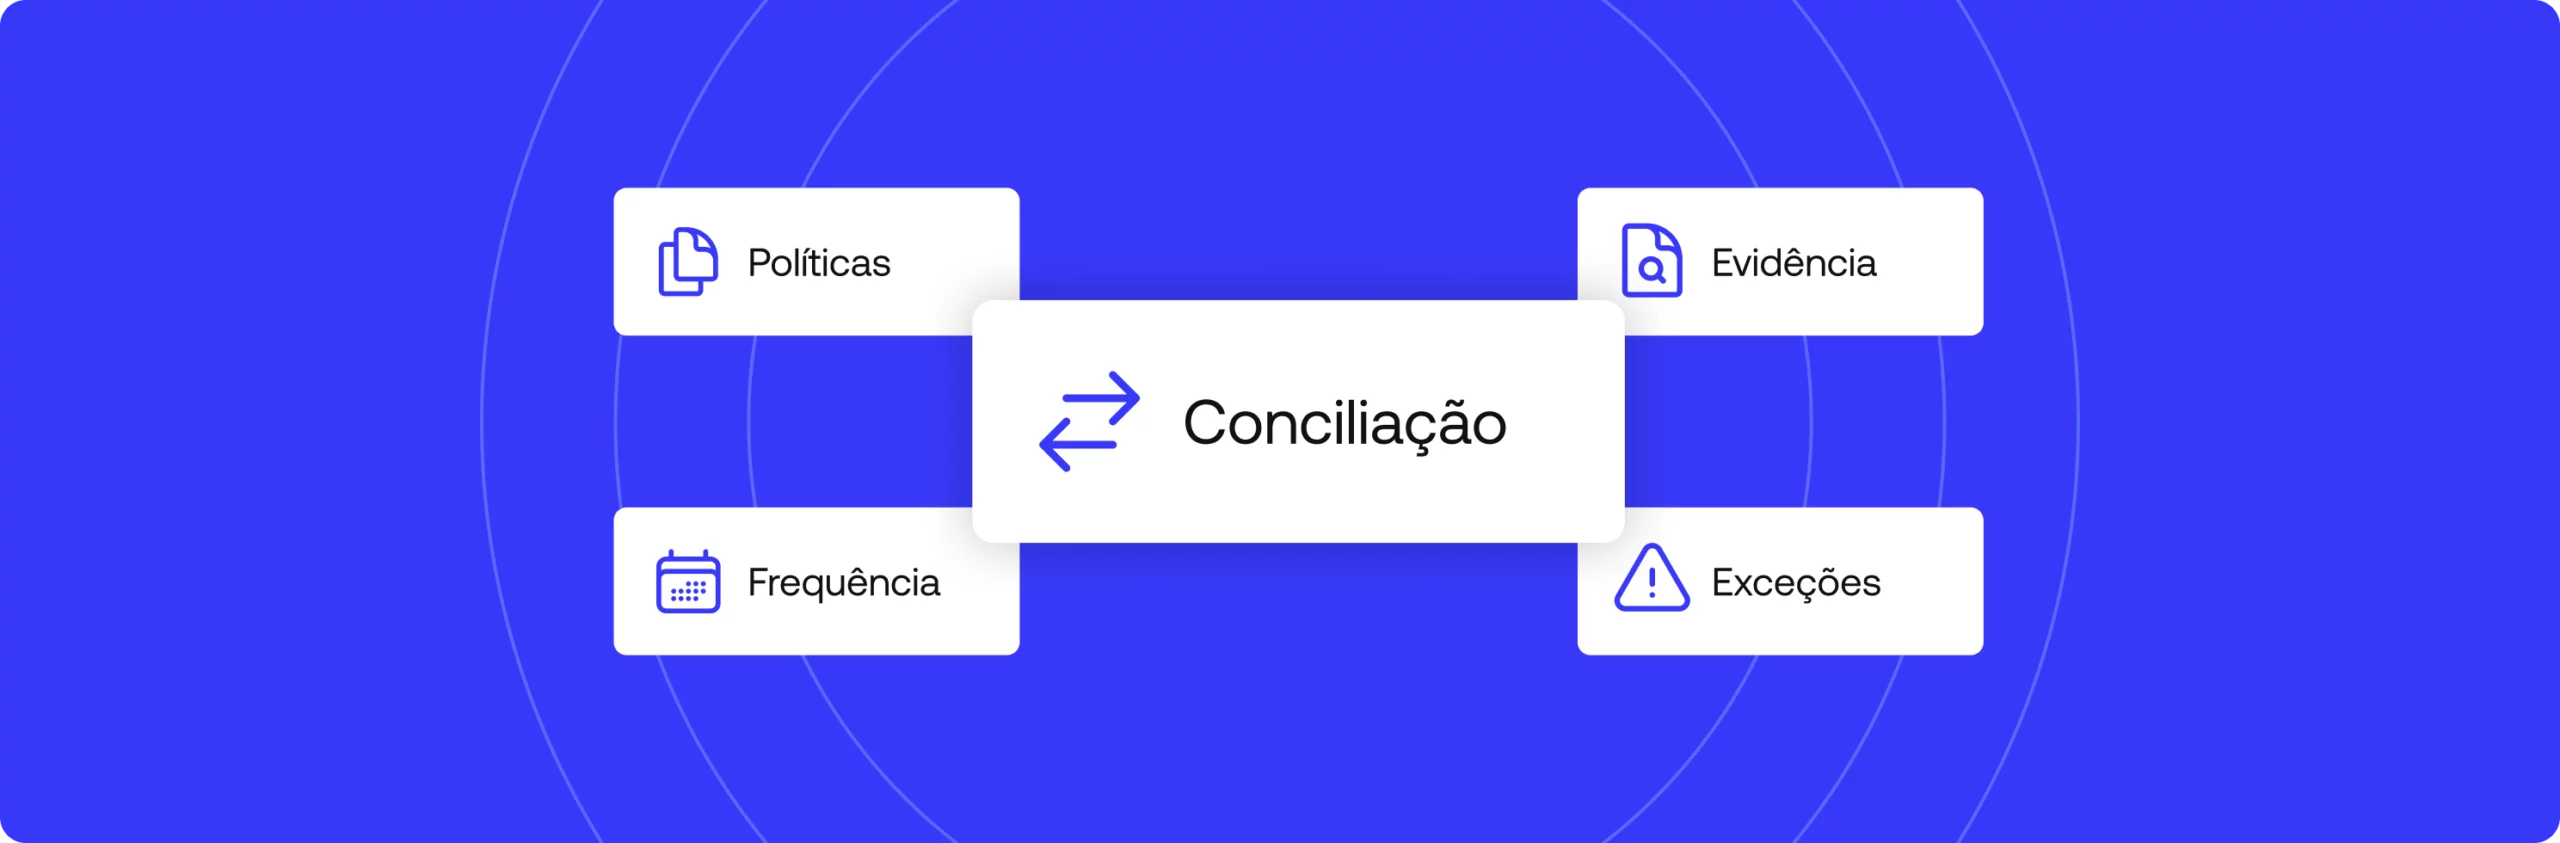
As melhores práticas de conciliação de contas se dividem em quatro áreas: política (quem é responsável por quê e quais contas são conciliadas), evidência (o que sustenta cada saldo), frequência (com que periodicidade) e exceções (o que acontece quando algo não bate). Se qualquer uma das quatro faltar, o processo tende a falhar em algum ponto, geralmente no fechamento mensal, quando já não há tempo para corrigir.
Algumas equipes chamam isso de melhores práticas de conciliação de dados em geral, porque a mecânica de cruzar um conjunto de dados com outro é parecida em finanças, operações e TI. O escopo aqui é mais restrito: os saldos de contas financeiras especificamente, aqueles que alimentam o balanço patrimonial, a demonstração do resultado ou um reporte regulatório, em que uma diferença não resolvida tem um valor e um responsável atribuídos. As quatro categorias a seguir se aplicam a todos os tipos de conta pelos quais uma equipe de finanças responde, de uma simples conta bancária a um razão intercompany com várias entidades, e o que diferencia um processo que escala de um que fica para trás silenciosamente costuma ser o grau de intenção com que cada uma das quatro foi desenhada.
Este framework foi escrito para controllers, analistas contábeis e CFOs que já operam alguma versão de conciliação e querem saber onde estão as lacunas, mais do que para quem está conciliando uma conta pela primeira vez. Estas melhores práticas de conciliação cobrem o mesmo terreno que um programa maduro acaba cobrindo mais cedo ou mais tarde: quem é dono do processo, o que comprova que um saldo é real, com que frequência verificá-lo e o que fazer no momento em que algo não bate.
Por que as melhores práticas de conciliação de contas importam para a precisão financeira
Sem uma conciliação consistente, as demonstrações financeiras e o reporte financeiro se apoiam em números que ninguém realmente verificou contra uma fonte. Um controller pode fechar os livros no prazo e ainda assim errar, porque fechar no prazo e fechar com precisão são conquistas diferentes, e só uma delas aparece no calendário.
Essa lacuna costuma aparecer como uma visibilidade distorcida do fluxo de caixa e uma precisão financeira frágil justamente quando mais importa: no fechamento, durante uma auditoria ou diante do conselho. Um CFO que apresenta resultados trimestrais construídos sobre saldos não conciliados está apresentando uma opinião disfarçada de fato, e a sala geralmente só percebe quando os números são questionados. O custo raramente aparece de imediato. Ele se acumula silenciosamente em contas que ninguém acompanha de perto, até que uma auditoria, uma revisão de covenants bancários ou uma falta de caixa obriga a reconstruir meses de atividade sob real pressão de tempo.
Há também um efeito cumulativo que torna as lacunas iniciais caras mais adiante. Uma divergência não resolvida em um período tende a passar para o seguinte, já que a maioria dos processos de conciliação parte do saldo final do período anterior. Uma diferença de $12.000 que ninguém investiga em janeiro vira o ponto de partida da conciliação de fevereiro, ou seja, fevereiro herda o erro de janeiro antes que uma única transação nova seja registrada. Nesse sentido, a precisão financeira é cumulativa: uma equipe a recupera um fechamento limpo de cada vez, ou perde mais um pouco a cada mês em que o problema continua sem tratamento.
Pense em um marketplace de médio porte que concilia manualmente com alguns processadores de pagamento. Uma variação pequena e sem explicação na conta de liquidação de um dos processadores é registrada como “a investigar” no primeiro mês. No quarto mês, mais três variações sem explicação já se acumularam na mesma conta; nenhuma, isoladamente, é grande o bastante para acionar um escalonamento, mas juntas representam um percentual relevante do saldo dessa conta. Esse costuma ser o momento em que um auditor, um investidor ou uma nova contratação da área financeira faz a pergunta que a equipe interna tinha deixado de fazer meses antes: o que realmente sustenta este número.
Política: definir responsáveis, controles e quais contas conciliar
A primeira categoria é a governança: quem faz o quê e quais tipos de conta estão de fato no escopo. Tratar isso como uma decisão de política, em vez de algo que cada preparador resolve individualmente, é o que dá sustentação ao restante do framework. Sem uma política escrita, a conciliação vira um hábito pessoal que só dura enquanto a pessoa que o criou continuar no cargo.
Uma política de conciliação responde a três perguntas antes que uma única transação seja cruzada: quais contas exigem conciliação, quem prepara cada uma e quem a revisa. Os controles financeiros existem justamente para tornar essas respostas explícitas e repetíveis, em vez de deixá-las para quem estiver disponível no fechamento mensal. Sem essa política escrita, dois preparadores que trabalham o mesmo tipo de conta em entidades diferentes muitas vezes chegam a conclusões distintas sobre o que conta como conciliado, simplesmente porque ninguém registrou por escrito o padrão que ambos deveriam cumprir.
É também aí que entra a padronização. Uma política que trata cada conta, cada entidade e cada moeda com o mesmo template transforma a conciliação em um procedimento operacional repetível, em vez de um conjunto de exercícios pontuais que cada novo contratado precisa reinventar do zero. Padronizar não significa dar o mesmo tratamento a todas as contas independentemente do risco. Significa que o método para decidir esse tratamento (quais contas, qual periodicidade, qual evidência) é consistente em toda a organização, de modo que um controller que revisa cinco subsidiárias lê cinco versões do mesmo relatório, e não cinco relatórios sem relação entre si.
Segregação de funções, controles internos e procedimentos de conciliação
A segregação de funções, ou seja, quem prepara uma conciliação não é quem a aprova, é o controle interno mais básico desta categoria e o que mais costuma faltar em equipes pequenas. Quando a mesma pessoa prepara e aprova, um erro honesto e um deliberado parecem idênticos no papel, já que ninguém com julgamento independente olhou o trabalho.
Procedimentos de conciliação documentados são o que torna esse controle duradouro. Em vez de um conhecimento que vive na cabeça de uma pessoa, um procedimento escrito detalha os sistemas de origem de onde extrair os dados, a lógica de cruzamento a aplicar e o caminho de escalonamento quando algo não fecha. Essa documentação é o que torna auditável o próprio processo, além dos números que ele produz. Ela também é a base da padronização: uma vez que um procedimento está escrito para uma entidade ou um tipo de conta, ele pode ser aplicado de forma consistente em todas as outras entidades e tipos de conta da empresa, em vez de ser reinventado localmente em cada unidade de negócio. Um controller que supervisiona cinco subsidiárias se beneficia muito mais de um procedimento padronizado aplicado cinco vezes do que de cinco procedimentos diferentes que, por acaso, produzem resultados parecidos.
Na prática, isso muitas vezes começa pequeno. Uma equipe de finanças de três pessoas pode alternar a cada mês quem prepara cada conciliação, com uma segunda pessoa sempre revisando antes de marcá-la como concluída, mesmo quando essa segunda pessoa está com a agenda cheia. É um controle modesto comparado a um fluxo de aprovação completo, mas faz a diferença entre um erro ser detectado no mesmo mês em que aconteceu e um erro sobreviver a três fechamentos antes que alguém perceba o padrão.
Quais contas precisam de conciliação: bancos, contas a pagar, contas a receber e balanço patrimonial
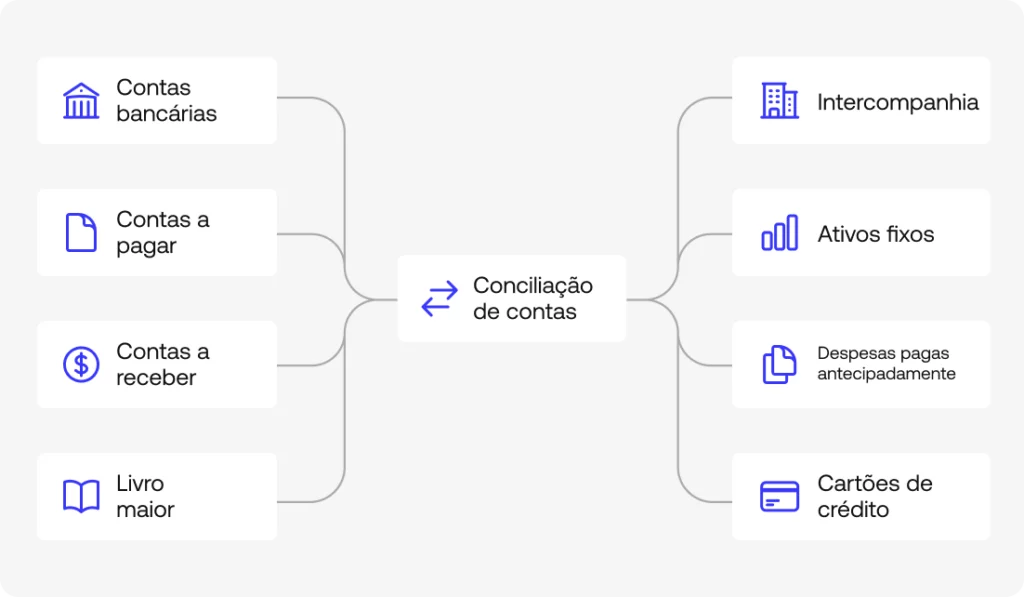
A conciliação bancária é o ponto de partida óbvio e, geralmente, a primeira porta de entrada para uma discussão mais ampla sobre melhores práticas de conciliação bancária dentro de uma equipe de finanças. Mas a conciliação de contas a pagar e a conciliação de contas a receber fecham o ciclo de caixa pelos outros dois lados, cruzando o que a empresa deve e o que tem a receber com os razões auxiliares que registram cada relação com fornecedores e clientes. A conciliação do balanço patrimonial, em conjunto, é a prova de que cada número do balanço tem um respaldo real. Um saldo que simplesmente parece razoável à primeira vista não atinge esse padrão.
Boas práticas de conciliação do balanço patrimonial tratam todos esses tipos de conta da mesma forma: nada é marcado como concluído sem uma fonte verificada por trás, seja ela um extrato bancário, uma nota fiscal de fornecedor ou um contrato com cliente.
É aqui que as melhores práticas de conciliação de contas do balanço patrimonial costumam separar com clareza áreas financeiras maduras das imaturas. Uma área madura concilia toda conta relevante do balanço com uma periodicidade definida, um responsável nomeado e um procedimento documentado. Uma imatura concilia as contas fáceis de verificar, como a conta bancária operacional, e deixa as mais difíceis, como passivos provisionados ou receitas diferidas, para serem revistas só quando um auditor faz uma pergunta pontual. O CFO costuma ser o primeiro a sentir as consequências dessa lacuna, já que é a assinatura dele que vai nas demonstrações financeiras certificadas, mesmo quando o trabalho de conciliação ficou com um controller ou um analista contábil vários níveis abaixo.
Simetrik, por exemplo, oferece fluxos de trabalho configuráveis e monitoramento de controles por tipo de conta, de modo que uma conta bancária, um razão auxiliar de contas a pagar e uma provisão do balanço possam seguir, cada um, sua própria lógica de cruzamento e periodicidade de revisão, sem ficar em três planilhas desconectadas.
Razão geral, intercompany, ativo imobilizado, despesas antecipadas e cartões de crédito
A conciliação do razão geral é a espinha dorsal contábil, já que todas as outras conciliações desta lista acabam consolidadas nele. A conciliação intercompany, ou seja, das contas entre entidades do mesmo grupo, costuma ser onde as diferenças demoram mais para ser resolvidas, principalmente porque uma divergência entre duas entidades internas raramente gera a mesma urgência que uma divergência com um banco externo. Cada lado pode apontar para o outro e supor que em algum momento vai se resolver, e esse momento se estende por trimestres.
Ativo imobilizado, despesas antecipadas e conciliação de cartões de crédito completam o mapa. São contas que raramente recebem a mesma disciplina que bancos ou contas a receber, embora distorçam o balanço com a mesma facilidade quando ninguém as acompanha. Um cronograma de despesas antecipadas que nunca é conciliado com os contratos subjacentes continua amortizando uma despesa muito depois de o serviço pago ter terminado. Um registro de ativo imobilizado que nunca é confrontado com o inventário físico continua depreciando equipamentos que foram baixados dois anos antes. Nenhum dos dois erros é dramático por si só, mas ambos se acumulam silenciosamente a cada período até que alguém finalmente concilia a conta e precisa explicar a diferença.
Contas intercompany merecem atenção especial em qualquer empresa que opere em mais de um país ou com mais de uma entidade legal. Uma controladora que fatura serviços compartilhados para uma subsidiária, uma subsidiária que empresta capital de giro a outra ou duas entidades que dividem o custo de um fornecedor comum geram saldos intercompany que precisam bater exatamente dos dois lados do lançamento. Quando não batem, a diferença não pode simplesmente ser baixada, porque geralmente representa uma defasagem temporal real, um problema de conversão cambial ou um erro de lançamento de um dos lados, que precisa ser rastreado até a origem antes que se possa confiar nas demonstrações financeiras consolidadas.
Evidência: o que sustenta cada saldo conciliado
Nenhuma conciliação é mais confiável do que a evidência que a sustenta. Um saldo que bate no papel, mas não tem nada que o respalde, não está conciliado, por mais organizada que a planilha pareça. São apenas dois números que por acaso coincidem, e números coincidem por acaso com mais frequência do que a maioria das equipes de finanças gostaria de admitir.
A evidência também é a categoria em que uma conciliação conquista a confiança de alguém que não estava presente quando ela foi preparada, seja um auditor externo, um novo CFO revisando os livros pela primeira vez ou um regulador pedindo comprovação seis meses depois.
Razão geral, razão auxiliar e extratos bancários ou de cartão de crédito
O razão geral e cada razão auxiliar precisam ser confrontados com uma fonte externa: o extrato bancário ou os extratos de cartão de crédito correspondentes. Sem esse cruzamento, conciliar se resume a comparar dois números internos entre si, sem nunca validar nenhum deles contra a realidade fora dos sistemas da própria empresa. Essa é a distinção central entre melhores práticas reais de conciliação do razão geral e um exercício cosmético: a fonte externa é o que dá sentido à comparação, já que dois sistemas internos podem estar consistentemente errados entre si por anos sem que ninguém perceba.
Um razão auxiliar, seja ele de contas a receber por cliente ou de ativo imobilizado por número de série, existe justamente para que o saldo do razão geral possa ser desdobrado em seus componentes e verificado linha a linha. Quando o total do razão auxiliar não bate com a conta de controle do razão geral, é preciso encontrar a diferença antes de confiar em qualquer um dos dois números, e essa diferença costuma ser onde acontece o verdadeiro trabalho de conciliação.
Um exemplo comum: um razão auxiliar de contas a receber mostra $840.000 em aberto somando todas as faturas de clientes, enquanto a conta de controle do razão geral mostra $845.000. A diferença de $5.000 pode ser um lançamento manual registrado diretamente na conta de controle sem a atualização correspondente no razão auxiliar, uma nota de crédito registrada em um sistema e não no outro, ou um pagamento de cliente aplicado à fatura errada. Nenhuma dessas explicações aparece olhando apenas os dois totais. Elas só surgem quando alguém concilia o detalhe por trás dos dois números.
Documentos de suporte, notas fiscais de fornecedores e lançamentos contábeis
Os documentos de suporte, ou seja, notas fiscais de fornecedores, recibos e contratos, são o que sustenta cada lançamento contábil que ajusta uma conta. Um ajuste sem documento por trás costuma ser a primeira coisa que um auditor aponta, e com razão: um lançamento contábil sem suporte é um número que alguém digitou, sem como confirmar que reflete algo que de fato aconteceu.
Isso importa principalmente nos lançamentos de ajuste manuais, aqueles que corrigem um erro, atualizam uma estimativa ou reclassificam um valor entre contas. Cada um deve fazer referência ao documento de suporte ou ao cálculo que o justificou, arquivado de forma que alguém além do preparador consiga encontrá-lo depois. Uma conciliação que depende da memória para explicar por que um lançamento foi feito está a uma carta de demissão de se tornar inauditável.
É também aqui que procedimentos de conciliação e evidência se sobrepõem diretamente. Um procedimento documentado deve especificar como um cruzamento é feito e qual documento justifica um ajuste quando necessário, para que um novo preparador que entra na equipe saiba exatamente o que anexar antes de um lançamento ser considerado concluído, em vez de aprender isso quando um auditor devolve a primeira solicitação sem resposta.
Trilha de auditoria e registros financeiros
Uma trilha de auditoria conecta cada número reportado à sua origem, e registros financeiros organizados são o que permite reconstruir essa cadeia meses depois com a mesma facilidade do dia em que o ajuste foi feito. Uma trilha de auditoria bem mantida significa que um controller consegue responder “de onde veio este número” para qualquer saldo dos livros, vários períodos para trás, sem precisar reconstruir a resposta do zero.
Simetrik, por sua vez, sustenta cada item conciliado com uma trilha de auditoria rastreável e exportável, somada aos mesmos fluxos de trabalho configuráveis e monitoramento de controles descritos acima, para que a evidência por trás de um saldo esteja disponível no momento em que alguém, interno ou externo, pedir.
Reguladores e auditores tendem a fazer a mesma pergunta de fundo com palavras diferentes: este número pode ser rastreado. Uma empresa que se prepara para sua primeira auditoria, ou que se expande para uma jurisdição com exigências de reporte mais rígidas, geralmente só descobre o quão sólidos são de fato seus registros financeiros quando alguém de fora da equipe de finanças começa a puxar esse fio pela primeira vez.
Frequência: com que periodicidade conciliar cada conta
A maioria das orientações sobre conciliação de contas trata a frequência como algo secundário, que por padrão fica mensal porque é quando os livros fecham. Bem conduzida, a frequência é uma decisão baseada em risco, revista conta a conta, e não um evento único que por acaso coincide com o calendário.
Fechamento mensal e período contábil
A maioria das contas é conciliada no encerramento de cada período contábil, como parte do fechamento mensal. Mas tratar a frequência como um evento mensal é exatamente o que transforma o processo de fechamento financeiro em uma corrida de vários dias sob pressão, em que cada divergência descoberta no primeiro dia disputa atenção com cada divergência descoberta no quinto, todas contra o mesmo prazo de reporte.
Uma equipe de finanças que concilia apenas no fechamento mensal está, na prática, escolhendo descobrir cada problema no pior momento possível: justamente quando o cronograma do fechamento está mais apertado e a tolerância a surpresas é menor. Distribuir o trabalho de conciliação ao longo do período, em vez de comprimi-lo nos dias imediatamente após o fechamento, tem menos a ver com trabalhar mais e mais a ver com não guardar todos os problemas difíceis para a mesma janela estreita.
Uma equipe de finanças que concilia suas contas de maior volume continuamente ao longo do mês, em vez de esperar o primeiro dia do fechamento, na prática resolve antecipadamente a maior parte dos problemas da semana de fechamento antes que ela comece. O que sobra para o fechamento propriamente dito é o conjunto menor de itens que realmente não puderam ser resolvidos antes, uma carga de trabalho muito diferente de conciliar tudo do zero com um prazo de reporte pela frente.
Frequência baseada em risco para contas de alto risco
Contas de alto risco, ou seja, contas com alto volume, múltiplas fontes ou histórico de divergências, precisam de uma periodicidade menor que a mensal: semanal ou até diária. Conciliar tudo no mesmo cronograma, sem ponderar o risco, desperdiça esforço em contas de baixo risco enquanto as de alto risco passam tempo demais sem verificação.
Uma conta de processamento de pagamentos de alto volume, com milhares de transações por dia e três fontes de dados de origem diferentes, tem um perfil de risco diferente de uma conta de empréstimo intercompany de baixa movimentação que muda duas vezes por ano. Aplicar a mesma periodicidade mensal às duas significa que a conta de pagamentos acumula um mês de divergências não detectadas antes que alguém olhe, enquanto a conta de empréstimo é verificada com muito mais frequência do que seu risco justifica. Uma política de frequência baseada em risco define a periodicidade de acordo com o perfil de risco de cada conta, e não com um hábito fixo de calendário.
Definir quais contas se qualificam como de alto risco não exige adivinhação. O volume de transações, a quantidade de fontes de dados de origem que alimentam a conta e o histórico de divergências anteriores são observáveis e, juntos, formam um critério razoavelmente objetivo sobre quais contas precisam de atenção diária ou semanal e quais realmente só precisam de uma verificação mensal.
Exceções: tratar divergências sem perder o controle
A quarta categoria cobre o que acontece quando algo não bate, e costuma ser a que diferencia um processo de conciliação que escala de um que fica para trás silenciosamente. Política, evidência e frequência existem para tornar as exceções visíveis rapidamente. O que uma equipe faz quando uma exceção aparece é onde o valor das três primeiras categorias de fato se concretiza.
Diferenças temporais vs. divergências reais
A maioria das divergências não é erro. São diferenças temporais: depósitos em trânsito, tarifas bancárias ainda não registradas, cheques ainda não compensados. Elas tendem a se resolver sozinhas no ciclo seguinte, quando o lado mais lento da transação alcança o mais rápido. As que o tempo não explica geralmente são erros de digitação de dados, e essas precisam ser corrigidas, porque não vão se resolver sozinhas, não importa quantos ciclos passem.
A habilidade prática aqui é distinguir as duas rapidamente, porque tratar uma diferença temporal como erro desperdiça tempo de investigação com algo que nunca esteve quebrado, enquanto tratar um erro real como diferença temporal faz com que ele fique sem solução por mais um ciclo inteiro. Um padrão documentado de como são as diferenças temporais “normais” de uma determinada conta, construído ao longo de vários períodos, costuma bastar para tomar essa decisão em minutos, e não em horas.
Uma conciliação bancária que mostra três cheques não compensados e um depósito em trânsito, todos datados dos últimos cinco dias úteis, segue um padrão que qualquer preparador experiente reconhece imediatamente. A mesma conciliação mostrando um cheque não compensado de quatro meses atrás é uma situação completamente diferente, que merece investigação em vez de ser carregada adiante como rotina.
Atividade fraudulenta e transações fraudulentas
Uma parcela menor das divergências corresponde a atividade fraudulenta ou transações fraudulentas, e essa possibilidade é um dos motivos pelos quais nenhum processo de conciliação deve depender de uma única pessoa revisando tudo de memória. Um padrão de exceções que continua aparecendo na mesma conta ou no mesmo período é o tipo de sinal que uma conciliação bem documentada revela rapidamente, muito antes de aparecer em uma amostra da auditoria anual.
A fraude na conciliação raramente se anuncia como uma única transação dramática. À primeira vista, ela tende a parecer exatamente uma diferença temporal ou um erro de digitação, e é justamente por isso que a segregação de funções e uma trilha de auditoria documentada importam aqui tanto quanto nas categorias de Política e Evidência. O controller que revisa um relatório de exceções costuma ser a primeira linha de defesa para que esse tipo de padrão não passe despercebido por meses.
Esse é mais um motivo pelo qual frequência e evidência importam tanto quanto a segregação de funções na prevenção de fraudes. Uma divergência revisada semanalmente, com um documento de suporte claro exigido para cada ajuste, dá a quem age de má-fé uma janela muito mais estreita do que uma divergência que só recebe um olhar sério uma vez por trimestre, com base em uma planilha que ninguém fora da equipe do preparador jamais abriu.
Conciliação manual vs. automação: onde as planilhas deixam de funcionar
A conciliação manual em planilhas funciona bem enquanto o volume é baixo e a lista de contas é curta. Uma única entidade com algumas contas bancárias e uma lista pequena de fornecedores pode manter esse processo manualmente por tempo indeterminado, e muitas empresas fazem isso, com sucesso, por anos.
O problema começa quando crescem as entidades, as moedas ou o número de contas de alto risco. Manter as quatro categorias do framework manualmente fica cada vez mais difícil, e o julgamento envolvido geralmente não é o problema. O problema é que a conciliação manual deixa de escalar: dobrar o número de entidades não dobra o esforço manual necessário, ele se multiplica, porque cada nova entidade traz seus próprios formatos bancários, suas próprias conversões cambiais e seu próprio conjunto de relações intercompany a acompanhar em relação a todas as entidades já existentes.
É também aqui que a padronização se paga de forma mais visível. Uma empresa que padronizou seu procedimento de conciliação cedo, antes que o volume a obrigasse, consegue estender esse mesmo procedimento a uma nova entidade em dias. Uma empresa que deixou cada entidade desenvolver seu próprio processo local acaba precisando de um projeto de migração separado toda vez que incorpora uma nova subsidiária, uma nova moeda ou uma nova aquisição a conciliar.
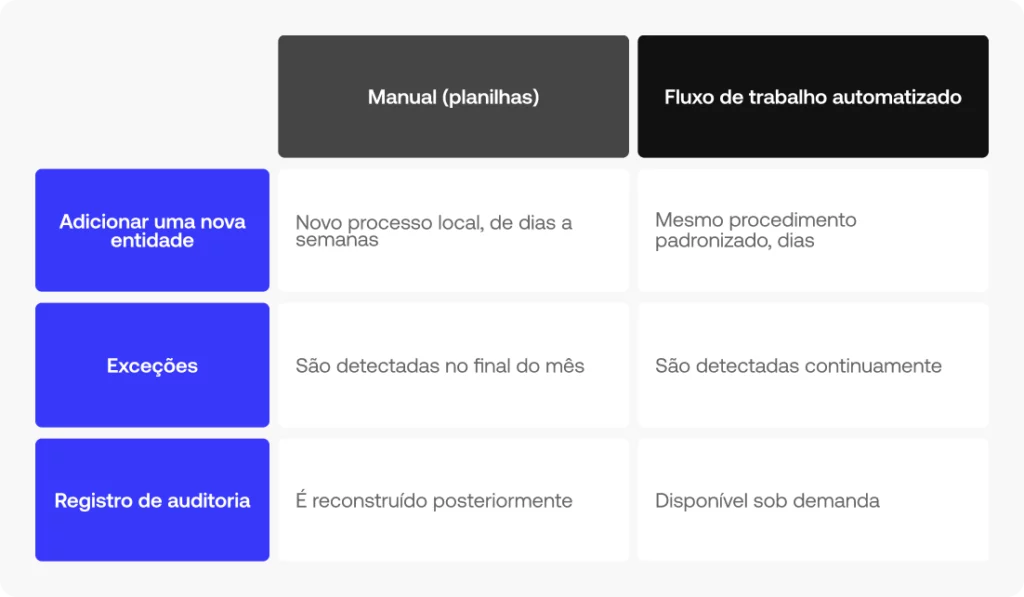
O sinal: um processo manual raramente falha com um único evento dramático. Geralmente é um acúmulo lento de pequenos indícios: conciliações que levavam uma tarde agora levam três dias, uma lista crescente de contas conciliadas “quando dá tempo” em vez de no cronograma, e um controller que já não consegue dizer com segurança quantas contas estão em dia e quantas estão atrasadas. As planilhas não avisam quando se tornam o gargalo. Elas simplesmente deixam de dar conta, sem alarde.
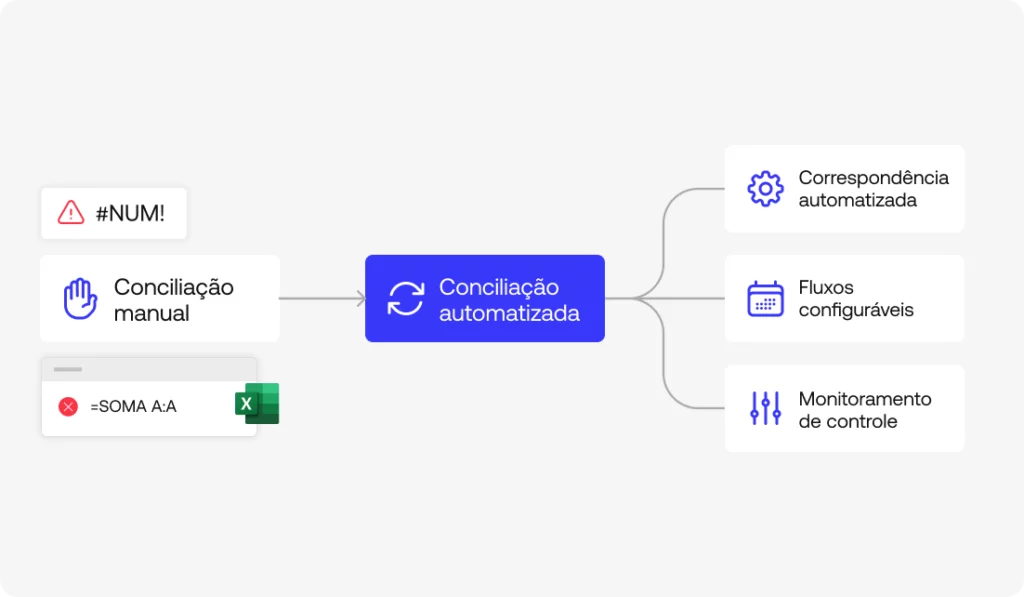
A conciliação automatizada e os softwares contábeis modernos existem para assumir a parte repetitiva: o cruzamento, a coleta de evidências e a programação de frequências, sem retirar o julgamento humano de onde ele é realmente necessário, nas exceções reais que diferenças temporais e erros de digitação não explicam.
Simetrik, como exemplo, automatiza o cruzamento em si e oferece fluxos de trabalho configuráveis por tipo de conta e nível de risco, com monitoramento centralizado de controles, para que a equipe do controller dedique seu tempo às exceções que exigem uma decisão humana, e não a reverificar milhares de transações que já batem.
Checklist de referência rápida: melhores práticas de conciliação de contas em resumo
Uma versão condensada e fácil de copiar das quatro categorias acima, uma linha por prática, seja como checklist geral de melhores práticas de conciliação de contas ou como rotina mais específica de melhores práticas de conciliação de contas bancárias para um único razão:
- Política: segregação de funções, procedimentos de conciliação documentados e um responsável claro por tipo de conta.
- Evidência: cada saldo respaldado por um documento de suporte, um extrato bancário ou de cartão de crédito, uma nota fiscal de fornecedor ou um lançamento contábil, com trilha de auditoria.
- Frequência: fechamento mensal para contas padrão, semanal ou diária para contas de alto risco.
- Exceções: diferenças temporais resolvidas no cronograma; todo o resto, investigado e documentado antes do fechamento dos livros.
Perguntas frequentes sobre melhores práticas de conciliação de contas
Qual é a melhor prática mais importante na conciliação de contas?
A segregação de funções costuma ser apontada como a prática fundamental: sem ela, as outras três (evidência, frequência e exceções) acabam dependendo do julgamento de uma única pessoa, sem nenhuma verificação independente. Um controller pode desenhar um procedimento excelente e ainda assim vê-lo enfraquecido se a mesma pessoa que prepara uma conciliação também for quem a aprova, já que todas as outras práticas deste framework pressupõem que um segundo olhar, independente, vai revisar o trabalho em algum momento.
Quantas contas uma empresa deve conciliar?
Em princípio, todas as contas que alimentam o balanço patrimonial: bancos, contas a pagar, contas a receber, razão geral, intercompany, ativo imobilizado, despesas antecipadas e cartões de crédito. O que deve variar conforme o risco é a frequência, e não a decisão de conciliar ou não. Uma conta pequena e de baixa movimentação continua no calendário de conciliação; ela só aparece nele com menos frequência do que uma de alto volume. Deixar uma conta totalmente fora do calendário, em vez de atribuir a ela uma periodicidade de menor risco, costuma ser a forma como um saldo pequeno vira um achado surpresa dois anos depois.
Qual é a diferença entre conciliação de contas e conciliação bancária?
A conciliação bancária é um tipo de conciliação de contas, focado especificamente em cruzar o livro-caixa com o extrato bancário. A conciliação de contas é a prática mais ampla, aplicada a todas as contas do balanço patrimonial, incluindo o caixa, e por isso as melhores práticas de conciliação bancária são mais bem entendidas como um subconjunto de uma disciplina muito maior do que como um sinônimo dela.
Quem deve ser responsável pela conciliação de contas?
A responsabilidade deve ficar com alguém diferente de quem aprova a conciliação, e essa separação, a segregação de funções, é o próprio controle, independentemente do porte da empresa. Na prática, um analista contábil ou um controller normalmente prepara a conciliação, enquanto um controller ou o CFO, dependendo do tamanho da equipe de finanças, a revisa e aprova. Em equipes muito pequenas, em que as mesmas duas ou três pessoas acumulam todas as funções, a separação pode ser tão simples quanto uma pessoa sempre revisar o trabalho da outra antes de marcá-lo como concluído, mesmo sem uma mudança formal de cargo.
Próximo passo: levar estas melhores práticas para um fluxo de trabalho configurável
Estas quatro categorias funcionam praticamente da mesma forma em uma planilha e em uma plataforma. A diferença está em quanto da política, da evidência, da frequência e das exceções se sustenta sozinho, sem que alguém revise tudo manualmente todo mês. Essa diferença é o que a conciliação automatizada realmente entrega a uma equipe de finanças: desaparece a reverificação manual de que o julgamento nunca precisou, enquanto o julgamento continua exatamente onde estava. Descubra como os fluxos de trabalho configuráveis e o monitoramento de controles sustentam estas melhores práticas de conciliação de contas na prática.
Descubra como os fluxos de trabalho configuráveis e o monitoramento de controles sustentam este framework