Un ejemplo de conciliación de cuentas compara el saldo que el libro mayor registra para una cuenta del balance general con evidencia externa (un extracto bancario, una factura de proveedor, un libro auxiliar) y muestra con exactitud cómo se explica cualquier diferencia. La cuenta cambia; la lógica es la misma para bancos, cuentas por cobrar, cuentas por pagar y cualquier otra cuenta del balance general.
Qué muestra realmente un ejemplo de conciliación de cuentas
Un ejemplo de conciliación de cuentas solo es útil si muestra algo más que dos números que no coinciden. Lo que importa es la partida conciliatoria, es decir, la diferencia temporal, la comisión o el error puntual que explica la brecha. También importa el control interno que hay detrás: quién la detectó, qué evidencia la respalda y si se corrigió antes del cierre de la cuenta. Un ejemplo de conciliación bancaria, uno de conciliación de cuentas por cobrar o uno de conciliación del balance general son la misma demostración aplicada a otro tipo de cuenta: registro interno, evidencia externa, la brecha entre ambos y la explicación que la cierra.
Los documentos detrás de cada ejemplo de conciliación de cuentas
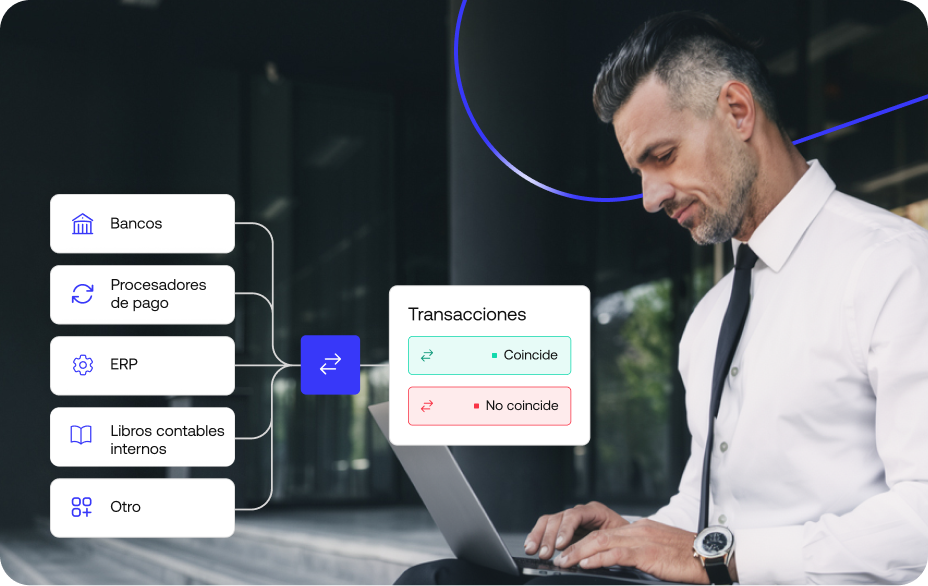
Todo ejemplo de conciliación de cuentas parte de dos lados. Uno son los registros financieros internos, como el libro auxiliar y el libro mayor. El otro es la evidencia externa que debería confirmarlos: un extracto bancario, los estados de cuenta de un proveedor o documentos de respaldo como facturas y contratos. Sin ambos lados, no hay nada que comparar. Con los registros financieros correctos de los dos lados, la comparación en sí suele ser la parte fácil.
Ejemplos de conciliación de cuentas por tipo de cuenta
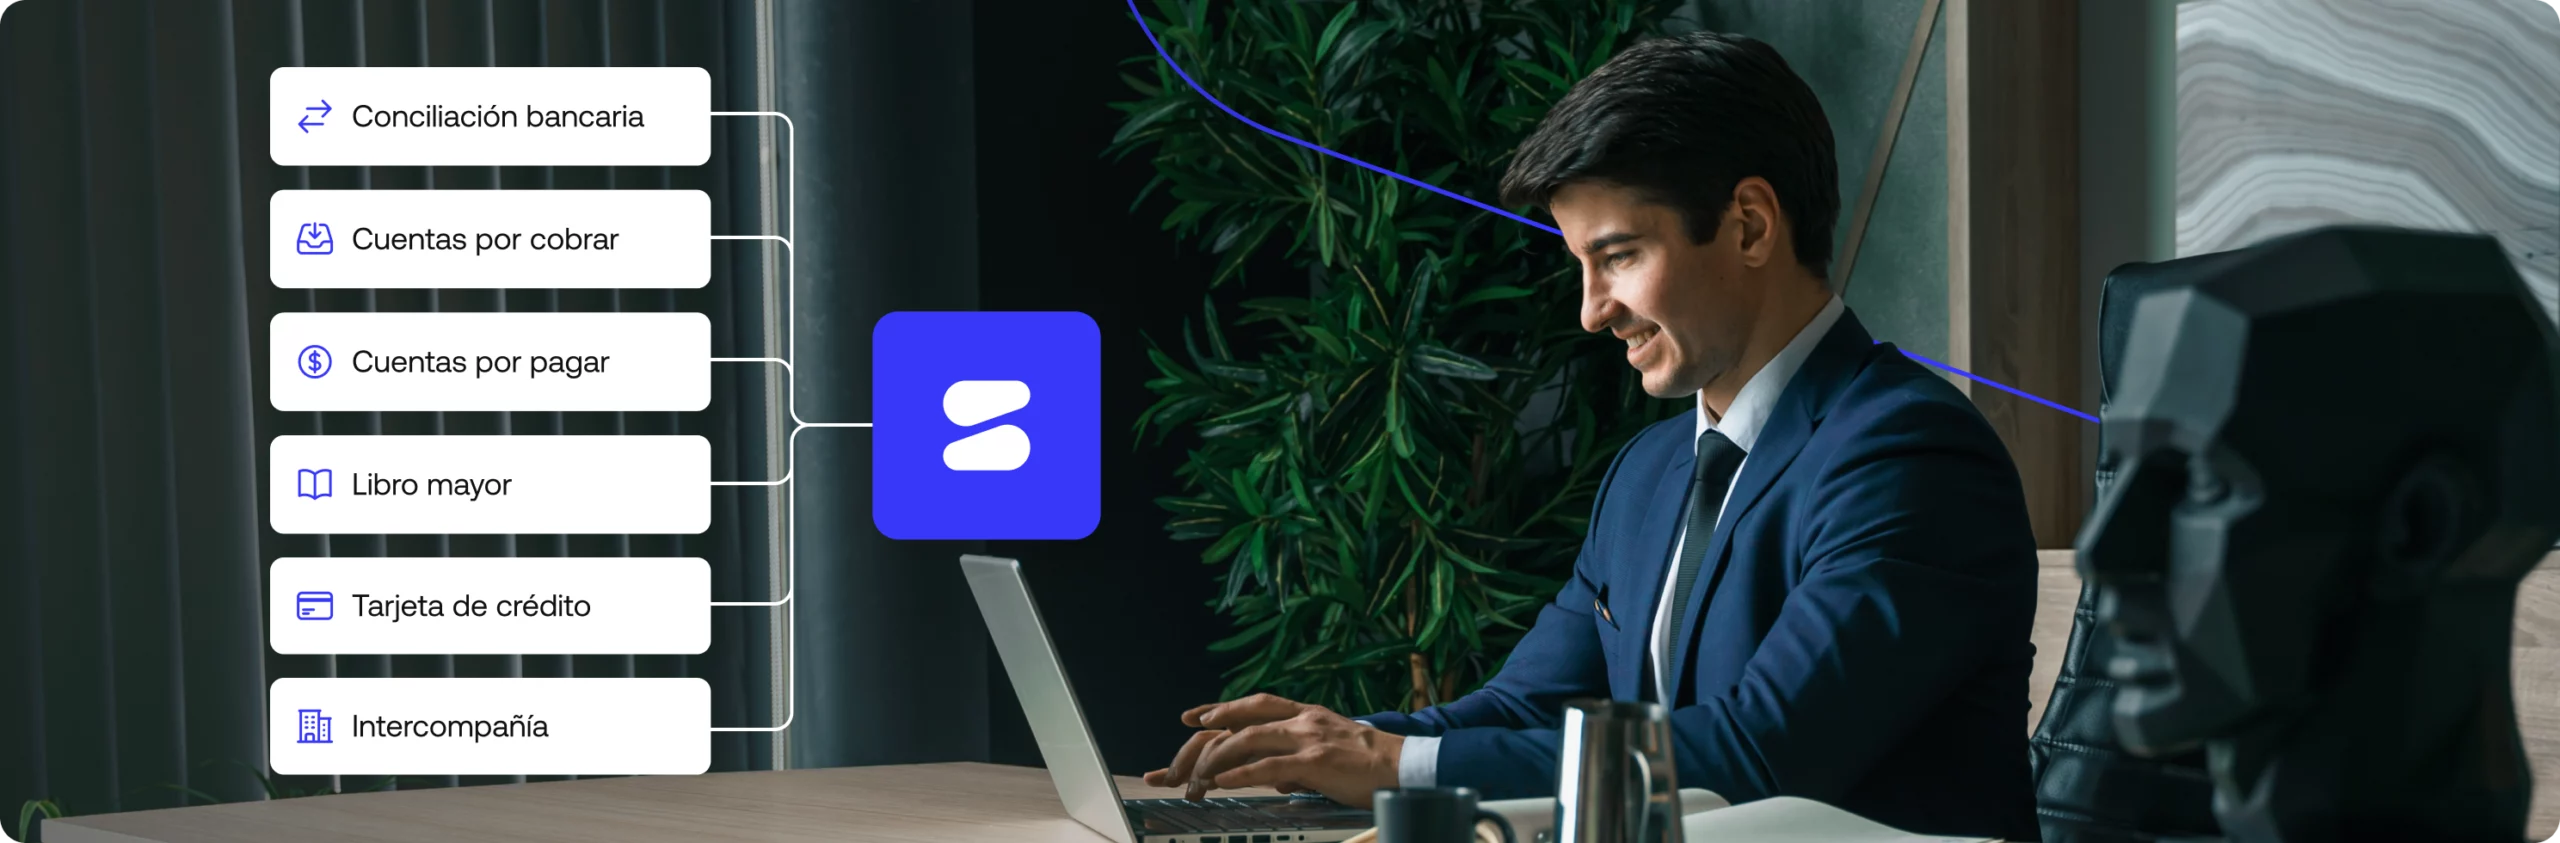
Seis tipos de cuenta y seis versiones de la misma comparación: registro interno contra evidencia externa, brecha identificada y brecha explicada, en bancos, cuentas por cobrar, cuentas por pagar y cualquier otra cuenta del balance general.
Ejemplo de conciliación bancaria
Un saldo contable de $12.450 frente a un saldo bancario de $13.180: la brecha se explica por un depósito en tránsito de $900 y $520 en cheques pendientes de cobro. Para ver el paso a paso completo, con asientos contables y más partidas, consulta el artículo dedicado a la conciliación bancaria.
H3: Ejemplo de conciliación de cuentas por cobrar
El libro auxiliar de cuentas por cobrar muestra $45.000 en facturas abiertas, mientras que el saldo de cuentas por cobrar en el libro mayor muestra $44.800. La diferencia de $200 proviene de un pago parcial que no se imputó por completo (conciliación de clientes). Consulta el artículo dedicado a la conciliación de cuentas por cobrar para ver el proceso completo.
Ejemplo de conciliación de cuentas por pagar y de proveedores
Una factura de proveedor por $8.200 figura en cuentas por pagar, pero el libro del propio proveedor solo muestra $7.900 adeudados. La conciliación de proveedores revela un descuento por pronto pago de $300 que el proveedor ya aplicó y que nunca se registró internamente.
Ejemplo de conciliación del libro mayor y del balance general
La conciliación del libro mayor verifica cada cuenta del balance general contra su detalle de respaldo. Un ejemplo típico: la cuenta de equipos del balance general muestra $150.000, pero el registro de activos fijos detalla $148.500. Si esa diferencia no se corrige antes del cierre, también afecta el estado de resultados.
Ejemplo de conciliación de tarjetas de crédito
El extracto de la tarjeta corporativa muestra $3.400 en cargos del mes, mientras que los registros internos reflejan $3.250. La diferencia de $150 suele deberse a comisiones bancarias o cargos duplicados que solo aparecen al hacer el cruce transacción por transacción.
Ejemplo de conciliación intercompany
La Entidad A registra $25.000 como cuenta por cobrar a la Entidad B, y la Entidad B registra solo $24.600 como cuenta por pagar a A. Las transacciones intercompany, y la conciliación intercompany, existen justamente para encontrar y explicar esa diferencia de $400 antes de la consolidación.
Partidas conciliatorias y errores frecuentes en cualquier ejemplo de conciliación de cuentas
Las diferencias temporales, como un depósito en tránsito o una factura recién emitida, se resuelven solas en el ciclo siguiente sin que nadie intervenga. Los errores de carga de datos y las transacciones no autorizadas no se resuelven solos. Los primeros hay que corregirlos, y las segundas requieren una investigación inmediata además de un ajuste contable.
Qué necesita todo ejemplo de conciliación de cuentas para estar listo para una auditoría
La segregación de funciones significa que quien concilia no es quien aprueba. Es el control interno más básico en los seis ejemplos anteriores. Cada ajuste real se convierte en asientos contables documentados, y la pista de auditoría resultante es lo que sostiene la preparación para una auditoría cuando alguien pregunta, meses después, por qué cambió un número. Marcos como GAAP establecen la norma contable de base, pero no reemplazan a la evidencia en sí.
Esa pista de evidencia importa sobre todo cuando se sostiene por sí sola, sin depender de la memoria de una persona. Consulta la segregación de funciones y el resto del checklist de mejores prácticas para ver cómo incorporarla.
Cómo encajan los ejemplos de conciliación de cuentas en el cierre de mes
Si quedan sin resolver, cada uno de los seis ejemplos anteriores se convierte en un obstáculo para el cierre de mes y, en términos más amplios, para el cierre financiero. La gestión del cierre existe para que ninguna partida conciliatoria llegue al último día sin explicación. Es el tipo de brecha que un controller o el equipo contable detecta durante el cierre y que un CFO no quiere descubrir después. Cuando esa disciplina falla, el reporte financiero y las decisiones sobre el flujo de caja terminan apoyándose en registros financieros que nadie verificó a tiempo.
Cómo aborda Simetrik los ejemplos de conciliación de cuentas
El software contable y la conciliación automatizada cambian cuál de los seis ejemplos anteriores requiere más trabajo manual. No eliminan la necesidad de revisar las excepciones, pero sí eliminan la revisión línea por línea de todo lo que ya coincide. La misma lógica aplica tanto si la cuenta en cuestión pasa por un proceso completo de conciliación bancaria como si aparece como una diferencia intercompany puntual.
La capacidad de Simetrik de conectar datos de todas las fuentes (bancos, procesadores, ERPs) alimenta la etapa de cruce. Las reglas configuradas separan los cruces de las excepciones, y las partidas sin cruce se derivan a colas de excepción y aprobación con segregación de funciones maker-checker. Además, una pista de auditoría trazable cubre cada acción. Es el mismo tipo de evidencia que cada uno de los seis ejemplos de este artículo necesita para sostenerse en una auditoría.
Esto abarca la preparación de datos, el cruce basado en reglas, los flujos de excepción y aprobación y la pista de auditoría. No se extiende a la ejecución end-to-end del cierre financiero, a la automatización de eliminaciones intercompany ni a la generación de reportes financieros como un entregable independiente.
Descubre cómo funcionan estos ejemplos sin cruce manual
Explora la plataforma para ver cómo la preparación de datos, el cruce basado en reglas y la pista de auditoría funcionan en conjunto sobre tus propias cuentas. Ver la plataforma
Preguntas frecuentes sobre ejemplos de conciliación de cuentas
Preguntas que surgen cuando alguien está analizando un ejemplo concreto de conciliación de cuentas y no la definición general:
¿Qué es la conciliación de cuentas?
La conciliación de cuentas es el proceso de comparar el saldo que el libro mayor registra para una cuenta del balance general con evidencia externa (un extracto bancario, una factura, un libro auxiliar) y explicar cualquier diferencia antes del cierre de los libros.
¿Cuál es un ejemplo de conciliación de cuentas?
Un ejemplo típico es una cuenta bancaria que muestra $13.180 en el banco frente a $12.450 en los libros, donde un depósito en tránsito y dos cheques pendientes de cobro explican la brecha de $730. La misma lógica aplica a cuentas por cobrar, cuentas por pagar o cualquier otra cuenta del balance general.
¿Qué es un buen ejemplo de conciliación?
Un buen ejemplo incluye más de una partida conciliatoria a la vez. En lugar de un único cheque pendiente, combina diferencias temporales con al menos una partida que resulta ser un error real, porque eso se acerca más a cómo se ve una conciliación en la práctica.
¿Qué documentos se necesitan para un ejemplo de conciliación de cuentas?
Como mínimo, el registro interno (libro mayor o libro auxiliar) y la evidencia externa que debería coincidir con él. Según la cuenta que se concilie, esa evidencia puede ser un extracto bancario, una factura de proveedor, un extracto de tarjeta de crédito u otro documento de respaldo.
¿Qué problemas surgen en un ejemplo de conciliación de cuentas?
Los más comunes son las diferencias temporales que se resuelven solas y los errores de carga de datos que hay que corregir. En ocasiones aparece una transacción no autorizada, que requiere una investigación inmediata y no un ajuste de rutina.
¿Qué tipo de preguntas surgen en un ejemplo de conciliación de cuentas?
Los contadores que preparan o revisan una conciliación suelen preguntar cuál es la partida conciliatoria, si es una diferencia temporal o un error real, qué documento respalda el ajuste y quién lo aprobó. Esas cuatro preguntas cubren también la mayor parte de lo que pregunta un auditor.
¿Existe un template o un PDF para un ejemplo de conciliación de cuentas?
La mayoría de los equipos contables usa un template simple de dos columnas. De un lado va el saldo registrado, y del otro la evidencia de respaldo y los ajustes, hasta llegar a un saldo ajustado que coincide. El formato importa menos que tener cada partida conciliatoria documentada con su fuente.
¿Cómo se concilia un extracto bancario con el libro mayor?
Primero se compara el saldo final del extracto bancario con el saldo de caja del libro mayor. Después se consideran los depósitos en tránsito, los cheques pendientes de cobro y cualquier comisión bancaria o interés ganado que todavía no se haya registrado. Lo que queda después de esos ajustes debería coincidir.
Próximo paso: ver estos ejemplos sobre datos conectados
Estos seis ejemplos funcionan igual en una hoja de cálculo que en una plataforma conectada. La diferencia está en cuánto de la preparación de datos y del cruce ocurre de forma automática. Mira la plataforma en acción para aplicar esta misma lógica sobre tus propias cuentas.