Um exemplo de conciliação de contas compara o saldo que o razão geral registra para uma conta do balanço patrimonial com evidências externas (um extrato bancário, uma nota fiscal de fornecedor, um razão auxiliar) e mostra exatamente como qualquer diferença é explicada. A conta muda; a lógica é a mesma para bancos, contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial.
O que um exemplo de conciliação de contas realmente mostra
Um exemplo de conciliação de contas só é útil se mostrar mais do que dois números que não batem. O que importa é o item de conciliação, ou seja, a diferença temporal, a tarifa ou o erro específico que explica a lacuna. Importa também o controle interno por trás dele: quem o identificou, que evidência o sustenta e se foi corrigido antes do fechamento da conta. Um exemplo de conciliação bancária, de conciliação de contas a receber ou de conciliação do balanço patrimonial é a mesma demonstração aplicada a outro tipo de conta: registro interno, evidência externa, a lacuna entre os dois e a explicação que a fecha.
Os documentos por trás de cada exemplo de conciliação de contas
Todo exemplo de conciliação de contas parte de dois lados. De um lado estão os registros financeiros internos, como o razão auxiliar e o razão geral. Do outro, a evidência externa que deveria confirmá-los: um extrato bancário, os extratos de um fornecedor ou documentos de suporte como notas fiscais e contratos. Sem os dois lados, não há o que comparar. Com os registros financeiros corretos dos dois lados, a comparação em si costuma ser a parte fácil.
Exemplos de conciliação de contas por tipo de conta
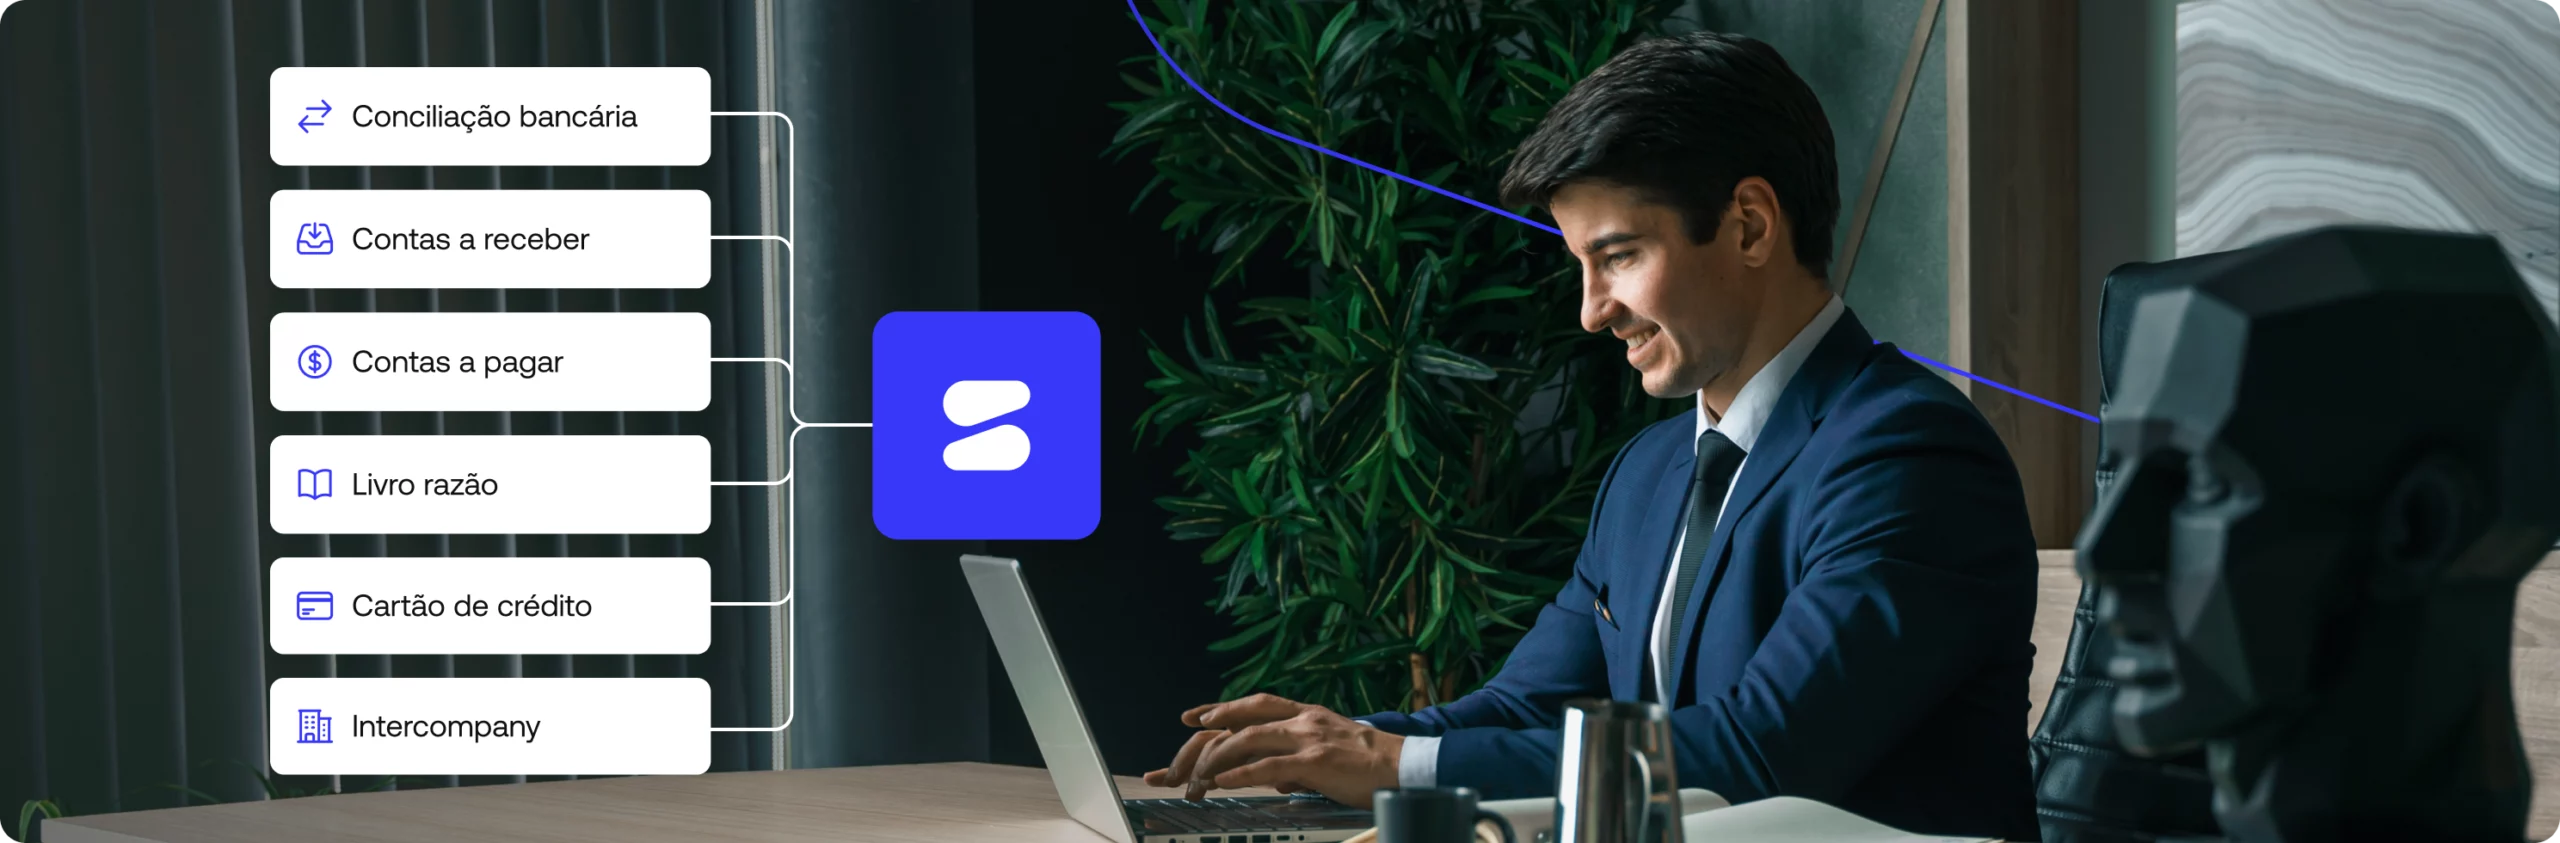
Seis tipos de conta, seis versões da mesma comparação: registro interno contra evidência externa, lacuna identificada e lacuna explicada, em bancos, contas a receber, contas a pagar e qualquer outra conta do balanço patrimonial.
Exemplo de conciliação bancária
Um saldo contábil de $12.450 contra um saldo bancário de $13.180: a lacuna é explicada por um depósito em trânsito de $900 e $520 em cheques não compensados. Para o passo a passo completo, com lançamentos contábeis e mais itens, consulte o artigo dedicado à conciliação bancária.
H3: Exemplo de conciliação de contas a receber
O razão auxiliar de contas a receber mostra $45.000 em faturas em aberto, enquanto o saldo de contas a receber no razão geral mostra $44.800. A diferença de $200 vem de um pagamento parcial que não foi totalmente baixado (conciliação de clientes). Consulte o artigo dedicado à conciliação de contas a receber para ver o processo completo.
Exemplo de conciliação de contas a pagar e de fornecedores
Uma nota fiscal de fornecedor de $8.200 aparece em contas a pagar, mas o razão do próprio fornecedor mostra apenas $7.900 em aberto. A conciliação de fornecedores revela um desconto por pagamento antecipado de $300 que o fornecedor já aplicou e que nunca foi registrado internamente.
Exemplo de conciliação do razão geral e do balanço patrimonial
A conciliação do razão geral verifica cada conta do balanço patrimonial contra o detalhamento que a sustenta. Um exemplo típico: a conta de equipamentos do balanço patrimonial mostra $150.000, mas o registro do ativo imobilizado detalha $148.500. Se essa diferença não for corrigida antes do fechamento, ela também afeta a demonstração do resultado.
Exemplo de conciliação de cartões de crédito
O extrato do cartão corporativo mostra $3.400 em cobranças no mês, enquanto os registros internos mostram $3.250. A diferença de $150 geralmente vem de tarifas bancárias ou cobranças duplicadas que só aparecem no cruzamento transação a transação.
Exemplo de conciliação intercompany
A Entidade A registra $25.000 como conta a receber da Entidade B, e a Entidade B registra apenas $24.600 como conta a pagar para A. As transações intercompany, e a conciliação intercompany, existem justamente para encontrar e explicar essa diferença de $400 antes da consolidação.
Itens de conciliação e erros comuns em qualquer exemplo de conciliação de contas
As diferenças temporais, como um depósito em trânsito ou uma nota fiscal recém-emitida, se resolvem sozinhas no ciclo seguinte, sem que ninguém precise intervir. Erros de digitação de dados e transações não autorizadas, não. Os primeiros precisam ser corrigidos, e as segundas exigem investigação imediata além de um ajuste contábil.
O que todo exemplo de conciliação de contas precisa para estar pronto para auditoria
A segregação de funções significa que quem concilia não é quem aprova. É o controle interno mais básico nos seis exemplos acima. Cada ajuste real se transforma em lançamentos contábeis documentados, e a trilha de auditoria resultante é o que sustenta a prontidão para auditoria quando alguém pergunta, meses depois, por que um número mudou. Frameworks como o GAAP definem a norma contábil de base, mas não substituem a evidência em si.
Essa trilha de evidências importa sobretudo quando se sustenta sozinha, sem depender da memória de uma pessoa. Consulte a segregação de funções e o restante do checklist de melhores práticas para ver como incorporar isso.
Como os exemplos de conciliação de contas se encaixam no fechamento mensal
Se ficarem sem solução, cada um dos seis exemplos acima se torna um obstáculo para o fechamento mensal e, de forma mais ampla, para o fechamento financeiro. A gestão do fechamento existe para que nenhum item de conciliação chegue ao último dia sem explicação. É o tipo de lacuna que um controller ou a equipe contábil identifica durante o fechamento e que um CFO não quer descobrir depois. Quando essa disciplina falha, o reporte financeiro e as decisões de fluxo de caixa acabam se apoiando em registros financeiros que ninguém verificou a tempo.
Como Simetrik aborda os exemplos de conciliação de contas
Softwares contábeis e a conciliação automatizada mudam qual dos seis exemplos acima exige mais trabalho manual. Eles não eliminam a necessidade de revisar as exceções, mas eliminam a revisão linha a linha de tudo o que já bate. A mesma lógica se aplica quer a conta em questão passe por um processo completo de conciliação bancária, quer apareça como uma diferença intercompany pontual.
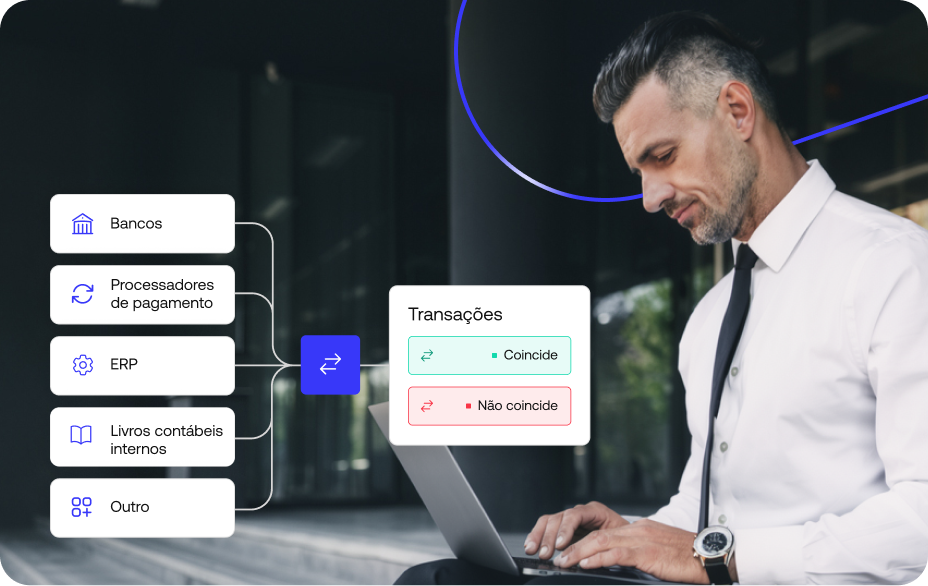
A capacidade de Simetrik de conectar dados de todas as fontes (bancos, processadores, ERPs) alimenta a etapa de cruzamento. As regras configuradas separam os cruzamentos das exceções, e os itens sem cruzamento são direcionados para filas de exceção e aprovação com segregação de funções maker-checker. Uma trilha de auditoria rastreável cobre cada ação. É o mesmo tipo de evidência de que cada um dos seis exemplos deste artigo precisa para se sustentar em uma auditoria.
Isso abrange a preparação de dados, o cruzamento baseado em regras, os fluxos de exceção e aprovação e a trilha de auditoria. Não se estende à execução do fechamento financeiro do início ao fim, à automação de eliminações intercompany nem à geração de reportes financeiros como uma entrega independente.
Descubra como estes exemplos funcionam sem cruzamento manual
Explore a plataforma para ver como a preparação de dados, o cruzamento baseado em regras e a trilha de auditoria funcionam juntos nas suas próprias contas. Ver a plataforma
Perguntas frequentes sobre exemplos de conciliação de contas
Perguntas que surgem quando alguém está analisando um exemplo específico de conciliação de contas, e não a definição geral:
O que é conciliação de contas?
Conciliação de contas é o processo de comparar o saldo que o razão geral registra para uma conta do balanço patrimonial com evidências externas (um extrato bancário, uma nota fiscal, um razão auxiliar) e explicar qualquer diferença antes do fechamento dos livros.
Qual é um exemplo de conciliação de contas?
Um exemplo típico é uma conta bancária que mostra $13.180 no banco contra $12.450 nos livros, em que um depósito em trânsito e dois cheques não compensados explicam a lacuna de $730. A mesma lógica se aplica a contas a receber, contas a pagar ou qualquer outra conta do balanço patrimonial.
O que é um bom exemplo de conciliação?
Um bom exemplo inclui mais de um item de conciliação ao mesmo tempo. Em vez de um único cheque não compensado, combina diferenças temporais com pelo menos um item que acaba sendo um erro real, porque isso se aproxima mais de como uma conciliação é na prática.
Quais documentos são necessários para um exemplo de conciliação de contas?
No mínimo, o registro interno (razão geral ou razão auxiliar) e a evidência externa que deveria bater com ele. Dependendo da conta que está sendo conciliada, essa evidência pode ser um extrato bancário, uma nota fiscal de fornecedor, um extrato de cartão de crédito ou outro documento de suporte.
Quais problemas surgem em um exemplo de conciliação de contas?
Os mais comuns são as diferenças temporais que se resolvem sozinhas e os erros de digitação de dados que precisam ser corrigidos. Ocasionalmente aparece uma transação não autorizada, que exige investigação imediata em vez de um ajuste de rotina.
Que tipo de perguntas surgem em um exemplo de conciliação de contas?
Os contadores que preparam ou revisam uma conciliação costumam perguntar qual é o item de conciliação, se é uma diferença temporal ou um erro real, que documento sustenta o ajuste e quem o aprovou. Essas quatro perguntas também cobrem a maior parte do que um auditor pergunta.
Existe um template ou PDF para um exemplo de conciliação de contas?
A maioria das equipes contábeis usa um template simples de duas colunas. De um lado fica o saldo registrado, e do outro a evidência de suporte e os ajustes, até chegar a um saldo ajustado que bate. O formato importa menos do que ter cada item de conciliação documentado com sua fonte.
Como conciliar um extrato bancário com o razão geral?
Primeiro, compare o saldo final do extrato bancário com o saldo de caixa no razão geral. Depois, considere os depósitos em trânsito, os cheques não compensados e quaisquer tarifas bancárias ou juros recebidos que ainda não tenham sido registrados. O que sobra depois desses ajustes deve bater.
Próximo passo: veja estes exemplos em dados conectados
Estes seis exemplos funcionam da mesma forma em uma planilha e em uma plataforma conectada. A diferença está em quanto da preparação de dados e do cruzamento acontece automaticamente. Veja a plataforma em ação para aplicar essa mesma lógica às suas próprias contas.