Autor: Simetrik editorial team

Conciliación de pagos automatizada: guía práctica de principio a fin

La conciliación de pagos es el proceso de comparar los registros de una misma operación entre procesadores, redes, bancos y sistemas internos para confirmar qué coincide y qué diferencia requiere revisión.

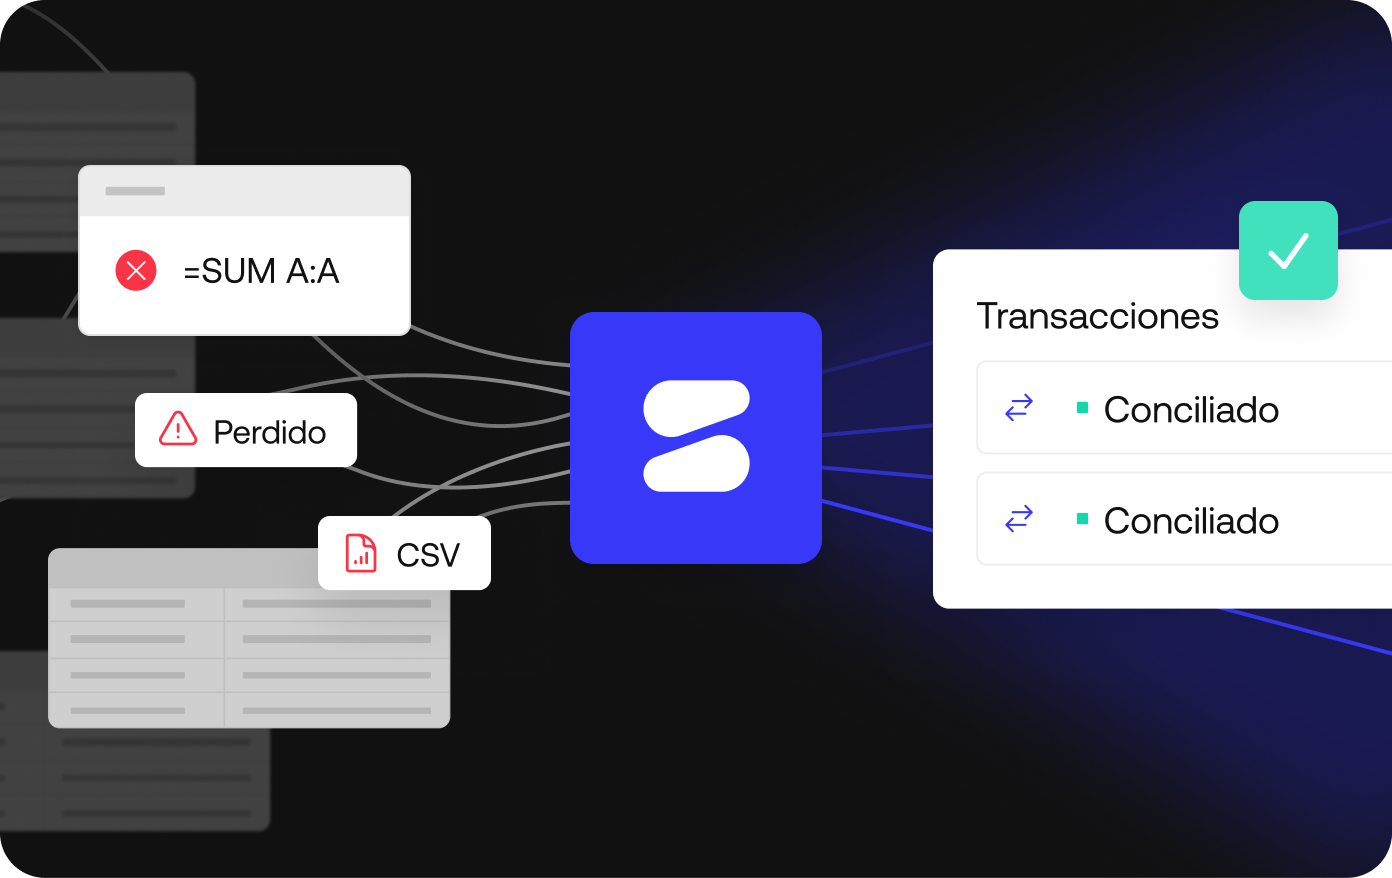
Si trabajas en pagos con tarjeta, ya conoces la escena: un archivo de red llega a las 3:07 a.m., la exportación del procesador aparece unos minutos después y, al comenzar el día, Operaciones intenta explicar por qué algunas transacciones no coinciden.

Simetrik es una plataforma de conciliación financiera que permite conciliar pagos, comisiones, liquidaciones, reembolsos y contracargos de múltiples procesadores en un mismo flujo.

La plataforma centraliza los datos, aplica reglas configurables y mantiene trazabilidad por transacción para los equipos de Finanzas, Operaciones y Cumplimiento.

Esta guía explica cómo automatizar la conciliación de pagos entre procesadores y redes: desde la carga y normalización de datos hasta la gestión de excepciones y la generación de reportes auditables.

Por qué la conciliación de pagos sigue siendo compleja

La complejidad suele concentrarse en cuatro frentes:

  • Fuentes y formatos distintos: redes, procesadores, pasarelas, bancos, ERPs, estados bancarios, archivos de liquidación y datos de disputas operan con estructuras y ciclos diferentes.
  • Reglas que cambian: las redes revisan especificaciones, los socios agregan columnas y el negocio incorpora productos, monedas o mercados que exigen nuevos criterios.
  • Dependencia de Ingeniería: cuando las reglas viven en el código, cada ajuste requiere una solicitud, un despliegue y coordinación entre equipos.
  • Visibilidad fragmentada: encontrar discrepancias, causas raíz y tendencias por subcomerciante todavía puede exigir consultas SQL, correos y revisiones manuales.

Cómo automatizar la conciliación de pagos: cinco principios

1) Cargar fuentes para la conciliación de pagos
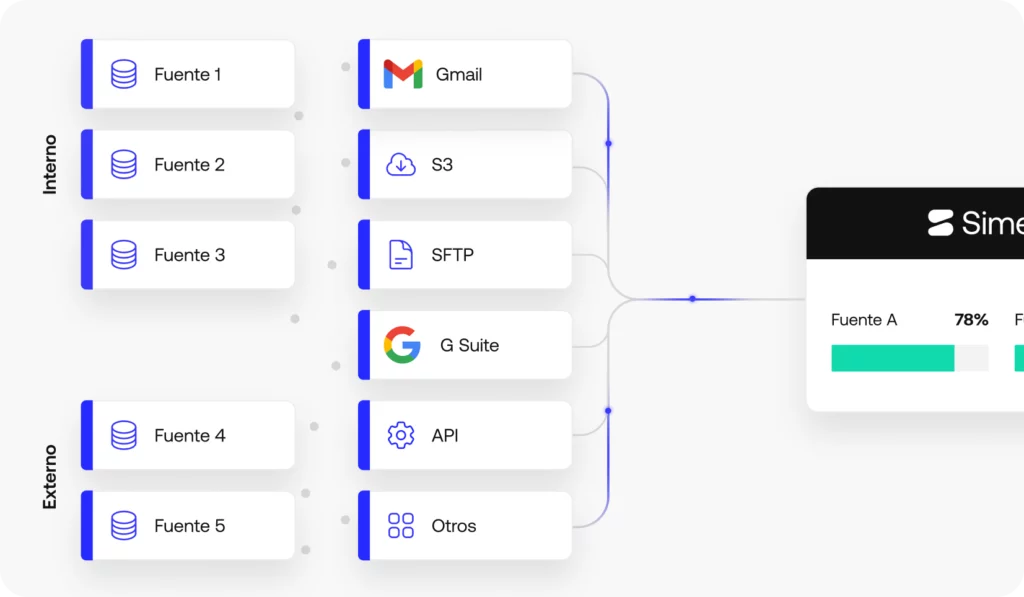
Carga y preparación de fuentes para la conciliación de pagos en Simetrik

El objetivo es recibir los datos tal como llegan, sin depender de procesos previos de limpieza.

Simetrik Sources acepta archivos de red, exportaciones de procesadores, estados bancarios y datos de disputas o contracargos en sus formatos originales.

Si un archivo contiene varias tablas, la plataforma extrae la información tabular y conserva cada tabla como una fuente independiente para auditoría.

Los archivos pueden cargarse mediante SFTP, un repositorio seguro o una API y convertirse en tablas estructuradas para procesar grandes volúmenes.

Eliminar las transformaciones previas reduce dependencias técnicas y evita que la conciliación se interrumpa cada vez que cambia una fuente.

2) Normalizar datos para evitar interrupciones

El objetivo es adaptar la conciliación a los cambios de formato sin interrumpir el proceso.

Source Union de Simetrik mapea archivos de distintos socios a un esquema estándar.

Si Visa cambia el nombre de una columna o un procesador incorpora un campo nuevo, el equipo puede actualizar el mapeo desde la interfaz sin perder el historial.

Así es posible unificar decenas o cientos de fuentes en un conjunto de datos canónico y compararlo con el libro contable, las liquidaciones de red o ambos.

Las sugerencias de IA, las funciones de normalización y el autocompletado simplifican la configuración.

La conciliación no debería romperse porque alguien agregó “Ref2” junto a “Ref1”. La normalización es una capacidad operativa, no un proyecto aislado. 

3) Conciliar pagos con reglas sin código
Configuración de reglas sin código para conciliar pagos en Simetrik

El objetivo es poner la lógica de conciliación donde corresponde, en manos de los equipos de Operaciones y Finanzas responsables de los resultados.

Simetrik permite definir reglas de monto, moneda, fecha y referencias, y organizarlas en conjuntos con distintos niveles de prioridad.

El equipo puede comenzar con criterios estrictos y flexibilizarlos de forma gradual para cubrir referencias alternativas, tolerancias de fechas o pequeñas diferencias de redondeo.

Cuando aparecen nuevos casos, Operaciones puede incorporar conjuntos de reglas sin depender de cambios en el código.

El equipo de Operaciones puede ajustar la lógica en minutos, sin depender de solicitudes o nuevos despliegues.

Así reduce la acumulación de discrepancias, libera tiempo de Ingeniería y mantiene reglas más claras para auditoría.

4) Analizar excepciones de la conciliación de pagos

El objetivo es convertir los resultados de la conciliación en información útil para decidir y actuar.

Cada conciliación genera una tabla de resultados con el alcance de una base de datos y una experiencia familiar para el equipo.

A partir de ahí, los paneles permiten responder las preguntas operativas más importantes:

  • ¿Qué % se concilió hoy y cuál es el valor de la diferencia?
  • ¿Qué socios o geografías contribuyeron más al volumen no conciliado?
  • ¿Qué conjunto de reglas coincidió con cada transacción? Esta trazabilidad es clave para las auditorías.
  • ¿Dónde están las variaciones de tarifas, los impactos de FX y las fluctuaciones de la tasa de comisión?
  • ¿Cuál es la tasa de contracargos a lo largo del tiempo por subcomerciante, marca, BIN o país?
  • ¿Los procesadores están cumpliendo los acuerdos? ¿Se registraron correctamente los contracargos y las operaciones asociadas?

Puedes pasar del detalle por transacción a los resúmenes ejecutivos y volver al detalle cuando lo necesites.

También puedes exportar o programar los informes que debes enviar a clientes y reguladores.

La conciliación no es solo “igualar archivos”. Es una función de control y una función de análisis. Trátala como tal.

5) Automatizar alertas y controles de conciliación

El objetivo es detectar y gestionar excepciones antes de que afecten la operación.

Configura umbrales y alertas a lo largo de todo el ciclo de conciliación.

Por ejemplo: “archivo esperado no recibido”, “tasa de conciliación inferior al 99,5 %”, “tasa de contracargos superior al umbral” o “variación de tarifas fuera de tolerancia”.

Las alertas pueden enviarse a Slack o por correo electrónico, abrir una tarea y adjuntar las filas exactas que requieren revisión.

También conviene priorizar por monto: tres operaciones no conciliadas por $250.000 pueden ser más urgentes que 300 por $12,60.

Las alertas y los controles permiten anticipar problemas y mantener la operación bajo control.

Proceso de conciliación de pagos entre procesador y red

Pongamos todas las piezas juntas en el flujo operativo de pagos más común.

Paso 0: Cargar archivos

  • Transacciones diarias del procesador adquirente (por ejemplo, Global Payments, Fiserv) → carpeta SFTP.
  • Paquete de liquidación de red (Visa/Mastercard) → carpeta SFTP.
  • (Opcional) Extracto bancario y archivo de disputas/contracargos → carpeta SFTP.

Paso 1: Normalizar socios

  • Usa Source Union para mapear y enriquecer los archivos del procesador dentro de una estructura común (fechas, montos, monedas, múltiples columnas de referencia).
  • Mantén una unión separada para los archivos de red si es necesario.

Paso 2: Preparar los datos

  • Agrega columnas de enriquecimiento: comisiones por transacción, conversiones FX, referencias derivadas y marcas de tiempo estandarizadas. Estas columnas de fórmula quedan documentadas y auditables.

Paso 3: Definir reglas de conciliación

  • Conjunto de reglas 1 (estricto): monto == monto, moneda == moneda, coincidencia de autorización/referencia entre {R1, R2, R3}, fecha de liquidación dentro de la tolerancia, método de pago idéntico.
  • Conjunto de reglas 2 (alternativo): si falla R1, analiza una referencia alternativa desde una cadena larga; permite un desfase de liquidación de ±1 día y acepta pequeñas diferencias de redondeo.
  • Conjunto de reglas 3 (casos límite): particularidades de la pasarela, umbrales de redondeo por tipo de cambio y lógica para capturas o reembolsos parciales.

La ejecución tiene prioridad de arriba hacia abajo. Cada par conciliado registra qué conjunto de reglas lo logró.

Paso 4: Revisar resultados

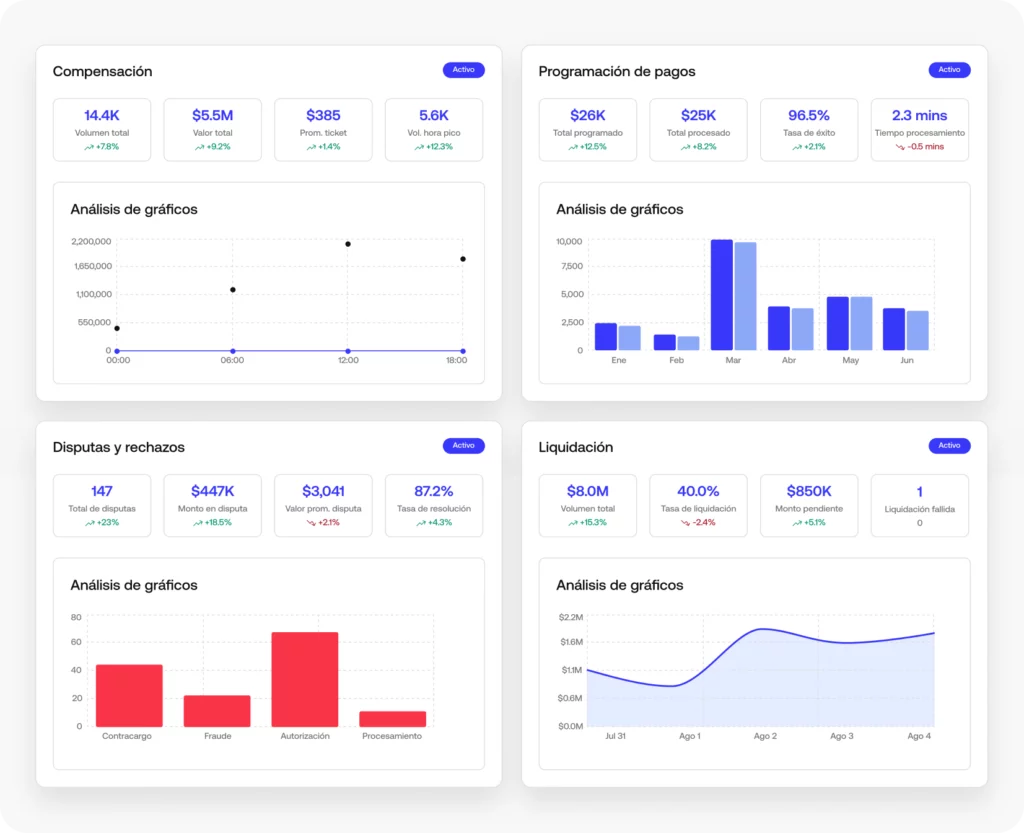
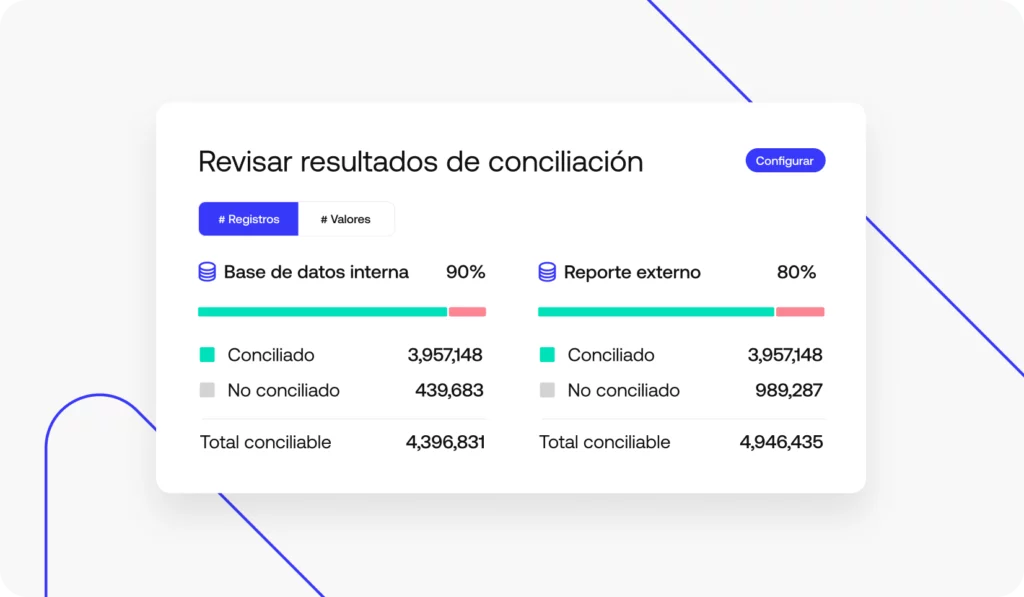
  • El panel muestra el total de registros, el porcentaje conciliado y el número y valor de las operaciones no conciliadas.
  • Explora las transacciones no conciliadas por socio, método de pago, comercio y geografía.
  • Identifica por qué falló cada fila: puede faltar una referencia, existir una diferencia de monto o quedar un desfase de liquidación fuera de la tolerancia.

Paso 5: Actuar y exportar

  • Activa alertas si los KPIs caen por debajo de los umbrales.
  • Exporta informes para clientes (resúmenes diarios, confirmaciones de liquidación, desglose de comisiones) de forma automática.
  • Conserva el historial completo: datos originales, transformaciones, lógica de reglas, acciones de usuario, marcas de tiempo.

El resultado es un flujo operativo que conserva la lógica y el historial sin reconstruir el proceso ante cada cambio.

Cómo conciliar contracargos y mejorar la visibilidad por subcomerciante

Las redes de tarjetas esperan que los miembros principales y sus bancos patrocinadores conozcan a sus subcomerciantes.

Eso incluye sus volúmenes, tasas de contracargo y la evolución de esos indicadores. En la práctica, implica dos cosas:

  1. Unificar la vista: integra los datos de contracargos al mismo modelo que las autorizaciones, capturas, reembolsos y liquidaciones.
  2. Vincular cada deducción: cuando un contracargo no tenga una transacción asociada, márcalo como posible fuga de ingresos y cuantifica su impacto.
  3. Analizar tendencias: rastrea las tasas de contracargo por subcomerciante, marca, país y BIN. Genera alertas ante picos y muestra tanto recuentos como montos.
  4. Preparar reportes: para equipos que informan a redes, reguladores o grandes comercios, generar el reporte en minutos puede marcar la diferencia entre estar al día y pedir una semana.

Rendimiento y escala de la conciliación automatizada

Escala operativa: ¿qué pasa cuando procesamos un millón de transacciones con docenas de conjuntos de reglas? 

Respuesta breve: Simetrik está diseñado para operar con grandes volúmenes de transacciones.

El emparejamiento se ejecuta en paralelo, las transformaciones se procesan de forma eficiente y las uniones evitan duplicar flujos aislados.

Así se pueden ejecutar múltiples conciliaciones y conjuntos de reglas con tiempos de procesamiento predecibles.

El beneficio práctico: los equipos pueden ampliar la automatización con nuevos conjuntos de reglas sin convertir cada excepción en un cuello de botella para el procesamiento diario.

Software de conciliación de pagos o desarrollo interno

Muchos equipos comienzan con una plataforma interna de conciliación. Estos son los principales criterios que conviene comparar:

  • Tiempo de adaptación: en una plataforma interna, cada cambio de regla suele requerir desarrollo y despliegue. En Simetrik, el equipo puede actualizar las reglas desde la interfaz en pocos minutos.
  • Cobertura: las plataformas internas suelen resolver primero los casos frecuentes. Con Simetrik, Operaciones puede ampliar las reglas a medida que aprende, sin nuevos desarrollos para cada ajuste.
  • Auditabilidad: un registro inmutable, transformaciones claras y trazabilidad por transacción facilitan auditorías y revisiones. Construir esta capacidad internamente exige mantenimiento continuo.
  • Costo de oportunidad: cada hora que tus ingenieros dedican a conciliación es una hora menos en funciones orientadas al cliente, sistemas de riesgo o mejoras en adquirentes/emisores.

Cómo medir el éxito de la conciliación automatizada
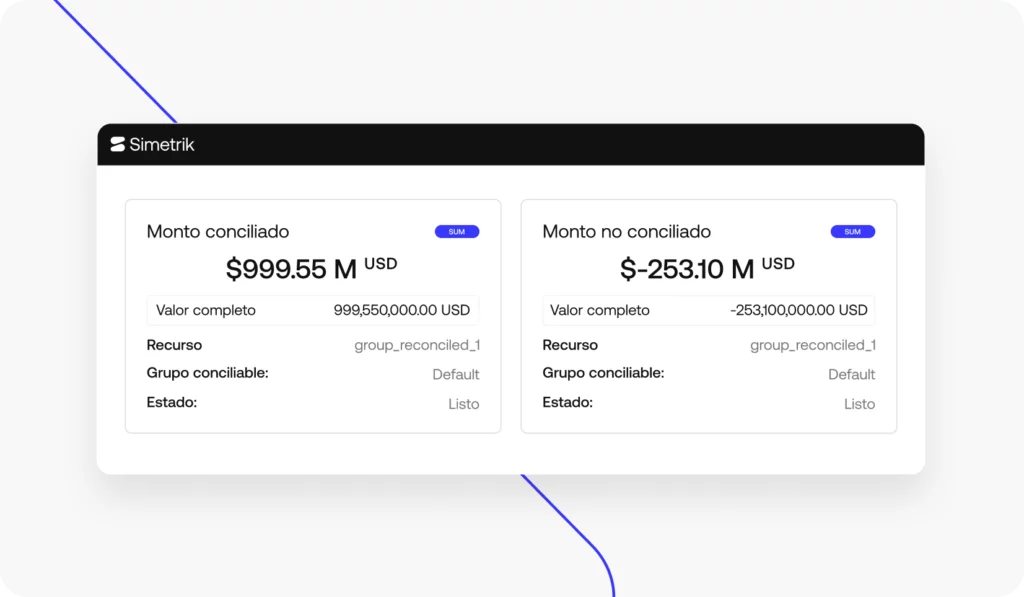
Resultados y métricas de la conciliación automatizada en Simetrik

Tras unas pocas iteraciones, los equipos que implementan un enfoque universal de conciliación suelen reportar:

  • Tasa de conciliación diaria: en implementaciones maduras, un resultado superior al 99,95 % puede ser un objetivo alcanzable, siempre que las excepciones estén identificadas y sean explicables.
  • Colas de excepciones: pequeñas, enfocadas y atribuibles (por ejemplo, “referencia de red faltante para el Procesador X el YYYY-MM-DD”).
  • Reportes automáticos: para redes, comercios, socios y finanzas internas, entregados a tiempo y con definiciones consistentes.
  • Inteligencia de contracargos: por subcomerciante y geografía, con alertas de picos y exportaciones rápidas para revisiones de red.
  • Menos solicitudes a Ingeniería: porque Operaciones controla los ajustes cotidianos. Los desarrolladores pueden concentrarse en iniciativas que hagan avanzar el producto.

La siguiente integración deja de ser un proyecto independiente: el equipo agrega una fuente, actualiza el mapeo y amplía el conjunto de reglas dentro del mismo modelo operativo.

Cómo implementar la conciliación automatizada en seis semanas

Si quieres evaluar este enfoque en tu infraestructura, puedes utilizar el siguiente plan de seis semanas:

  1. Semanas 0 y 1: Conexiones. Configura SFTP/API para cargar archivos del procesador, red y (opcionalmente) banco/contracargos diariamente.
  2. Semanas 1 y 2: Normalización. Construye las uniones de fuentes para los archivos del procesador y la red. Agrega entre tres y cinco columnas de enriquecimiento, como comisiones, tipo de cambio y referencias extraídas.
  3. Semanas 2 y 3: Primera conciliación. Define 3–5 conjuntos de reglas que cubran el 80% del volumen. Ejecuta dos semanas de datos históricos para validar.
  4. Semanas 3 y 4: Excepciones y paneles. Crea vistas de causa raíz de no conciliados. Habilita paneles de contracargos y subcomerciantes. Activa alertas.
  5. Semanas 4 y 5: Iteración. Agrega reglas para casos atípicos y valida los formatos de exportación (CSV/XLS, entrega por SFTP).
  6. Semana 6: Revisión. Compara tiempos, tasas de conciliación y esfuerzo con tu base interna. Decide si expandes a más redes/procesadores o agregas conciliación bancaria.

El plan es intencionalmente acotado: busca validar cobertura, control y velocidad antes de ampliar el alcance.

Preguntas frecuentes sobre conciliación de pagos

¿Qué es la conciliación de pagos?

Es el proceso de comparar registros de una misma operación entre procesadores, redes, bancos y sistemas internos para identificar coincidencias, diferencias y transacciones que necesitan revisión.

¿Cómo funciona la conciliación automatizada?

Primero se cargan y normalizan las fuentes. Después se aplican reglas de matching, se separan las excepciones y se conserva trazabilidad sobre los datos, la lógica utilizada y las acciones posteriores.

¿Se pueden conciliar varios procesadores de pagos?

Sí. Simetrik permite conciliar pagos, comisiones, liquidaciones, reembolsos y contracargos de múltiples procesadores dentro de un mismo flujo.

¿Qué papel cumple la IA en este proceso?

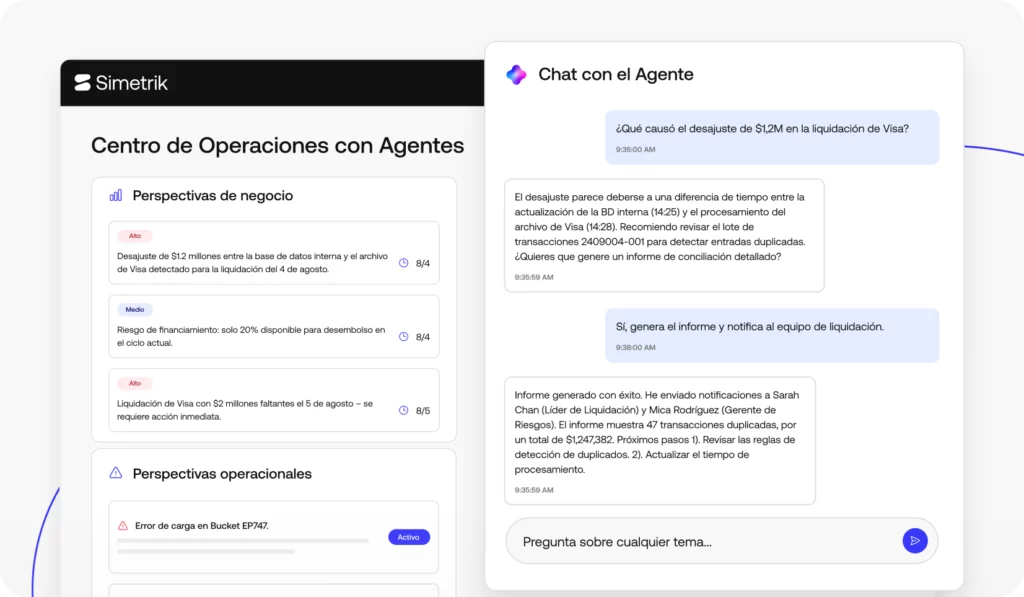
La IA puede ayudar a preparar datos, sugerir mappings, fórmulas o reglas y analizar excepciones. El motor determinístico ejecuta la lógica configurada para que el resultado del control sea reproducible.

Conclusión: una conciliación predecible, explicable y rápida

La conciliación debe ser predecible, explicable y rápida.

El equipo debería dedicar su tiempo a analizar resultados y tomar decisiones, no a perseguir errores. Para Auditoría, cada transformación y regla debe quedar registrada.

Si un socio cambia el nombre de una columna, Operaciones debería poder corregir el mapeo en minutos, sin abrir un nuevo proyecto de desarrollo.

Simetrik reúne fuentes de datos financieros, reglas de coincidencia configurables, gestión de excepciones, analítica y controles en una sola plataforma.

El resultado es un proceso de conciliación más trazable y adaptable para equipos que operan múltiples procesadores, redes y entidades.

¿Quieres evaluar este proceso con tus propios datos de procesadores, redes, bancos o contracargos? Solicita una demostración de Simetrik.
Escalando los pagos en tiempo real: una guía para los PSPs

Para el año 2029, se espera que los ingresos globales por pagos alcancen los 2.4 billones de dólares, un aumento de más del 25% en comparación con las cifras actuales. Este crecimiento se distribuye a lo largo de un ecosistema fragmentado que incluye bancos, redes de tarjetas, cámaras de compensación, procesadores de pago y otros actores del sector.

Las infraestructuras de pagos en tiempo real han añadido un nuevo nivel de complejidad y oportunidad al panorama financiero. Estas redes, relativamente recientes, hacen posible mover dinero de forma instantánea entre partes, sin importar la moneda, región o protocolo. Los proveedores de servicios de pago (PSP) están adoptando los pagos instantáneos para mantenerse competitivos, aunque esta transición no está exenta de riesgos.

A medida que los clientes demandan más inmediatez y conveniencia, los PSP deben analizar con cuidado sus inversiones tecnológicas y sus socios financieros para optimizar los beneficios de los pagos en tiempo real. Al planificar el crecimiento de tu organización, reducir la complejidad debe ser una prioridad clave para el equipo financiero.

La creciente complejidad de los pagos instantáneos

Los pagos en tiempo real son relativamente nuevos, pero ya han transformado la industria. El Unified Payments Interface (UPI) de India se lanzó en 2016, la RTP Network de The Clearing House en Estados Unidos comenzó en 2017, y Pix, en Brasil, entró en funcionamiento en 2020. Junto con iniciativas similares en más de 70 países, estas redes ya procesan miles de millones de dólares en transacciones instantáneas cada año.

El impacto de esta rápida adopción es que los PSP ahora pueden ofrecer a los comercios formas más rápidas y convenientes para aceptar pagos de sus clientes. Desde la perspectiva del usuario, realizar pagos instantáneos es sencillo; sin embargo, tras bastidores, existen múltiples procesos e integraciones que afectan los márgenes y generan confusión regulatoria.

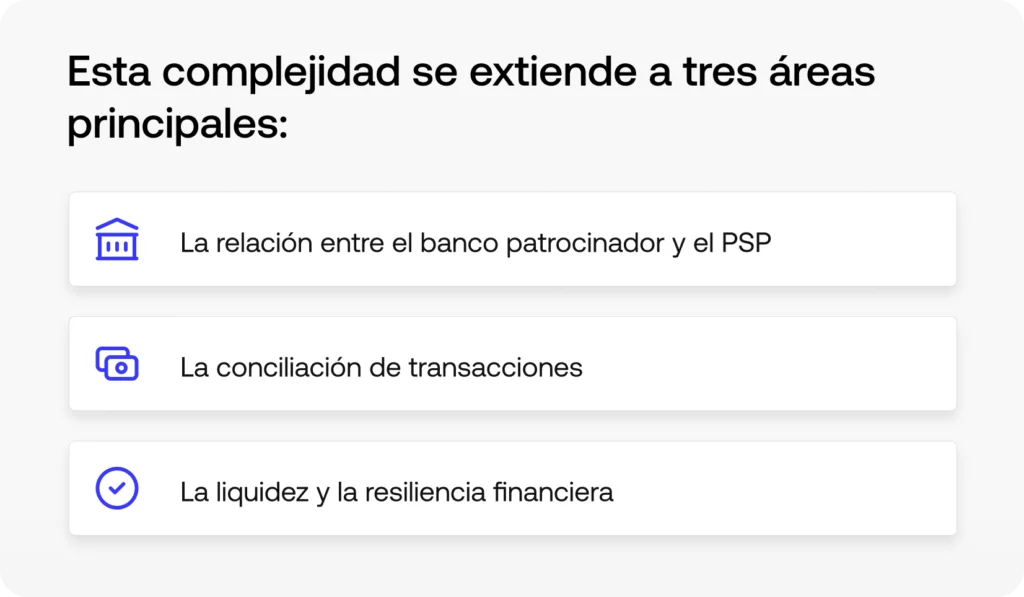
Veamos cada una en detalle.

La relación con el banco patrocinador: un delicado equilibrio

Encontrar el banco patrocinador adecuado es clave para el éxito a largo plazo de un PSP en Estados Unidos. Para elegir el mejor socio, es fundamental estructurar los acuerdos de forma que optimicen los resultados para ambas partes.

Primero, considera en qué regiones operas actualmente y a cuáles planeas expandirte. Asociarte con bancos que ya cuenten con acuerdos con múltiples redes de pagos en tiempo real (RTP) facilitará la escalabilidad. Analiza con ellos qué tan rápido podrías habilitar pagos a través de redes como el SEPA Instant Credit Transfer (SCT Inst) en Europa, el UPI en India o el FAST en Singapur, incluso si tu empresa todavía no tiene presencia en esas regiones.

Luego, examina la tecnología del banco. Asegúrate que disponga de una infraestructura sólida y capacidades de integración que soporten altos volúmenes de transacciones en tiempo real sin interrupciones. Pregunta sobre su adopción de estándares compartidos, como Swift GPI e ISO 20022 XML V9, para identificar los posibles desafíos de conciliación que podrían surgir. Además, verifica la existencia de controles de riesgo y liquidez robustos que mantengan el flujo de dinero incluso si los volúmenes aumentan inesperadamente.

A continuación, analiza los modelos de financiamiento disponibles, incluyendo los pros, contras y el nivel de flexibilidad que tendrás para moverte entre ellos. En general, los bancos y cooperativas de crédito ofrecen uno o más de los siguientes modelos:

  • Acuerdos de prefinanciamiento  – El PSP deposita una cantidad determinada en el banco patrocinador para cubrir transacciones hasta ese saldo. Es una opción simple y de bajo riesgo para el banco, pero inmoviliza capital de trabajo y puede interrumpir transacciones si la cuenta cae por debajo del umbral establecido. Sin embargo, existen variaciones más flexibles, como los top-ups “just-in-time” o modelos híbridos de pre-financiamiento y crédito, que permiten mantener las operaciones incluso cuando el volumen supera el límite acordado.
  • Barridos intradía (Intraday sweeps) – El banco patrocinador monitorea el volumen de RTP y traslada fondos de las cuentas del PSP a lo largo del día. Este modelo reduce la necesidad de grandes depósitos previos, pero requiere conciliación constante y alta visibilidad sobre la liquidez. Si tu empresa aún utiliza sistemas financieros heredados o tiene dificultades para conciliar pagos a nivel transaccional, este modelo podría no ser el más viable.
  • Líneas de crédito – El banco patrocinador otorga crédito al PSP para financiar las operaciones RTP hasta un cierto límite y con una tasa de interés específica. Las liquidaciones por lotes se realizan vía ACH, de forma diaria, semanal o mensual, lo que complica la conciliación, pero libera una cantidad significativa de capital de trabajo para el PSP. 

Elegir correctamente a los bancos patrocinadores y los modelos de financiamiento es esencial. No obstante, incluso las mejores asociaciones no pueden resolver por sí solas los grandes desafíos estructurales relacionados con la conciliación, la gestión de liquidez y las fugas de ingresos en el actual ecosistema de pagos instantáneos.

El desafío de la conciliación

La conciliación, o el proceso de validar y cruzar transacciones para garantizar la integridad financiera, se vuelve casi imposible ante el volumen y la complejidad descritos anteriormente. La gran cantidad de socios, organismos reguladores, consorcios y tecnologías necesarias para soportar pagos instantáneos en sistemas tradicionales y emergentes exige un nuevo enfoque para conciliar y gestionar los datos transaccionales.

Incluso en grandes corporaciones, muchos equipos financieros siguen utilizando hojas de cálculo y procesos semimanuales para verificar cada transacción frente a liquidaciones masivas, deducciones de comisiones y otras actividades dentro del recorrido del pago. Esta brecha entre la capacidad de enviar y recibir pagos en tiempo real y la habilidad de medir claramente su impacto en el negocio genera problemas significativos, como: fugas de ingresos, gastos innecesarios, auditorías y cierres contables largos e ineficientes.

Para conciliar pagos instantáneos de manera precisa y rentable, los PSP deben contar con una visión completa de toda la cadena de valor del RTP (Real-Time Payments) en un solo lugar. Sin embargo, dado que estas redes son relativamente nuevas y están administradas por entidades gubernamentales y mixtas (público/privadas), todavía existe una interoperabilidad limitada entre ellas.

El impacto de los pagos en tiempo real en la liquidez

Los PSP que no enfrenten estos desafíos descubrirán que los pagos instantáneos pueden afectar su liquidez y salud financiera. La falta de visibilidad a nivel transaccional conduce a una mala gestión del capital de trabajo y a decisiones financieras basadas en información incompleta, mientras que las pérdidas derivadas de errores de conciliación, fraudes o cobros no realizados reducen directamente el efectivo disponible.

De todos modos, cuando se combinan con la tecnología y los socios adecuados, los pagos en tiempo real fortalecen la resiliencia financiera y ayudan a retener clientes en un mercado cada vez más competitivo. Las plataformas modernas de conciliación automatizan los procesos más propensos a errores e ineficiencias dentro de los equipos financieros, lo que permite procesar y conciliar millones de transacciones en tiempo real cada día.

Además, una conciliación sólida facilita la optimización de los acuerdos con los bancos patrocinadores. Mantener saldos equilibrados en las cuentas conectadas a las redes RTP es esencial ya sea en modelos de prefinanciamiento, barridos intradía o híbridos, y tener visibilidad completa sobre las transacciones pasadas permite predecir la demanda futura para asegurar que siempre exista la financiación necesaria.

Cuando la conciliación deja de ser un obstáculo, los pagos instantáneos se convierten en una ventaja competitiva. En lugar de preocuparte por una falta repentina de capital de trabajo, puedes concentrarte en ofrecer servicios innovadores y de alto valor a tus clientes.

Simetrik: conciliación con IA para la era de los pagos instantáneos

Simetrik es una plataforma integral de conciliación transaccional que unifica los datos de todos los sistemas involucrados en los pagos en tiempo real, automatiza la conciliación multivía y detecta excepciones antes de que se conviertan en un problema.

Los PSP (Proveedores de Servicios de Pago) confían en Simetrik para alcanzar nuevos niveles de escalabilidad, control y auditabilidad en cuatro áreas clave:

  • Control de costos y gestión de comisiones: identifica, valida y optimiza todas las tarifas asociadas con las redes de pagos en tiempo real (RTP).
  • Posición de efectivo y liquidez: acelera la liquidación, reduce la presión sobre el capital de trabajo y mejora la visibilidad y la capacidad de previsión financiera.
  • Reportes regulatorios: disminuye el riesgo y automatiza el cumplimiento de normativas como SOX, PCI, GLBA, entre otras obligaciones.
  • Transacciones transfronterizas y cripto: simplifica la gestión del FX, la variabilidad de redes y la complejidad de los on/off-ramps, con una conciliación confiable y escalable.

Para 2028, los pagos en tiempo real representarán más de una cuarta parte de todas las transacciones electrónicas globales. Descubre cómo Simetrik simplifica la complejidad del RTP y transforma este mercado en rápida evolución en una palanca estratégica de rentabilidad: solicita una demo de nuestra plataforma.

Simplifica la conciliación con soluciones preconfiguradas para adquirentes

Los adquirentes tienen un papel fundamental en el ecosistema financiero moderno, facilitando pagos con tarjeta y entregando el monto correcto a los comercios en cada compra. Pero cada transacción puede ser un punto de falla, expuesta a riesgos de errores, disputas y pérdidas de ingresos.


Para manejar grandes volúmenes de transacciones y mantener tu reputación en un mercado de pagos fragmentado, es esencial automatizar de manera confiable la conciliación y los reportes — empezando por la actividad relacionada con las redes de tarjetas, que representan una gran parte de tus transacciones.


Las soluciones preconfiguradas de Simetrik para Visa y Mastercard hacen esto posible sin costos excesivos ni grandes esfuerzos de ingeniería. Están diseñadas para ayudarte a configurar flujos de conciliación con las mejores prácticas, sin necesidad de código, con el apoyo de un asistente inteligente de configuración y un equipo dedicado de onboarding, manteniendo al mismo tiempo visibilidad total de las reglas y la lógica a medida que evolucionan.

Hemos conectado capacidades avanzadas y controles financieros para habilitar seis casos de uso clave, desde autorizaciones hasta gestión de disputas, de manera fácil de implementar y adoptar.

¿Por qué los adquirentes deben automatizar la conciliación?

Monitorear y conciliar transacciones de las redes de tarjetas es crítico para el éxito de un adquirente Visa y Mastercard no solo representan una gran parte de las transacciones, sino que también tienen sus propios requisitos para los adquirentes, incluyendo marcos de auditoría específicos y tarifas que deben ser controladas cuidadosamente.


Simetrik automatiza la conciliación hasta el nivel de cada transacción, cruzando registros entre sistemas internos y externos y generando reportes para comercios, auditores y otros interesados, ya alineados con los requisitos de Visa y Mastercard. En lugar de manejar hojas de cálculo y correr para organizar datos para reportes de red como el QMR (Mastercard Quarterly Member Report) y el GOC (Visa Global Operating Certificate), puedes enfocarte en resolver errores y disputas rápidamente.


Una vez conciliados y validados, los datos pueden ser usados por tu equipo y por los comercios para tomar mejores decisiones operativas, desde pronósticos hasta estrategias de tarifas.

5 razones para automatizar la conciliación Visa y Mastercard
  • Mejor visibilidad del flujo de caja
  • Pronósticos más precisos
  • Gestión eficiente de tarifas
  • Resolución más rápida de disputas
  • Mayor control de riesgos
6 funcionalidades clave que puedes habilitar en Simetrik

Simetrik conecta archivos de esquema entregados por el adquirente, extractos bancarios y registros de sistemas internos como tu ERP, automatizando seis casos de conciliación para transacciones Visa y Mastercard:

  • Autorización – Garantiza control y reduce fraudes conciliando solicitudes y respuestas autorizadas con datos de la red y cruzando archivos de clearing con registros del emisor.
  • Compensación – Valida tarifas de esquema, tarifas de intercambio y ajustes de red contra los registros del adquirente, evitando cobros de más o pérdidas.
  • Disputas – Confirma fondos debitados de emisores, concilia casos de pre-arbitraje y arbitraje, y ayuda a los comercios a gestionar evidencias.
  • Liquidación – Calcula la liquidación neta diaria y valida los recibos contra extractos bancarios para una mejor gestión de liquidez.
  • Agenda – Divide agendas nacionales e internacionales, con o sin diferimiento, validando movimientos financieros esperados para evitar pérdidas por liquidaciones retrasadas o ausentes.
  • Financiamiento – Valida pagos programados vs. recibidos en el banco, investigando retrasos o pagos parciales para garantizar cumplimiento y ejecución a tiempo.
Reduce riesgos con una implementación rápida y guiada

Simetrik cuenta con un equipo dedicado de onboarding junto con flujos de configuración mejorados con IA para ayudarte a mejorar rápidamente la conciliación y los reportes. La plataforma elimina errores descuidados y al mismo tiempo da a los usuarios control sobre el resultado final, con gobernanza y protecciones integradas que mantienen la integridad de los datos.

Con Simetrik, no tienes que preocuparte por llevar adelante una implementación complicada tú solo. Nuestras soluciones de Visa y Mastercard pueden entregarse en semanas, no meses, con ayuda de un equipo dedicado de onboarding y un asistente inteligente de configuración.

Los clientes de Simetrik también pueden elegir dashboards listos y personalizables que muestran las métricas más importantes para los adquirentes — KPIs ya configurados, con capacidad de desglose y recomendaciones impulsadas por IA.

Empieza con una demo personalizada

¿Quieres ver las soluciones de redes de tarjetas de Simetrik en acción con tus propios datos? Ponte en contacto para solicitar una demo y te mostraremos cómo escalar la conciliación con flujos modulares y listos para usar.


Conoce más sobre nuestras soluciones para Visa y Mastercard..

Madurez en conciliación: un camino hacia la excelencia impulsada por IA para los equipos de operaciones financieras

¿Qué te viene a la mente cuando piensas en operaciones financieras resilientes?

Cifras precisas, exposición limitada al riesgo, decisiones basadas en datos y costos bien controlados—todo esto es posible gracias al proceso de conciliación.

Hoy en día, sin embargo, el proceso de conciliación sigue estando afectado por tecnologías obsoletas y tareas manuales. Es tedioso, propenso a errores (como se ha visto en casos públicos recientes donde los fallos han costado millones a las empresas), e imposible de escalar en un mercado que se vuelve más complejo minuto a minuto.

Es momento de adaptarse. En esta guía, presentaremos un modelo de madurez en conciliación que te orientará hacia una conciliación completamente automatizada y habilitada por IA en todos los niveles. Desde operaciones aisladas y costosas hasta flujos de trabajo orquestados con precisión y un ROI claro, cada avance reduce costos y mejora la eficiencia en toda la organización.

It’s time to adapt. In this guide, we’ll take a look at a model for reconciliation maturity that will guide you toward fully automated, AI-enabled reconciliation at every level. From siloed, costly operations to expertly orchestrated workflows with clear ROI, each advancement reduces cost and drives efficiency across the organization.

5 factores que hacen dolorosa la conciliación:
  1.  Volúmenes masivos de transacciones con múltiples aliados de tecnología financiera, pagos y banca 
  2. Datos de liquidaciones muy complejos y no estandarizados, en formatos variados 
  3. Regulaciones estrictas e inconsistentes entre regiones e industrias 
  4. Un mercado en rápido crecimiento que exige constantemente nuevas alianzas, integraciones y flujos de trabajo 
  5. Adopción masiva de IA, que requiere datos confiables y en tiempo real para operar
Por qué la madurez en conciliación es más importante que nunca

Hasta hace poco, la respuesta estándar ante la complejidad de la conciliación era contratar más personal, aumentar el gasto en ingeniería o aceptar cierto nivel de pérdidas de ingresos, costos de auditoría y errores.

Pero el ecosistema financiero moderno ha llegado a un punto de inflexión en el que este enfoque ya no es sostenible. La última década ha traído cambios drásticos en regulaciones globales, una explosión de empresas y soluciones de pago, estándares de banca abierta y un auge de la IA que ha elevado las expectativas para el acceso a datos en tiempo real y la interoperabilidad profunda.

Las soluciones de conciliación tradicionales no están a la altura de las exigencias del mercado actual: siempre un paso atrás y demasiado poco confiables para la velocidad y el volumen del movimiento moderno de dinero. Perder esta oportunidad ahora significará enfrentar costos cada vez más altos para competir con quienes ya adoptaron plataformas de conciliación escalables y preparadas para IA.

El gran habilitador: la plataforma de conciliación con IA

Para alcanzar la madurez total en conciliación, las empresas necesitan una tecnología capaz de manejar la complejidad empresarial. Aunque es posible superar las primeras etapas de madurez con soluciones puntuales o scripts desarrollados internamente, no se puede avanzar mucho más sin una plataforma unificada que centralice todos los datos, controles y flujos de trabajo de conciliación.

Las plataformas de conciliación con IA permiten integrar fuentes de datos transaccionales internas y externas, conectar sistemas internos como el ERP o el sistema bancario principal, y aplicar automatización y gobernanza sofisticadas sin caer en deuda técnica a medida que evolucionan las regulaciones y las necesidades del negocio.

Haz bien la conciliación, y todo lo demás encaja.

Las mejores plataformas de conciliación hacen mucho más que conciliar transacciones complejas. Incorporan agentes de IA e inteligencia adaptable para conciliar datos en tres niveles distintos:

  • Nivel transaccional: Hacen coincidir transacciones individuales para establecer una fuente confiable de verdad para todos los procesos posteriores, detectando anomalías y discrepancias en tiempo real.
  • Nivel financiero: Utilizan los datos conciliados para gestionar el flujo de caja y controlar costos, respaldar decisiones estratégicas y generar reportes precisos tanto internos como externos.
  • Nivel contable: Alinean los datos transaccionales y financieros con los asientos contables para asegurar reportes precisos y conformes, acelerando los ciclos de cierre.

En la siguiente sección, te mostraremos por qué adoptar una plataforma de conciliación con IA es esencial para aumentar la madurez de tus operaciones financieras. Hay muchos caminos hacia el éxito — sigue leyendo para descubrir cuál se adapta mejor a tu caso de uso, recursos y objetivos.

¿Qué puede hacer una plataforma de conciliación con IA?
  • Procesar grandes volúmenes de transacciones con baja latencia y velocidad T+1 
  •  Estandarizar y conciliar datos transaccionales muy variados entre múltiples plataformas 
  •  Cumplir regulaciones estrictas e inconsistentes en distintas regiones e industrias 
  • Mantener bajo el costo total de propiedad (TCO) con implementación sin código, escalable y fácil de iterar 
  • Adaptarse al cambio constante y escalar sin interrupciones 

Un modelo práctico de madurez en conciliación

Una conciliación plenamente madura y optimizada con IA genera valor más allá de simplemente reportar cifras. Te proporciona datos financieros confiables y en tiempo real que puedes usar en cualquier aplicación posterior que imagines.

El modelo de madurez en conciliación de Simetrik consta de cinco etapas, comenzando con operaciones financieras completamente manuales y culminando en una automatización transformadora y en constante mejora. Desde reembolsos instantáneos a clientes y programas de fidelización personalizados, hasta modelos avanzados y predictivos de planificación financiera (FP&A), alcanzar la Etapa 5 te dará una enorme ventaja competitiva.

Stage 1: Slow & siloed 

Etapa 1: Lenta y por silos

En la primera etapa, la conciliación es casi completamente manual. La integración de datos es mínima, no hay escalabilidad y la falta de confianza en las cifras perjudica al negocio.

  • Gestión de datos: Las hojas de cálculo y macros son las herramientas principales del equipo financiero. Los datos de transacciones, aislados entre sí, deben exportarse, validarse e ingresarse correctamente en los sistemas backend.
  • Desarrollo: Cualquier intento de integración o automatización depende del equipo de ingeniería, por lo que el progreso es lento y costoso. No hay posibilidad de aprovechar IA ni de utilizar los datos transaccionales en modelos de toma de decisiones.
  • Gestión de excepciones: El equipo financiero revisa manualmente discrepancias y posibles fraudes, con un grado de éxito limitado. Cuando se detectan, el contacto y la resolución pueden tardar semanas.
  • Supervisión financiera: La escasa visibilidad de los saldos operativos actuales dificulta la toma de decisiones. Los datos transaccionales suelen no coincidir con extractos bancarios, saldos en cuenta, previsiones de ingresos u otros indicadores clave.
  • Integridad contable: Los datos transaccionales no están alineados con los saldos operativos ni con los libros contables, lo que retrasa el cierre financiero y a menudo genera errores en los reportes.
  • Riesgo: El nivel de riesgo es crítico, con pérdidas inesperadas o inexplicables y conocimiento interno aislado. Si una persona clave deja la empresa, se lleva consigo toda la lógica de conciliación.
  • Cumplimiento: Sin registros de auditoría, los datos deben compilarse manualmente. Las auditorías son costosas y extensas, y los vacíos de cumplimiento pueden generar multas y dañar la reputación.

Etapa 2: Automatización limitada

Los beneficios comienzan a notarse en la segunda etapa, pero la conciliación aún no es escalable. Con muchas fuentes de datos aún sin integrar, la adopción de IA todavía no es viable.

  • Gestión de datos: Hay algunas integraciones implementadas, pero los datos transaccionales siguen fragmentados. Las exportaciones manuales y las hojas de cálculo aún son comunes.
  • Desarrollo: Las automatizaciones son internas o aisladas, y dependen de una lógica cambiante y fuentes de datos inestables. Los costos de ingeniería para sumar nuevas integraciones son elevados.
  • Gestión de excepciones: La detección de anomalías y la conciliación automática funciona para algunas fuentes, lo que alivia la carga del equipo. Sin embargo, la resolución sigue siendo completamente manual.
  • Supervisión financiera: La mayor visibilidad sobre los datos transaccionales ayuda con la modelación financiera y el seguimiento de desempeño, pero no es suficiente para tomar decisiones estratégicas ni impulsar innovación basada en IA.
  • Integridad contable: Los datos transaccionales aún no están alineados con los libros contables principales y auxiliares. Los ciclos de cierre son largos y los reportes, propensos a errores.
  • Riesgo: El riesgo sigue siendo alto, aunque disminuye el número de pérdidas inexplicables. El conocimiento sigue fragmentado: hay cajas negras en los equipos y la información clave está en manos de unos pocos.
  • Cumplimiento: El reconocimiento de ingresos y la generación de reportes bajo normas como ASC 606 e IFRS 15 siguen siendo manuales y sin trazabilidad completa. Las auditorías internas pueden tardar meses debido a la falta de visibilidad.

Etapa 3: Cobertura transaccional completa

En esta etapa, la conciliación a nivel transaccional está totalmente automatizada, es escalable y está preparada tanto para reportes financieros como para impulsar innovación. Sin embargo, la conciliación contable sigue siendo manual.

  • Gestión de datos: Todos los registros de transacciones están integrados, estandarizados y conciliados automáticamente. Los equipos financieros tienen visibilidad en tiempo real de cada detalle transaccional y sus discrepancias.
  • Desarrollo: Herramientas sin código e IA reducen los tiempos de implementación y minimizan la dependencia del equipo de ingeniería al momento de crear nuevos flujos de trabajo. Cualquier persona autorizada puede adaptar las reglas y lógica de negocio que impulsan la conciliación y los reportes automatizados.
  • Gestión de excepciones: Con la conciliación diaria totalmente automatizada, los equipos pueden enfocarse en la gestión de excepciones. Cuando se detectan discrepancias, contracargos, disputas o fraudes potenciales en los flujos de transacciones en tiempo real, se activan alertas para que el equipo de FinOps tome acción.
  • Supervisión financiera: Los datos transaccionales se concilian ocasionalmente con los saldos operativos del ERP, pero los registros quedan obsoletos rápidamente. Los equipos de finanzas y contabilidad deben comparar manualmente los datos del ERP con las transacciones para tener una visión real de la situación financiera.
  • Integridad contable: La conciliación a nivel contable sigue siendo manual. Los datos transaccionales no siempre coinciden con el libro mayor y los sublibros. El cierre financiero toma varios días adicionales debido a la recopilación y el reporte manual de los datos.
  • Riesgo: El riesgo se reduce considerablemente gracias a la visibilidad transaccional. Las pérdidas se explican y resuelven con mayor rapidez. El conocimiento sobre la lógica de conciliación transaccional está accesible en toda la organización: si un empleado clave se va, no hay disrupción.
  • Cumplimiento: Existen registros detallados a nivel transaccional, pero el proceso de auditoría sigue siendo lento debido a mecanismos de reporte desactualizados. Los documentos se generan manualmente o con scripts, sin conexión a las fuentes de datos actualizadas.

Etapa 4: Control contable completo

Los datos transaccionales se concilian automáticamente con los saldos contables. Los equipos contables cuentan con paneles dinámicos y dedicados para monitorear las métricas que les importan. La supervisión financiera es sólida, aunque aún hay margen para innovar.

  • Gestión de datos: Los ERPs y otros sistemas contables internos están integrados junto con las fuentes de datos transaccionales, todo en una sola plataforma de conciliación. Los equipos contables pueden ver los asientos conciliados y actualizados en el libro mayor y sublibros en todo momento.
  • Desarrollo: Los usuarios pueden desplegar flujos de trabajo sin código y actualizar las reglas contables para transformar los datos correctamente y sincronizarlos con el ERP. Los agentes de IA simplifican la automatización sin comprometer el control.
  • Gestión de excepciones: El equipo contable recibe alertas en tiempo real cuando hay discrepancias entre los datos transaccionales y los saldos contables. Las excepciones se detectan y resuelven antes del cierre contable.
  • Supervisión financiera: Los datos se sincronizan al menos una vez al día con el ERP y se preparan para reportes posteriores y análisis con IA. Los líderes financieros pueden tomar decisiones rápidas sin tener que revisar los detalles de cada transacción.
  • Integridad contable: La dirección contable puede ver saldos calculados, asientos conciliados automáticamente y el progreso del cierre contable de un solo vistazo. El cierre financiero se reduce en promedio cinco días.
  • Riesgo: Las pérdidas operativas y fugas de ingresos son poco frecuentes y siempre explicables. Los equipos de operaciones financieras, contabilidad, producto y dirección tienen visibilidad sobre la lógica de conciliación sin necesidad de saber programar.
  • Cumplimiento: Los registros de auditoría a nivel transaccional y contable aceleran los esfuerzos de cumplimiento y reducen costos. Los reportes se generan automáticamente de acuerdo con las regulaciones vigentes y los requisitos internos de compliance.

Etapa 5: Automatización integral con IA

La etapa final es un proceso continuo de iteración, escalabilidad y aumento del ROI. Se implementan nuevos casos de uso de forma constante y sin necesidad de escribir código. Los agentes de IA aprenden y sugieren mejoras a medida que el negocio y el ecosistema evolucionan.

  • Gestión de datos: Todas las fuentes de datos, sistemas internos y externos, y requisitos regulatorios están unificados en una plataforma de conciliación con IA. Integrar nuevos partners de pago, adaptarse a nuevas leyes o entrar a nuevos mercados se vuelve algo simple y sin fricciones.
  • Desarrollo: La automatización escalable sin código permite incorporar nuevos socios, responder a cambios normativos y escalar a nuevos mercados sin esfuerzo. Los grandes cambios en el ecosistema financiero ya no representan una amenaza.
  • Gestión de excepciones: La IA agente impulsa cada paso de la detección de riesgos y la gestión de excepciones. Los usuarios manejan automatizaciones sofisticadas que resuelven rápidamente contracargos, disputas y reembolsos.
  • Supervisión financiera: Los datos conciliados y listos para IA potencian múltiples modelos financieros innovadores, proyecciones y seguimiento de desempeño. Es fácil implementar nuevos casos de uso conforme cambian los requisitos.
  • Integridad contable: Los libros siempre están alineados con los datos transaccionales. Los agentes de IA impulsan un cierre financiero completamente automatizado y auditado, con reportes y documentación dinámicamente adaptados a las normas IFRS y a los flujos específicos del negocio.
  • Riesgo: El riesgo derivado de errores de conciliación se elimina. Modelos predictivos avanzados y automatización sin código permiten una transparencia total en toda la organización.
  • Cumplimiento: Agentes de IA y lógica inteligente habilitan reportes adaptativos y precisos para diversos casos de cumplimiento internos y externos.
¿Qué sigue en el camino hacia la madurez?

Ahora que hemos presentado una visión completa de la madurez en conciliación, es momento de pasar a la acción. Ubica a tu organización dentro del modelo, define los próximos pasos y prioriza los casos de uso que más te acerquen a la siguiente etapa.

En Simetrik, hemos ayudado a equipos de operaciones financieras de los principales servicios financieros, retailers y marketplaces a pasar de conciliaciones manuales costosas y reportes fragmentados a procesos totalmente automatizados y potenciados por IA.

Ponte en contacto con nuestro equipo para solicitar una demo.

Actualización de la propuesta de norma de la FDIC: lo último sobre requisitos de registro e informes para cuentas custodias FBO

En septiembre de 2024, la FDIC propuso una norma para mejorar el registro de cuentas de custodia (también conocidas como FBO, o “for benefit of”), en las que fintechs y entidades no bancarias agrupan fondos de clientes en bancos asegurados por la FDIC. El objetivo es garantizar que los bancos puedan identificar con precisión a los propietarios individuales de los fondos y sus saldos, incluso cuando los intermediarios son quienes registran las transacciones.

La norma, cuyo propósito es mejorar la protección de los depositantes y aumentar la confianza pública en los depósitos asegurados, podría convertirse en ley en cualquier momento. Cuando eso ocurra, los bancos que no estén preparados tendrán que apresurarse a implementar nuevas tecnologías y flujos de trabajo para cumplir con los requisitos.

El detonante: la bancarrota de Synapse en 2024

La propuesta sobre cuentas FBO es, en gran parte, una respuesta a la bancarrota de Synapse Financial Technologies en 2024, un proveedor de middleware que permitía a empresas integrar servicios bancarios en sus propias aplicaciones.

Después de que una subsidiaria de Synapse comenzara a ofrecer cuentas de gestión de dinero a los usuarios finales de sus socios, la empresa solicitó protección por bancarrota. Uno de sus bancos socios, Evolve, congeló el acceso a las cuentas de Synapse por más de 200 millones de dólares, alegando falta de acceso a un sistema esencial de registros.

El resultado fue caótico. Los clientes finales no podían acceder a sus fondos, pero para liberarlos la FDIC necesitaba los registros de transacciones y contabilidad de Synapse. Entre los problemas de acceso y la falta de mantenimiento adecuado de registros, no fue posible recuperar las pérdidas mediante el seguro de la FDIC. Con 96 millones de dólares desaparecidos y más de 100.000 clientes afectados, la situación aún no se ha resuelto por completo.

¿Qué son las cuentas de custodia, o FBO?

Las cuentas de custodia son cuentas bancarias mantenidas por una parte (el «custodio») en nombre de otra (el «beneficiario»). En las asociaciones entre fintechs y bancos, estas cuentas normalmente agrupan los fondos de los clientes bajo el nombre de la fintech o de un tercero, y los saldos individuales de los usuarios se registran fuera del sistema bancario principal por ese tercero.

Este modelo crea una falta de visibilidad para el banco, que por defecto, no sabe quiénes son los usuarios finales ni cuánto dinero tiene cada uno, lo que complica la determinación de cobertura del seguro de la FDIC cuando ocurre algún problema. 

¿Por qué es tan complejo el registro de cuentas de custodia?

Durante la última década, ha habido una gran oleada de empresas fintech entrando al mercado. Estas entidades no tienen autorización para ofrecer el espectro completo de productos financieros, por lo que dependen de socios para habilitarlos.

En el caso de las cuentas de custodia, esos socios son bancos (denominados en la norma como Instituciones Depositarias Aseguradas, o IDIs) que ya cuentan con licencias y seguros para ofrecer cuentas aseguradas por la FDIC.

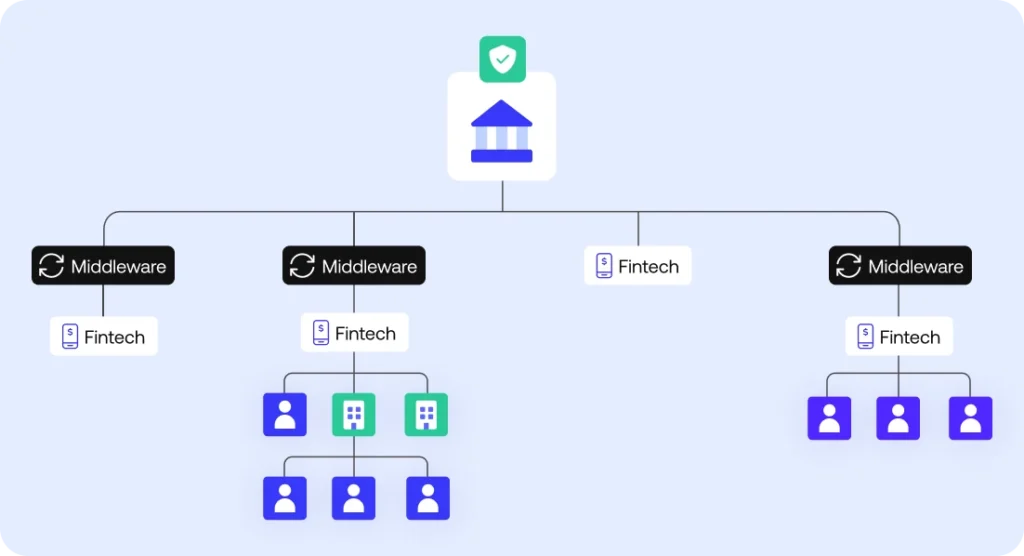
Estas asociaciones generan un ecosistema complejo de intermediarios y socios fintech, cada uno de los cuales permite que sus propios usuarios abran cuentas en el banco custodio. Para la mayoría de los bancos, es casi imposible hacer un seguimiento claro de quién administra qué cuentas, los detalles de transacciones y los saldos diarios en todos los sistemas involucrados.

Por ejemplo, aunque los usuarios individuales puedan iniciar millones de transacciones cada día desde el lado fintech, los detalles no siempre se conservan en todos los niveles del ecosistema. Algunos realizan movimientos agregados que combinan múltiples transacciones en un solo monto, lo que dificulta rastrear el origen posteriormente.

Cualquier crecimiento empresarial, nuevas alianzas o cambios regulatorios solo aumentan esta complejidad, poniendo en riesgo la visibilidad y trazabilidad de movimientos financieros críticos. Eventos catastróficos como la bancarrota de Synapse no ocurren todos los meses, pero perder millones por fugas, ineficiencias operativas o costos de auditoría es mucho más común.

¿Cuáles son los cambios propuestos por la FDIC para las cuentas FBO?

La norma propuesta por la FDIC, Artículo 375, establece nuevos requisitos para mantener y conciliar los registros de cuentas FBO. Las Instituciones Depositarias Aseguradas (IDIs) que mantengan cuentas de depósito de custodia con funcionalidades transaccionales deberán:

  • Cumplir con nuevos requisitos de registro, incluyendo mantener información detallada de las cuentas de custodia como el beneficiario, el propietario y el saldo atribuido a cada usuario final en un formato estandarizado.
  • Estar sujetas a una validación anual realizada por una persona o entidad independiente, para evaluar y verificar que los terceros mantengan registros precisos y completos, conforme a los requisitos propuestos.
  • Implementar controles internos para garantizar que los saldos de las cuentas de depósito de custodia sean precisos y se concilien diariamente.
  • Completar una certificación anual de cumplimiento y presentar un informe anual de cumplimiento.

Los bancos podrán asociarse con un tercero confiable para cumplir con estos requisitos, siempre y cuando se cumplan ciertas condiciones. Deben tener acceso directo, continuo y sin restricciones a los registros mantenidos por ese tercero, así como planes de continuidad y controles internos implementados.

¿Cómo afectan los cambios propuestos por la FDIC a las fintechs?

A medida que los bancos ajusten sus flujos de trabajo para cumplir con estos requisitos, el nivel de exigencia crecerá  ante sus socios fintech e intermediarios para que les ayuden a obtener y hacer seguimiento de los datos adecuados.

Para ello, estas empresas deberán ser capaces de proporcionar a los bancos datos transaccionales diarios sobre los movimientos de dinero hacia y desde cuentas custodias. Luego, los bancos reconciliarán estos registros individuales con los saldos de cuentas FBO, teniendo en cuenta variables como reservas rotativas y liquidaciones demoradas.

Las fintechs que inviertan en tecnología escalable de seguimiento de transacciones en tiempo real y conciliación estarán mejor posicionadas para apoyar a sus socios bancarios y mantener relaciones sólidas una vez que entre en vigor la norma propuesta.

Cómo ayuda Simetrik en la preparación para la nueva norma de la FDIC

Simetrik es una plataforma empresarial de conciliación que ayuda a los bancos a mantener y gestionar este nuevo método mejorado de registro, que pronto será requerido por la FDIC.
Así es como funciona:

  • Los bancos pueden integrar los datos de todos sus proveedores fintech y middleware en un solo lugar, estandarizándolos para cumplir con los requisitos específicos descritos en la norma propuesta.
  • Las transacciones se monitorean y concilian diariamente, detectando discrepancias y posibles fraudes de inmediato, para que puedan resolverse antes de reportar a la FDIC.
  • Los registros masivos de entrada y salida de dinero se desagregan automáticamente para mantener los saldos de los usuarios finales precisos.
  • Los paneles de Simetrik informan a los equipos sobre la actividad y los saldos individuales de los beneficiarios, el movimiento neto diario total, los saldos acumulados diarios y más.
  • Los usuarios de Simetrik pueden buscar y explorar subconjuntos de cuentas de custodia, como un socio específico.
  • Los informes se preparan automáticamente para las auditorías externas y se comparten en el formato adecuado (por ejemplo, el informe requerido en el artículo 375, requerido por la FDIC).

Un proceso similar aplica para las fintechs y proveedores de middleware que decidan adoptar Simetrik. Los datos de transacción de sus plataformas se monitorean y concilian diariamente con los saldos bancarios. Estos datos conciliados son siempre precisos, buscables y listos para usarse en productos de cara al cliente o para cumplir con requisitos adicionales de reporte.

Escalabilidad con automatización sin código

A diferencia de soluciones heredadas o desarrollos internos que hayas usado antes, Simetrik no requiere integraciones costosas ni horas de trabajo de ingeniería para configurar cada socio. Unifica los datos transaccionales de tus cuentas de custodia y configura lógicas avanzadas de conciliación más rápido, usando bloques modulares sin código. Así estarás listo cuando la norma propuesta entre en vigor.

Es el momento de estar listos

La FDIC aún no ha anunciado cuándo entrará en vigor esta norma, pero podría suceder pronto. Mientras tengas tiempo, adopta una plataforma de conciliación unificada que hará que todo el proceso sea más ágil y exitoso.

Para saber más sobre Simetrik, solicita una demo aquí.

Simetrik recauda 85 millones de dólares para redefinir la conciliación financiera con IA

En 2024, cerramos nuestra Serie B liderada por Growth Equity de Goldman Sachs Alternatives. Ya era un momento emocionante, pero no imaginábamos lo que venía. Desde entonces, hemos levantado una Serie B1, hemos sido testigos de un cambio acelerado en el ecosistema financiero y hemos visto cómo el auge de la IA transformó para siempre el mundo del software.

Hoy nos emociona anunciar una inversión adicional de 30 millones de dólares, nuevamente liderada por Goldman. Esta financiación eleva nuestra Serie B a un total de 85 millones, acelerando la expansión de Simetrik en Estados Unidos y otros mercados nuevos de alto volumen y alta regulación.

La conciliación financiera hoy en día es una función obsoleta que sigue afectando incluso a los mejores equipos con trabajo manual ineficiente y altos costos tecnológicos. Hasta ahora, procesar y conciliar volúmenes empresariales a gran escala era imposible, lo que generaba importantes brechas de visibilidad y exponía las operaciones financieras a riesgos considerables.

Simetrik es una plataforma de conciliación basada en IA que automatiza la igualación de transacciones, mitiga riesgos y asegura el cumplimiento normativo a escala empresarial. Simplificamos operaciones financieras complejas para nuestros clientes, con la conciliación como eje central.

Aplicando inteligencia artificial agente y automatización sin código a flujos de conciliación, manejo de excepciones y cumplimiento, ayudamos a las empresas a lograr nuevos niveles de eficiencia y control financiero en todos los niveles. Nuestra plataforma procesa hoy más de mil millones de registros por día en más de 40 países, conciliando automáticamente datos transaccionales complejos y alineándolos con asientos contables y saldos operativos.

“Los sistemas fragmentados, el aumento de volúmenes y los cambios regulatorios están llevando la conciliación tradicional al límite.”

Santiago Gómez, cofundador y COO de Simetrik.

“Les damos a los equipos de FinOps flujos de trabajo automatizados y controles para evitar errores costosos, acortar el cierre mensual en varios días y exportar datos compatibles con IA para pronósticos, modelos de riesgo e innovación de productos. Todo esto sin escribir una sola línea de código.”

Para las empresas sujetas a múltiples regulaciones complejas y auditorías internas, este enfoque de automatización tiene impactos poderosos aguas abajo. Los datos conciliados se reportan con precisión a nivel de transacción, simplificando auditorías y alertando al equipo financiero en tiempo real ante cualquier excepción. Los clientes de Simetrik automatizan el 100% de sus flujos de conciliación, fortalecen sus márgenes y abren nuevas vías para innovar en un entorno de pagos internacionales cada vez más complejo.

“El apoyo continuo de Goldman Sachs valida la demanda global por una plataforma de conciliación basada en IA y diseñada específicamente para este fin.”

“Con esta inversión, ampliaremos nuestra presencia en EE.UU. y entregaremos valor más rápido, ayudando a los equipos financieros a reducir desperdicios, actuar ante discrepancias de inmediato y convertir datos conciliados en una ventaja estratégica.”

Alejandro Casas, cofundador y CEO de Simetrik.

Entre los clientes de Simetrik se encuentran Stax Payments, Grupo Santander, Sephora, Possible Finance, Mercado Libre, Oxxo, Rappi, PayU, PagBank, Falabella, Itaú y Nubank, entre otros, así como socios estratégicos como Deloitte. Esta base de confianza ha impulsado un crecimiento anual del 100% en ingresos y una rápida expansión internacional.

Para saber más sobre Simetrik, solicita una demo aquí.